上市后首份季报“增收不增利”,公司回应:算力与大模型研发投入增加,拉长周期影响可控、不会盲目加码。
10月28日晚间,“A股人形机器人第一股”宇树科技(688836.SH)披露2026年第三季度报告。这是公司8月19日登陆科创板之后的首份财报:单季营业收入6.65亿元,同比增长69.93%;归母净利润1.13亿元,同比下滑17.37%,环比降幅接近50%。针对利润下滑,公司董秘办相关人士回应称,主要系算力、大模型方向的研发投入增加所致,拉长周期看影响可控,且现阶段研发投入依托募投资金规划、不会盲目加码。一份收入高速增长、利润阶段性承压的季报,把人形机器人行业“以利润换研发”的攻守选择摆到了台前。
事件聚焦:上市后首份季报与董秘办回应
10月28日晚间,宇树科技披露2026年第三季度报告。第三季度,公司实现营业收入6.65亿元,同比增长69.93%;实现归属于上市公司股东的净利润1.13亿元,同比下降17.37%,环比降幅接近50%——公司第二季度归母净利润为2.24亿元。同日,扣非归母净利润为1.05亿元,同比下降17.42%,基本每股收益0.30元。需要说明的是,本次三季报财务报表未经审计(公司公告声明)。
二级市场方面,截至10月28日收盘,宇树科技股价报695.90元/股,当日上涨8.74%,总市值2815亿元,全天成交57.53亿元。公司于2026年8月19日在上交所科创板挂牌上市,证券代码688836.SH,发行价格150.80元/股,发行4044.6434万股,对应发行市值约609.93亿元,发行市盈率219.23倍(按扣非前后孰低的摊薄口径),募集资金总额60.99亿元,上市首日开盘价1100元/股、较发行价上涨629.44%。
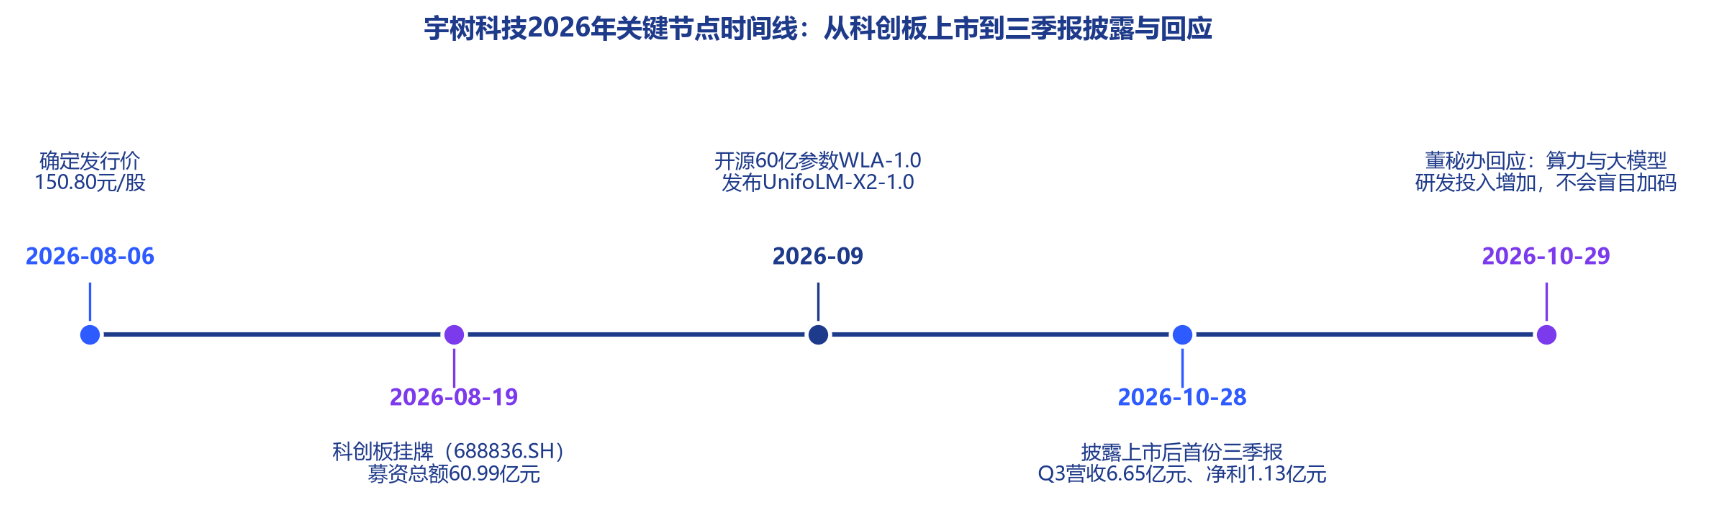
图4 宇树科技2026年关键节点时间线
针对利润下滑,宇树科技董秘办相关人士表示,主要系算力、大模型方向的研发投入增加所致;该人士同时称,拉长周期看影响可控,单季度仅呈现阶段性变化;现阶段研发投入依托募投资金规划,不会盲目加码。这一回应为市场理解“增收不增利”提供了公司口径的解释框架:利润波动被定位为研发投入节奏问题,而非经营基本面恶化。
数据拆解:前三季度18.17亿元与单季6.65亿元的增长成色
拉长观察区间,宇树科技的收入扩张曲线依然陡峭。招股书披露,公司2023年至2025年营业收入分别为1.59亿元、3.93亿元、16.99亿元,三年复合增长率达226.78%。2026年前三季度,公司实现营业收入18.17亿元,同比增长55.71%,前三季度收入已超2025年全年;分季度看,第一季度营收4.23亿元、同比增长68.49%,上半年营收11.52亿元、同比增长48.54%,第三季度单季6.65亿元、同比增长69.93%,单季增速较上半年有所回升。
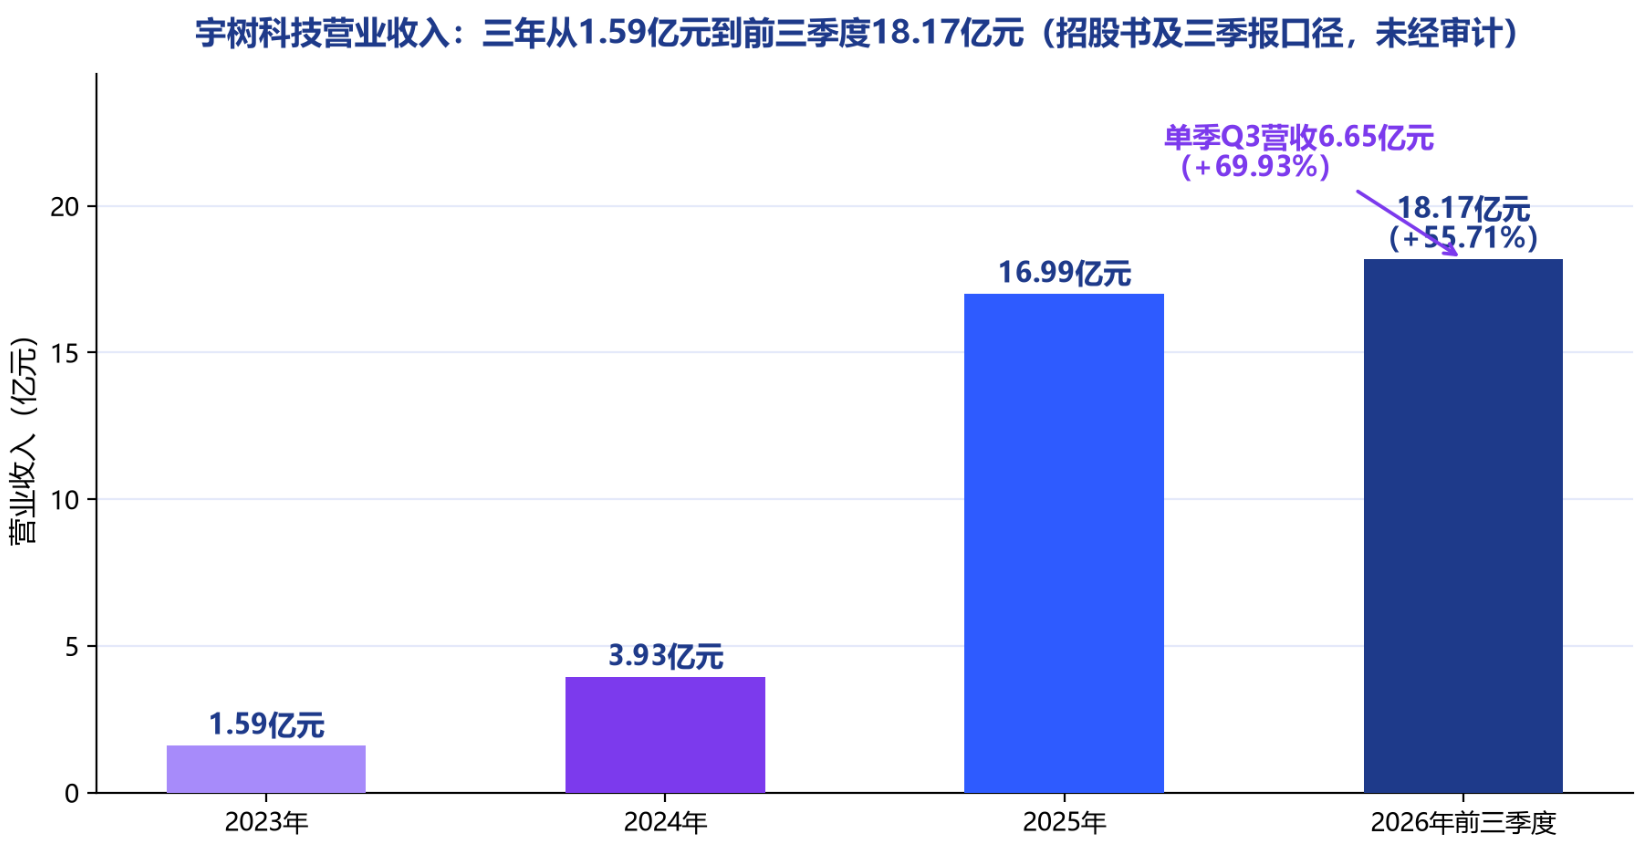
图1 宇树科技营业收入增长
利润端的结构则更为分化。前三季度,公司归母净利润3.87亿元,同比增长270.54%,主要受上半年扭亏拉动——2026年上半年归母净利润2.74亿元,较上年同期亏损3202.45万元实现扭亏;但反映主营质量的扣非净利润前三季度为3.49亿元,同比下降18.78%。也就是说,“增收不增利”并非始于第三季度:第一季度扣非净利润4025.36万元、同比下降52.55%,上半年扣非净利润2.44亿元、同比下降19.34%,公司此前在招股书中解释为研发费用、销售费用等期间费用大幅增加。第三季度17.37%的同比降幅,是这一趋势在单季数据上的延续和显性化。
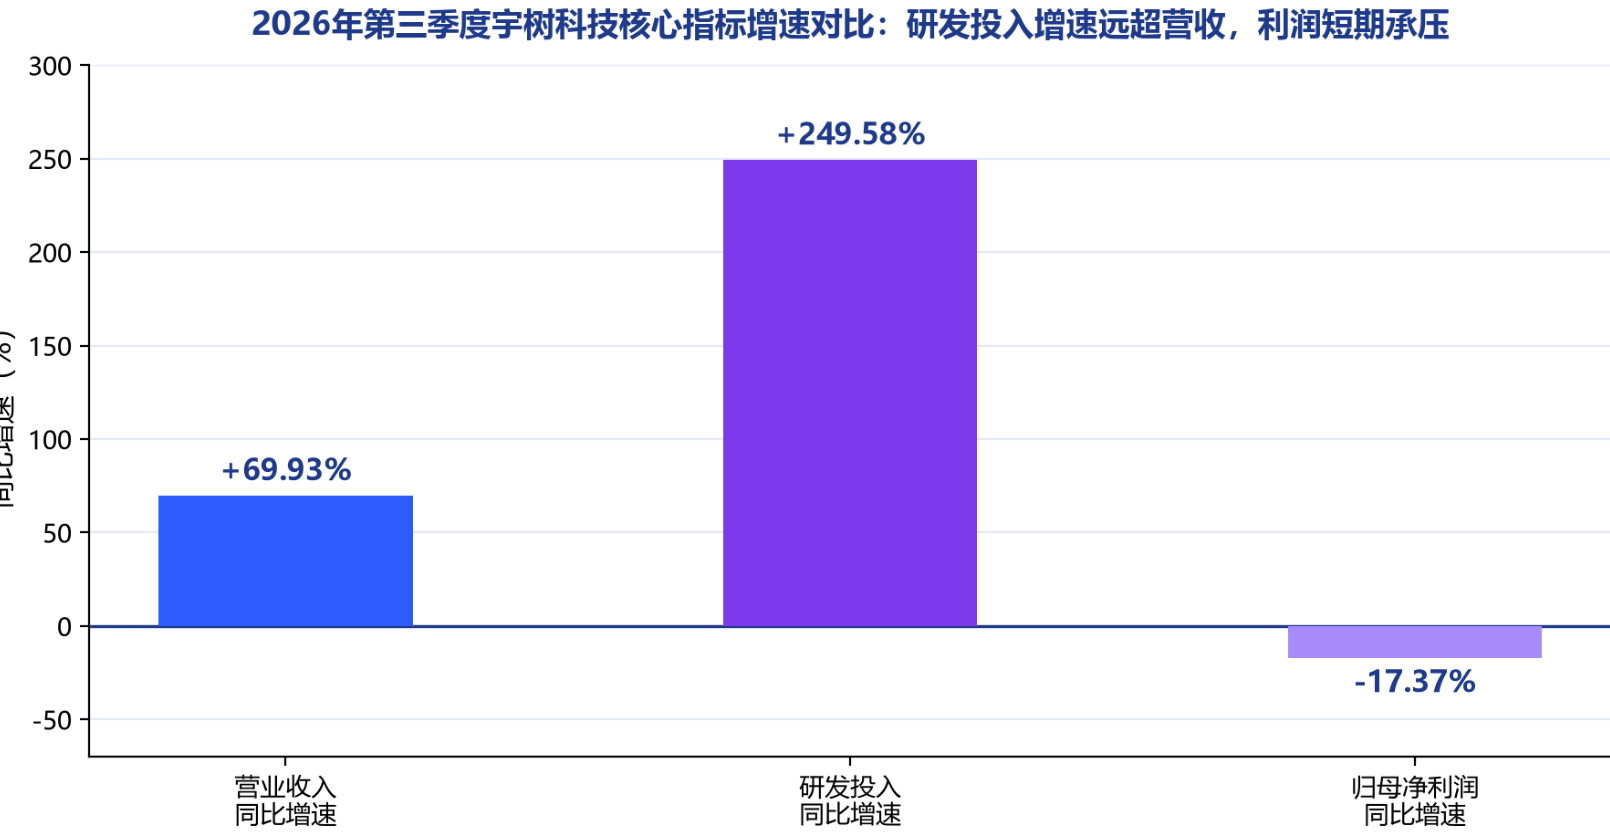
图2 2026年第三季度核心指标同比增速对比
从收入结构看,据招股书披露,2025年宇树科技人形机器人业务收入占比已达51.78%,正式超过四足机器人,收入引擎完成了从四足向人形的切换;叠加四足机器人、机器人组件及具身智能模型业务,公司形成了“本体+核心零部件+智能模型”的收入组合。在高速增长的同时,收入体量从十亿级向数十亿级跨越过程中的费用前置,构成理解本份季报的关键背景。
利润账本:单季研发投入同比+249.58%的算力与大模型账单
利润下滑的最直接解释变量是研发投入。三季报显示,第三季度公司研发投入1.27亿元,同比增长249.58%,占营业收入的比例达19.10%,同比增加9.82个百分点;前三季度研发投入累计2.63亿元,同比增长191.48%。
公司对研发投入大幅增长的归因是:具身大模型相关模型研发与算力投入增长,以及扩充研发团队、持续开展新产品研发。从研发方向看,宇树科技持续推进世界模型、视觉—语言—动作模型(VLA)和世界动作模型等研发,覆盖模型算法与架构、仿真与真机训练、真机数据采集、测试验证及本体适配等环节;算力投入方面,公司围绕算力集群建设,增强模型训练与持续迭代的基础设施支撑。
研发的阶段性产出也已落地:2026年9月,宇树科技推出60亿参数的WLA-1.0并开源,训练使用约2500小时真机数据;同期发布世界动作大模型UnifoLM-X2-1.0,展示了人形机器人在无遥控、无预设脚本下完成连续攻防等动作。
资金来源是判断投入可持续性的关键。公司董秘办人士强调“现阶段研发投入依托募投资金规划,不会盲目加码”。宇树科技IPO募集资金总额60.99亿元,扣除发行费用后净额59.17亿元,较原计划42.02亿元实现超募;募投项目包括智能机器人模型研发项目、机器人本体研发项目、新型智能机器人产品开发项目和智能机器人制造基地建设项目,其中智能机器人模型研发项目拟投入近半。“依托募投资金规划”意味着算力与大模型投入的规模和节奏受募投项目预算约束,这也为“不会盲目加码”的表态提供了制度层面的注脚。
产业纵深:具身智能“军备竞赛”与供应链拉动
宇树科技的选择并非孤例,而是人形机器人行业竞争重心迁移的缩影。2026年以来,头部厂商的竞争正从本体硬件的动态平衡、负载等物理性能,转向以大模型为核心的“大脑”能力。就在宇树披露三季报的同日(10月29日),智元机器人在创新日活动上发布了新一代具身基座模型GO-3 Preview,该模型采用自研具身原生架构WRAM(World Reasoning Action Model),并计划于2026年底全面开源。对算力集群、真机数据和大模型训练的投入,正在成为第一梯队厂商的共同开支项。
制造端,宇树科技的量产体系为收入高增长提供了支撑。Unitree G1自2024年5月发布以来累计下线1万台至2万台;公司每年生产数万台机器人,并自产数十万个关节电机与模组,核心部件自研自制与批量生产形成协同。江苏省国资委发布的上市信息亦显示,公司核心零部件自研率超90%。宇树2025年人形机器人实际出货超5500台,未来人形机器人年产能规划提升至7.5万台;创始人王兴兴此前预测2026年公司人形机器人出货量有望达1万至2万台。
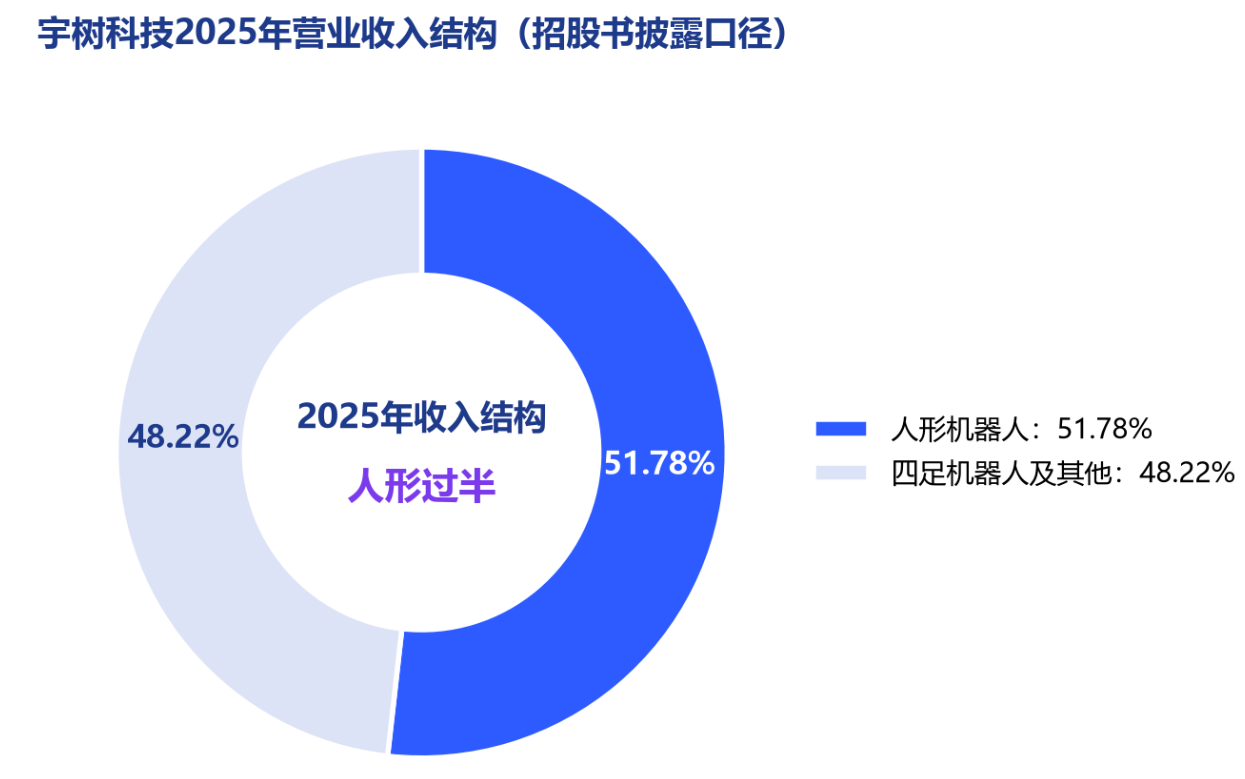
图3 宇树科技2025年收入结构
生态与场景布局同步推进。公司近期启动“宇创计划”,计划五年孵化生态企业200家以上,开放机器人平台与工程量产能力,并将承接的行业需求导流给合作方;其机器人及解决方案已覆盖城市治理、应急消防、教育科研、商业服务、工业应用等方向。
行业层面的放量预期为这场“军备竞赛”提供了需求侧注脚。TrendForce集邦咨询预测,2026年全球人形机器人出货量将突破5万台,同比增幅超700%,2026年中国厂商产量预计同比增长94%,宇树科技与智元机器人合计出货占比预估接近80%(TrendForce预估口径);高工机器人产业研究所(GGII)统计,2025年国内人形机器人出货量约1.8万台、同比增长约650%,并预测2026年国内出货量有望达6.25万台。需求放量与研发竞赛并行,意味着头部厂商的收入增长与利润承压将在一段时间内并存。
同业坐标:智元近20亿元与人形机器人第一梯队
将宇树三季报放入同业坐标系,可以看到第一梯队竞争格局的最新变化。10月29日,智元机器人联合创始人、总裁兼CTO彭志辉在2026智元创新日上披露,2026年上半年智元机器人收入接近20亿元,出货9700台,全球市场份额约43%(Counterpoint口径为43.1%、居首),2026年9月第2万台机器人下线;智元2023年至2025年营收分别为30万元、6000万元和10.5亿元(2026年4月披露口径)。多家媒体指出,这一收入规模已显著高于宇树科技2026年上半年的11.52亿元,甚至可匹敌宇树前三季度18.17亿元的水平。
需要注意的是,两家公司数据口径存在差异:智元营收与出货量为创新日现场披露口径、未经审计,且尚未披露利润等关键财务数据;宇树则为财报口径(财务报表未经审计)。另据国内媒体报道,优必选2026年上半年营收为12.69亿元。
从财务特征看,第一梯队呈现出“高收入增长、利润分化”的共同画像:收入端,头部厂商集体进入十亿元级乃至半年二十亿元级区间;利润端,宇树科技前三季度扣非净利润同比下降18.78%,智元则尚未披露盈利情况。在行业放量初期,收入规模与量产能力仍是头部厂商竞争的优先目标,利润约束相对靠后,这也为宇树“以利润换研发”的选择提供了行业层面的解释。
前瞻观察:以利润换研发的可持续性
宇树科技董秘办的回应中,“拉长周期看影响可控”“单季度仅呈现阶段性变化”“不会盲目加码”三层表述,实际上给出了公司对投入产出节奏的自我约束:算力与大模型投入属于前置性、集中性开支,公司在保持投入方向的同时,以募投资金规划为边界控制强度。若后续季度研发投入占营收比例回落,利润率有望随之修复;反之,若具身大模型竞赛升级导致投入持续攀升,利润承压期可能延长。
资本市场对此已有定价。宇树科技上市首日开盘1100元/股、市值一度达4449亿元,9月14日盘中465.58元创上市以来新低,10月28日收盘695.90元/股、总市值2815亿元,股价随业绩预期与行业情绪大幅波动。招股书亦提示,随着营收基数大幅提升、行业热度逐步缓和以及市场竞争日趋激烈,公司未来可能无法保持较高水平的发展增速与盈利能力。
后续验证窗口主要观察三组指标:一是研发投入占营收比例的拐点,第三季度该比例为19.10%,其变化方向直接决定利润弹性;二是整机出货与交付节奏,Q3收入69.93%的同比增速能否延续,取决于人形机器人放量与产能爬坡;三是研发转化效率,即世界模型、VLA与世界动作模型的能力进展能否转化为产品竞争力与订单。在TrendForce与GGII对2026年出货量高增预期确定的行业背景下,宇树科技这份“增收不增利”的季报,更像是一场以短期利润换取长期能力卡位的攻守选择,其成色需要后续季度的数据来检验。