当主流128线激光雷达的批量采购价跌破千元,这场曾专属于高端旗舰的感知配置竞赛正式迈入大众市场。《报告》显示,2025年全球车载激光雷达市场规模首次突破10亿美元,中国企业已占据约95%的全球份额。
激光雷达是高等级智能驾驶的核心传感器。2025年中国乘用车激光雷达装车量达338.6万台,同比增长120.1%,渗透率从年初的6.7%攀升至年末的17.9%;中国激光雷达市场规模同期从139.6亿元增至240.7亿元。智能驾驶与机器人双引擎驱动下,行业正从技术验证期跨入规模放量期。
近日,集微咨询正式发布《2026年激光雷达行业研究报告》。报告共设行业概况、产业链结构、市场规模与竞争格局、未来展望、重点公司及风险提示六大章节,配以12张数据图表,系统梳理激光雷达产业的最新格局与走向。
以下是《报告》内容精选:
市场规模:全球首破10亿美元,中国引擎全速运转
Yole Group数据显示,2024年全球车载激光雷达市场规模为8.61亿美元,2025年首次突破10亿美元,预计2030年达38.04亿美元,复合增长率约28%。中国市场增速更为亮眼:规模从2024年的139.6亿元增至2025年的240.7亿元,预计2026年将达431.8亿元,增速显著领先全球平均水平。
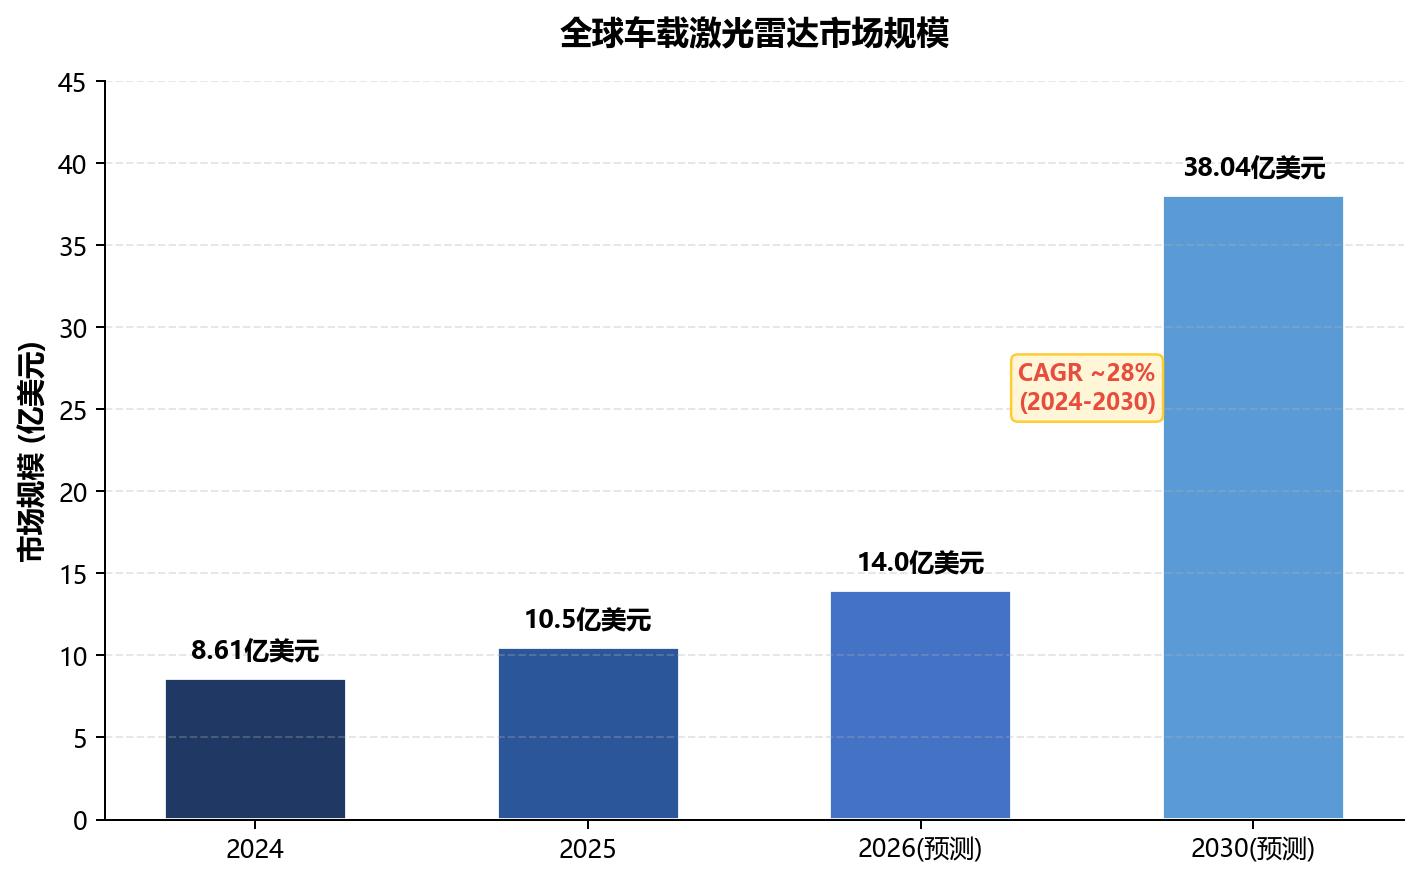
图1 全球车载激光雷达市场规模(资料来源:Yole Group、集微咨询)
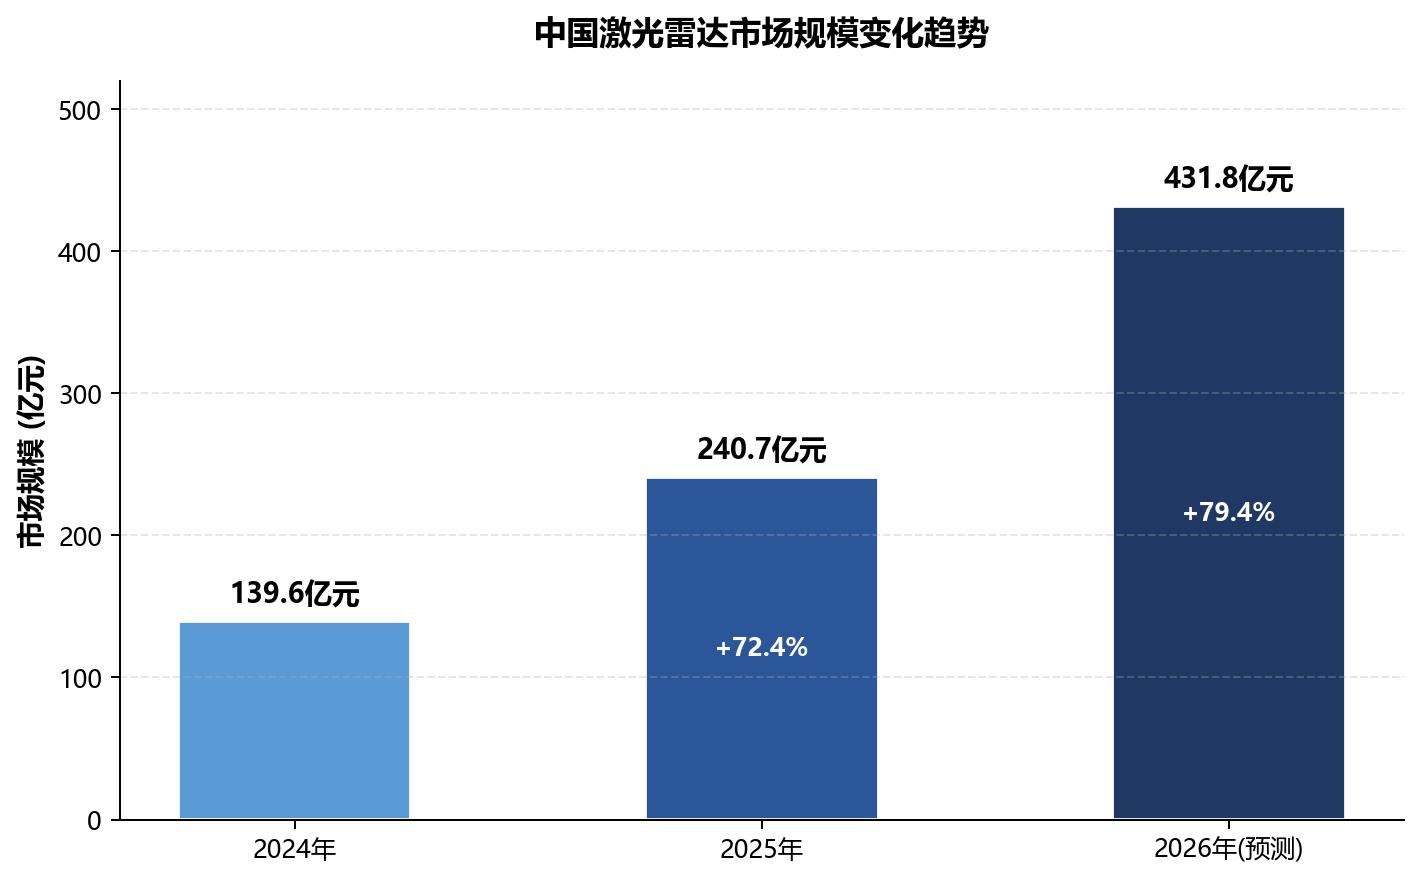
图2 中国激光雷达市场规模变化趋势(资料来源:中商产业研究院、集微咨询)
渗透率跃升:从6.7%到17.9%,智驾平权拐点已至
2025年,中国乘用车激光雷达渗透率从年初的6.7%飙升至年末的17.9%,15万元以上新能源汽车渗透率已超24%,8万元级车型也开始搭载激光雷达。2025年12月首批L3级自动驾驶试点许可发放,叠加2028年将实施的AEB强制性国标,为需求持续放量提供制度支撑。
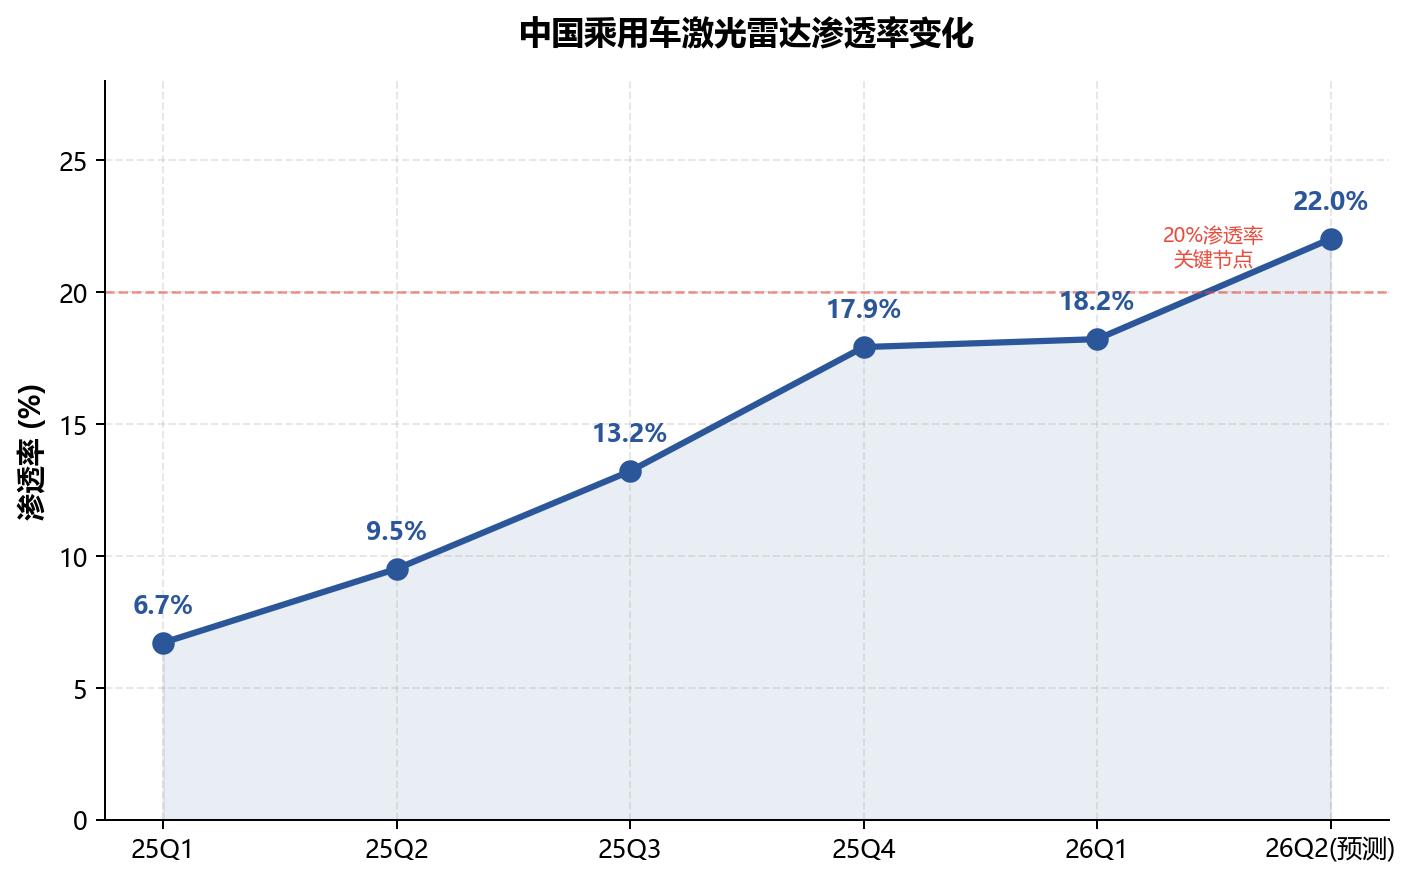
图3 中国乘用车激光雷达渗透率变化趋势(资料来源:高工智能汽车研究院、集微咨询)
竞争格局:双寡头+两强,全球竞争成为中国企业内部赛
2025年,华为、禾赛科技、速腾聚创、图达通四家国内厂商合计占据中国乘用车前装市场99.9%的份额。格局在一年间剧烈洗牌:华为以41.5%跃居第一,禾赛科技升至33.8%位列第二,速腾聚创退至17%,图达通占7.7%。海外阵营全面溃退,Luminar已于2025年12月申请破产保护。
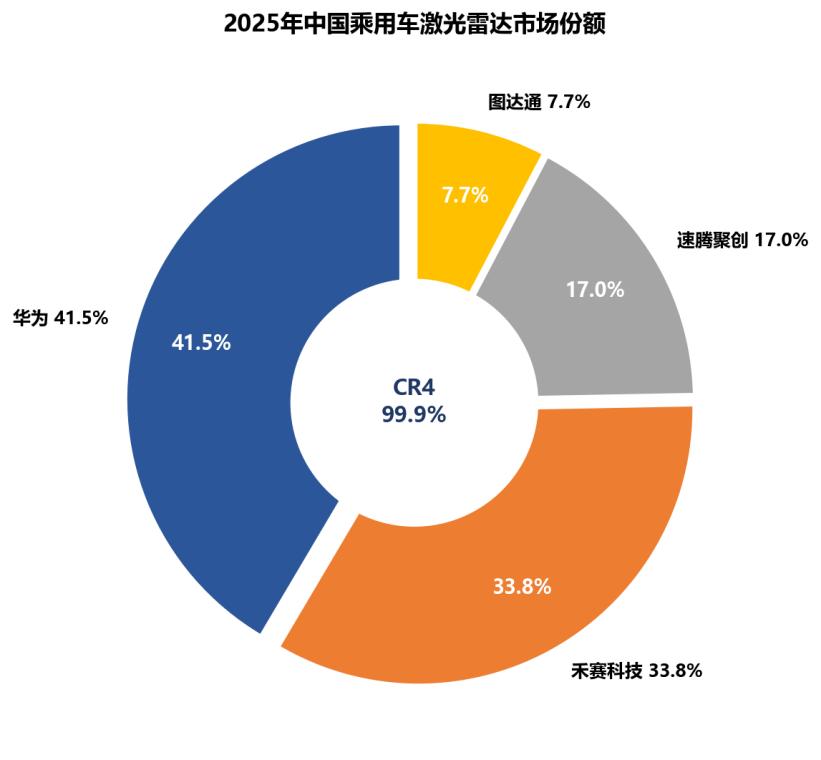
图4 2025年中国乘用车激光雷达市场份额(资料来源:盖世汽车研究院、集微咨询)
降本引擎:芯片化集成推动单价五年降超90%
主流128线产品单价已从2022年的8000-10000元降至2026年上半年的千元级,降幅超90%。头部企业通过自研SoC/SPAD-SoC芯片,将生产工序时间缩短95%以上、零部件数量减少66%;禾赛科技核心工序自动化率达100%,每40秒即可下线一台激光雷达。
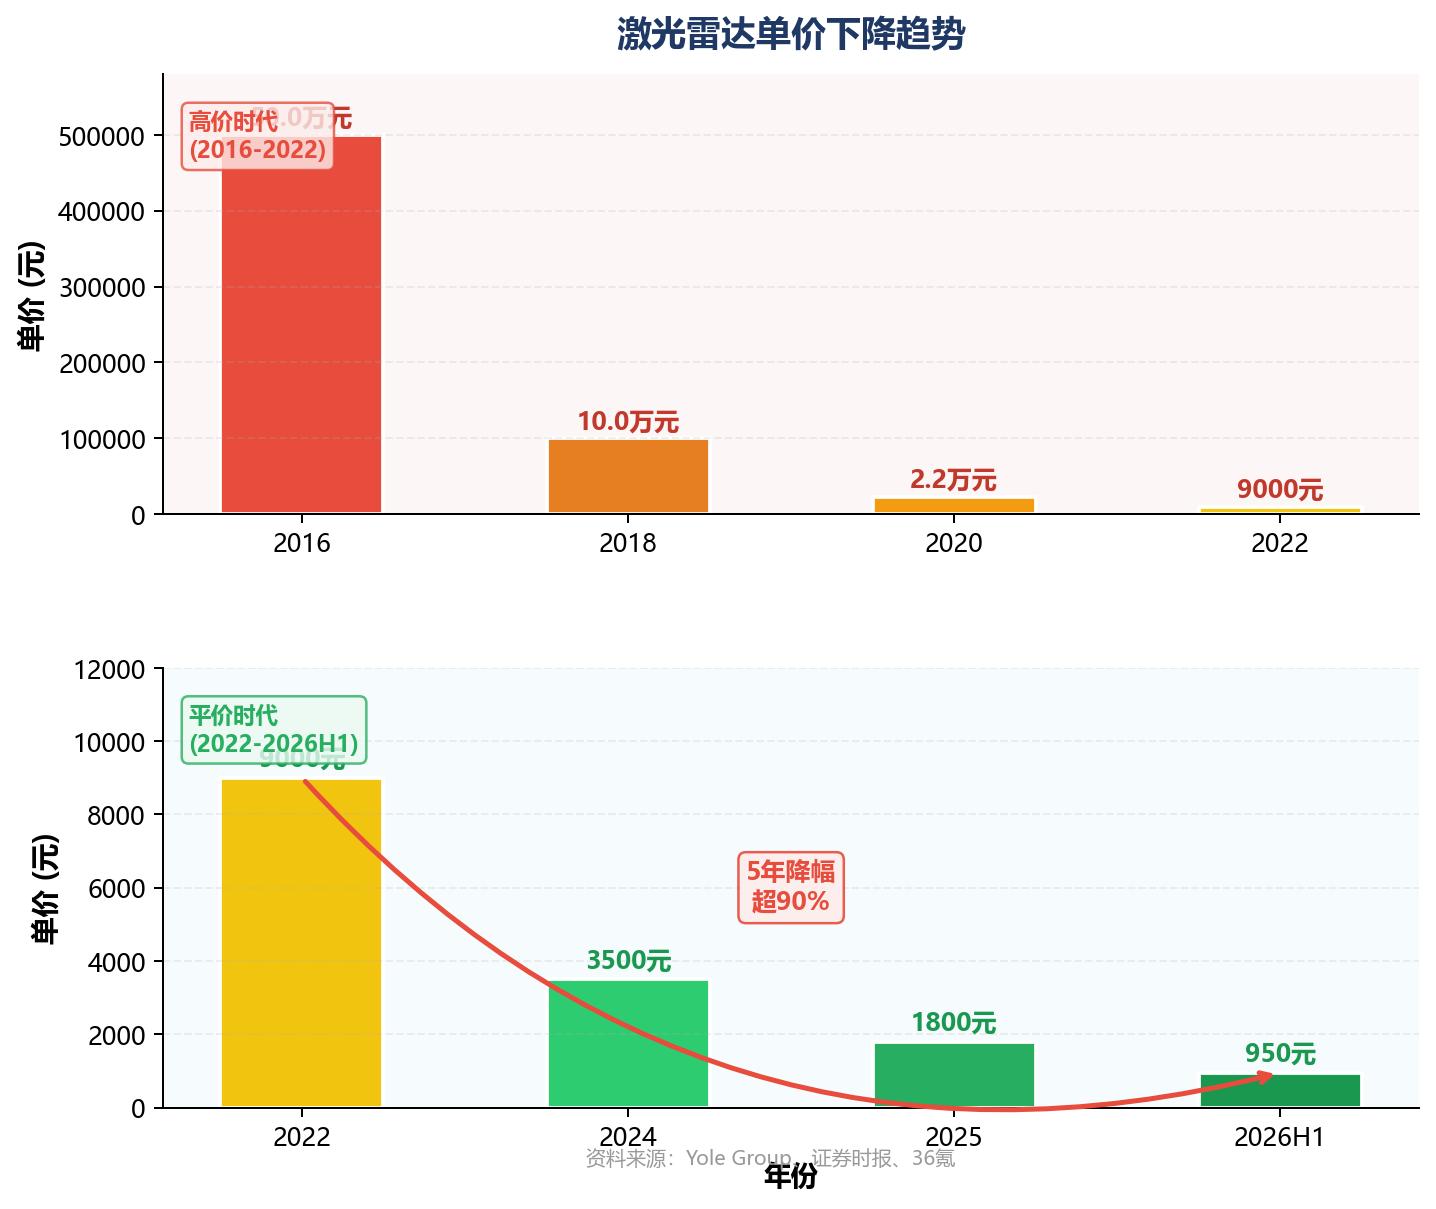
图5 激光雷达单价下降趋势(资料来源:Yole Group、证券时报、36氪、集微咨询)
第二增长曲线:机器人激光雷达有望五年十倍
2025年全球机器人激光雷达出货约100万台,预计2030年达1000万台,复合增长率58.5%。速腾聚创2025年机器人出货30.3万台,居全球第一,同比增长1141.8%;禾赛科技与追觅签订1000万颗独供大单。《报告》预计,2028年前后机器人激光雷达出货量将追平车载。
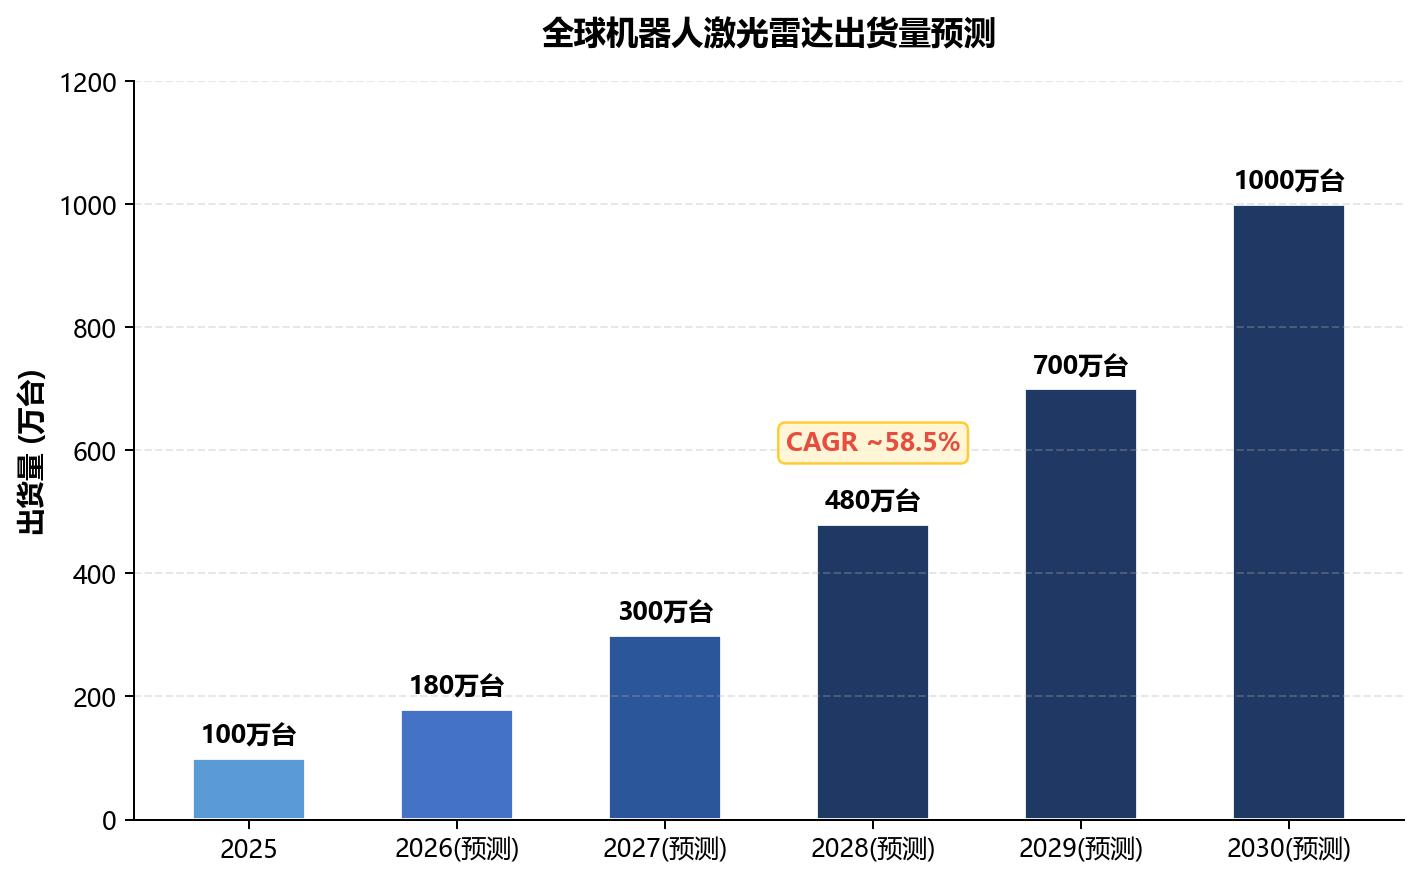
图6 全球机器人激光雷达出货量预测(资料来源:弗若斯特沙利文、Global Growth Insights、集微咨询)
国产化提速:自产占比升至68.4%,供应链短板犹存
产业链上游国产化率整体已超65%,激光器芯片自产占比从2024年的53%提升至2025年的68.4%。但1550nm激光器及探测器仍依赖美国企业供应,受出口管制约束,构成供应链安全风险;价格战之下,目前仅禾赛科技实现全年盈利,行业洗牌仍将持续。
当价格降至千元级、机器人接力放量、海外对手相继离场,激光雷达产业的全球主导权正加速向中国集中。对于产业链企业而言,车载之外的第二增长曲线与全球化扩张,将是下一个五年的关键命题。
目前,《2026年激光雷达行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。