量子计算正在经历从“能不能算”到“算得对”的历史性跨越。2024年底以来,量子纠错实验接连越过关键门槛:谷歌105比特Willow芯片首次实现表面码错误率随码距增大而指数级抑制,进入below-threshold区间;中国科学技术大学祖冲之三号在83比特随机线路采样上较经典超算快15个数量级,升级机型祖冲之3.2号同样进入纠错有利区间;Quantinuum的商用系统Helios交付48个完全纠错逻辑比特,并与英伟达GPU实现实时纠错解码协同。纠错能力取代比特数量,成为衡量量子芯片水平的核心指标。
与此同时,全球政策竞速全面升温:“十五五”规划建议将量子科技列为未来产业培育重点,美国参议院全票通过国家量子计划再授权法案,主要经济体的投入强度持续上升;资本市场同步火热,2025年量子技术领域公开披露投资达126亿美元、约为上年的6.3倍。量子芯片——量子计算机中承担量子比特制备、操纵与读出的核心硬件——正站上科技竞争舞台的中央。
近日,集微咨询(JW Insights)正式发布《2026年量子芯片行业研究报告》(以下简称《报告》)。《报告》以量子纠错为主线,系统梳理超导、离子阱、中性原子、光量子、硅自旋、拓扑六条技术路线的最新进展,对照全球政策环境与七类机构的市场预测口径,并从整机、上游器件与软件生态三个层面拆解国产化路径,为科技管理部门、产业资本与量子企业提供决策参考。
以下是《报告》内容精选:
技术路线:六线并行,纠错里程碑交替突破
量子芯片目前存在六条主要技术路线,各有长短、远未收敛:《报告》梳理显示,门保真度以离子阱最高(Quantinuum Helios双比特门保真度达99.921%),物理比特规模以中性原子最大(加州理工实现6100个铯原子的可控阵列),纠错验证以超导最充分,特定任务算力以光量子领先(中科大九章四号操纵光子数达3050个),工艺兼容性以硅自旋最好(Diraq与imec在300毫米标准产线验证保真度超99%),拓扑路线理论潜力最大但尚处早期。谷歌、中电信量子等已采取双路线并行布局以分散不确定性。
整机竞速同步提速:IBM交付Nighthawk r2(360比特),并规划2029年推出200个逻辑比特的容错系统Starling;IonQ发布256比特离子阱系统Superion;D-Wave的Advantage2(4400余比特)已商用;国内本源量子本源悟空(180计算比特)面向全球开放,中电信量子建成全球首个双技术路线量子优越性云平台,面向60余个国家提供服务、累计任务量超400万。
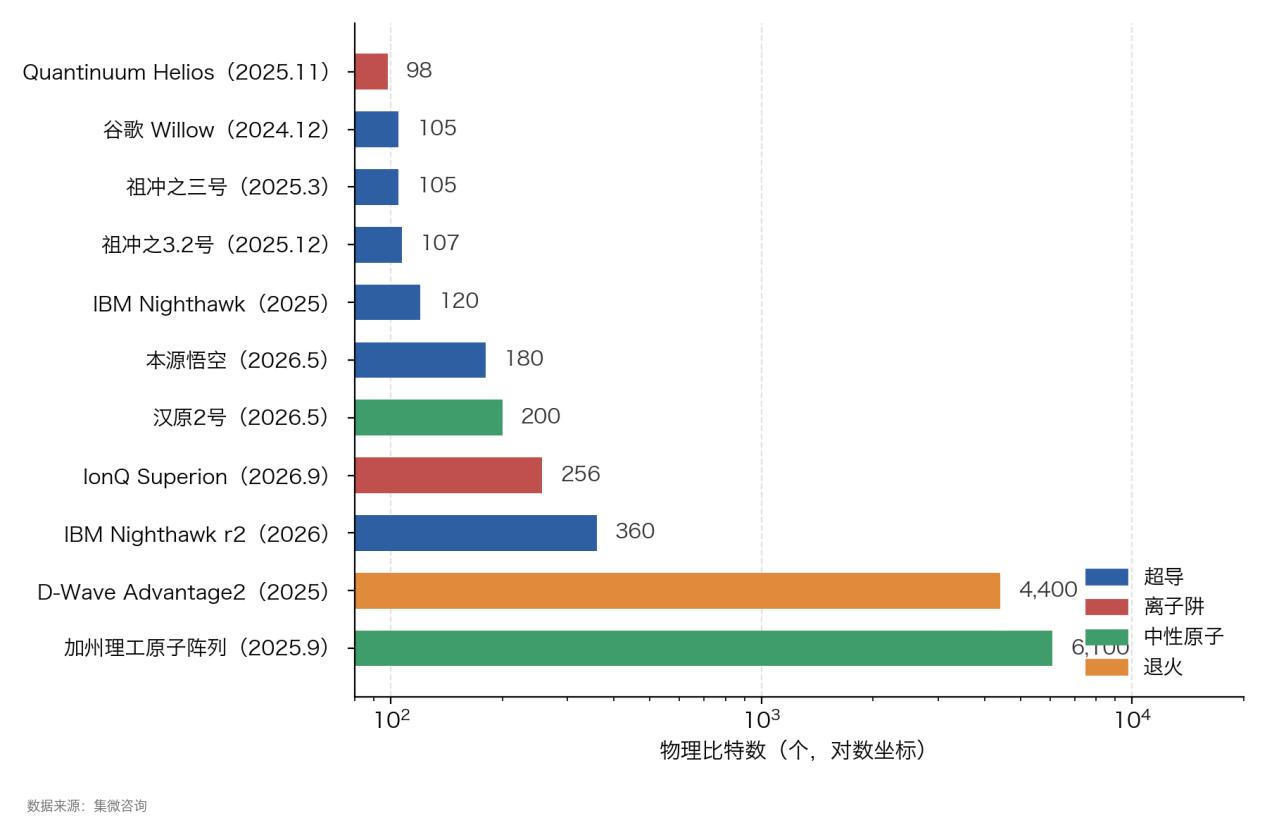
图1:主要量子计算系统物理比特规模对比(截至2026年9月)
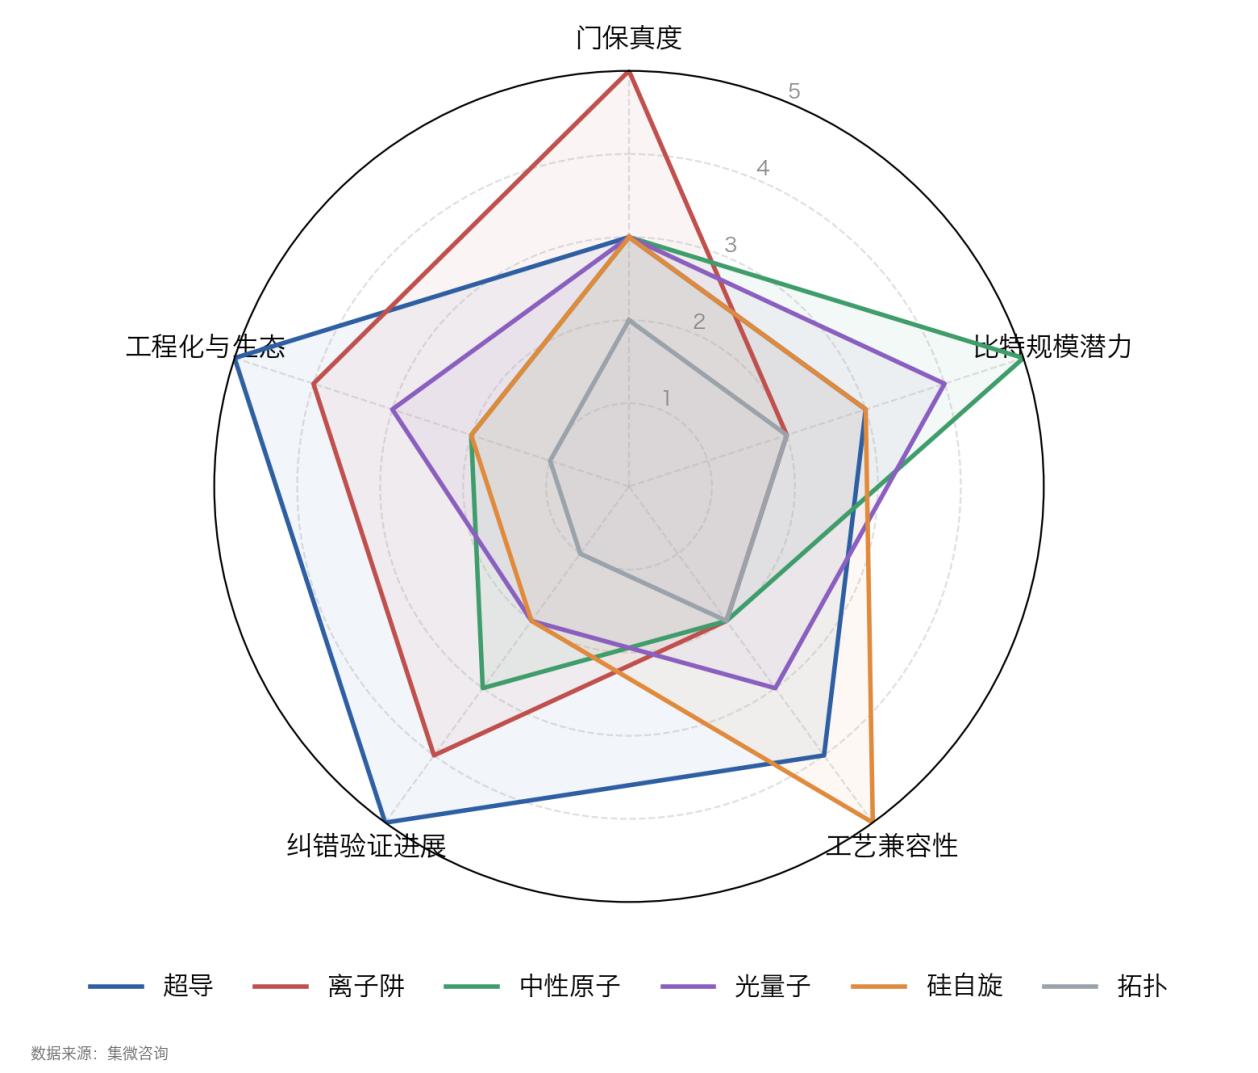
图2:量子芯片六条技术路线能力定性对比
政策竞速:中美欧英日投入全面加码,管制清单同步收紧
政策端形成罕见的全球共振。中国将量子科技纳入新质生产力布局,北京对国家重大攻关项目按1:1配套、最高3000万元,武汉单项支持最高4000万元,合肥已集聚量子产业链企业107家、年营收60亿元以上,综合实力居全球城市第二。美国能源部投入6.25亿美元续期五大国家量子研究中心,参议院全票通过再授权法案将国家量子计划延至2034年,商务部与9家量子企业签署合计20.13亿美元的《芯片与科学法案》投资意向;欧盟发布《量子欧洲战略》,英国计划投入至多20亿英镑,日本年度预算划拨1.05万亿日元支持下一代芯片与量子科技。
与投入并行的是管制收紧:美国商务部工业与安全局已将量子计算机及相关软件、4.5K以下低温CMOS集成电路、稀释制冷设备等物项纳入对华出口管制,叠加稀释制冷机厂商自2024年起实施的对华限制,低温核心设备与芯片的国际获取渠道明显收窄——客观上加速了国内替代进程。
市场空间:口径相差千倍,方向判断一致
《报告》对照了七类机构的预测口径,量级差异巨大但方向一致:QED-C统计2025年全球量子产业实际收入约19亿美元,MarketsandMarkets预计2030年达202亿美元;麦肯锡预计2035年量子技术整体市场为600亿至1000亿美元;光子盒宽口径预测2035年量子计算产业规模达6817亿美元,ICV预测8117亿美元,BCG估计2040年创造经济价值4500亿至8500亿美元。共同判断是:2025—2030年为工程化与早期商业化阶段,规模化增长依赖容错量子计算机落地。
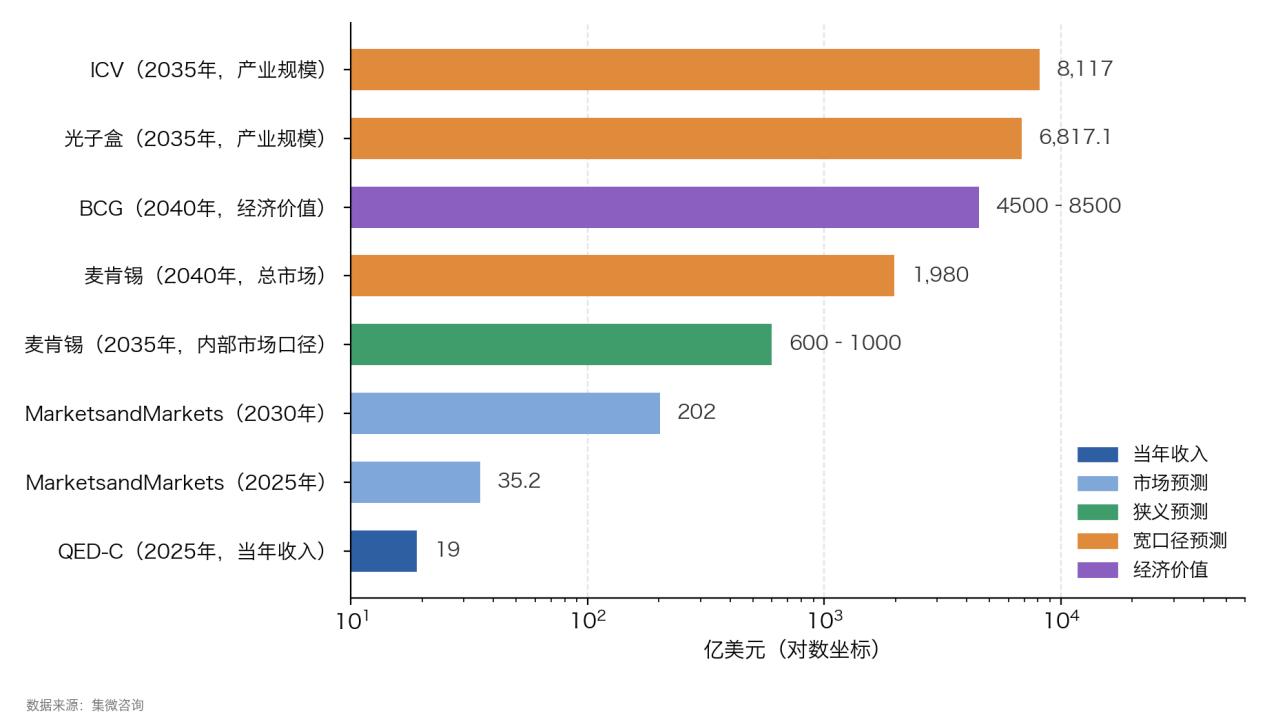
图3:量子产业规模主要机构数据对照(对数坐标)
资本市场先行引爆:2025年量子技术领域公开披露投资达126亿美元、约为2024年的6.3倍,其中约90%流向量子计算。标志性交易密集——PsiQuantum完成10亿美元E轮融资(投后估值约70亿美元)、Quantinuum IPO募资16.8亿美元(上市后市值约156亿美元)、IonQ以约11亿美元收购Oxford Ionics、D-Wave以约5.5亿美元收购Quantum Circuits Inc.,美国商务部20.13亿美元专项意向投资构成重要补充。
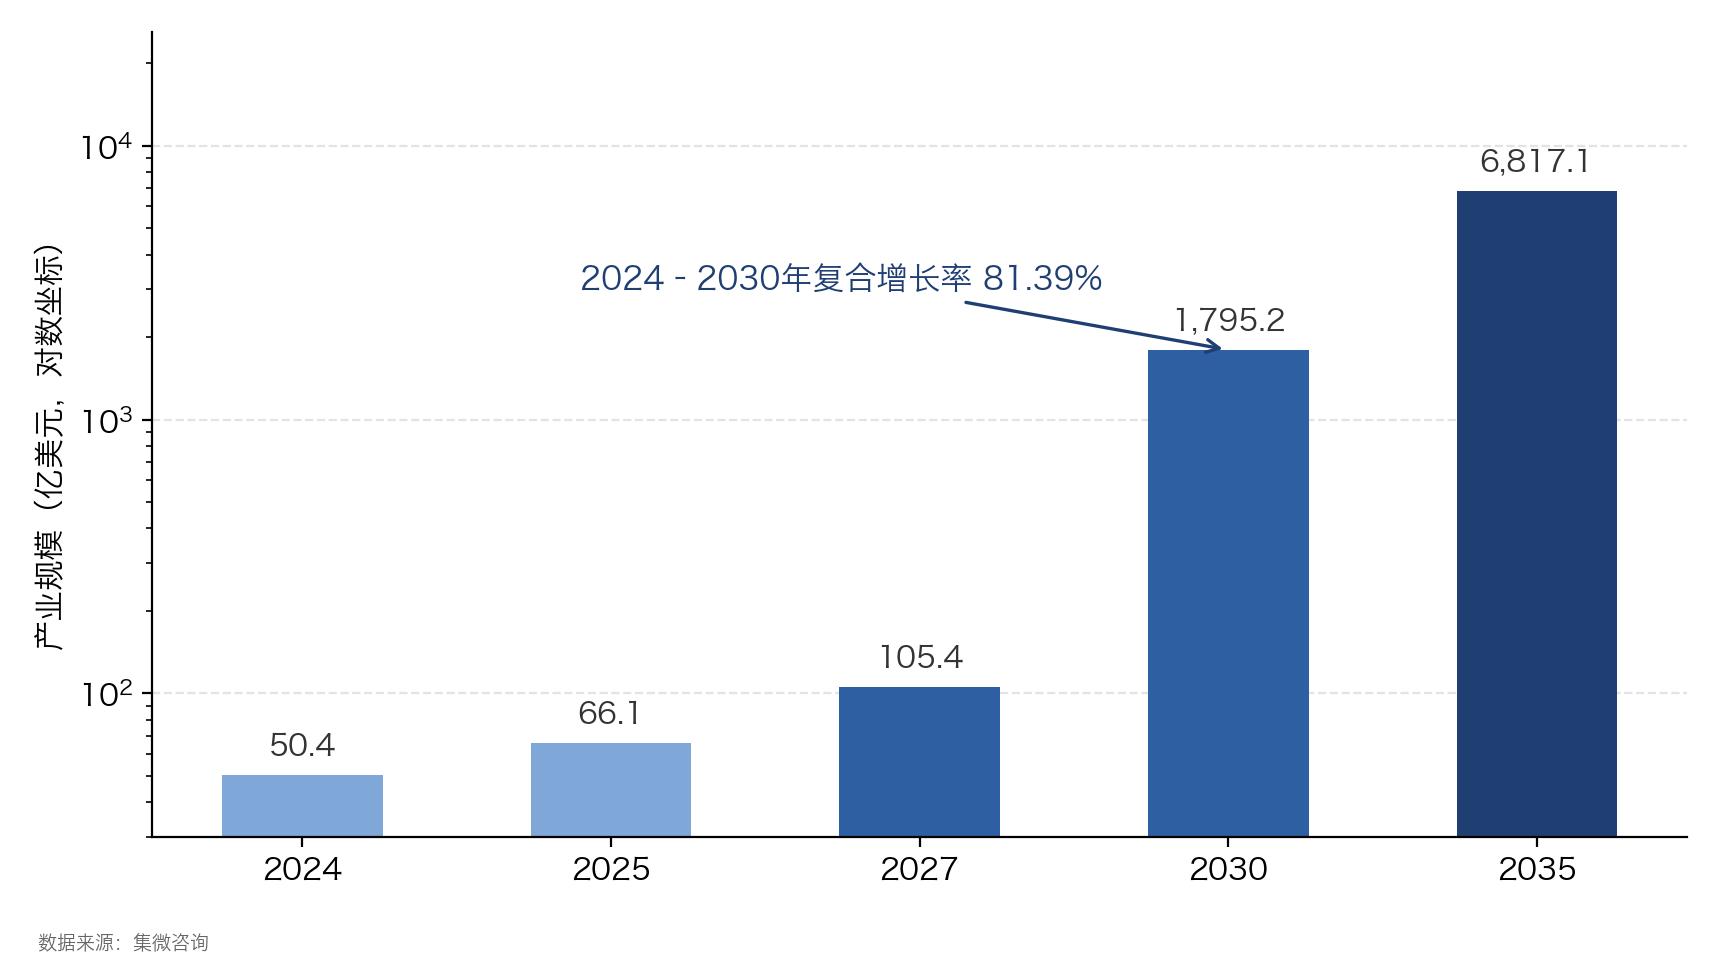
图4:光子盒口径全球量子计算产业规模预测
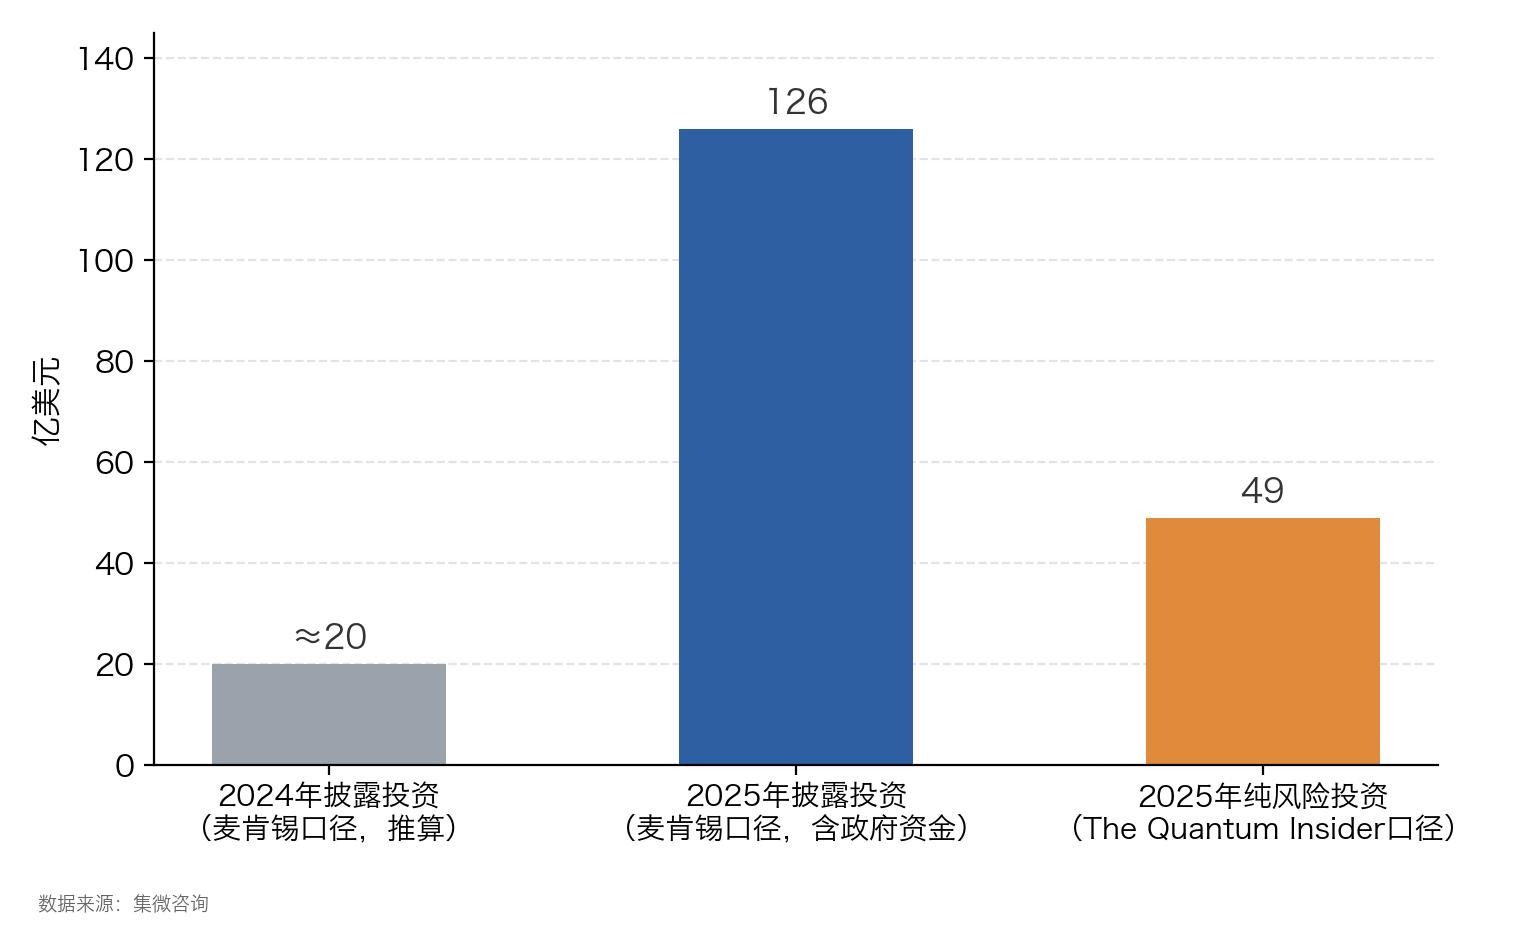
图5:全球量子技术领域披露投资对比(口径并列呈现)
产业链:整机国产化率达80%,短板依然清晰
与经典半导体产业链不同,量子芯片产业链上游专用性强、市场规模有限,难以完全依托成熟供应体系。《报告》显示,国内量子计算整机国产化率已达80%:稀释制冷机实现国产批量交付,国盾量子千比特级ez-Q F1500机型下线,中科量仪推出凌开一号;测控系统由国盾量子、普源精电商品化供应,核心FPGA采用复旦微电、安路科技产品;中国电科八所2022年即实现低温线缆国产替代,西部超导供应铌钛超导线材,微纳加工可由北方华创、中微公司等成熟装备支撑。
短板同样需要如实面对:低温CMOS测控芯片全球均处研发早期(该类芯片同时被纳入美国出口管制清单),部分高端光学器件、特种光纤与高端微纳加工设备依赖进口,量子纠错编译、算法库等软件生态仍处建设阶段。应用侧,金融风控(组合优化任务约百倍加速)、医药分子对接等场景已进入早期商用,云平台是当前最主要的交付形态。
目前,《2026年量子芯片行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。