当制程微缩逼近物理与成本极限,先进封装已从后道辅助环节跃升为延续摩尔定律的核心路径,材料创新由此成为半导体进步的新前沿。先进封装材料是面向2.5D/3D堆叠、扇出型封装、Chiplet异构集成、混合键合等新工艺的基础材料体系,封装基板、ABF积层膜、颗粒状塑封料、底部填充胶、临时键合材料、玻璃基板承担芯片间高密度互连、应力缓冲与散热管理,是异构集成时代决定芯片性能、良率与可靠性的关键使能环节。
市场正在快速兑现这一逻辑:据Yole,2025年全球先进封装市场规模约550亿美元,2031年将突破1200亿美元;据中国半导体行业协会,2026年全球封测市场规模预计达961亿美元,先进封装占比首次过半。中国大陆贡献全球约三成先进封装产能,但2.5D/3D高端环节国产化率不足一成——缺口与机会同样醒目。
近日,集微咨询(JW Insights)正式发布《2026年半导体先进封装材料行业研究报告》(以下简称《报告》)。《报告》以封装基板、塑封料、键合材料、玻璃基板等品类为经、以全球竞争格局与国产化进程为纬,系统梳理先进封装材料的供需态势、技术演进与投资机遇,为材料企业、封装厂商与投资机构提供决策参考。
以下是《报告》内容精选:
市场扩容:先进封装占比首次过半,中国大陆材料市场增速全球第一
AI算力是这轮扩容的总引擎。Yole预测全球先进封装市场规模将由2025年的约550亿美元增至2028年的785.5亿美元、2031年突破1200亿美元;其中AI加速器所用的2.5D/3D封装增长最快,直接带动高端ABF载板、颗粒状塑封料、底部填充胶与临时键合材料量价齐升。
中国大陆市场的结构性特征是“产能大、高端缺”:中国大陆先进封装有效产能约占全球三成,为本土材料提供了扩张的下游配套空间;据SEMI,2025年中国大陆半导体材料市场销售额156亿美元、增速全球最高。供需紧张仍在延续——台积电CoWoS产能2026年供需缺口约20%、先进封装报价酝酿上调一至两成,头部基板厂商产能已被长期合约与最高五成预付款锁定,AI基板材料短缺缓解后,扩产瓶颈正转向先进设备环节。
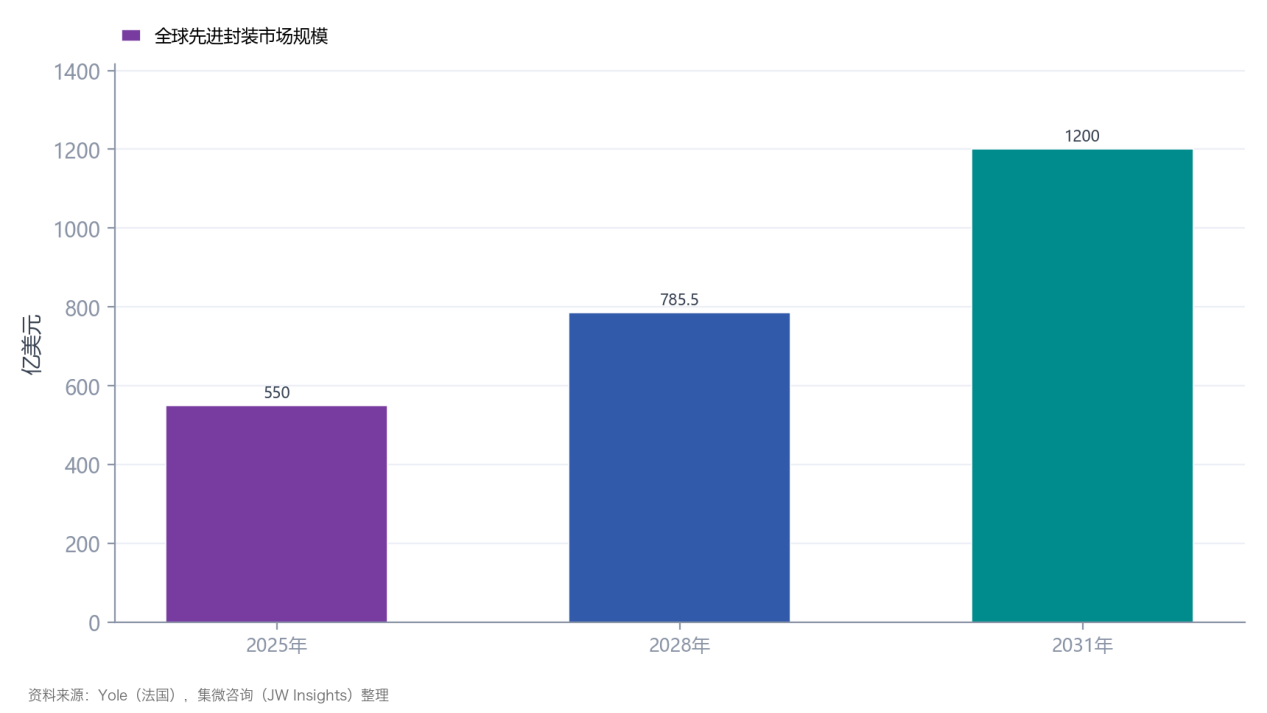
图1:全球先进封装市场规模及预测(亿美元)
竞争格局:日本主导高端供给,客户预付款重塑产业链权力结构
全球先进封装材料呈“日本主导、韩国和中国台湾强势于基板、中国大陆加速追赶”的格局:HBM封装关键材料几乎全部依赖日本企业——住友电木在塑封料领域全球份额约四成,味之素垄断ABF积层膜,日东纺主导T玻璃,Resonac与三菱瓦斯化学把持芯层材料;高端封装基板由揖斐电、新光电气、三星电机、欣兴电子、AT&S等供应,中国大陆产能约占一成半且集中于中低端。
更深刻的变化在产业链权力结构:英伟达已向揖斐电、三星电机、欣兴电子提供产能预付款,目标三年内将供应链基板产能提升至2.5倍;市场消息称特斯拉与英伟达拟共同投入3.7万亿韩元扩充三星电机载板产能。头部客户以预付款与长约“下场锁产能”,材料与基板环节成为先进封装产能释放的实际瓶颈。本土替代正由传统环节向高阶迁移:深南电路FCBGA基板规模化量产(上半年基板收入36.67亿元、同比增长110.76%),华海诚科颗粒状EMC切入先进算力封装,艾森股份正性PSPI拿下国产化首单。
产业链拆解:上游卡点突出,认证周期成扩产真正瓶颈
产业链上游是集中度最高、卡点最突出的环节:味之素的ABF膜供应节奏决定基板环节供给弹性,头部基板厂扩产计划均与味之素深度绑定;低CTE玻纤由日东纺主导,国内广源新材料、光远新材已凭自主专利向松下、Resonac供应T玻璃;联瑞新材拟投资10亿元在乐山建设高性能粉体项目、建成后年产3万吨球形无机粉体。头部客户已要求主要材料供应商将年供应能力提高五成左右——认证进度才是扩产的真正瓶颈。
中游制造的壁垒显著高于一般化工材料:颗粒状EMC、液态EMC等新品类需要重构配方与工艺体系,客户准入验证严苛、周期长,高端基板工厂投资强度大,新增有效产能较资本开支滞后释放,供需缺口在2027年前后仍难收敛。国产阵营的攻坚路径清晰:环氧塑封料国产化率已达三成左右,深南电路FC-BGA已具备26层及以下批量能力,芯爱科技完成近15亿元A2轮融资聚焦AI高端载板,本土AI芯片放量与长电、通富、华天的封测产能,共同构成国产材料的导入通道。
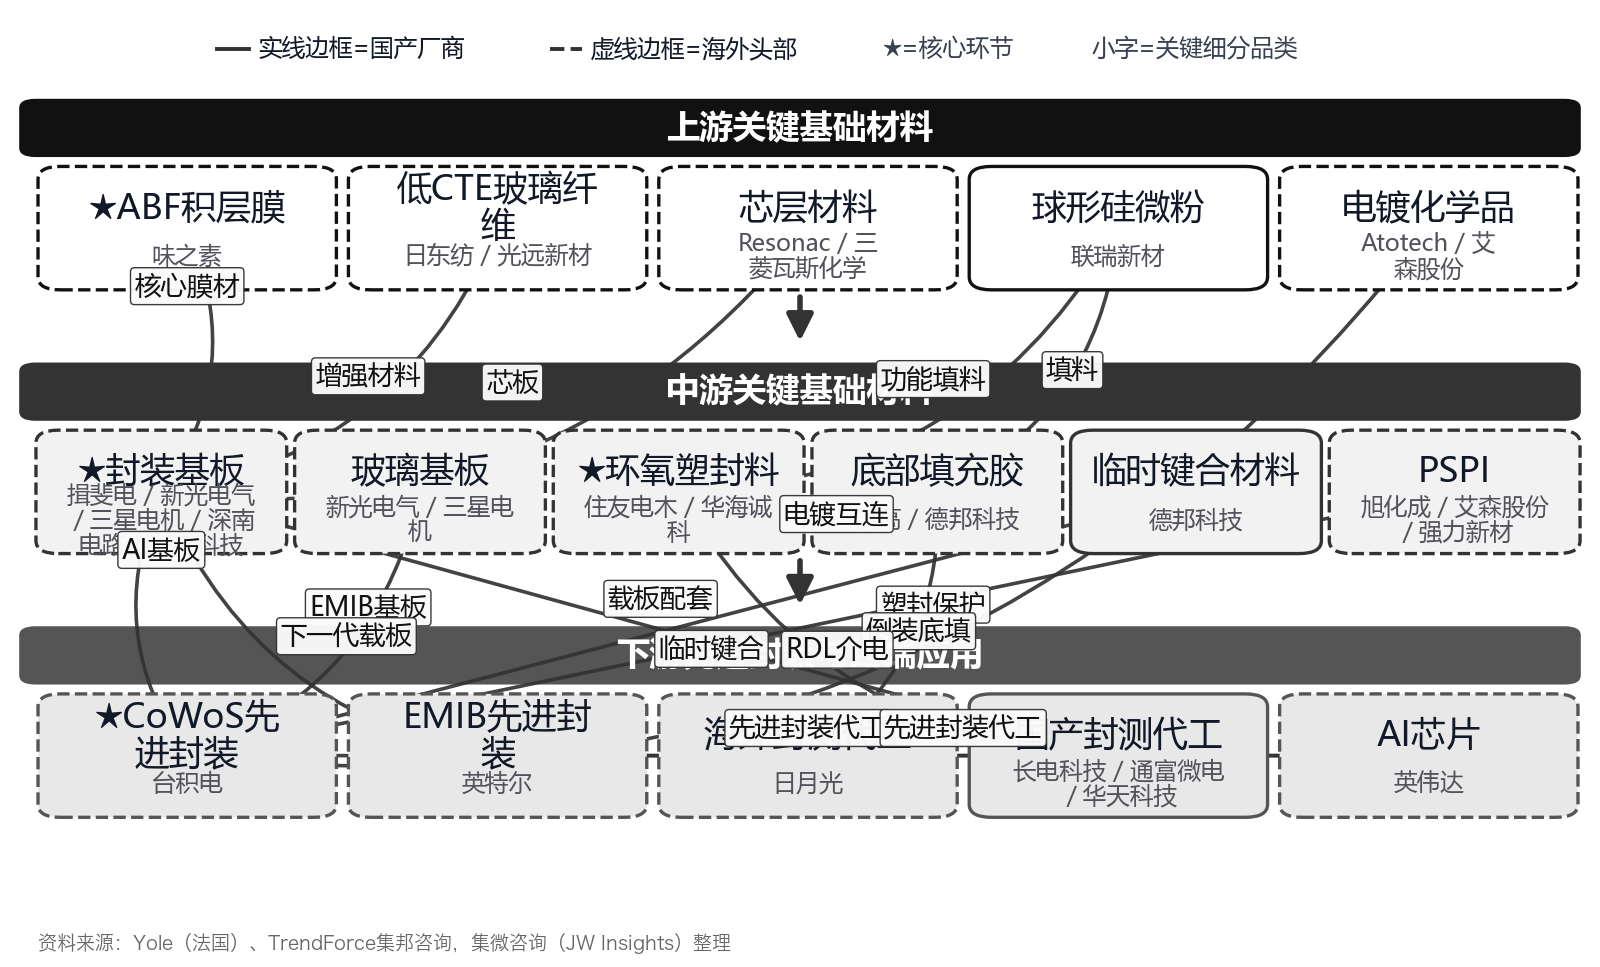
图2:半导体先进封装材料产业链图谱
技术演进:玻璃基板成下一个制高点,材料由配套转向定义能力边界
技术演进沿三条主线展开。其一,2.5D向3D与超大封装演进:AI封装面积逼近掩模极限,CoPoS、CoWoP等新形态预计2028年起出现,混合键合在逻辑与存储加速导入,共封装光学(CPO)走向放量。其二,玻璃基板进入产业化关键节点:新光电气已发布两侧合计22层的玻璃芯基板,三星电机目标2027年下半年交付玻璃芯材料、2028年成品量产,LG Innotek与DNP均瞄准2028年——Yole预计玻璃芯基板市场到2030年将增长十几倍,但当前规划产能已明显高于经认证的需求,可靠性认证将决定竞争格局。
其三,材料体系同步迭代:面板级封装推动模塑料与重布线材料从粉末转向薄膜形态,颗粒状EMC、液态EMC、低温固化PSPI等新品类需求快速上行,国产EMC已在低CTE、高导热(突破3W/m·K)等前沿领域实现规模化落地。先进封装材料正由配套角色转向定义封装能力边界的核心变量——这是本轮材料行情区别于以往周期的本质特征。
机遇与风险:从跟跑到并跑的窗口期,四大风险需警惕
《报告》判断本土参与者面临三大机遇:一是高端载板与关键材料的国产化攻坚,突破高端载板、键合材料已列为产业攻关重点,本土AI芯片放量提供历史性验证场景;二是新技术路径切换机会,玻璃基板、面板级封装、共封装光学尚处产业化前期,全球格局未固化,国内可依托TGV玻璃通孔、自主PSPI、高性能粉体布局并跑;三是资本与生态协同,华海诚科一季度营收同比增长165.58%,德邦科技、联瑞新材增速两至三成,雅克科技市值突破千亿元。
风险同样明确:AI资本开支周期波动可能引发利用率不足;ABF膜、低CTE玻纤等上游高度集中,供给扰动将直接约束中游出货;玻璃基板等技术路线尚处爬坡期,投入若与最终选择错配将面临沉没成本;2027—2028年全球新增产能集中释放后,部分品类供需或转向宽松。窗口期与不确定性并存,验证进度与量产稳定性将取代产能规模,成为下一阶段竞争的胜负手。
目前,《2026年半导体先进封装材料行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。