2026年上半年,十家信号链芯片上市公司合计营收114.17亿元、同比增长33.02%,圣邦股份、思瑞浦市值半年翻倍以上——在AI算力与新能源汽车双引擎驱动下,国产信号链芯片板块迎来业绩与估值的双重兑现期。
信号链芯片承担着各类信号的采集、传输与转换,是连接物理世界与数字系统的关键环节,广泛应用于通信、工业、汽车、医疗和消费电子等领域。据市调机构Frost&Sullivan数据,我国模拟芯片市场预计2029年将达到3046亿元,其中信号链芯片市场预计达1059亿元,2024年至2029年复合年增长率为7.2%;全球信号链芯片市场规模预计将从2024年的707亿元增至2029年的1112亿元,复合年增长率为9.1%。
近日,集微咨询(JW Insights)正式发布《2026H1全球半导体存储模组行业上市公司研究报告》(以下简称《报告》)。报告覆盖圣邦股份、纳芯微、思瑞浦、上海贝岭、艾为电子、芯海科技、力芯微、希荻微、帝奥微、晶华微10家上市公司,设行业概述、财务数据分析、关键发现、风险提示等章节,从营收、盈利、营运能力、研发投入、存货、市值六大维度呈现核心数据。
业绩盘点:营收增33%,头部规模效应凸显
2026年上半年,10家样本企业总收入约114.17亿元,同比上涨约33.02%;毛利总计43.76亿元,平均销售毛利率约38.33%,行业呈现“规模效应凸显、盈利分化加剧”的特征。圣邦股份以25.95亿元稳居营收首位,纳芯微以25.40亿元紧随其后,上海贝岭与思瑞浦均为16.06亿元并列第三。营收增速前三为思瑞浦(69.19%)、纳芯微(66.73%)、圣邦股份(42.70%)。盈利端,圣邦股份毛利率约51.83%、晶华微约49.53%、思瑞浦约49.00%领跑行业;净利润方面,圣邦股份上半年达4.22亿元,思瑞浦达3.08亿元,头部企业盈利韧性突出。
需求结构:AI算力与新能源汽车成为核心增长引擎
报告指出,行业正从单一信号链芯片向集成式信号链SoC演进,精密信号链加速向深度集成、极致精度与前端智能进化。多家海外大厂财报显示,当前下游景气度排序为数据中心(含服务器、光模块等)、航空航天与国防、工业、汽车、消费电子,AI算力基础设施建设带动服务器及高速光模块配套模拟IC需求强劲;新能源汽车对模拟芯片的需求量达传统燃油车的2至3倍,成为核心增长引擎。
资本市场:龙头市值半年翻倍,与国际巨头差距加速收窄
2026年上半年,模拟芯片板块资本市场表现活跃:帝奥微区间涨幅达134.55%,思瑞浦、圣邦股份分别上涨127.73%、109.03%,圣邦股份市值升至950.69亿元。报告测算,国内龙头与国际巨头的市值差距已从约1/30收窄至1/15至1/20。但在产品广度上,TI拥有超8万款器件、ADI超7.5万型号,国内企业正高端多点突破:思瑞浦推出32通道14位DAC,纳芯微发布车规级传感器,成都华微128GSPS ADC填补国内空白。
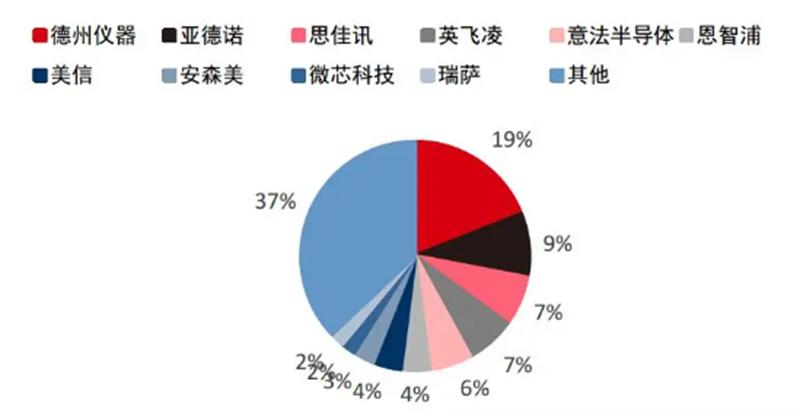
图1 全球模拟芯片市场竞争格局(资料来源:集微咨询(JW Insights))
国产替代:高端ADC、DAC国产化率不足20%,窗口期约3年
分应用领域看,国产化率在消费电子领域已达40%-50%,通信、工业领域分别为20%-25%和10%-15%,技术壁垒最高的汽车领域仅约5%;高端ADC、DAC国产化率不足20%,报告提示替代窗口期约3年。企业层面,圣邦股份已有逾500款通过AEC-Q100认证的车规产品量产交付,芯海科技成为国内唯一通过英特尔和AMD双认证的EC芯片厂商,力芯微进入SK海力士、谷歌等供应体系,头部企业正加速向车规与高端市场纵深布局。
《2026H1中国信号链芯片行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。