FR-4覆铜板标准板含税均价从约110元/张涨至240元/张以上,突破2021年约230元/张的历史高点。在AI算力、汽车电子升级与上游涨价三重共振下,覆铜板已全面进入量价齐升的景气周期,正从传统“周期品”被重新定位为“AI算力基础设施”核心赛道。
覆铜板(CCL)是制作印制电路板(PCB)的核心基材,据中商产业研究院数据,其占PCB总成本的27.31%,直接决定信号传输速度、能量损失与特性阻抗。2025年中国CCL市场规模约628.7亿元(同比+5.1%),产量占全球约73.5%;2026年总产值预计达672.4亿元(同比+6.9%),高性能CCL占比将突破55%。
近期,集微咨询(JW Insights)正式发布《2026年覆铜板(CCL)行业研究报告》(简称《报告》),《报告》涵盖行业概述、产业链分析、代表企业与未来展望,详细阐述了高速材料代际升级、涨价与供需、竞争格局及国产化路径。
以下是《报告》内容精选:
规模跃升:2026年全球CCL市场剑指242亿美元
据Prismark预测,2026年全球覆铜板市场规模约242亿美元,同比上升29.4%,其中高速覆铜板约95亿美元(同比+52.6%)、封装基板用覆铜板约15亿美元(同比+33.7%);摩根士丹利预计全球市场将从2025年的约190亿美元增至2030年的约470亿美元,扩容引擎正切换为AI算力。
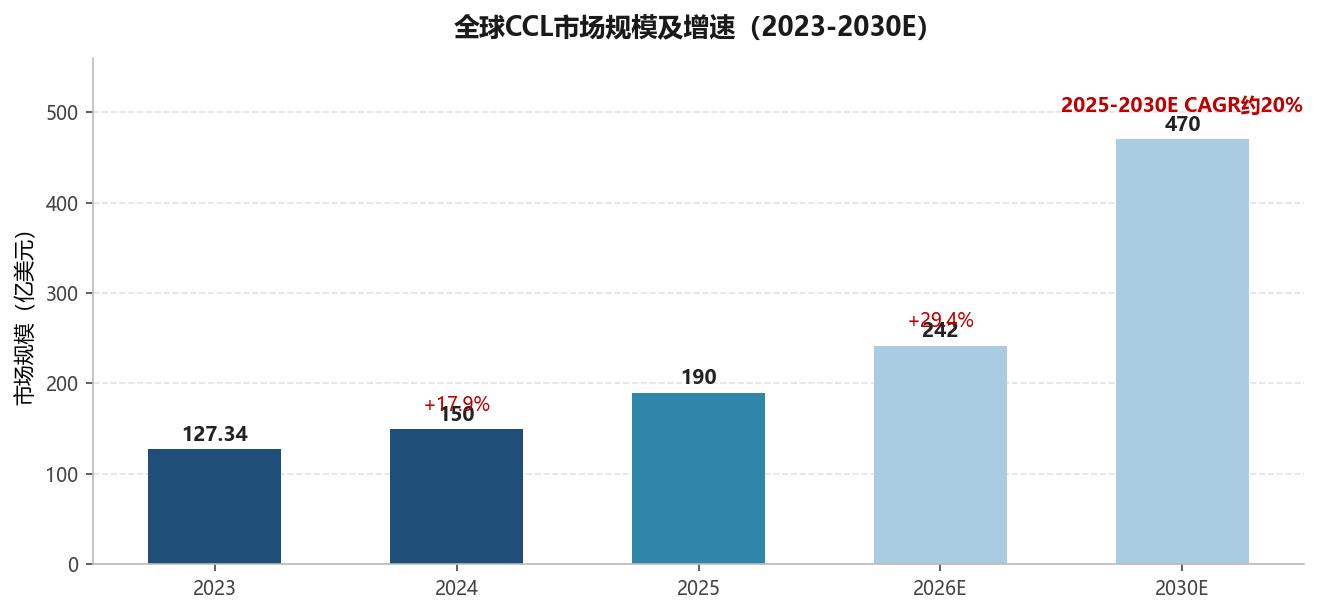
图1 全球CCL市场规模及增速(2023-2030E)(资料来源:Prismark、摩根士丹利,集微咨询)
AI增量:需求中枢从40亿美元奔向300亿美元
摩根士丹利预计,全球AI/数据中心CCL需求将从2025年的约40亿美元增至2030年的约300亿美元(CAGR约47%),贡献行业约90%的净增长。量价齐升:AI服务器PCB层数普遍16-24层、Rubin旗舰机型最高78层,单台AI服务器PCB价值量约1.95万元,为普通服务器8倍;高阶CCL价值量为传统的5-7倍,M7-M9单张价格约为普通FR-4的10倍。
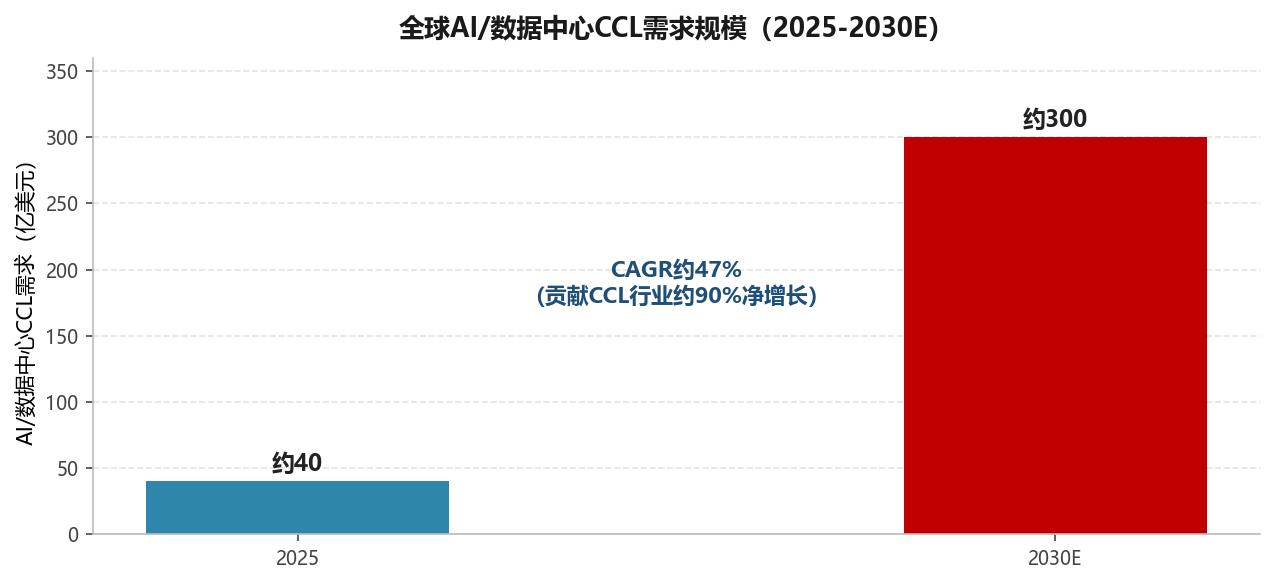
图2 全球AI/数据中心CCL需求规模(2025-2030E)(资料来源:摩根士丹利,集微咨询)
涨价周期:建滔七轮调价,击穿2021年历史高点
本轮涨价始于2025年四季度、2026年全面加速:Resonac与三菱瓦斯化学先后提价30%,台燿部分产品涨幅20%-40%,建滔积层板年内七轮调价、累计涨幅超50%。据DIGITIMES报道,高端CCL交期拉长至4-6个月、库存降至近五年最低,供需紧张预计至少持续至2027年底;招商证券预计2026年涨价幅度将超2025年。
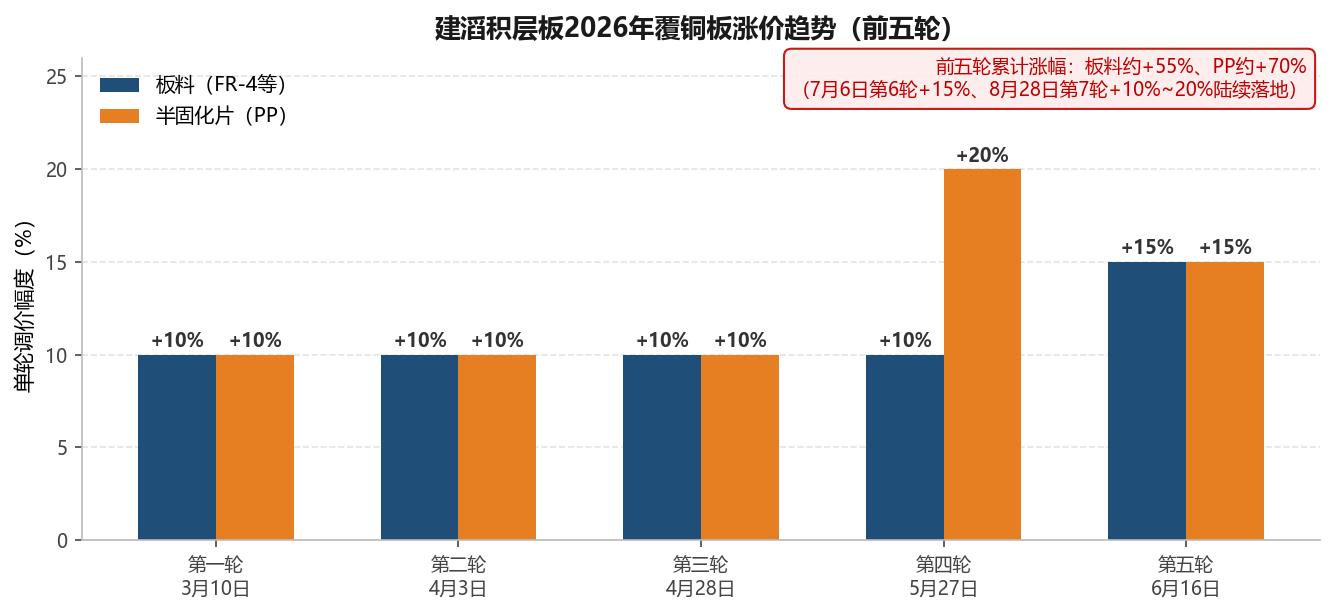
图3 建滔积层板2026年涨价趋势(前五轮)(资料来源:国金证券,集微咨询)
上游卡位:电子布与高端铜箔构成供给天花板
三大主材合计占CCL成本约85%-90%,瓶颈集中于上游:2026年6月电子玻纤布行业月缺口超1000万米、五家主流CCL厂合计超4000万米;据高盛测算,高端铜箔(HVLP3及以上)2026-2028年供应缺口分别达28%、39%和38%。代际演进上,M8已成AI领域主流板材,M9随英伟达Rubin平台于2026年下半年量产导入,M10测试已经启动。
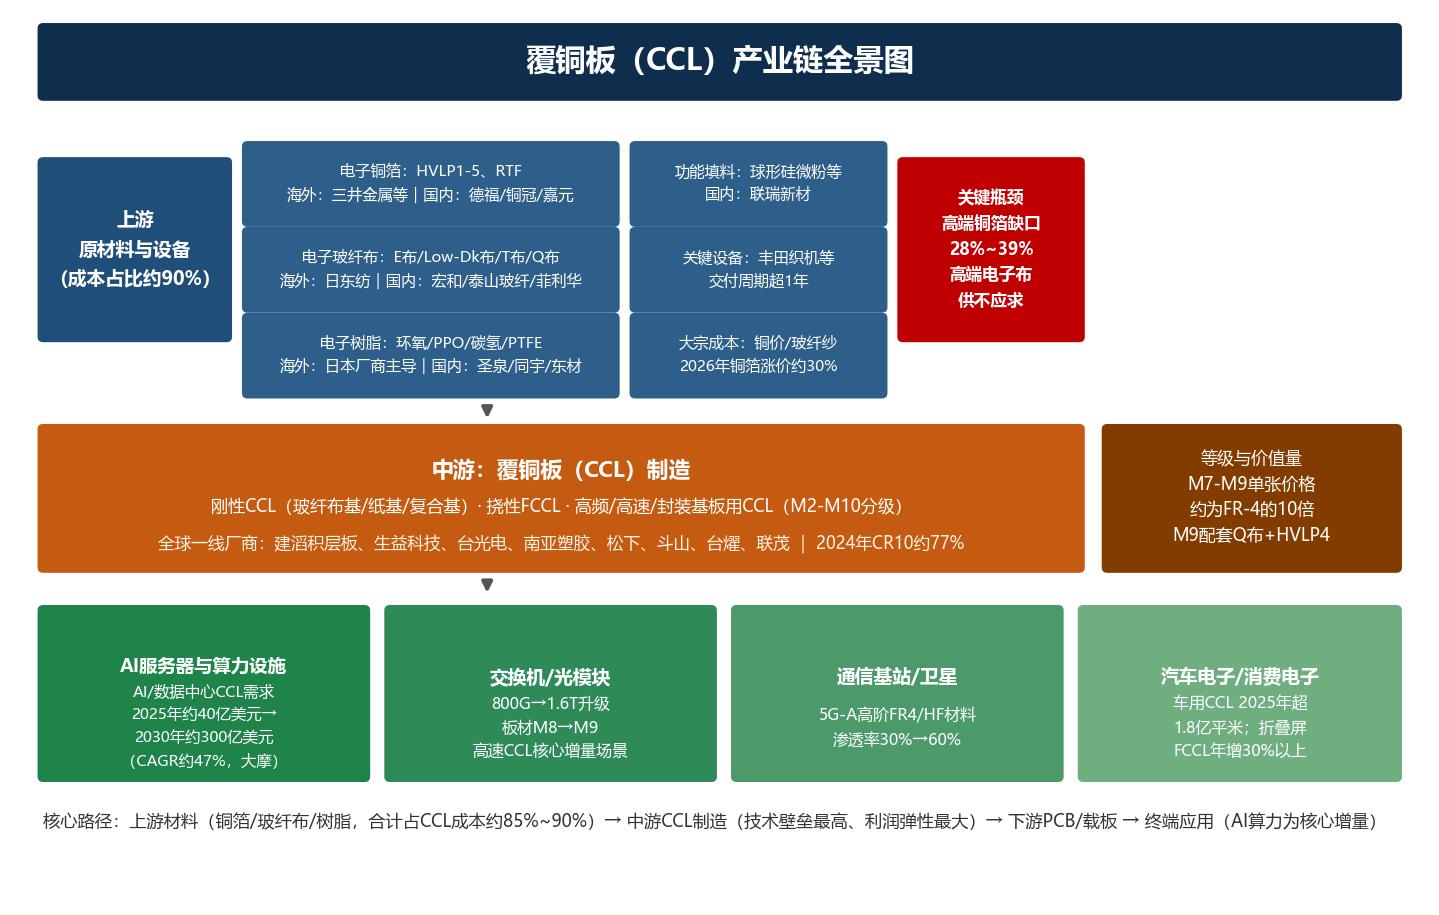
图4 CCL产业链全景图(资料来源:台光电官网,集微咨询整理绘制)
国产替代:高端占比剑指30%
据中国银河证券,2024年中国CCL产能占全球约73.3%,但国产CCL市占率约20%、特种板仅约8.3%;据IIM报告,国产高端CCL全球占比有望从约10%提升至2026年的30%左右。生益科技2025年12月通过英伟达M9认证,成获证厂商;台光电2025年按营收登顶全球第一大CCL供应商,生益科技以约13.7%的刚性覆铜板销售额市占率位居全球第二。
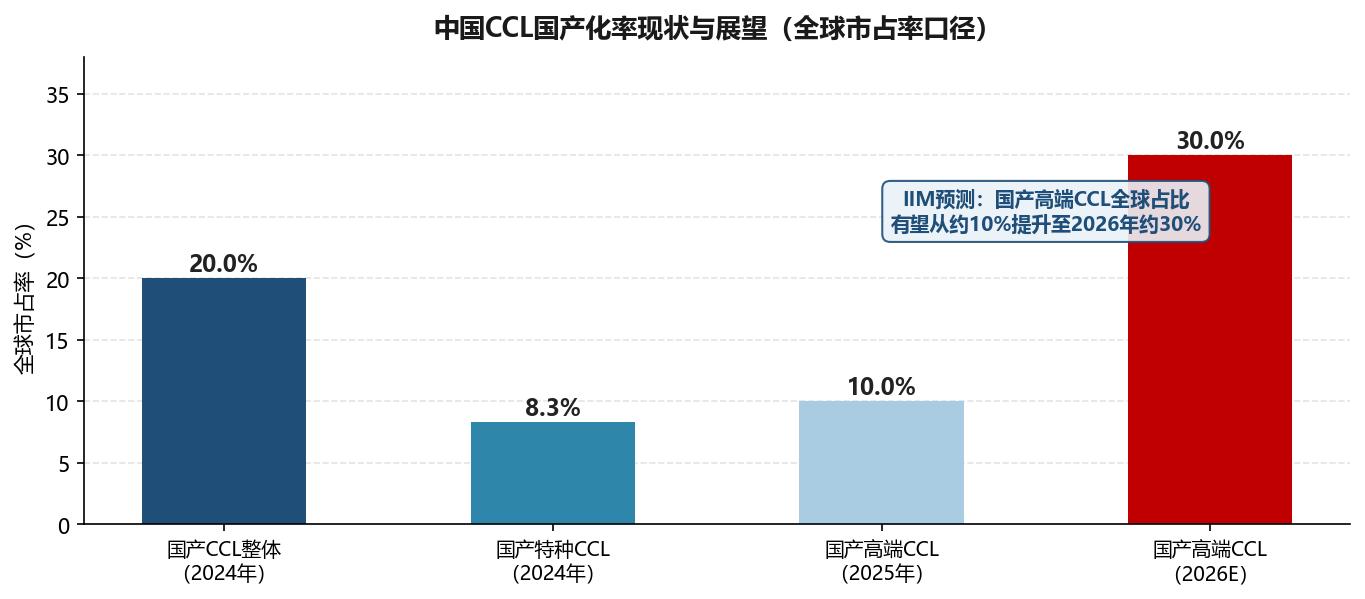
图5 中国CCL国产化率现状与展望(资料来源:中国银河证券、IIM,集微咨询)
政策与展望:2026年9月,工信部与国家发展改革委联合印发《电子信息制造业发展“十五五”规划》,将高频高速覆铜板、低轮廓铜箔、高性能电子纱/布列入重点发展方向。《报告》研判,行业将呈现“高端紧平衡、低端出清”格局,产能向“中国+东南亚双中心”演进,头部厂商盈利弹性有望释放。
目前,《2026年覆铜板(CCL)行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。