一、导语·事件快讯
2026 年 10 月 13 日,阿里千问正式发布三款 Personal Agent 硬件新品——AI 眼镜 N1、AI 眼镜 N1 Pro,以及与 Bose 联合推出的 AI 耳夹式耳机,并于当日在淘宝、天猫、京东、抖音等电商平台现货开售。从产品定位看,N1 系列搭载 5000 万像素影像系统,支持全天候环境感知、翻译、会议纪要和语音办事;N1 Pro 在 N1 基础上新增体征实时监测、眼动交互和虹膜核身;AI 耳夹式耳机由千问与 Bose 共同打造,支持多语言实时翻译、AI 实时听记与任务交办。此次发布并非突然袭击:9 月 22 日云栖大会上,新一代全系列千问 AI 硬件已首次集中亮相并开启线上预约,10 月 13 日如期现货发售。在中国智能眼镜市场增速领跑全球、"百镜大战"进入生态较量的当口,阿里一次性补齐"视觉穿戴+听觉交互"两条入口线,是今年国内 AI 硬件领域最具分量的发布之一。
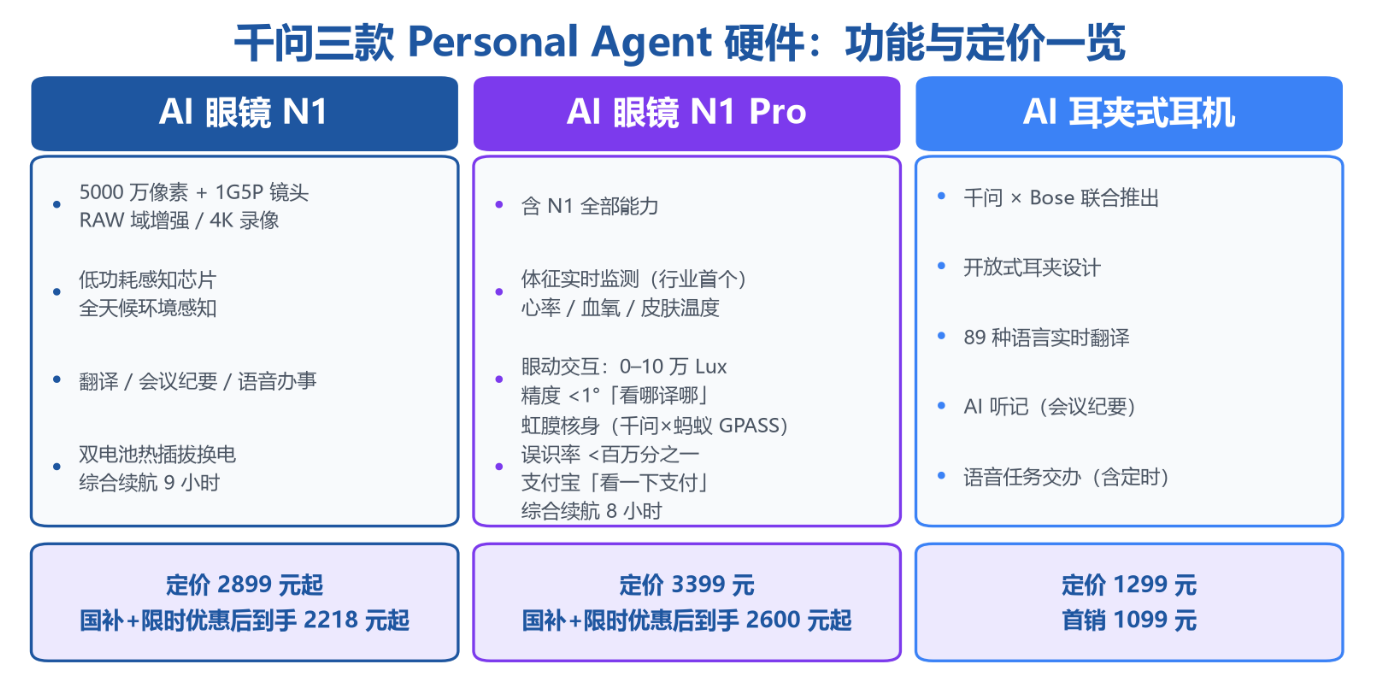
图1 千问三款 Personal Agent 硬件功能与定价一览
二、产品与功能深拆:影像、感知、体征、眼动与虹膜核身
2.1 N1:5000 万像素影像与全天候环境感知
N1 系列的核心卖点是影像与感知。硬件上,N1 搭载 5000 万像素旗舰影像系统与 1G5P 镜头,配合千问超感影像引擎实现全场景 RAW 域增强;支持 4K 超清录像、多重防抖、智能构图成片及实况照片。感知层面,N1 搭载行业首发的低功耗感知芯片与自研端侧视觉理解模型,可实现全天候环境感知——典型场景如抵达车站时主动提示检票口与发车时间。算力架构上,N1 系列采用三芯异构算力平台,以在功耗、算力与常驻感知之间取得平衡。
软件能力方面,N1 支持翻译、会议纪要与"语音办事",即用户通过语音直接向 Agent 下达任务指令,由千问 App 侧的办事能力承接完成,形成"眼镜感知—Agent 执行"的闭环。
2.2 N1 Pro:体征监测、眼动交互与虹膜核身三重升级
N1 Pro 是 N1 的技术旗舰版:体征实时监测为行业首个,眼动追踪与虹膜识别为千问在 AI 眼镜行业的创新技术。
其一,体征实时监测。N1 Pro 可监测心率、血氧、皮肤温度等指标,并通过 AI 洞察报告把原始数据转化为易懂解读——例如骑行时依据心率提醒用户调整呼吸节奏,日常记录用眼情况。
其二,高精度眼动交互。N1 Pro 搭载高精度眼动追踪系统,在 0–10 万 Lux 的全场景光照环境下识别精度小于 1°,可根据视线锁定连续多行文字中的具体词汇,实现外文菜单"看哪译哪"式的精准交互。
其三,虹膜核身与支付闭环。虹膜核身能力由千问与蚂蚁集团 GPASS 共同研发,核身误识率低于百万分之一(<0.0001%);在此之上支持支付宝"看一下支付":用户发起支付后,看向商家收款码、确认信息并点头,核验通过即完成付款,把"免密支付"进一步简化为"眼神确认"。
从产品分工看,标准版 N1 保留影像、主动感知、换电等核心能力,聚焦影像与全天候环境感知、面向大众用户;N1 Pro 则面向前沿技术体验用户,叠加眼动、虹膜核身与健康监测模块。
2.3 续航与换电:双电池热插拔
续航是智能眼镜的普遍短板,N1 系列给出"换电"解法:采用双电池可换电设计,镜腿电池支持热插拔更换。综合续航方面,N1 为 9 小时,N1 Pro 为 8 小时。换电设计的意义在于将"充电等待"转化为"秒级补能",配合全天候环境感知这一常驻功能,是续航与体验之间的工程折中。
2.4 AI 耳夹式耳机:Bose 联合打造,89 种语言实时翻译
AI 耳夹式耳机由千问与 Bose 联合推出,采用开放式耳夹设计,主打听觉入口。核心能力包括:89 种语言实时翻译、多语言实时转写、AI 听记(自动生成会议纪要)以及语音任务交办——包括定时交办任务。与 N1 眼镜组合后,用户可以在"看"与"听"两条通道上分别接入同一个 Personal Agent,这构成了千问硬件矩阵的基本骨架。
三、价格、渠道与开售:国补加持下的"越级"到手价
定价方面,N1 标准套装定价 2899 元起,N1 Pro 标准套装定价 3399 元,AI 耳夹式耳机定价 1299 元、首销价 1099 元。
政策背景是关键变量:2026 年,智能眼镜首次被纳入国家消费补贴(数码产品购新补贴)目录,补贴标准为产品销售价格的 15%。叠加国补及限时优惠后,N1 标准套装到手价 2218 元起,N1 Pro 标准套装到手价 2600 元起,AI 耳夹式耳机到手价 1099 元起。
渠道方面,三款新品于淘宝、天猫、京东、抖音等电商平台现货开售,10 月 13 日发布当日即可购买。从 9 月 22 日云栖大会首秀、开启线上预约,到 10 月 13 日现货发售,千问此次新品从亮相到开售仅间隔三周,节奏明显快于行业常见的"发布会—预约—数月后发货"模式。
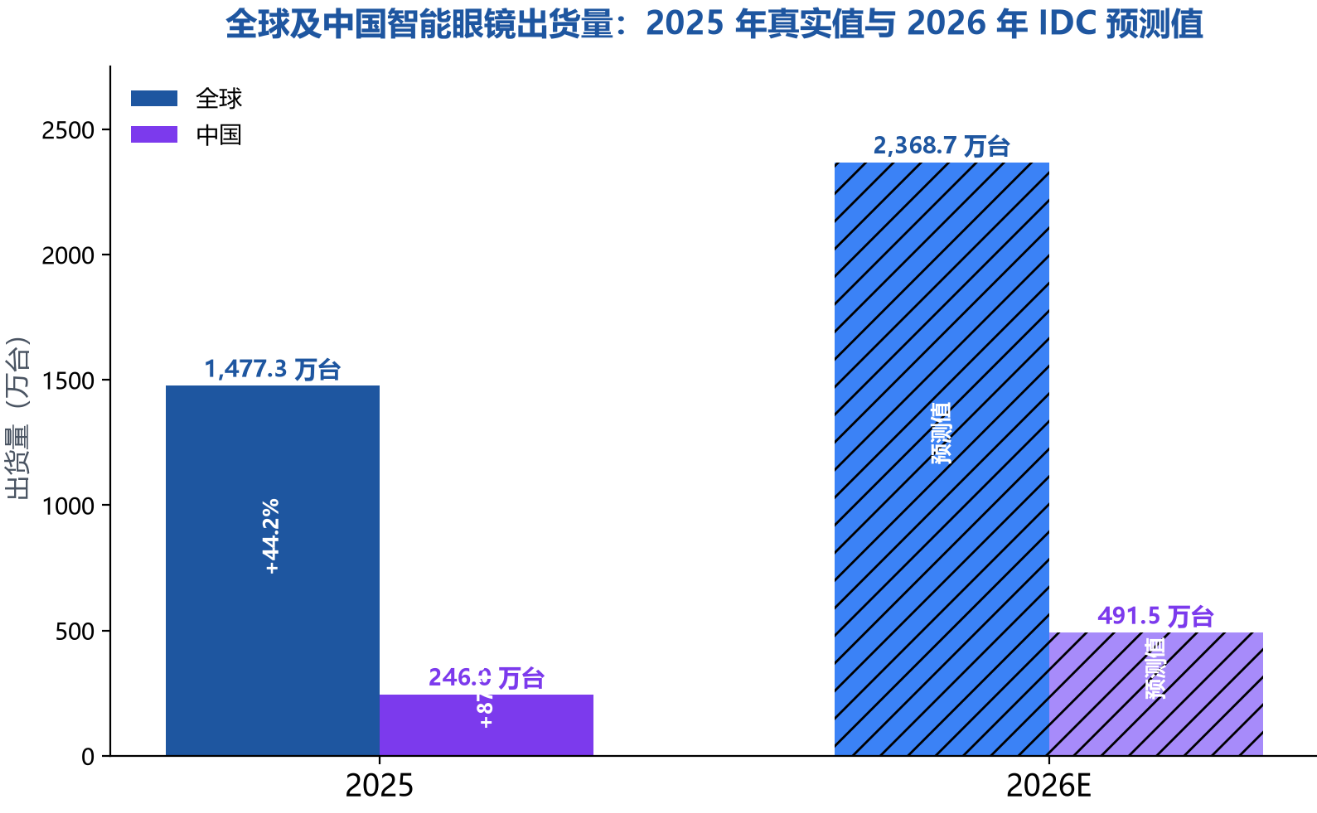
图2 全球及中国智能眼镜出货量
四、行业背景与竞争格局:"百镜大战"从参数走向生态
4.1 市场规模:高增长通道确认
IDC 数据显示,2025 年全球智能眼镜出货 1477.3 万台,同比增长 44.2%;中国市场出货 246.0 万台,同比增长 87.1%,增速约为全球两倍。IDC 预测,2026 年全球智能眼镜出货将突破 2368.7 万台,其中中国市场将突破 491.5 万台、占全球两成以上。
最新季度动能同样强劲:2026 年第一季度全球智能眼镜出货 356.6 万台,同比增长 130.1%;Counterpoint 数据显示 2026 年第二季度全球智能眼镜出货同比再增 215%、环比增 30%。
市场规模维度,艾媒咨询数据显示,2025 年全球智能眼镜市场规模为 125.8 亿美元(同比增长 110.72%);预计 2026 年达 308.5 亿美元,2029 年达 1387.3 亿美元。
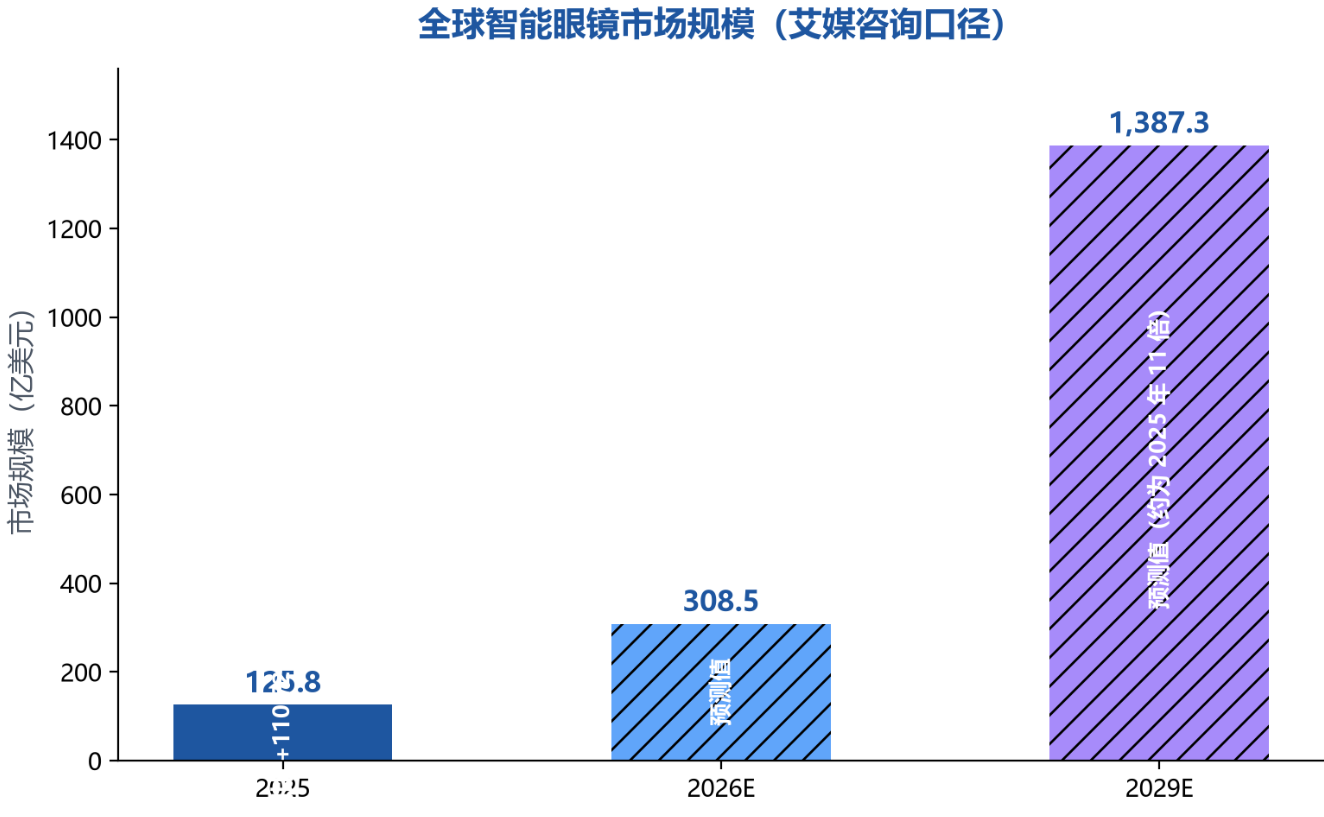
图4 全球智能眼镜市场规模
4.2 竞争格局:Meta 一家独大,中国阵营快速起量
Omdia 数据显示,2025 年全球 AI 眼镜出货 870 万副,同比增长 322%;其中 Meta 出货 740 万副、份额高达 85.2%,Rokid 以 3.9% 位居第二,小米以 3.5% 位列第三。中国市场则是另一幅图景:2025 年中国 AI 眼镜出货约 95 万台(同比增长 3545%),品牌份额上小米以 31.9% 居首、Rokid 28.5% 次之、阿里巴巴约 16.0% 排名第三。换言之,Meta 在全球无屏 AI 眼镜市场一家独大,但在中国市场,本土厂商已占据绝对主导。
细分结构上,Counterpoint 数据显示,2026 年上半年全球 AI 眼镜出货同比增长 263%,其中无显示屏 AI 眼镜占比达 96%;在基数尚小但增速最快的 AR&AI 眼镜细分(同比 +449%)中,Rokid 以 41% 的份额居首、Meta 为 37%。
国内零售端,洛图科技(RUNTO)数据显示,2026 年上半年中国智能眼镜全渠道销量 90.9 万台,同比增长 85.5%,销售额 18.8 亿元,同比增长 98.7%;线上销量前四品牌为雷鸟、Rokid、千问、华为,前四合计份额约五成且趋于分散。值得注意的是,凭借此前的 AI 眼镜产品,千问已跻身中国线上销量前四,此次 N1 系列上市,有望进一步强化其位次。
对照海外,Meta 于 9 月的 Connect 2026 大会上发布首款无摄像头音频眼镜 Ray-Ban Meta Audio,起售价 349 美元,重约 43 克,支持 20 种语言实时翻译,10 月 13 日发货。千问 N1 与 Bose 联名耳机选择的"眼镜+耳机"组合,与 Meta 的产品路线形成直接呼应,但千问在眼动、虹膜支付、体征监测等交互与健康维度上走得更为激进。
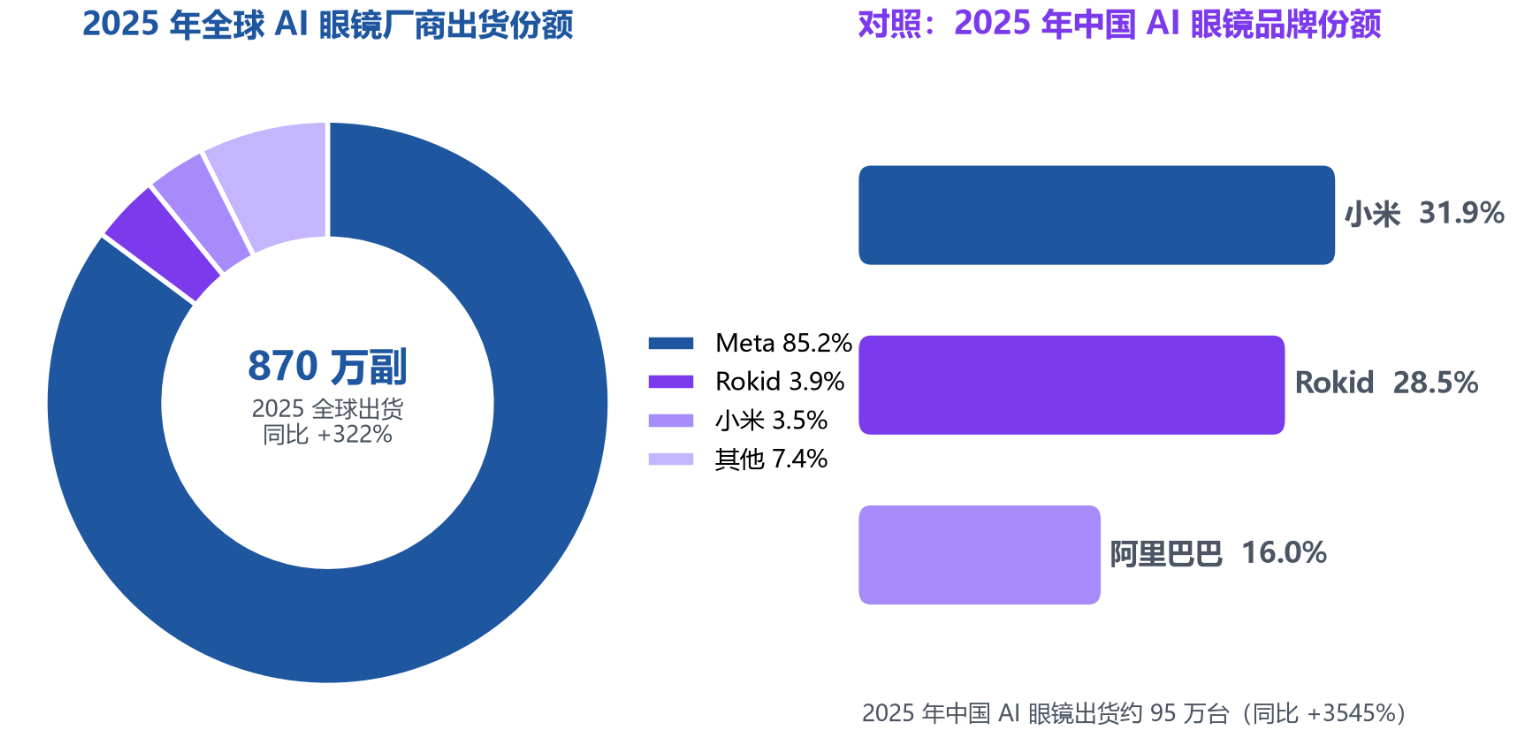
图3 Omdia 2025 年全球 AI 眼镜厂商出货份额与中国市场对照
综合来看,行业已进入"百镜大战"阶段:全球市场 Meta 份额过八成,中国市场则由小米、Rokid、阿里、雷鸟、华为等多强混战,格局远未固化;艾媒咨询与业内专家均判断,竞争的关键正从单点硬件参数转向"大模型+服务生态+硬件工程"的综合较量。
五、战略意义与趋势展望:Personal Agent 从 App 延伸至可穿戴
5.1 从"办事 App"到"随身 Agent"
千问事业部的战略意图在此次发布中表述得非常清晰。阿里巴巴集团千问事业部副总裁宋刚表示:"AI 穿戴是千问在物理世界的延伸,也是 Personal Agent 的重要组成部分";千问方面表示,其目标是"成为每个人的 Personal Agent"——千问 App 让 Agent 具备日常服务和复杂任务的办事能力,而 AI 硬件让 Agent 进入真实世界、具备主动服务能力。
从架构上看,千问正在构建以个人为中心的多终端 Context:眼镜承担视觉与环境感知入口,耳机承担听觉与语音交互入口,Qwen Book 智能体电脑承担桌面办公入口,三者与千问 App 共同构成完整的硬件矩阵。穿戴硬件在用户授权下通过第一视角感知与语音交互构建个人 Context,推动 AI 从"等待指令"走向"主动服务"。
5.2 生态基础:1.67 亿月活的入口迁移
硬件入口的价值取决于背后 Agent 的用户基数。QuestMobile 数据显示,2026 年 6 月,豆包 App 月活跃用户约 3.82 亿,千问约 1.67 亿,DeepSeek 约 1.3 亿。千问在月活规模上仍落后于豆包,但千问的独特之处在于阿里电商与本地生活服务生态的承接能力——眼镜与耳机本质上是把 Agent 的"手和眼"延伸到线下场景,这一差异化是纯对话型助手难以复制的。
行业观察者指出,千问硬件竞争是"大模型+服务生态+硬件工程"的综合较量,核心是把阿里电商、本地生活服务生态与千问大模型绑定,使眼镜、耳机成为承接 AI 服务的随身入口;同时行业仍面临佩戴舒适度、续航、数据隐私等共性难题,主动服务如何做到"适时适当"是全行业课题。
5.3 展望:智能体竞争从模型迁移到入口
此次三款新品现货开售,标志着国内大模型厂商的竞争重心正加速从"模型能力"向"服务入口"迁移:模型层比拼参数与推理成本,入口层比拼的是谁能在用户起床、通勤、开会、消费的真实动线上持续在场。IDC 预测 2026 年全球智能眼镜出货将突破 2368.7 万台、中国突破 491.5 万台(预测值),在首次纳入国补的政策红利下,中国市场的渗透速度有望进一步领先。对阿里而言,N1 系列与 Bose 联名耳机既是"百镜大战"中的产品卡位,更是把千问 Personal Agent 送入用户物理世界的第一步;这一步能否走通,将取决于全天候感知、虹膜支付等新交互能否沉淀为真实高频的用户习惯。