在芯片制造动辄上千道的工序里,去胶是曝光、刻蚀、离子注入之后必然要重复的一步:光刻胶完成图形转移的使命后必须被彻底清除,否则残留物将直接拖垮后续薄膜沉积与热处理的良率。这道工序低调,却贯穿前道与后道、逻辑与存储、封装与功率——去胶设备因此成为晶圆产线上不可缺席的关键装备。
很长一段时间里,这个市场由泛林集团、东京电子、SCREEN等海外巨头牢牢掌控。但局面正在改变:国内28nm及以上成熟制程产线,干法去胶设备新增装机台数的国产化率已超过80%,成为国产替代最成功的半导体设备赛道之一;屹唐股份以33.7%的全球市占率位居干法去胶第二,仅次于泛林的40%。一个细分市场正在上演从跟跑到并跑的历史性跨越。
近日,集微咨询(JW Insights)正式发布《2026年半导体去胶设备行业研究报告》(以下简称《报告》)。《报告》从产品定义与工艺原理切入,对干法与湿法两条技术路线、全球与中国两大市场、海外与国产两大阵营进行系统对比,并对屹唐股份等标杆企业的跨越式路径作出深度复盘,为设备厂商、晶圆厂与投资机构提供决策参考。
以下是《报告》核心内容:
两条技术路线:干法主导先进制程,湿法承担辅助角色
去胶工艺存在干法与湿法两条主流路线。干法去胶利用等离子体氧自由基将光刻胶氧化分解为挥发性小分子,无液体废料、环境友好,尤其采用远程/下游等离子源时可实现近零离子轰击损伤,是FinFET/GAA先进制程的首选方案;湿法去胶以NMP、SPM等化学溶剂溶解光刻胶,厚胶去除效率高,但存在图形倒塌风险,通常作为辅助手段与干法搭配。
市场结构印证了这一趋势:在全球光刻胶去除设备市场中,干法约占58%、湿法约占42%,干法份额持续提升;灰化设备细分市场中,等离子(干法)方案占比已达61.4%。产业链上游,反应腔体、射频电源、真空系统、MFC等核心部件约占干法设备成本的40%—50%,高端射频电源、精密真空泵等仍部分依赖海外供应,是国产设备降本提质的关键制约点。
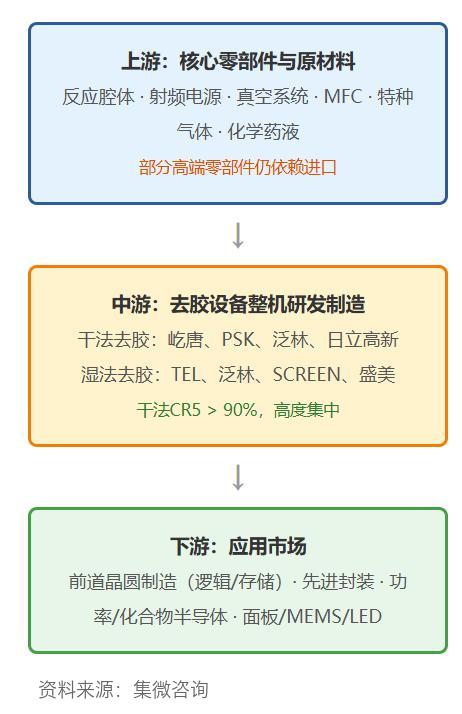
图1:半导体去胶设备产业链结构
市场规模:全球稳增,中国增速领跑
据《报告》援引行业研究数据,全球干法去胶设备市场2025年规模约8.58亿美元,预计2032年将增至14.71亿美元、复合增长率约8.01%;若采用口径更宽的剥离系统(含湿法)统计,2025年规模约12.5亿美元、2032年将达21.8亿美元。区域分布上,亚太占65.6%的绝对主导份额,其中中国大陆的晶圆厂扩产被明确视为全球需求增长的核心引擎。
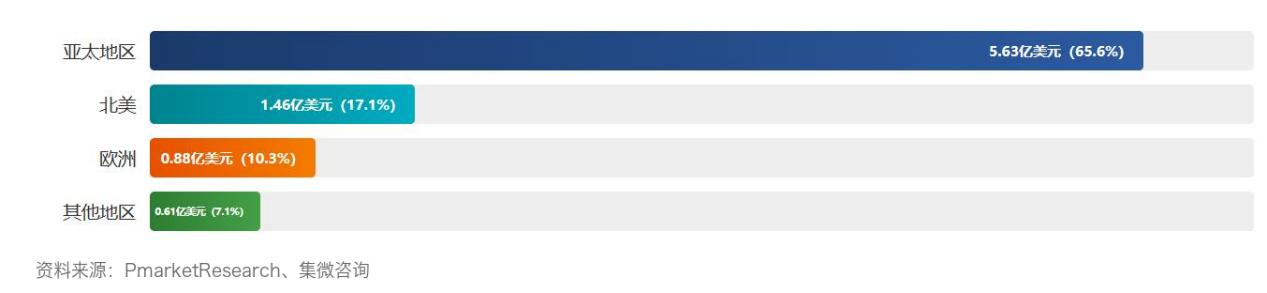
图2:2025年全球干法去胶设备市场区域分布
中国市场增速显著领先:去胶设备(干法+湿法整机)2025年市场规模约47.3亿元人民币、同比增长18.6%,中芯国际、华虹、长江存储、长鑫存储等头部晶圆厂持续的资本开支是最直接的拉动。从需求结构看,前道工艺(FEOL)占全球需求的68.3%,后道占20.7%,先进封装占10.9%且增速最快;远程等离子源方案占比61.4%,低损伤方案正在成为主流。
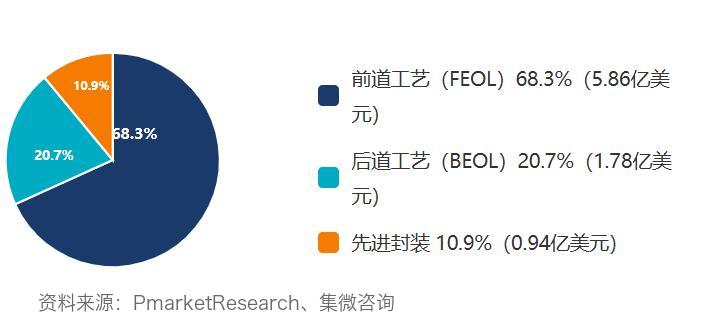
图3:2025年全球干法去胶设备应用领域分布
需求引擎:制程演进让去胶越来越“忙”
去胶设备的需求弹性来自制程演进本身。逻辑制程从28nm向3nm演进,单片晶圆需要执行去胶的工艺轮次从约30轮增至70轮左右;3D NAND堆叠层数从128层迈向300层以上,高深宽比结构的去胶难度大幅上升;Chiplet与2.5D/3D封装兴起,TSV去胶、凸块去胶等新场景不断开辟增量空间。
两大新变量进一步放大需求:一是EUV光刻推广带来新型光刻胶的兼容性挑战,泛林自主研发的干法光刻胶技术已通过imec验证,原材料消耗比传统湿法工艺少5—10倍,或改写EUV时代的去胶范式;二是AI算力浪潮下高性能计算芯片与HBM产能持续扩张,间接拉动去胶设备需求。五大驱动叠加,去胶设备正从“隐形工序”走向资本与产业视野的中心。
格局之变:屹唐登顶国产,成熟制程替代已完成
全球竞争格局高度集中:干法去胶CR5超过90%,泛林以40%的份额居首,屹唐股份以33.7%紧随其后,TEL(15%)、PSK(7%)、日立高新(4.3%)分列其后;湿法去胶CR4约86%。屹唐的跨越式路径颇具标志性——2016年以约3亿美元收购美国Mattson Technology,一举获得远程等离子源核心技术与全球客户体系,2025年7月登陆科创板,成为全球第二、中国第一的干法去胶设备厂商。
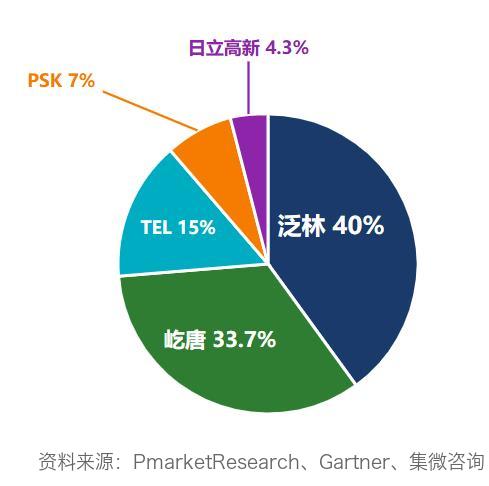
图4:全球干法去胶设备竞争格局
国产替代沿制程梯次推进:28nm及以上成熟制程的干法去胶新增装机国产化率已超80%,屹唐、北方华创的产品已覆盖全球前十大芯片厂;化合物半导体/LED去胶领域,上海稷以、浙江宇谦在6/8英寸市场基本完成替代。分水岭在7nm及以下先进制程——泛林的Strip & Clean集成平台仍不可替代,国产设备正处于客户验证阶段;湿法去胶/清洗国产化率约50%—60%,先进制程湿法仍依赖DNS、泛林。
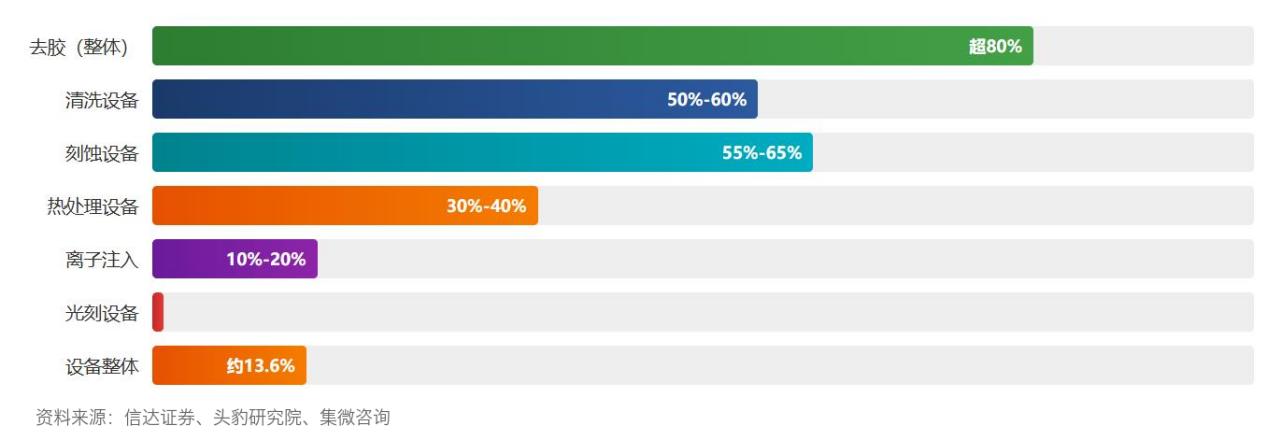
图5:中国主要半导体设备国产化率对比
挑战与展望:跨越验证周期,从跟跑到领跑
《报告》同时提示了三条硬约束:其一,核心零部件瓶颈未解,高端射频发生器、精密MFC、特种真空泵仍依赖进口,供应链安全存在变数;其二,先进制程验证周期通常长达1—2年,从研发到量产需要3—5年,技术路线判断失误的代价高昂;其三,泛林等海外厂商在远程等离子源、终点检测等核心领域布局了大量专利,国产厂商面临专利规避的现实挑战。
但趋势的确定性同样清晰:贸易摩擦倒逼晶圆厂缩短国产设备验证周期,自主可控政策持续加码,AI浪潮驱动先进制程与先进封装需求结构性放量,本土晶圆厂扩产提供了充分的验证与放量空间。随着国产厂商在先进制程验证持续推进、化合物半导体与先进封装需求增长,中国去胶设备行业有望实现从跟跑到并跑、部分细分领域领跑的历史性跨越。
目前,《2026年半导体去胶设备行业研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。