英伟达从AI云初创公司Modal赢得CPU订单,后者此前完全依赖英特尔和AMD。Modal实测Vera CPU使AI智能体吞吐量最高翻倍,将首次以Arm架构承载智能体负载。本文解析此单的标志意义、英伟达CPU扩张路径及服务器市场格局演变。
事件:一单打破四十年惯性
10月20日消息,英伟达成功从快速增长的人工智能云初创公司Modal赢得中央处理器(CPU)芯片订单。Modal此前完全依赖英特尔和AMD的芯片,这初步表明英伟达进军长期由这两家竞争对手主导的市场已取得成效。
订单的细节颇具新意。英伟达上周亲手将首台Vera CPU服务器送到Modal位于旧金山的办公室,Modal计划将其AI智能体沙箱(Sandboxes)迁移至这款基于Arm架构的Vera CPU上——这是Modal首次离开x86平台部署核心业务。Modal自己进行的测试显示,在高并发负载下,Vera的任务吞吐量最高达到同类x86系统的两倍。值得注意的是,Modal刚刚完成7.5亿美元融资,估值达157.5亿美元,是AI云计算领域增长最快的初创公司之一。这样一家对性能与成本高度敏感的客户倒戈,比任何基准测试都更有说服力。
严格说来,这是一份“半个新客户”的订单:Vera本是为Vera Rubin GPU平台设计的配套CPU,但英伟达也将其作为独立CPU服务器出售,Modal正是首批独立采购者。从Grace到Vera,英伟达的CPU正在从GPU的“随机附件”走向独立产品线。
纵深:英伟达的CPU棋局早已铺开
此单并非偶然,英伟达在CPU领域的布局已有清晰脉络。
第一步是绑定自家平台。Grace CPU通常与Blackwell GPU组合,构成GB200、GB300等AI超级芯片系统。Dell'Oro数据显示,2025年第二季度Arm CPU在服务器市场的市占率已达25%,相比一年前的15%大幅提升10个百分点,主要动力正是GB200、GB300 NVL72机架级平台的大规模交付。截至近期,Grace总出货量已突破250万颗,Grace独立服务器(不捆绑GPU)出货量也达数十万台——“捆绑出货”向“独立销售”的过渡已经完成。
第二步是争取标杆客户。2026年2月,Meta成为全球首家在数据中心独立规模化部署Grace CPU的企业,这是Grace首次实现大规模独立应用。如今Modal成为首家采用Vera CPU的AI初创公司,客户版图从超大规模云厂商延伸至高成长AI公司。
第三步是生态开放。英伟达2025年5月向第三方开放NVLink网络技术授权,随后与英特尔、高通、富士通和Arm达成一系列合作,高通与富士通的Arm服务器CPU均已通过NVLink Fusion认证。市场研究机构Mercury Research估计,2025年第四季度服务器CPU市场仍由英特尔(60%)和AMD(24.3%)主导,英伟达占6.2%,其余约9.5%由云厂商自研芯片瓜分——基数虽小,却是从零到一的突破。
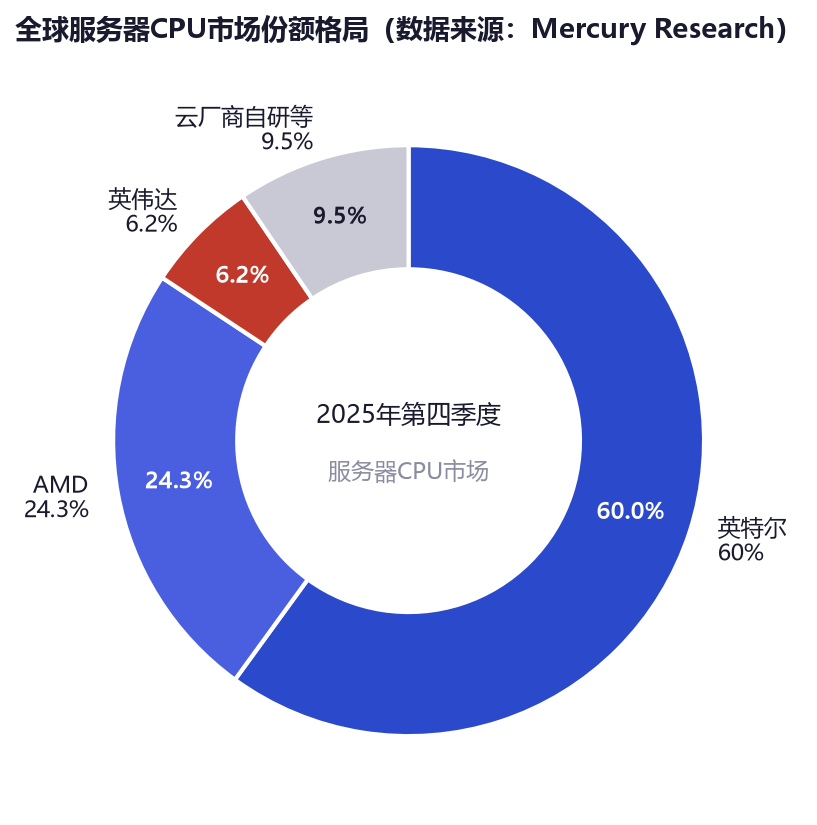
【图表:服务器CPU市场份额格局(2025年第四季度)】
逻辑:为什么Arm在AI时代能咬动x86
x86阵营统治服务器市场数十年,其防线并非不坚固,而是AI负载的物理特性正在改变竞争的天平。
其一是能效比。Arm架构采用开放IP授权模式,客户可按需定制核心数、缓存与AI加速单元,其每瓦性能约为x86的两倍。在数据中心电力成本成为核心约束的当下,这一差距直接体现在算力账单上。
其二是AI负载的结构变化。AI工作负载中,CPU负责数据处理、数据调度、模型训练前处理及多模态数据解码等环节,其重要性随AI计算规模扩大而持续提升。尤其是智能体(Agent)时代的到来,让大量轻量任务在CPU侧并发执行——Modal的沙箱正是典型场景:海量AI智能体在隔离环境中运行工具调用,CPU吞吐量直接决定平台容量。国信证券测算,AI服务器CPU市场中Arm份额将从2025年的54%升至2030年的63%。
其三是平台协同优势。Vera CPU与英伟达GPU通过NVLink-C2C高速互连,内存带宽与一致性远超传统方案;Grace更是首个采用服务器级LPDDR5X内存的数据中心CPU,带宽最高达500GB每秒,功耗仅为传统DDR内存的五分之一。对同时采购GPU与CPU的客户而言,全栈一体化的吸引力难以抗拒。
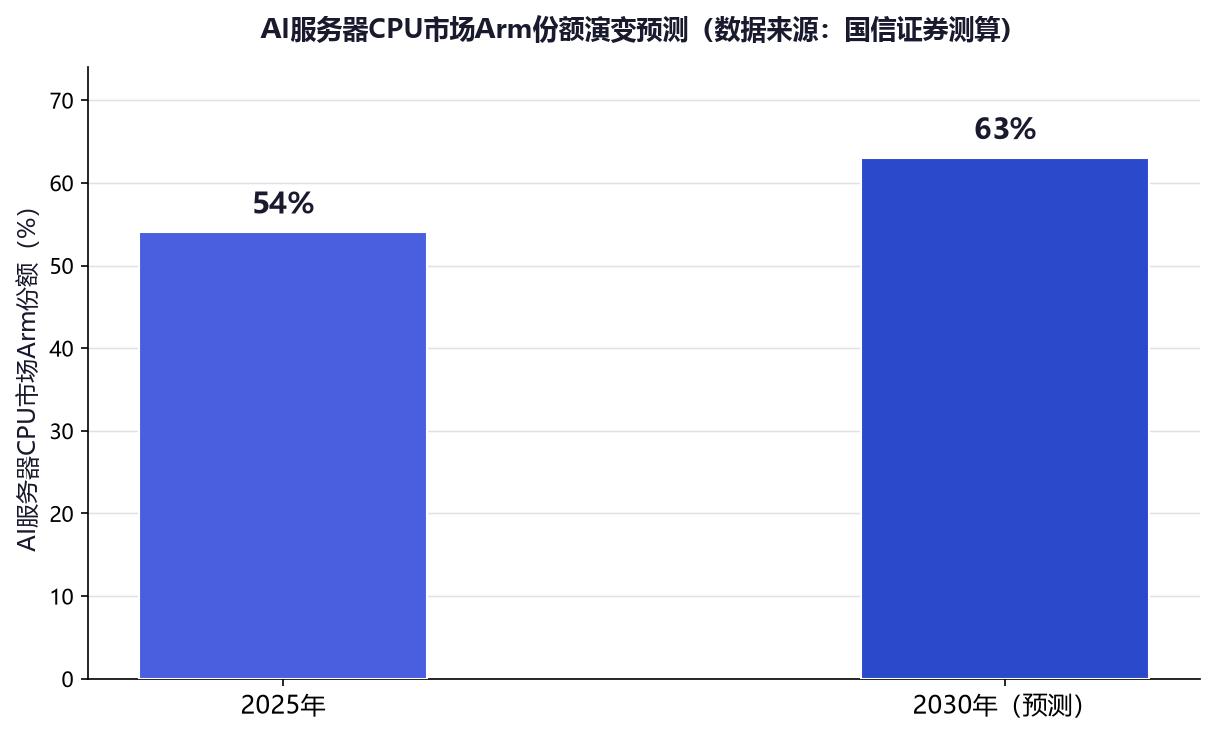
【图表:AI服务器CPU市场Arm份额演变预测】
冲击:英特尔AMD的防线与英伟达的天花板
对英特尔和AMD而言,威胁是真实但渐进的。英特尔仍握有60%的服务器CPU份额和庞大的x86软件生态,AMD则以EPYC系列在数据中心持续攻城略地。两者真正的护城河在于:数十年的企业级软件兼容性、庞大的OEM渠道,以及x86在传统企业负载中的不可替代性。Modal这类AI原生客户可以轻松切换架构,但银行、电信、制造业的核心系统迁移仍需多年。
英伟达的天花板同样明显。其一,其CPU业务与GPU强势地位深度绑定,客户采购Vera或Grace,很大程度上是采购英伟达平台的整体方案;脱离GPU场景的纯CPU竞争,英伟达尚无胜绩。其二,生态成熟度仍需时间:Arm服务器虽然份额升至25%,但仍低于Arm官方设定的50%目标。其三,英伟达与英特尔2025年9月达成的50亿美元投资合作,也显示其无意彻底消灭x86,而是通过让GPU兼容x86平台来保持战略弹性。
结语:CPU市场的新变量
Modal的订单规模可能并不大,但象征意义远超金额本身:一家估值157.5亿美元、完全建立在x86之上的AI公司,选择用Arm架构的Vera CPU承载其最核心的智能体业务,且给出了吞吐量翻倍的实测数据。这标志着英伟达的CPU第一次以独立身份赢得第三方客户的关键业务负载。
服务器CPU市场的四十年格局正在松动。英伟达GPU一家独大的算力版图上,又多了一条CPU战线;Arm阵营则收获了最需要的商业验证。对产业观察者而言,真正值得追踪的指标是:下一个“Modal”何时出现,以及Grace独立服务器的出货曲线能否延续。x86的防线还没有崩塌,但缺口已经撕开。