2026年9月28日晚,广汽集团公告拟以发行股份方式收购一汽股份持有的一汽丰田50%股权,停牌一周的广汽A股次日一字涨停。交易把分处南北的丰田合资体系推向统一运营,其背后是中国汽车产业剧变:自主品牌乘用车份额五年间从38.4%升至69.5%,行业利润率跌至历史低位,合资车企的整体议价能力持续走弱。这单重组之所以能够成行,靠的是政策窗口、丰田的战略收缩与两家国企资源互补的三重共振;它同时也划出了合资车企未来四种出路的边界。
交易落地:一单“南北合流”全景
9月28日晚间,广汽集团披露交易预案:拟向一汽股份发行A股股份,购买其所持一汽丰田50%股权,同时向不超过35名特定投资者募集配套资金,董事会同日审议通过相关议案。停牌一周的广汽A股于29日复牌后一字涨停,收盘报5.60元,涨幅10.02%,盘中封单一度超过百万手。资本市场用最直接的方式对这单交易投了票。
表1 交易要点
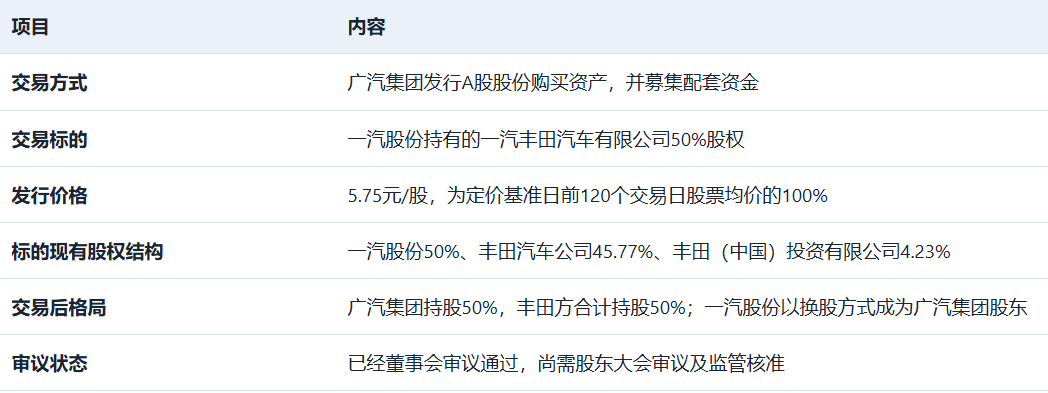
市场愿意给出涨停定价,核心在于标的资产的质量。预案披露,一汽丰田2024年、2025年营业收入分别达到1065.70亿元、1086.24亿元,净利润47.17亿元、42.34亿元;2026年上半年即便面对行业价格竞争,仍实现营业收入407.25亿元、净利润10.09亿元。在广汽集团自身的利润表连年承压的背景下,这笔稳定的盈利现金流直接改变了上市公司的资产成色。预案同时援引中汽协数据称,2025年南北丰田合计销量占合资乘用车销量的17.03%——合并后的丰田系,是中国合资版图中最重的一块。
表2 一汽丰田主要财务数据
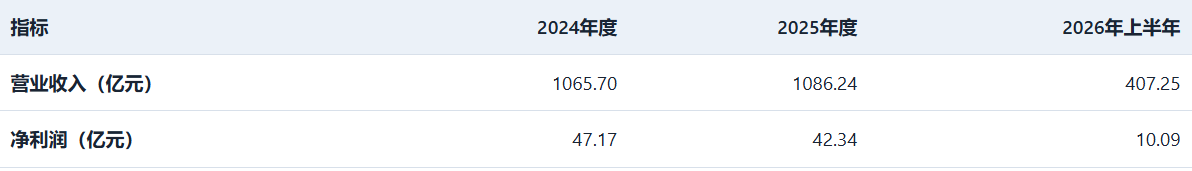
交易完成后,上市公司层面的股权纽带同样值得注意:一汽股份交出一汽丰田股权,换入广汽集团股份,成为后者的主要股东之一。央企集团与地方国企之间以交叉持股替代现金对价,把两家公司的利益长期绑定。这是中国汽车工业史上第一次有整车集团以整体上市公司为平台、以换股为工具完成合资板块的合并,其组织意义超出交易本身。
产业底色:三条主线画出重组坐标系
理解这单交易,需要先看清中国汽车产业当前的三条主线。第一条是总量仍在扩张。中汽协数据显示,2025年中国汽车产销分别完成3453.1万辆和3440万辆,同比增长10.4%和9.4%,产销规模连续多年稳居全球第一;新能源汽车销量1649万辆,新车销量占比达到47.9%。出口同样是增长引擎:全年出口709.8万辆,同比增长21.1%。市场并没有变小,问题出在谁能分享增长。
第二条主线是利润变薄。2025年汽车行业利润率降至4.1%,较上年再降0.2个百分点,创出历史低位,行业全年利润4610亿元、营业收入却高达11.18万亿元;进入2026年,1—2月利润率进一步下探至2.9%。增收入不增利成为全行业共性,价格竞争把每一家车企、每一款车型的盈利空间都压薄了一层。
第三条主线,也是这单交易最深层的背景,是市场格局的剧变。中汽协数据显示,中国品牌乘用车市场份额从2020年的38.4%一路攀升:2023年达到56%,2024年升至65.2%,2025年达到69.5%。与之对应,2025年德系品牌份额降至12.1%,日系降至9.7%,美系仅剩5.9%。五年时间,中国乘用车市场的主导权完成了从外资品牌向中国品牌的转移。
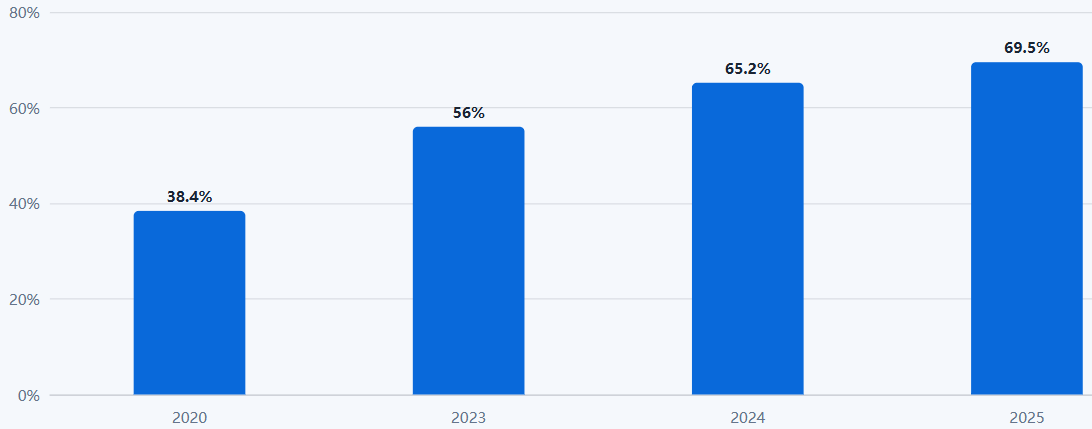
图1 中国品牌乘用车市场份额变化(数据来源:中汽协)
五年间份额从不足四成逼近七成,这条曲线划出了所有合资公司命运的共同分母。
三条主线叠加,指向同一个结论:合资车企赖以生存的商业模式——外资品牌溢价加上燃油车基本盘——正在被双重抽空。燃油车盘子收缩、新能源转型迟缓的合资企业最先承压,而新能源渗透率逼近半壁江山的进程仍在上演。格局重构不等人,重组的紧迫性正来自于此。
合资退潮:从黄金时代到利润薄冰
广汽集团自身就是合资退潮最直接的样本。2025年公司归母净利润亏损87.84亿元;2026年上半年亏损44.67亿元,同比扩大75.98%,即便营业收入回升至461.21亿元、同比增长9.38%,盈利依旧没有起色。作为曾经拥有“两田一丰”豪华合资矩阵的南方汽车巨头,广汽的利润表直观记录了合资红利的消退速度。
更激烈的出清早已发生。2023年10月,三菱汽车董事会决定退出中国整车生产,出售广汽三菱股份并解散合资公司;2022年10月,资不抵债的广汽菲克获股东同意向法院申请破产,国产Jeep就此谢幕。两家合资公司在五年内先后从广汽版图上消失,退出的方式一家比一家彻底。
日系阵营的收缩具有代表性。本田中国2024年7月宣布关停两条生产线:广汽本田当年10月关闭年产能5万辆的第四生产线,东风本田11月停产年产能24万辆的第二生产线,在华产能从149万辆压减至120万辆;2026年,本田再度宣布削减广州、武汉两地燃油车产能合计约48万辆。韩系的处境更为艰难,北京现代165万辆年产能对应的利用率一度跌至15%左右。产能利用率是合资企业景气度最诚实的指标,而它指向的方向高度一致。
退潮的原因并不复杂:燃油车时代,合资品牌靠成熟的全球车型与中国市场溢价获得高毛利;电动智能时代,中国品牌以更快的迭代速度、更激进的智能化配置和更低的价格重构了竞争规则,合资品牌的溢价基础崩塌,基本盘又随燃油车需求同步萎缩。当“在中国为中国造车”不再自动等于赚钱,合资体系就必须回答一个此前从未认真面对的问题——它存在的理由是什么。
三方算盘:重组为何可能是“三赢”
一汽的账本从自己的销量结构读起。2025年中国一汽整车销量330.2万辆,其中合资品牌贡献236.2万辆,自主品牌94万辆,自主新能源36.6万辆——七成销量系于合资,而真正代表转型方向的新能源板块体量仍然偏小。让出自己在合资板块中相对不占优的丰田股权,换入广汽集团的上市公司股份,一汽既保留了对丰田体系的间接敞口,又回笼了战略资源,可以更专注地投入红旗、解放,以及已通过入股绑定合作的零跑汽车。这是一次典型的“扬长避短”式瘦身。
广汽的诉求写在利润表上。连亏两年的上市公司急需稳定的盈利资产,而一汽丰田2025年仍有42.34亿元净利润,注入后直接改善报表质量;更重要的是,交易让广汽旗下形成广汽丰田与一汽丰田并立的南北丰田格局,在采购、渠道与产品规划上获得此前不具备的协同空间。用增发股份而非现金支付对价,也把融资压力留在了未来。
丰田的考量在交易结构里看得最清楚。交易完成后,丰田汽车与丰田(中国)投资合计持股50%,与广汽集团平分秋色——丰田在中国最重要合资业务的控制力没有被稀释,反而因合作伙伴从一个变成两个、股权关系更清晰而得到强化。与此同时,丰田另一条腿已经迈出:雷克萨斯上海金山独资工厂总投资约146亿元,计划2027年生产下线第一台车。“合资+独资”双线布局之下,丰田得以在中国同时测试两种组织形态的效率。
把三本账放在一起看,这单交易的本质是一次国资体系内部的结构调整加上外方权属的重新确认:中方两家以资本为纽带完成分工,外方以50%持股保住话语权。没有谁被牺牲,也就没有谁会否决——这是重组能够推进的利益基础。
成事之因:政策、对价与主导权的三重设计
中国车企之间的整合倡议并不新鲜,真正落到股权层面的却屈指可数。这单重组能够走到公告这一步,首先是政策窗口已经打开。预案在交易背景中列明了层层递进的政策依据:“十五五”规划相关部署提出培育若干家进入全球销量前十的整车企业、若干家全球百强零部件企业的产业结构优化目标;汽车行业稳增长工作方案明确鼓励兼并重组;新一轮国资国企改革方案(2026—2029年)要求优化国有资本布局;证监会重组新规则为大额换股交易提供了更高效的审核通道。四个层面的政策同向发力,为交易扫清了制度障碍。
对价设计同样关键。发行价5.75元/股,取定价基准日前120个交易日均价的100%,一汽股份以股权换股权,全程无现金交割。这绕开了两个老问题:一是现金收购动辄数百亿的资金筹措难题,二是资产估值分歧——换股结构下,双方以各自股票市价为锚,定价争议被自然化解。一汽股份成为广汽集团股东后,两家公司在上市公司层面形成长期绑定,重组不是一次性买卖,而是持久关系的起点。
主导权安排是丰田点头的前提。丰田方50%的持股在交易前后保持不变,中方一侧从“一汽50%”变为“广汽50%”,丰田对中国合资业务的话语权与产品导入节奏没有被触动。对丰田而言,这笔交易改变的是中方伙伴的身份,而非自己的地位;再叠加雷克萨斯独资项目,丰田在中国市场的两条组织路线互为备份,任何一条受阻都不影响全局。
时机也是成因之一。行业利润率跌至2.9%的历史低位,意味着依靠单体企业各自为战的空间已经见底,存量整合从“可选项”变成“必选项”。政策给出了许可,市场给出了压力,交易结构化解了阻力——三者缺一,这单重组都走不到公告日。
合资2.0:新模式已经写好样本
南北丰田的合并并非孤立事件,而是合资模式整体换轨的一个节点。旧模式的契约是“市场换技术”:外方拿出现成车型,中方让出渠道与市场。新模式的分工恰好倒转——中方伙伴贡献电动平台、智能驾驶与开发速度,外方伙伴贡献品牌、全球渠道与工程标准,“技术换市场”成为新的通行证。过去两年落地的案例,已经把这条路径走得相当具体。
表3 中国合资车企新模式代表性案例
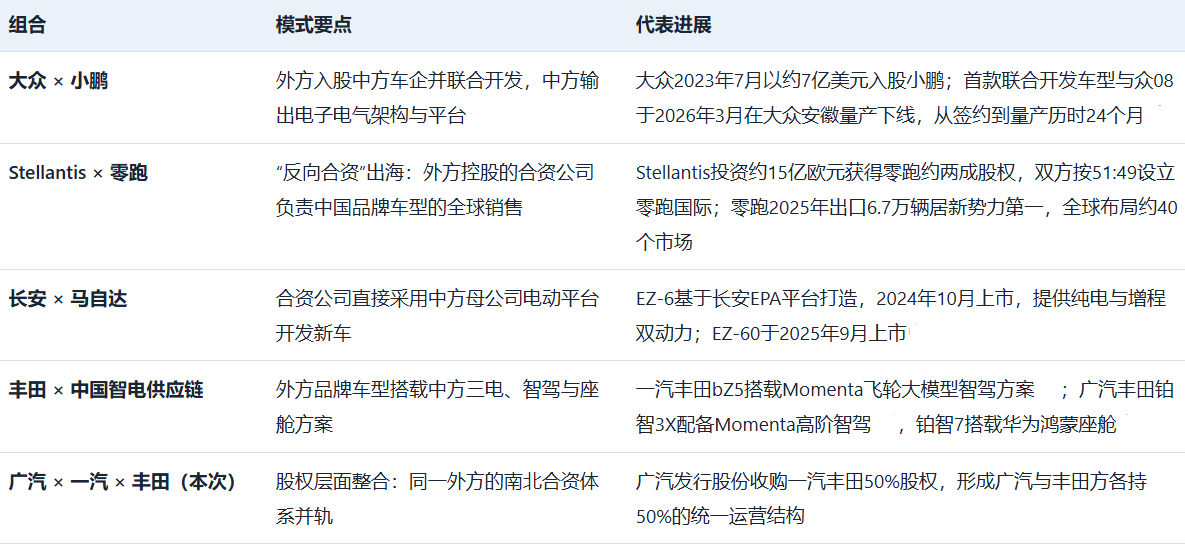
五种样本覆盖了从技术授权、出海联盟、平台复用、供应链合作到股权合并的完整光谱,但它们共享同一个判断:合资公司的价值锚,已经从“外方车型国产化”转移到“中外能力互补”。外方没有撤离,反而在用长期合同加码——2026年8月,上汽通用签署续约协议,合资期限延长20年至2047年;此前上汽大众已续约至2040年,广汽本田续约至2038年。续约潮与重组潮并行,说明外资的选择不是离开,而是换一种方式留下。
未来走向:合资车企的四种出路
沿着已发生的样本外推,未来三到五年,在华合资车企大概率分化为四种角色。第一种是技术引进方。像大众之于小鹏那样,把中国伙伴的平台与智驾方案接入自己的全球产品线,合资公司转型为“中国研发、全球交付”的技术接口。这条路要求外方承认中方技术的可输出性,并在工程标准上做出让步。
第二种是全球出口枢纽。零跑国际用两年时间把中国车型卖进约40个市场,验证了“中方产品+外方渠道”的出海杠杆;雷克萨斯上海工厂2027年投产后,同样为中国制造的豪华车型开辟了新的可能。中国工厂的成本与效率优势,正在被重新计价。
第三种是股权整合的参与者。南北丰田的并轨给出了模板:当同一外方在中国持有多个合资公司时,把重复的产能、渠道与管理并轨,收缩的是内耗,放大的是规模。可以预期,其他多伙伴外方(如大众系、本田系)的内部整合将被提上日程,国资监管体系内的交叉持股与换股重组会成为常用工具。
第四种是聚焦收缩者。对产品力与本土化都不占优的合资企业,体面退出的窗口仍然敞开——三菱选择了撤资,本田以连续关厂为燃油车时代止损。收缩不是失败,而是把资源集中到仍有机会的细分市场;真正的风险是既不转型也不退出,在亏损中消耗品牌残余价值。
四种出路并非互斥,同一家外方可能在不同的产品线上同时走在多条路上。分水岭在于决策速度:中国市场的迭代周期已经压缩到两年一代,留给合资决策链条的时间以季度计。
结语:规则改写之后
南北丰田合流,是四十余年合资史上的第一次股权级合并,它标志着中国汽车产业从增量扩张正式转入存量重构——政策鼓励、资本认可、市场倒逼三个条件首次同时成立,重组从个案变成范式。对合资车企而言,旧契约已经失效,新契约正在书写:能否把自己重新定位为中国能力与全球网络的连接器,决定了它们在这轮洗牌中的位置。
观察这单交易的后续,有三条线索值得跟踪:一是监管核准与交割进度,二是广汽旗下两家丰田合资公司的渠道与产品整合节奏,三是丰田在独资与合资双线之间的资源分配。交易公告日的一字涨停只是定价了预期,整合的成色要等业绩来验证。