核心观点:
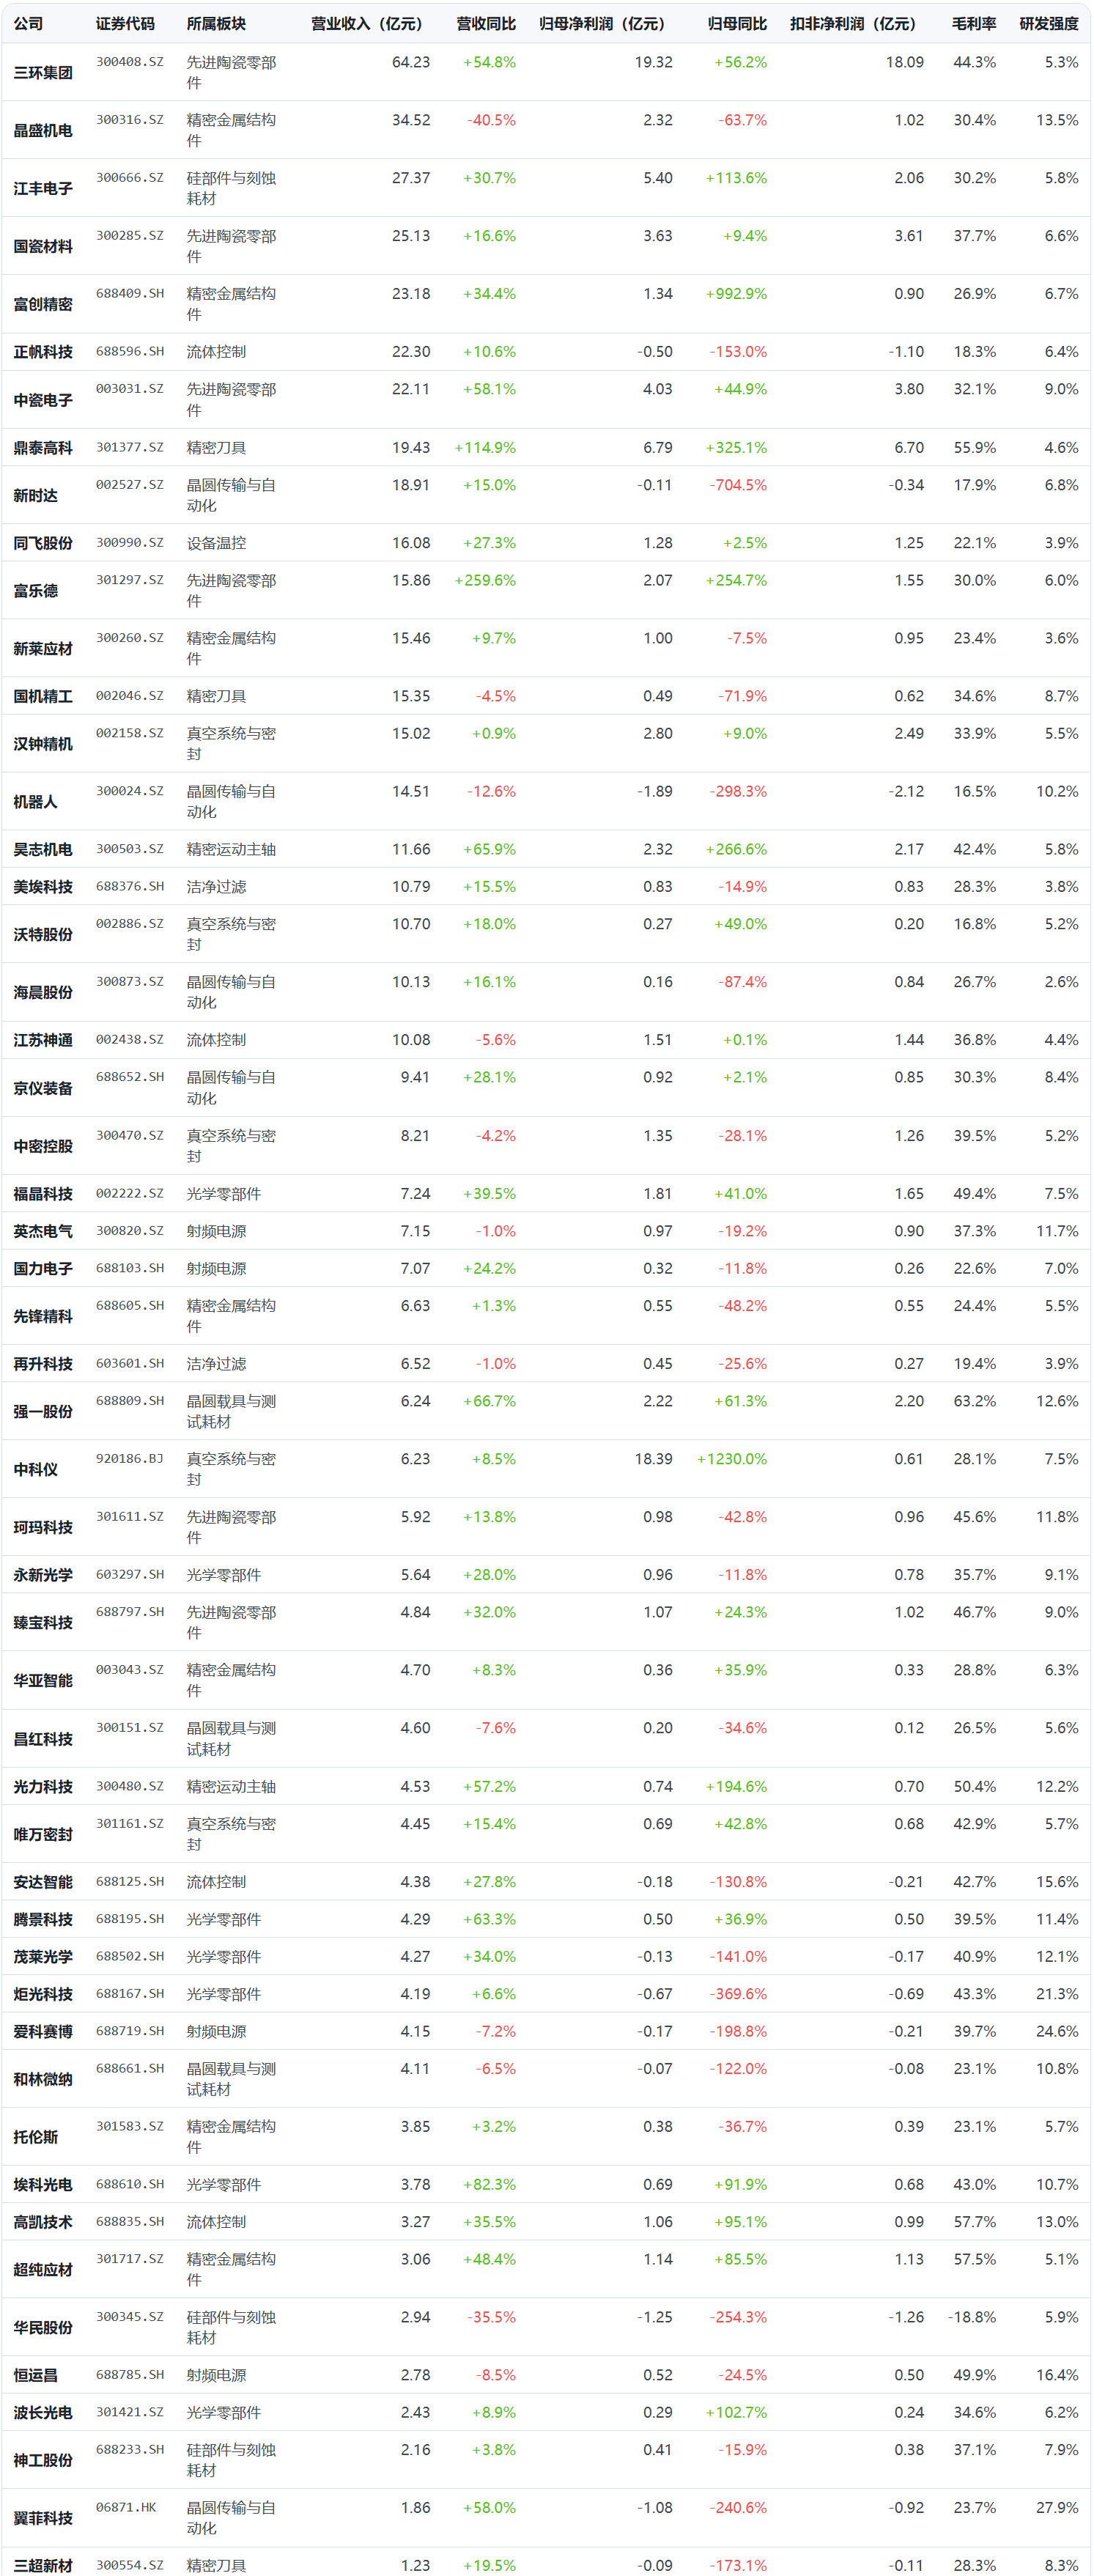
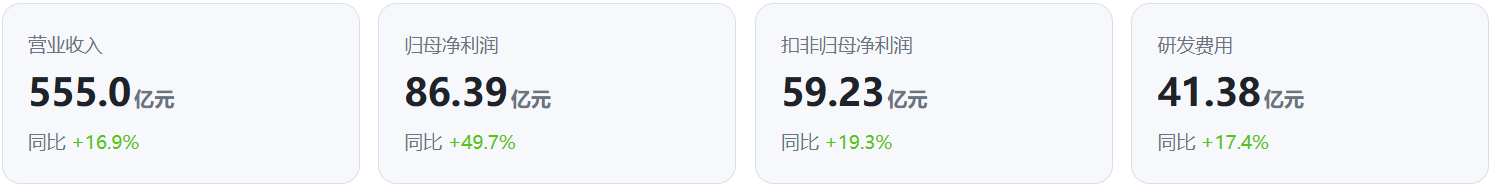
规模与利润双增,增长面占优。52家公司合计营收555.0亿元(+16.9%),40家实现正增长、中位增速15.8%;归母净利润86.39亿元(+49.7%)、扣非净利润59.23亿元(+19.3%)。
表观利润增速被中科仪显著放大。中科仪确认非经常性损益17.78亿元、超过其6.23亿元营业收入;剔除该公司后归母增速降至约20.8%,与扣非口径一致,行业真实盈利增速约为表观值的一半。
板块分化显著。精密运动主轴(+63.4%)、先进陶瓷零部件(+52.9%)、精密刀具(+37.7%)、光学零部件(+34.6%)领跑;精密金属结构件表观-13.8%,剔除晶盛机电后实为+18.5%,唯一下滑是“结构性假象”。
盈利质量分化大于总量增长。扣非基期为正的43家公司中24增19滑、中位增速仅+4.2%;11家公司亏损(去年同期7家、4家转亏),利润CR3达51.5%,增量高度集中于三环集团、中科仪、鼎泰高科。
资产端扩张指向扩产备货。存货442.5亿元(+11.2%)、应收账款400.3亿元(+18.7%)、资产负债率均值35.3%(同比+2.8个百分点),行业在加杠杆备战下游扩产,减值与现金流压力需要跟踪。
2026年上半年,52家半导体设备零部件上市公司合计实现营业收入555.0亿元、同比增长16.9%,归母净利润86.39亿元、同比增长49.7%。剔除中科仪一次性非经常性损益后,行业真实盈利增速约20.8%,与扣非口径的19.3%基本一致——增长是真实的,但表观利润增速被显著放大。板块景气沿先进陶瓷、精密刀具、光学零部件等环节领先,精密金属结构件受晶盛机电拖累表观下滑,11家公司陷入亏损,利润向头部集中的态势进一步强化。
总体业绩:收入稳增,增长面覆盖近八成
52家样本公司合计营收555.0亿元,较去年同期474.8亿元增长16.9%;40家公司收入正增长,中位同比+15.8%、均值+25.5%,增长面覆盖近八成。收入体量超10亿元的公司达20家,集中度上CR5为31.4%、CR10为49.2%,三环集团以64.23亿元居首。
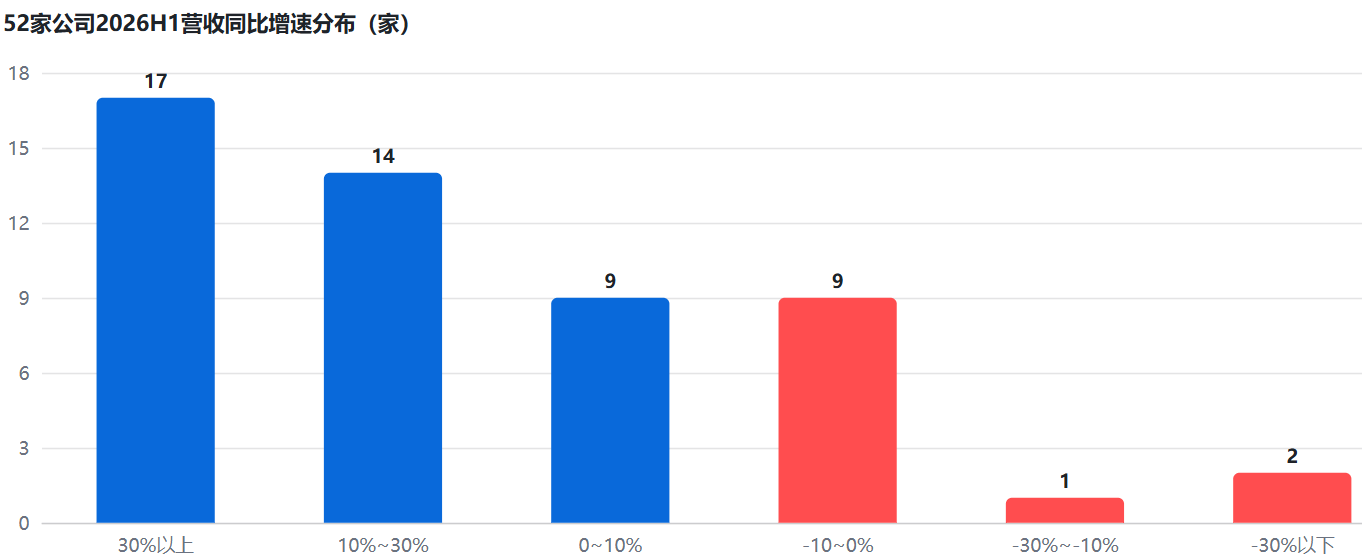
31家公司增速超10%(其中17家超30%),负增长的12家公司集中于光伏链及个别自动化、射频环节企业。
利润质量:表观近五成的增速,含一半“一次性”
归母净利润同比+49.7%、扣非净利润同比+19.3%,两个口径相差30个百分点,缺口几乎全部来自中科仪。剔除中科仪后,行业归母增速约+20.8%,与扣非口径基本重合——这是判断行业真实景气度更可靠的锚。
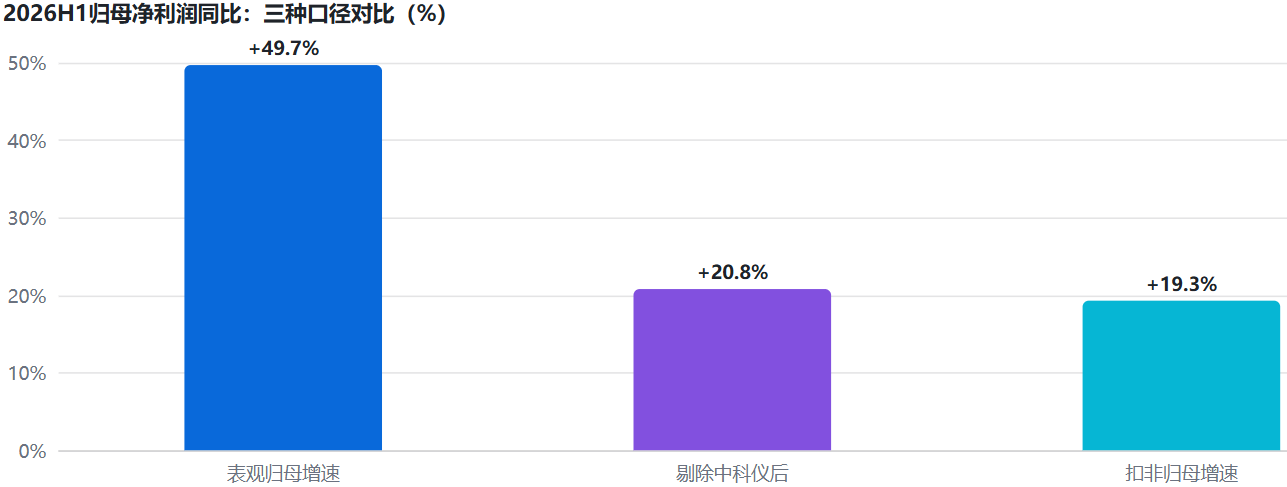
需指出的是,中科仪的一次性收益扭曲了行业表观增速。中科仪2026H1归母净利润18.39亿元(+1230.0%),但扣非净利润仅0.61亿元;非经常性损益17.78亿元,超过其6.23亿元营业收入,属于事件性、不可持续的收益。受此影响,真空系统与密封板块归母净利润+261.8%的表观高增,在剔除中科仪后归母净利润为5.11亿元、与去年同期基本持平(-0.0%)。
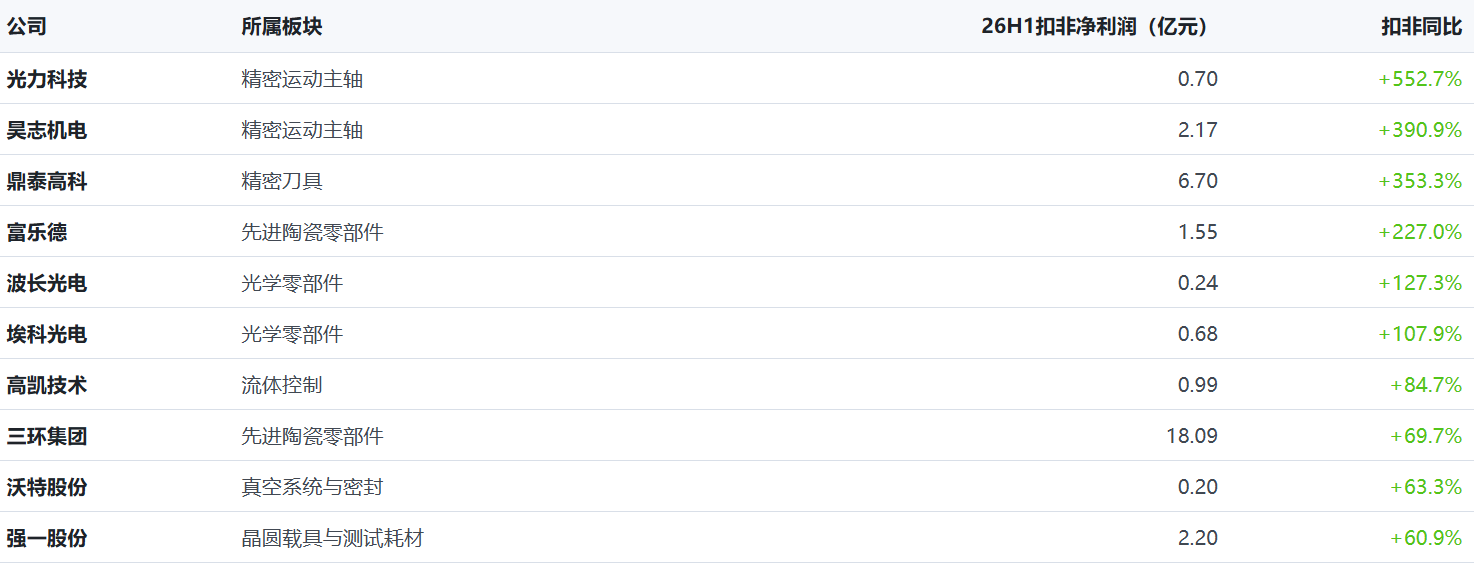
扣非口径揭示了更真实的分化:在扣非基期为正的43家公司中,24家增长、19家下滑,中位增速仅+4.2%——多数公司的经营性利润增长平缓,行业利润增量高度集中于少数公司。
扣非净利润增速TOP10
扣非净利润增速末位8家
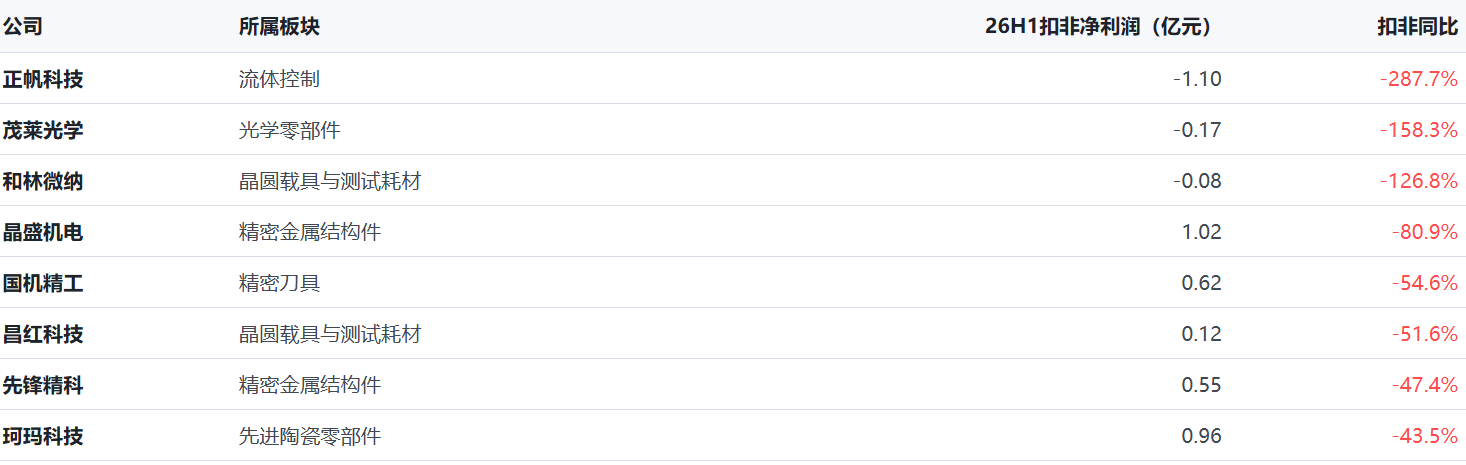
利润集中度同步抬升:归母净利润CR3为51.5%(三环集团、中科仪、鼎泰高科),CR5为62.4%、CR10为77.8%。头部公司凭借规模、品类与客户结构优势加速虹吸行业利润,中小公司面临“增收不增利”或份额收缩的双重压力。
板块透视:材料与刀具景气领先,金属结构件“假摔”
按13个细分板块观察,2026H1有12个板块收入正增长、仅1个下滑。先进陶瓷零部件以138.1亿元收入、52.9%的增速成为行业最大增长极;精密运动主轴(+63.4%)、精密刀具(+37.7%)、光学零部件(+34.6%)等加工与光学环节景气度居前。
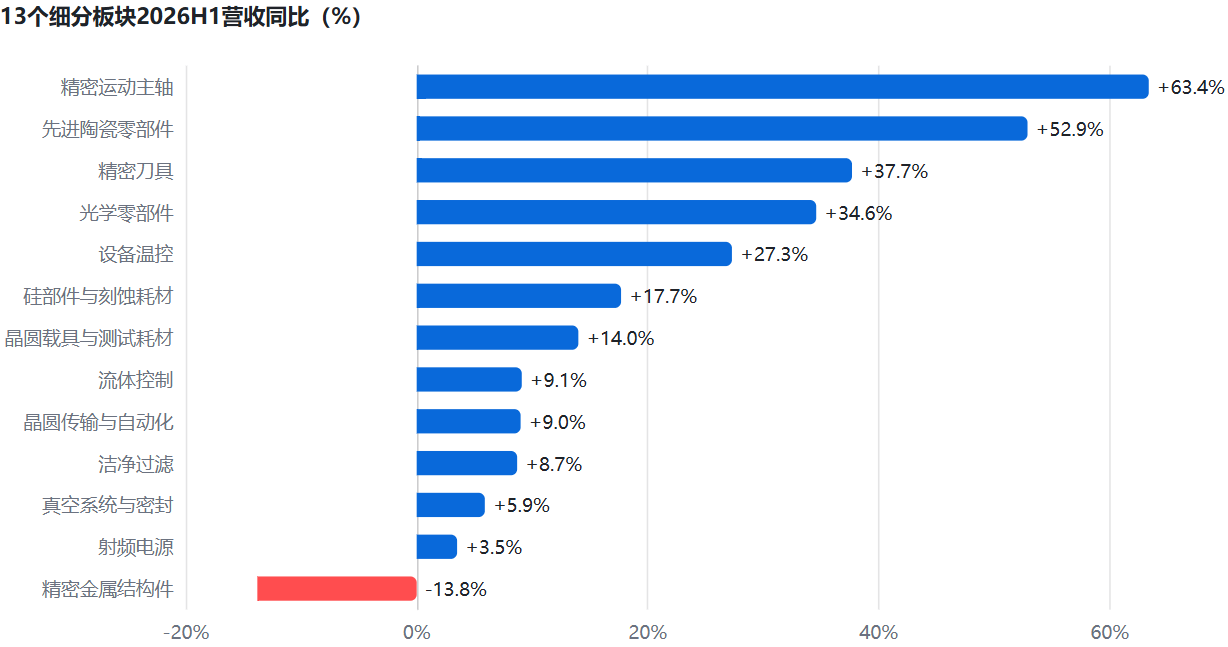
先进陶瓷零部件以最大的收入规模实现52.9%高增,是行业“压舱石”;精密金属结构件是唯一下滑板块,剔除晶盛机电后实为+18.5%。
13个细分板块经营概况
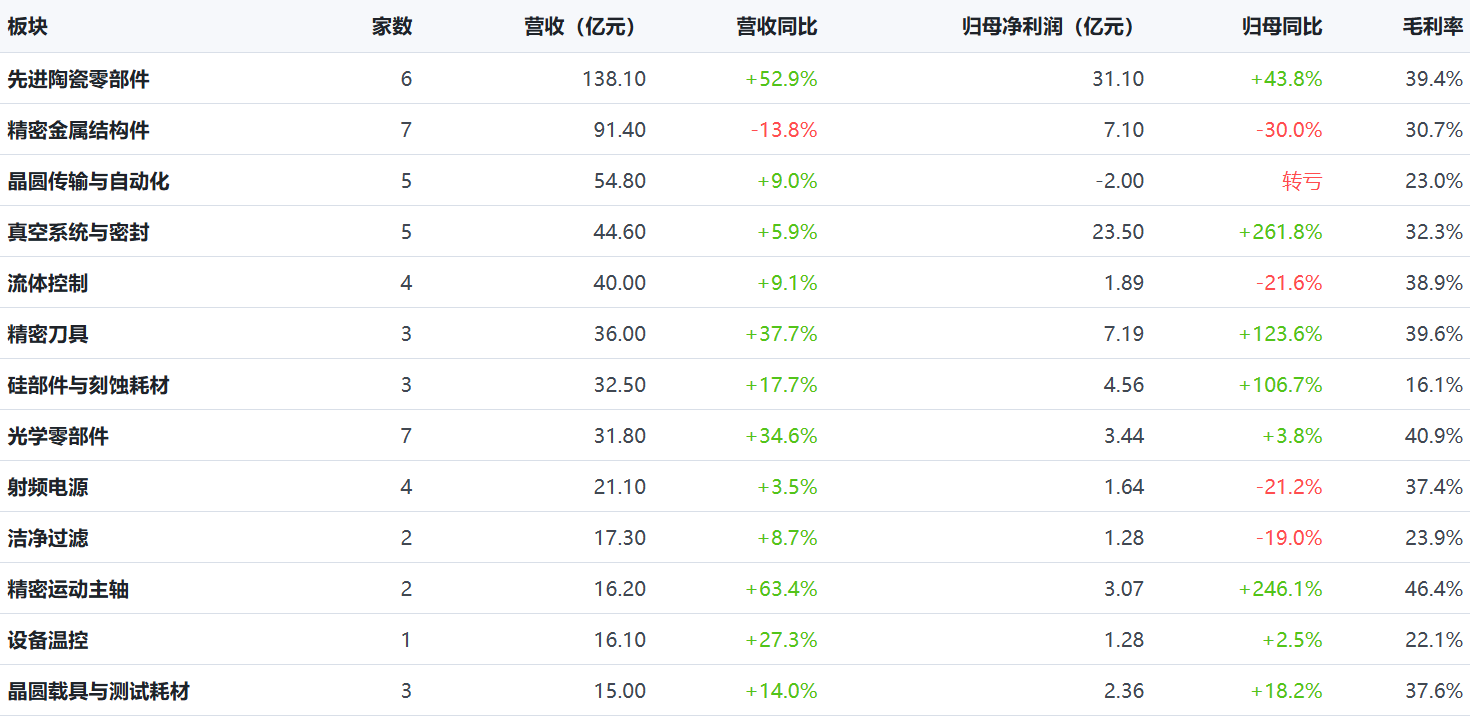
精密金属结构件:唯一下滑是“结构性假象”。板块营收91.4亿元、同比-13.8%,但组内晶盛机电(光伏设备业务收缩、营收-40.5%)一家占组内收入的37.8%。剔除晶盛机电后,板块营收+18.5%、归母净利润+27.3%,富创精密、新莱应材、超纯应材等半导体纯零部件公司实际处于高景气区间。
真空系统与密封:利润高增全靠一次性收益。板块归母净利润23.5亿元、+261.8%的表观高增来自中科仪17.78亿元非经常性损益;剔除后板块归母净利润5.11亿元,与去年同期-0.0%基本持平,板块营收+5.9%亦属平稳,真实经营并无爆发性改善。
此外,晶圆传输与自动化板块呈现典型的“增收不增利”:营收+9.0%但归母净利润-2.0亿元转亏,机器人、翼菲科技、新时达3家公司亏损;即便剔除3家亏损公司,其余公司归母净利润同比仍下滑50.8%,叠加板块11.2%的研发强度,反映该环节正处于价格竞争与投入高峰叠加期。射频电源(归母-21.2%)、流体控制(-21.6%)、洁净过滤(-19.0%)同样利润承压,与板块高研发投入(射频电源研发强度14.9%居各板块之首)相互印证。
个股盘点:头部虹吸利润,尾部亏损面扩大
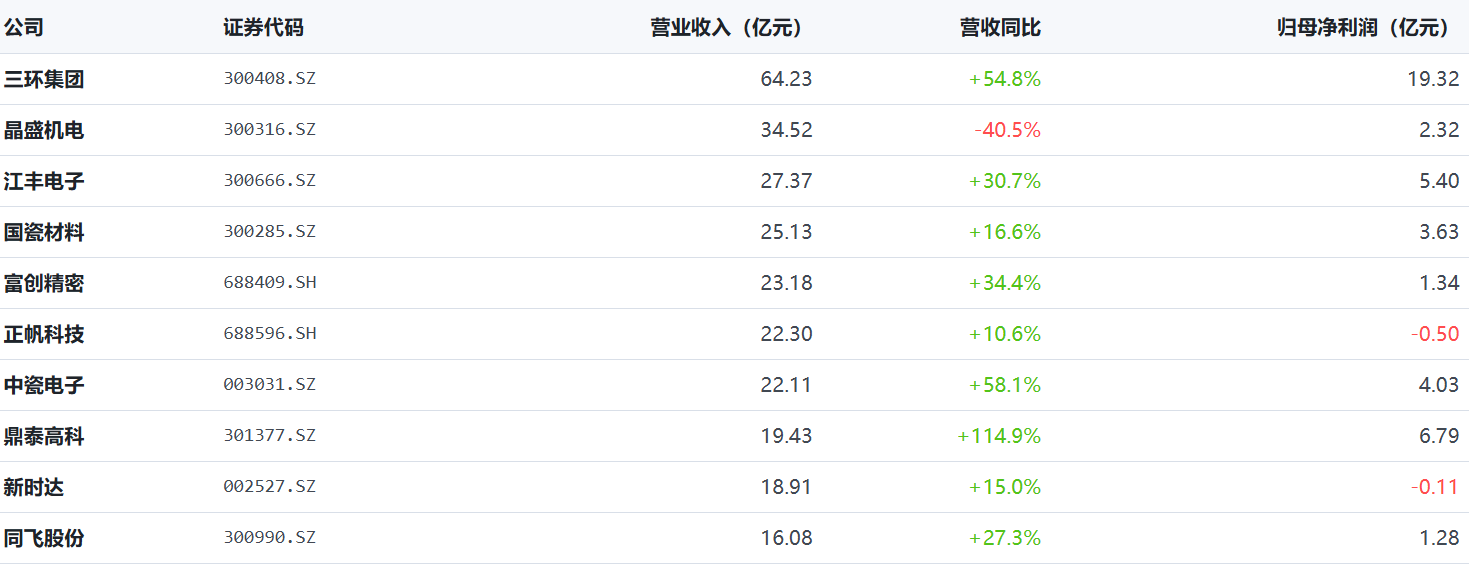
收入体量超10亿元的公司达20家,营收TOP10合计273.3亿元、占全样本49.2%,头部虹吸效应明显。但规模不等于盈利质量:TOP10中晶盛机电归母净利润同比-63.7%,正帆科技、新时达双双转亏,收入居前与利润承压并存。
营业收入TOP10
归母净利润TOP10:含金量对比
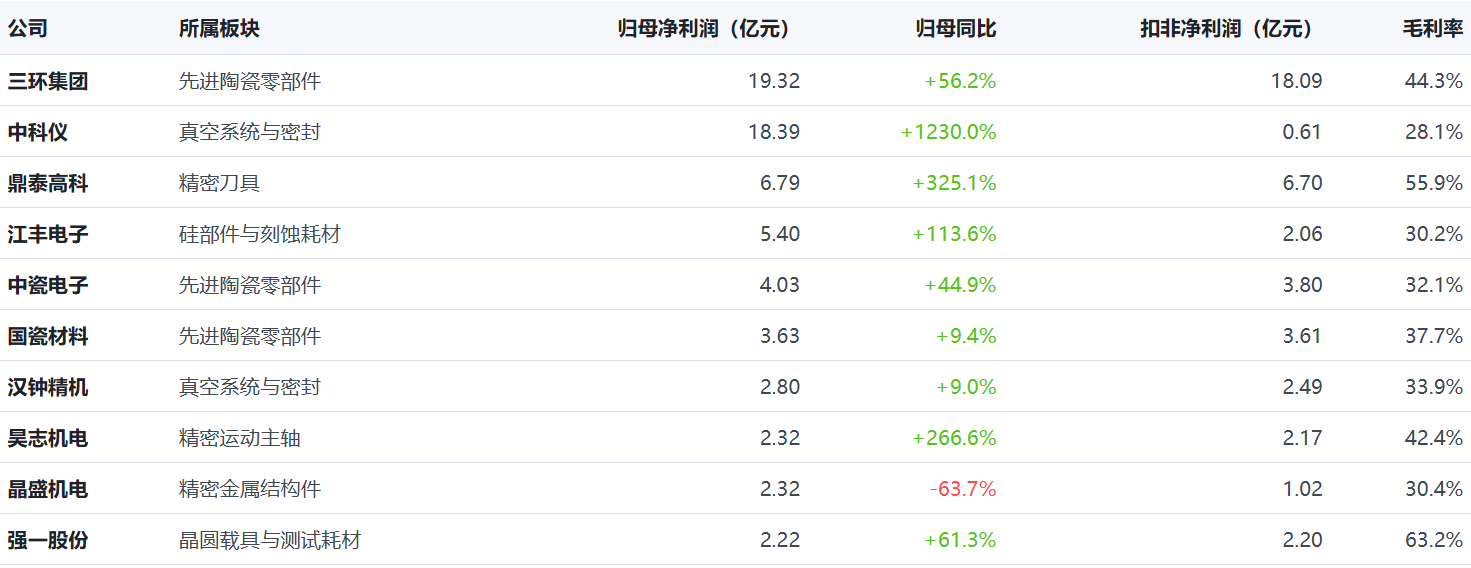
毛利率层面,8家公司毛利率超过45%:强一股份63.2%居首,高凯技术57.7%、超纯应材57.5%、鼎泰高科55.9%、光力科技50.4%、恒运昌49.9%、福晶科技49.4%、臻宝科技46.7%紧随其后。变动方向上,25家公司毛利率同比改善,鼎泰高科+16.7个百分点、炬光科技+11.0个百分点、爱科赛博+10.1个百分点提升最多;华民股份-19.3个百分点、富乐德-12.8个百分点、珂玛科技-9.8个百分点回落居前。全样本毛利率均值33.9%、较上年同期的34.5%微降,中位变动-0.05个百分点,总体平稳。
亏损公司全景(11家)
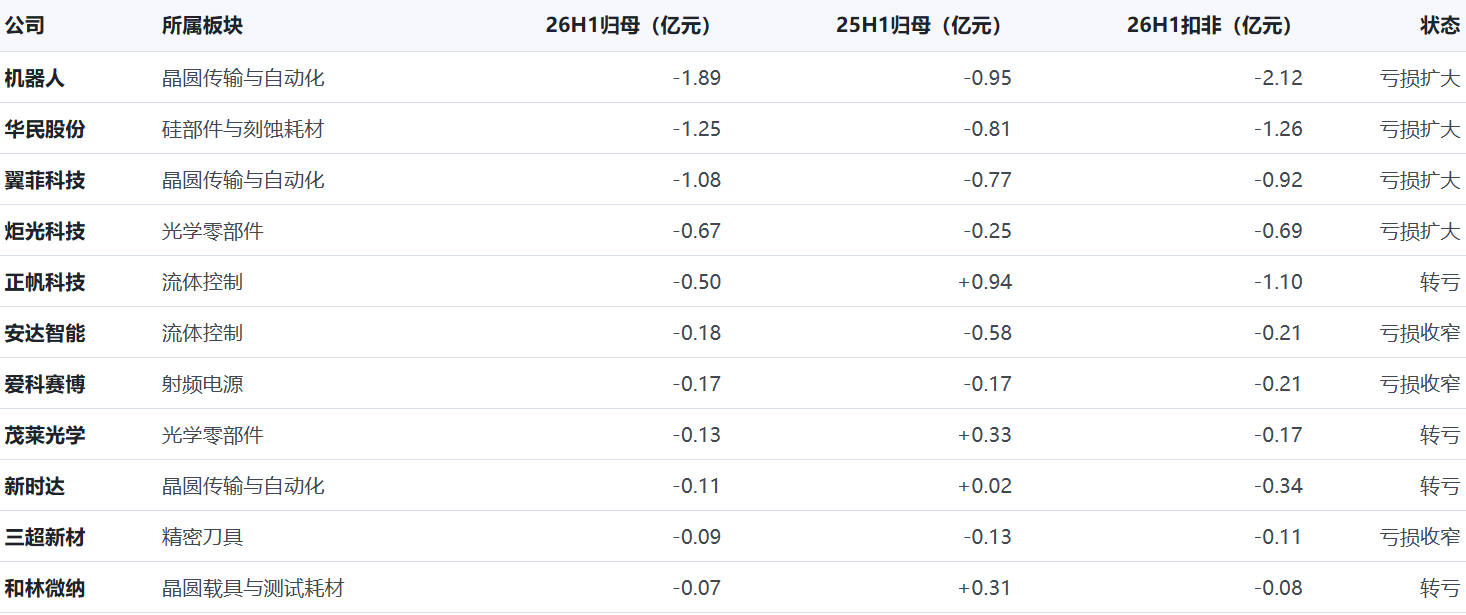
从亏损画像看,晶圆传输与自动化板块占3席(机器人、翼菲科技、新时达),与该板块整体转亏相互印证;光学零部件、流体控制各占2席。多家亏损公司研发强度显著高于行业均值——翼菲科技27.9%、爱科赛博24.6%、炬光科技21.3%、安达智能15.6%——呈现典型的投入期亏损特征;机器人、华民股份、翼菲科技、炬光科技4家亏损同比扩大,是拉低行业利润增速的另一来源。
资产负债与研发:扩产备货与投入周期并行
行业收入扩张的同时,资产负债表同步扩张:存货与应收账款合计超840亿元,应付账款增长28.7%,资产负债率均值较去年同期抬升2.8个百分点,指向新一轮扩产备货周期。
1、资产负债表关键项目
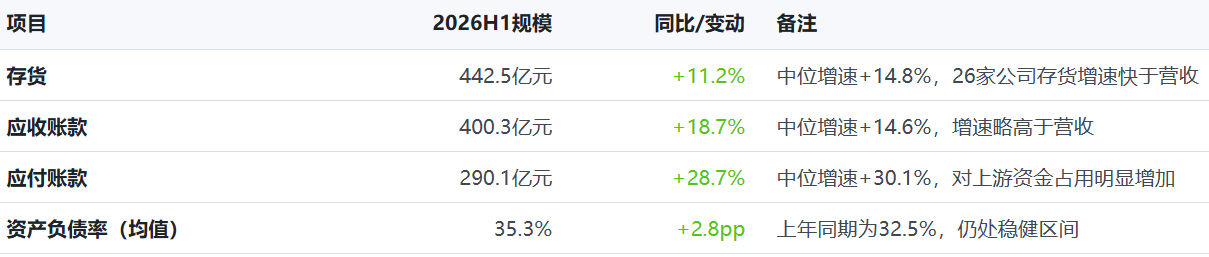
结构上有两点值得注意:其一,存货增速(+11.2%)低于营收增速(+16.9%),备货效率在改善;其二,应付账款增速显著快于应收账款,显示龙头公司对上游议价与产业链资金占用能力增强。但应收账款已接近400亿元、增速高于营收,下半年回款管理与减值计提是利润表的主要变量之一。
2、研发投入:费率保持高位,头部与投入期公司“双高”
研发费用合计41.38亿元、同比+17.4%,研发费率7.46%(上年同期7.42%),投入强度与收入扩张同步。分板块看,射频电源研发强度14.9%居各板块之首,晶圆传输与自动化、光学零部件均为11.2%,投入期特征明显。
3、研发费用TOP10
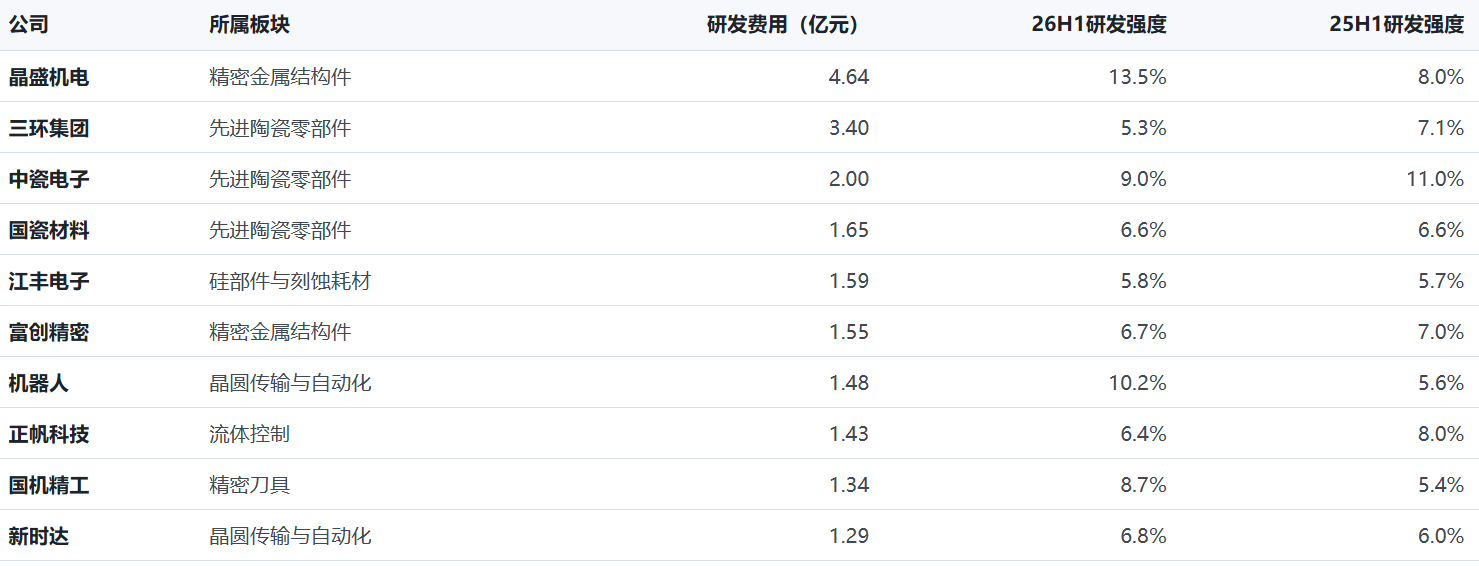
按研发强度排序,翼菲科技(27.9%)、爱科赛博(24.6%)、炬光科技(21.3%)位居前三,恒运昌(16.4%)、安达智能(15.6%)次之;多家高强度公司同处亏损或利润下滑区间,行业新一轮技术攻坚与客户导入,仍需时间兑现为利润。
风险提示与展望
1、四类风险需要跟踪
其一,表观高增速不可线性外推。行业归母净利润+49.7%的高增中,中科仪一家约17.78亿元的非经常性损益贡献了主要弹性,剔除该公司后行业增速降至约+20.8%、与扣非口径(+19.3%)基本一致。该笔事件性收益不会常态化重现,下半年全行业表观增速将系统性回落,衡量景气度应以扣非口径为准。
其二,应收账款回款与减值计提。应收账款已达400.3亿元、同比+18.7%,快于营收增速,与存货同步扩张共同指向下游账期拉长;若晶圆厂验收节奏或付款周期生变,减值计提将直接侵蚀利润,是下半年利润表的最大变量。
其三,亏损面扩大与尾部风险暴露。亏损公司由去年同期7家增至11家、合计亏损约6.1亿元,其中年营收22.3亿元体量的正帆科技转亏最值得警惕;晶圆传输与自动化板块"增收不增利"若延续,价格竞争存在向相邻环节扩散的可能。
其四,光伏链拖累与下游扩产节奏。晶盛机电(营收-40.5%、归母-63.7%)与华民股份(营收-35.5%、亏损扩大)的深度调整均源于光伏业务收缩,提示"半导体+光伏"双主业公司业绩仍受光伏资本开支拖累;同时零部件需求高度依赖下游晶圆厂扩产,若资本开支节奏放缓,板块收入弹性将同步收敛。
2、展望:真实景气上行,结构重于总量
剔除干扰项后,行业处于约20%的真实增长中枢:扣非净利润+19.3%,扣非基期为正的43家公司中24家实现增长;先进陶瓷零部件(+52.9%)、精密运动主轴(+63.4%)、精密刀具(+37.7%)、光学零部件(+34.6%)等加工与耗材环节景气居前。资产负债表的扩张同样具有前瞻意义:存货442.5亿元、应付账款+28.7%,指向产业链正为下一轮设备交付周期备货;研发费用41.38亿元、+17.4%,高强度投入在射频电源、晶圆传输等环节持续积累国产替代势能。下半年建议重点跟踪三条线索:头部公司扣非含金量的持续性、投入期公司的减亏节奏、应收账款回款与减值情况。