核心观点:
1、供给端主动收缩是价格止跌主因。稼动率从88%降至83%,叠加成本上行和年底盈利诉求,面板厂控量稳价策略见效。
2、需求端刚性补库托底。9月前置备货回暖,10月虽回落但品牌商保供安全库存需求仍在,供需向平衡区间收敛。
3、止稳能否延续取决于双十一和黑五零售兑现。内存涨价压制终端需求、多区域市场低迷、上半年透支下半年需求,若零售不及预期价格或再承压。
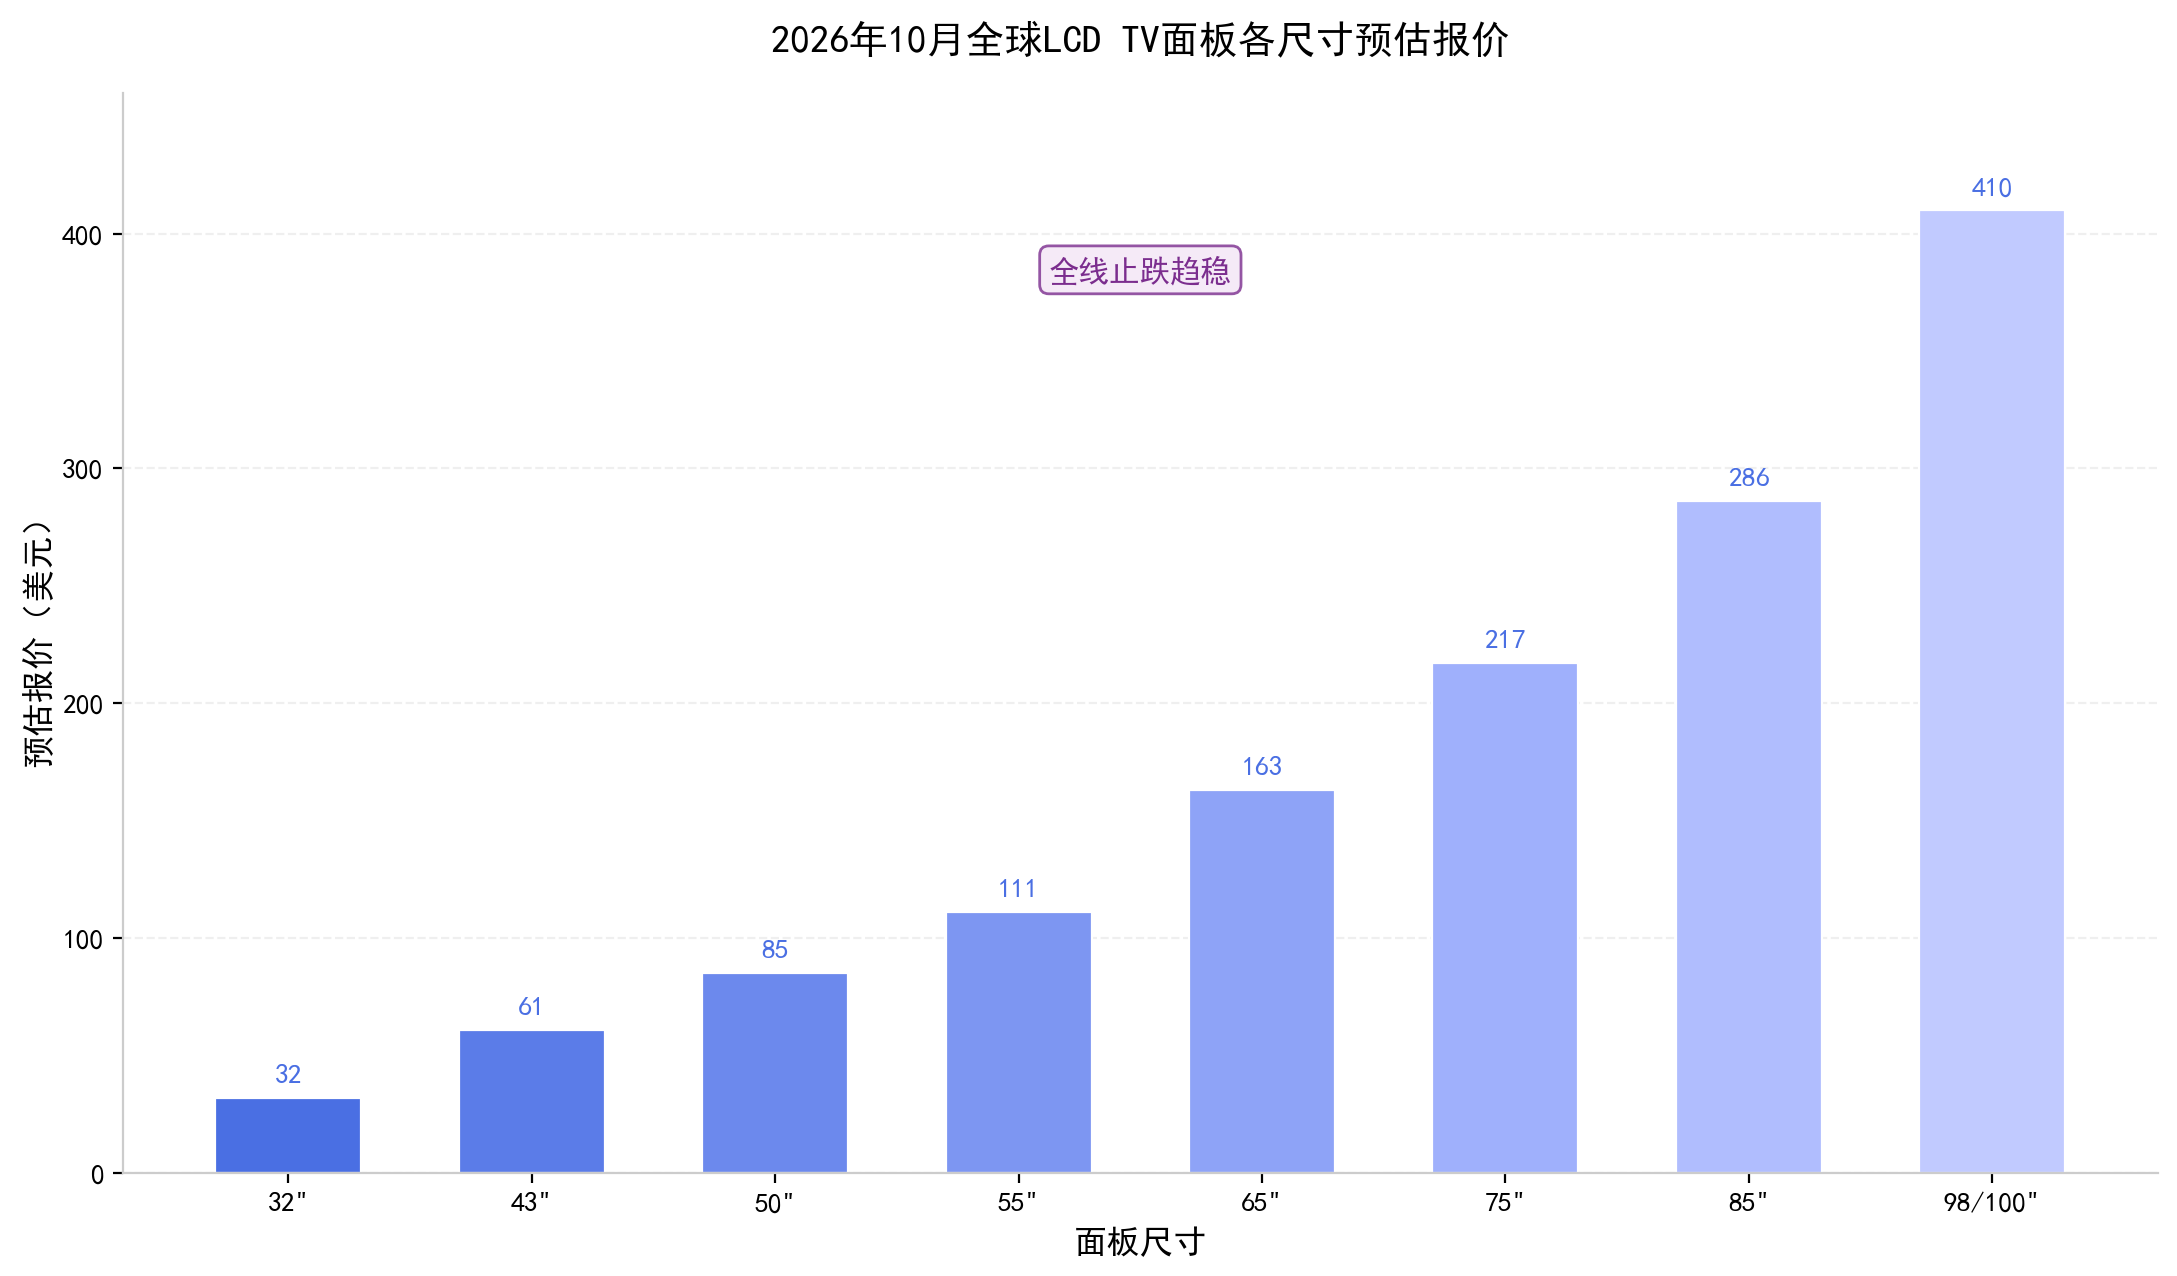
2026年10月,全球LCD TV面板各尺寸价格或全线止跌趋稳。供给端头部面板厂国庆岁修拉低稼动率至83%,叠加原材料成本上行与年底盈利诉求推动涨价通知;需求端旺季备货节奏放缓但刚性补库需求托底。32英寸企稳至32美元,98/100英寸预估410美元,后续走势取决于双十一和黑五终端零售兑现。
价格全线止跌:10月各尺寸面板预估报价
根据CINNO Research最新统计数据,2026年10月全球LCD TV面板价格或整体止跌趋稳。分尺寸来看,32英寸主流面板价格或企稳至32美元,43英寸至61美元,50英寸至85美元,55英寸至111美元,65英寸至163美元,75英寸至217美元,85英寸至286美元,98/100英寸至410美元。
【图表:2026年10月全球LCD TV面板各尺寸预估报价】
这一价格止稳信号意味着自2026年下半年以来的面板下行周期进入阶段性筑底阶段。此前,受终端需求疲软、原材料成本上涨、供需关系趋于平衡影响,2026年下半年液晶电视面板行业传统旺季表现平淡。大尺寸TV面板价格一度创下三年新低,55英寸Open Cell连续两个月下跌。
值得注意的是,2026年9月电视面板价格已呈现整体小幅回落、跌势收窄的特征,尺寸结构性分化显著。10月各尺寸同步止跌,标志着供需博弈进入新的平衡阶段。
供给端:岁修降产叠加成本压力,面板厂主动控量稳价
供给端的收缩是本轮价格止跌的直接推手。
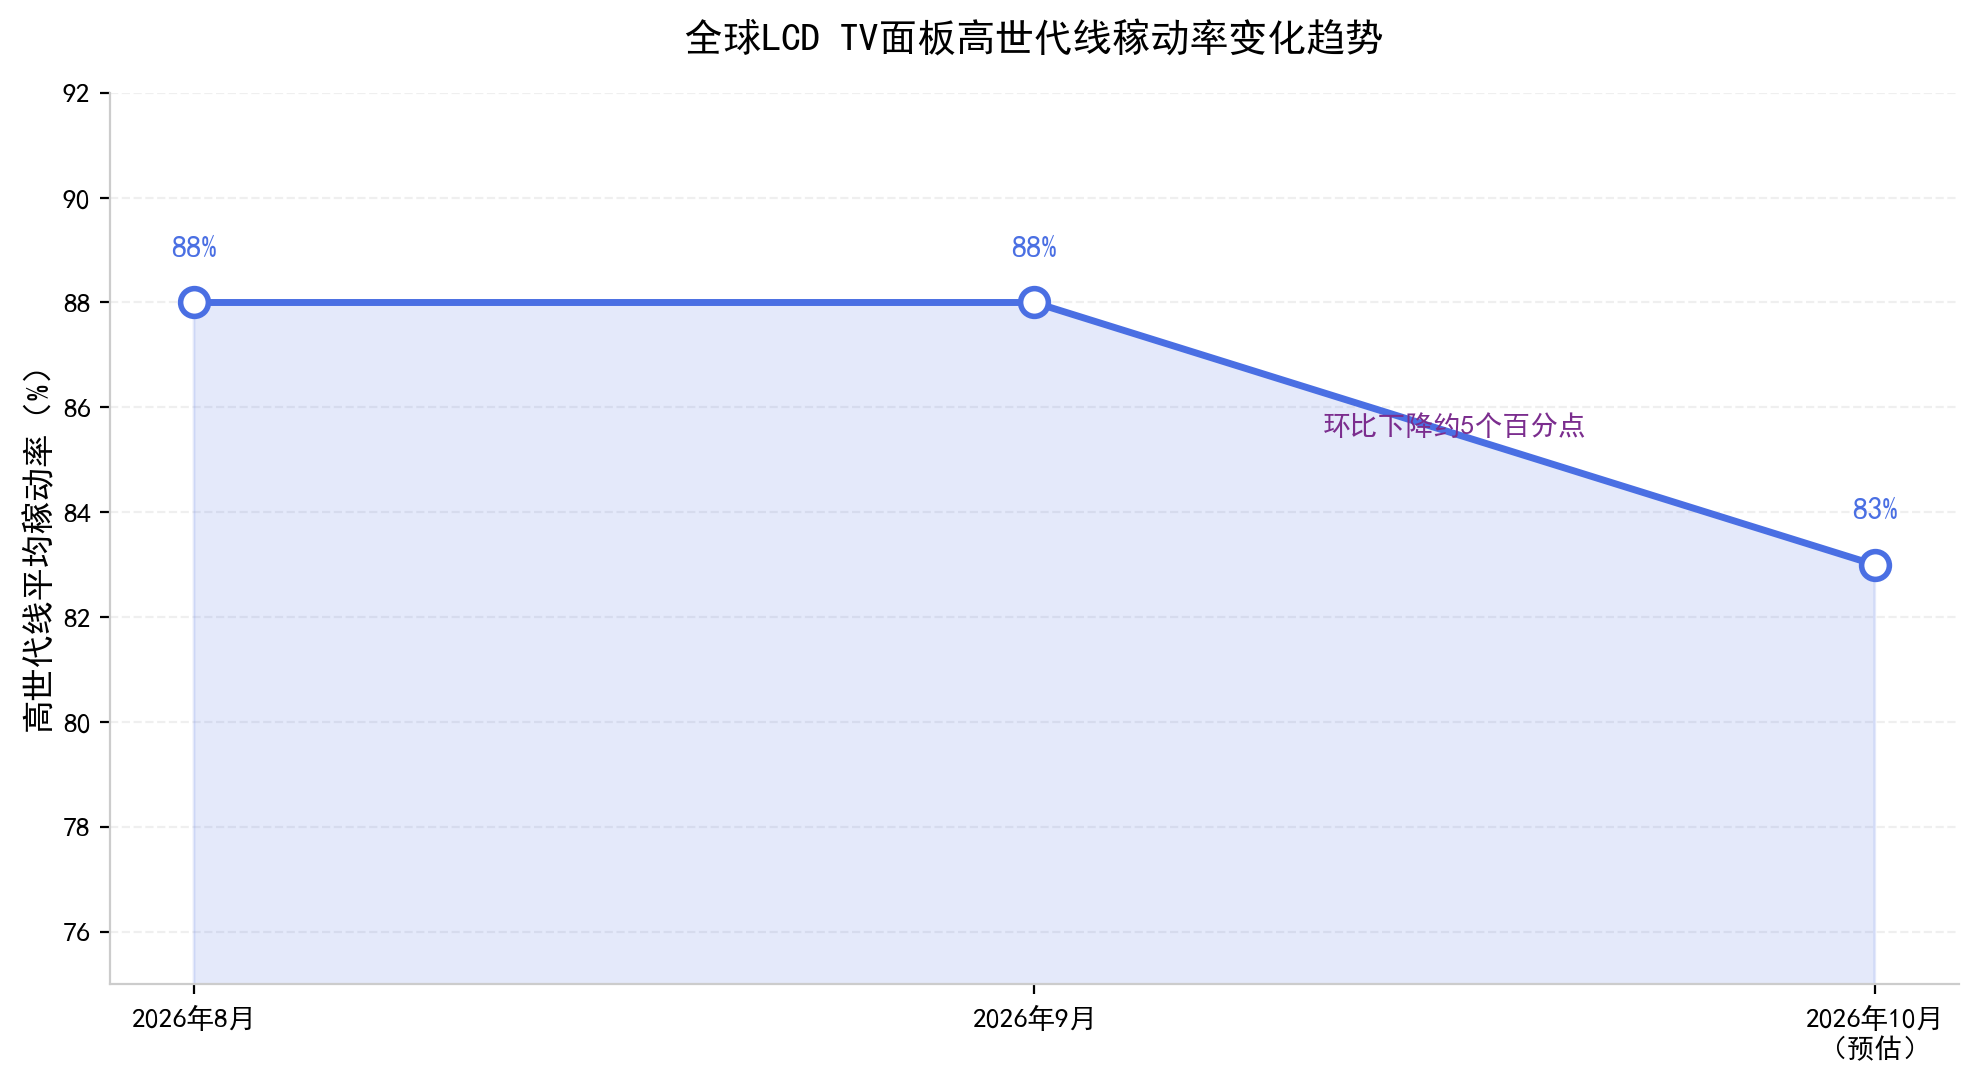
第一,头部面板厂国庆假期安排年度检修。据CINNO Research数据,9月全球LCD TV面板高世代线平均稼动率维持在88%左右,行业整体供给端仍处于相对较高水位。步入10月,头部面板厂于国庆假期安排3至7天年度检修以调降出货节奏,高世代线平均稼动率预计降至83%左右,LCD TV面板出货量或将同比下滑7%左右。TrendForce集邦咨询数据显示,10月大世代面板稼动率预计降至79.6%,京东方、TCL华星等决定十一长假执行减产。
【图表:全球LCD TV面板高世代线稼动率变化趋势】
第二,上游原材料价格持续上行加大成本压力。AI算力需求高涨导致内存供给紧张、价格大幅上涨,铜价、油价走高则推高印制电路板组件、偏光片、显示驱动芯片等上游材料及元器件的生产成本。2026年上半年,65英寸电视面板物料清单成本已上涨3.3%,下半年预计再度上涨2.9%。TrendForce预估2026年第四季电视面板总成本将季增4%至7%。
第三,面板厂主动涨价通知释放稳价信号。9月中旬起,头部面板厂已陆续向客户下发面板涨价通知,叠加年底厂商面临营收与盈利目标考核诉求,对面板价格企稳回升形成一定支撑。Omdia研报显示,面板厂商平均产线稼动率预计10月将环比9月下降3个百分点降至80%,欲遏制面板价格下跌。
行业对控产稳价策略已有成熟实践。2026年第一季度,京东方、TCL华星、惠科三大面板厂均规划针对后端模组厂实施五至十天的停产,前端面板生产线同步减产,产能利用率环比减少3.5个百分点至87.7%。京东方指出,行业内厂商坚持"按需生产"策略,灵活调整稼动率以匹配需求。
需求端:旺季备货后半段,刚性补库需求形成托底
需求端呈现"前高后低、刚性托底"的特征。
9月,受国内"双十一"和国外"黑五"促销节点的前置备货需求拉动,面板短期需求回暖,品牌采购态度转向积极,备货动能逐步释放,为面板价格止跌构筑了基础支撑。
进入10月,传统旺季备货周期逐步进入后半段,整体备货氛围较前期高点回落。同时,面板厂商陆续发布涨价通知,终端品牌出于成本控制考量或将适度下调备货目标。8月全球LCD TV面板厂商部分客户订单未能如期交付,存在一定交付延后情形,存量未交付订单的需求对9月稼动率形成支撑。
尽管存在上述需求端扰动因素,品牌商为保障旺季供应稳定性,仍存在对应的库存补备与安全库存需求,对LCD TV面板价格逐步止跌企稳形成托底作用。综合判断,今年10月全球LCD TV面板价格或呈全线企稳态势。
从终端市场来看,全球电视大尺寸化趋势持续支撑面积需求。根据第三方机构预测,2026年全球显示面板出货面积总体接近持平,其中电视面板面积需求预计增长约2%。群智咨询预测,2026年全球液晶电视面板出货量预计同比下滑2.1%,但55英寸及以上大尺寸面板供应会保持增长。大尺寸化成为当前电视市场为数不多的增长动力。
供需格局:从宽松向平衡区间收敛
综合供需两端,全球LCD TV面板供需格局正逐步从宽松向平衡区间收敛。
供给端,头部面板厂通过岁修控产主动收缩供给,稼动率从88%降至83%,出货量同比下滑约7%。京东方、TCL华星、惠科三家龙头企业已占据全球液晶电视面板市场出货量的七成份额,头部厂商的控产行为对行业供给端具有显著调节效应。全球十家液晶电视面板厂已减少为八家,行业竞争格局基本稳固。
需求端,旺季备货进入后半段但刚性补库需求仍在,叠加存量未交付订单支撑,需求虽有所回落但不至于失速。10月面板价格止跌趋稳,本质上是供给端主动收缩与需求端刚性托底共同作用的结果。
行业格局层面,随着10.5代线逐步完成折旧,头部厂商竞争力进一步夯实。预计到2028年,10代、10.5代高世代液晶面板生产线的折旧将几近完成,头部厂商的成本优势将进一步扩大。群智咨询分析认为,液晶面板获利趋稳受三方面因素影响:面板厂持续控产稳价、10.5代线逐步完成折旧、大尺寸化使面板需求面积增长。
后续变量:双十一与黑五终端零售兑现成关键
后续面板价格走势仍需观察两大促销节点的终端零售需求实际兑现情况。
国内"双十一"和海外"黑五"是2026年下半年最重要的两个消费促销节点。9月的备货回暖本质上是品牌商为这两个节点做前置准备。若终端零售数据超预期,品牌商有望加大后续备货力度,面板价格甚至存在回升可能;若零售数据不及预期,品牌商将转向清理库存而非增加订单,面板价格止稳态势可能再次承压。
当前市场面临的不确定性因素包括:内存涨价影响消费电子终端需求,预计2026年手机、平板、笔记本、显示器、电视等主流消费电子终端出货量将同比下降2%;北美市场需求具备一定支撑力,但中国、欧洲、东南亚市场持续低迷;各大品牌厂商2026年上半年提前集中备货,透支了下半年市场需求。
从更长周期来看,全球LCD TV面板市场正经历从产能扩张向价值竞争的转型。行业竞争由产能扩张转向以技术创新、产品价值、运营效率和现金流质量为核心的综合实力较量。LCD行业延续按需生产策略,海外低效产能加快退出,电视大尺寸化、高端化以及商显、车载等应用拓展,持续拉动面积需求增长。群智咨询预测,2026年全球LCD面板用偏光片供需预计处于动态平衡,价格有望趋于相对稳定。
头部面板厂的重心已从单纯追求出货量转向大尺寸化、高端化产品结构升级,并向Mini LED背光、高刷等中高阶产品转移。这一结构性升级趋势,将在中期内为面板价格提供比单纯控产更可持续的支撑。