蔚蓝锂芯2026年上半年实现营业收入48.58亿元,同比增长30.35%;归母净利润5.11亿元,同比增长53.39%。锂电池业务收入25.27亿元,同比增长58.43%,营收占比首次突破50%达52.03%,成为绝对核心增长引擎。马来西亚全极耳产线投产推动海外收入同比翻倍,AI机器人、BBU备用电源等新兴场景加速兑现。LED业务增长近乎停滞,经营现金流与净利润出现背离值得关注。
利润增速持续超越营收增速
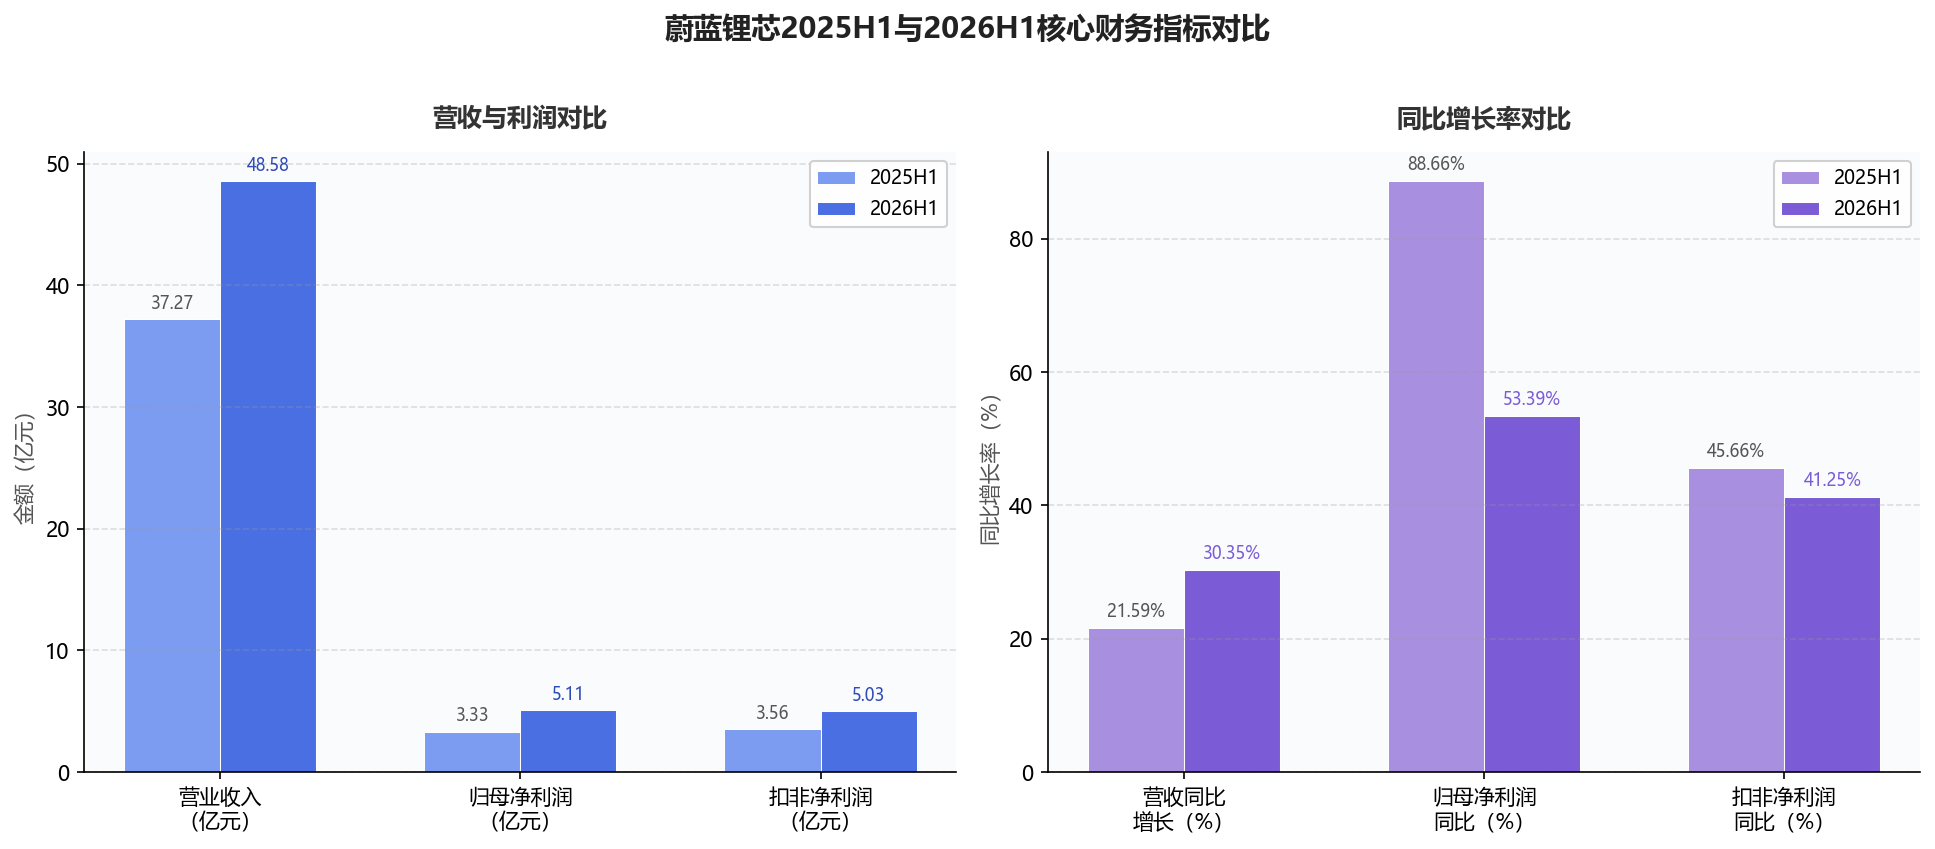
8月17日,蔚蓝锂芯(002245.SZ)发布2026年半年度报告。报告期内,公司实现营业收入48.58亿元,同比增长30.35%;归属于上市公司股东的净利润5.11亿元,同比增长53.39%;扣非归母净利润5.03亿元,同比增长41.25%。业绩增长主要得益于公司产品竞争力及下游需求提升,锂电池业务同比快速增长,LED业务及金属物流配送业务保持稳定。
将时间维度拉长,2025年全年公司实现营业收入81.13亿元(2025年上半年营收37.27亿元),同比增长20.09%;归母净利润7.11亿元(2025年上半年归母净利润3.33亿元、扣非净利润3.56亿元),同比增长45.66%,2025年上半年营收同比增长21.59%、归母净利润同比增长88.66%。值得注意的是,公司利润增速持续高于收入增速——2025年全年归母净利润增速约为收入增速的2.3倍,2026年上半年这一比例约为1.8倍(53.39% vs 30.35%),反映出公司盈利能力的结构性改善。
单季度来看,2026年第二季度实现收入27.0亿元,同比增长35%、环比增长26%。收入增速逐季加快,从第一季度的24.60%提升至第二季度的35%,增长动能持续增强。
【图表:蔚蓝锂芯2025H1与2026H1核心财务指标对比图】
业务结构质变:锂电池营收占比首破50%
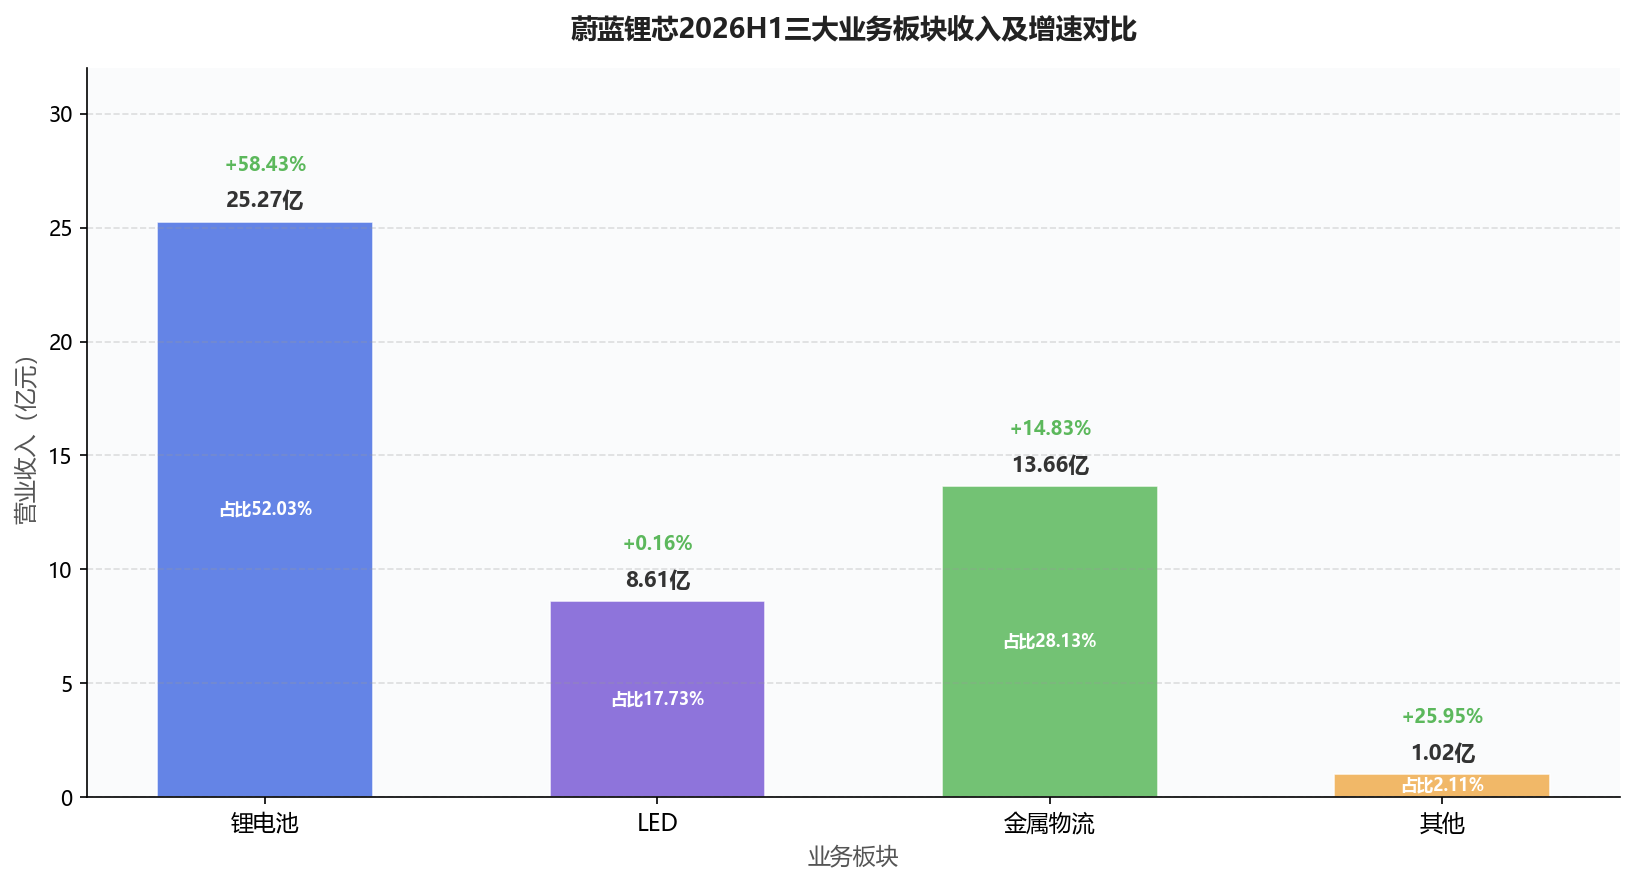
2026年上半年,蔚蓝锂芯三大业务板块的收入结构发生了标志性变化——锂电池业务首次贡献过半营收,占比达52.03%,相较2025年全年的44.33%提升了7.70个百分点。
锂电池业务:高速增长的核心引擎。报告期内,锂电池板块实现营业收入25.27亿元,同比大幅增长58.43%,板块毛利率达22.84%,同比提升1.2个百分点。公司保持较高的产能利用率,智能化产线充分释放产能,产品覆盖电动工具、园林工具、智能家电、智能出行、BBU后备电源、AI机器人等多个应用领域。管理层在2025年年报中设定的"锂电池收入增长40%以上"目标,上半年已以58.43%的实际增速超额完成约18个百分点。
2025年全年,公司锂电池业务实现营业收入35.97亿元,同比增长39.00%,毛利率21.56%。锂电池整体出货量增长约52%,其中电动工具国际客户订单量修复明显,智能出行应用出货量快速提升,BBU备用电源、AI机器人等新兴应用领域实现了领先布局与出货。
LED业务:增长瓶颈下的高端化突围。LED板块实现营业收入8.61亿元,同比微增0.16%,增速近乎停滞。管理层解释为LED芯片行业竞争激烈,中低端产品价格有所走低,但公司通过拓展高端客户、坚持差异化路线,提升了高端产品销售规模以对冲市场风险。子公司淮安顺昌实现净利润约8299.50万元,较2025年全年净利润1.45亿元的年化水平有所下降。
金属物流业务:稳健的现金牛。金属物流板块实现营业收入13.66亿元,同比增长14.83%。其他业务收入1.02亿元,同比增长25.95%。子公司江苏顺昌实现净利润1.39亿元,作为现金牛业务持续贡献稳定利润。
【图表:蔚蓝锂芯2026H1三大业务板块收入及增速对比图】
全极耳产品领先国际,技术壁垒持续构建
全极耳产品是蔚蓝锂芯2026年上半年的核心技术亮点。马来西亚锂电基地全极耳生产线投产,提升了公司高端产品的交付能力。全极耳产品在技术参数、工艺能力、产品验证及量产交付能力方面已开始领先国际头部同行,电池单体能量密度达到或超过350Wh/kg。
公司率先布局M65A、60XG、70XG等多款领先产品,不断形成核心竞争力。研发方面,2026年上半年研发投入2.43亿元,同比增长15.28%。研发团队完成超高镍正极材料批量导入、低膨胀硅高掺应用定型等技术,实现10倍率快充石墨设计定型应用。同时,应用AI4S深度参与电芯配方设计,大幅缩短了研发周期。
公司持续推进半固态/固态相关产品研发,开发全极耳系列电芯,为未来业务跨越发展蓄力。公司还联合Molicel推出首款合作电芯,以6.5AH单体容量重新定义中倍率大容量电芯风向标。
全球化从投入期进入产出期,海外收入翻倍
蔚蓝锂芯的全球化战略在2026年上半年进入实质性产出阶段。海外收入从2025年全年的12.58亿元(占比15.51%,对应国内收入68.55亿元),提升至2026年上半年的10.46亿元(占比21.52%,对应国内收入38.12亿元),同比增幅达107.73%,海外收入翻倍。
马来西亚锂电池生产基地已于2025年4月底投产,2026年全极耳生产线投产进一步提升了高端产品交付能力。公司还将在印度尼西亚新建锂电池生产基地,计划2027年开工建设。同时,公司布局全球营销网络,扩展了国际业务团队规模,强化了国际业务拓展能力和客户服务能力。
但全球化布局也带来阶段性挑战。马来西亚天鹏报告期末净资产17.47亿元,报告期净利润为-4954.97万元,尚处于投产初期未达达产后的预计收益。此外,财务费用3546.92万元,同比增长204.02%,主要因汇率波动导致汇兑损益增加,反映了海外业务扩张带来的汇率风险敞口扩大。
新兴应用场景从"布局"走向"收获"
2026年半年报中,新兴应用场景的描述从2025年的"领先布局与出货"升级为更具体的"加速兑现"。
在AI机器人领域,公司已覆盖国内AI机器人/机器狗第一梯队的全部客户,出货量较去年同期有明显提升。飞行载具、AI机器人/机器狗等应用场景的产品出货量增长迅速。
在BBU备用电源领域,公司已获得部分客户确认订单。随着AI算力基础设施建设的加速,数据中心备用电源需求持续增长,BBU业务有望成为新的增量来源。
在eVTOL(电动垂直起降飞行器)领域,公司持续关注未来交通出行新模式,开发相关产品。
公司从2023年起即开始关注AI机器人全面介入人类生产生活的社会新生态,开发全极耳系列电芯,布局半固态/固态相关产品研发,为未来业务跨越发展蓄力。
经营质量审视:现金流与利润背离需关注
尽管业绩高速增长,但2026年上半年经营现金流净额同比下降27.33%至5.40亿元,与归母净利润53.39%的增速形成显著背离。管理层解释为上年同期赎回理财产品金额较大及偿还银行借款金额较大等因素。
从资产负债表看,公司合同负债(预收货款)从期初的2.44亿元大幅增加至22.78亿元,增幅达832%,反映出下游订单需求旺盛,未来收入确认有较强保障。应付票据从23.53亿元增至30.33亿元,主要系开立银行承兑汇票增加,与业务规模扩张相匹配。
加权平均ROE为6.51%,同比提升1.82个百分点,盈利能力持续改善。但经营现金流与净利润的背离趋势仍需持续关注。
锂电景气上行与消费税政策双重影响
2026年上半年,锂电池行业整体呈现景气上行态势。欣旺达上半年营收381.79亿元,同比增长41.48%,动储业务成为核心增长引擎。天华新能归母净利润同比暴增2622.89%,锂电材料板块毛利率从2.49%跃升至43.84%。中创新航储能电芯出货量突破30GWh,净利润同比增长100%至110%。
在行业利好的同时,政策风险也在上升。2026年半年报在行业政策风险中新增了"2026年9月起对锂电池征收消费税"这一具体政策变化,而2025年年报仅提及出口退税率结构性调整。消费税的征收将对锂电池行业整体盈利产生影响,后续需关注公司在产品定价和成本管控方面的应对措施。
LED芯片行业方面,2026年上半年供强需弱格局未扭转,市场端价格竞争依然激烈,行业持续内卷。蔚蓝锂芯LED业务增速近乎停滞的表现在行业中具有一定普遍性。
未来展望:全球化深化与新兴场景放量
展望下半年,蔚蓝锂芯面临三大增量看点。
一是全极耳产品持续放量。马来西亚全极耳产线已投产,随着产能爬坡和客户认证推进,高端产品交付能力和盈利贡献有望进一步提升。印度尼西亚基地2027年开工后将进一步拓展全球产能布局。
二是新兴应用场景加速兑现。AI机器人/机器狗已覆盖国内第一梯队全部客户,BBU备用电源已获客户确认订单,eVTOL领域持续推进。随着AI算力基础设施建设加速,这些新兴场景有望从战略储备转向实质性利润贡献。
三是锂电池消费税政策下的行业整合机遇。消费税征收将加速行业优胜劣汰,拥有技术壁垒和规模优势的头部企业有望受益于市场份额提升。
综合来看,蔚蓝锂芯2026年半年报呈现出"锂电主导、全球化加速、新兴场景兑现"的增长新格局。锂电池营收占比首破50%标志着公司业务结构的质变,全极耳产品的技术领先和马来西亚产线的投产为后续增长奠定了坚实基础。但LED业务的增长瓶颈、经营现金流与利润的背离、马来西亚工厂的阶段性亏损以及即将实施的锂电池消费税,均构成需要持续跟踪的关键变量。