导语:2026年9月15日,总部位于荷兰埃因霍温的半导体初创公司Euclyd宣布完成超2亿欧元(约2.3亿美元)A轮融资。这笔由三星电子联合领投、前ASML CEO彼得·温宁克(Peter Wennink)出任董事长的融资,不仅是欧洲AI芯片赛道迄今最大的早期投资之一,更标志着非美系agentic AI芯片路线获得重量级产业资本的集体押注。从埃因霍温高科技园区的阁楼起步,到全球半导体产业资本汇聚,Euclyd正在用一套完全不同于GPU的架构语言,讲述一个关于"AI效率革命"的欧洲故事。
一、融资阵容解码:产业资本的"全明星组合"
这笔A轮融资的投资方阵容颇具深意——它并非由单一财务资本主导,而是汇聚了半导体产业巨头、欧洲主权基金、老牌私募和产学研资本的"全明星组合"。
联合领投方包括三星电子、Somerset Capital Partners、EQT旗下的Scaleup Europe Fund以及Innovation Industries;跟投方则涵盖了比利时微电子研究中心旗下的imec.xpand、丹麦出口与投资基金EIFO、布拉班特发展署(BOM)以及Quadri。投资方背景横跨亚洲半导体巨头、欧洲多国政府背景基金和专业科技投资机构,反映出Euclyd项目的战略属性已超越普通商业投资范畴。
Euclyd创始人兼CEO贝尔纳多·卡斯特鲁普(Bernardo Kastrup)在声明中表示:"人工智能正成为经济增长、科学发现和国家竞争力的基石。除非我们从根本上改变其底层基础设施,否则其潜力将持续受到限制。这笔融资将加速我们实现使命的进程——通过提高效率、降低token成本和扩大先进人工智能的普及范围,让智能惠及更多人。"
更为引人注目的是,前ASML总裁兼CEO彼得·温宁克正式加入Euclyd,出任董事会主席。这位执掌ASML十一年、将EUV光刻技术从实验室推向全球半导体产业核心的传奇人物,在2024年卸任后始终保持低调,此番选择Euclyd作为重返产业一线的舞台,本身就是一个强烈的信号。
二、技术路线:从"内存墙"出发,重写AI推理的物理公式
在英伟达凭借GPU架构一统AI算力江湖的当下,Euclyd选择了一条截然不同的路径——从内存与计算的关系根源入手,重构AI推理的硬件范式。
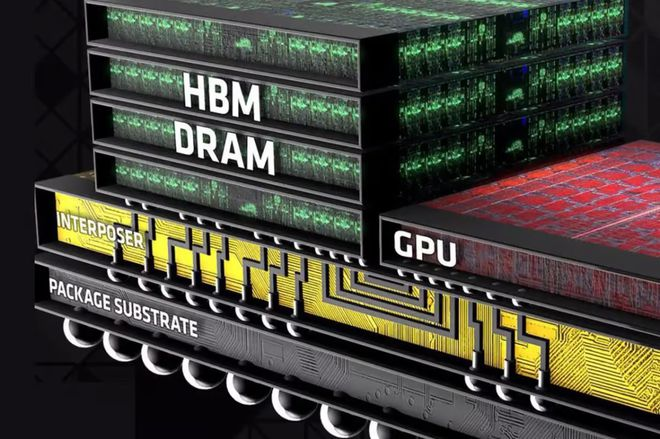
Euclyd将当前AI基础设施面临的核心矛盾定义为"效率墙"(the efficiency wall):基础模型能力每前进一步,部署所需的电力、内存带宽和资本投入就同步攀升,基础设施复杂度也呈指数级增长。在Euclyd看来,GPU架构从根本上就不是为AI推理而设计的——图形处理器的大部分能耗消耗在数据于内存和计算核心之间的反复搬运上,而非真正用于计算本身。
Euclyd的产品线围绕两大核心展开:
Craftwerk——Euclyd定位为全球首款agentic AI硅芯片。这款芯片集成了16,384个定制化处理器,采用处理器-内存协同设计与系统级优化架构,通过定制超带宽内存(UBM)与2.5D/3D系统级封装(SiP)实现计算核心与内存的深度融合,大幅降低数据搬运带来的能耗损耗。Euclyd声称,基于Meta Llama 4 Maverick模型的模拟测算显示,Craftwerk的能效比可达英伟达最新Vera Rubin GPU的100倍。当然,这一数据来自公司内部模拟,尚未经过商业化部署验证。
Craftwerk Station CWS——全球最低功耗的百亿亿次级AI工厂。这一机架级系统将32颗Craftwerk芯片整合为一体,目标在2028年推出exascale(百亿亿次级)AI推理系统,同时保持业界最低的功耗水平。整个平台融合了可编程ASIC计算、处理器-内存协同设计与系统级优化,旨在同时突破内存墙和效率墙的双重限制。
值得注意的是,Euclyd明确将产品定位在AI推理而非训练市场。这一策略选择颇具商业智慧:训练芯片市场虽然利润丰厚,但被英伟达深度垄断且客户高度集中;而推理市场正处于爆发前夜——随着大模型从实验室走向规模化商业部署,推理算力的需求增速正在超越训练,对成本、能效和部署灵活性的要求也为新架构留出了差异化空间。
在商业模式上,Euclyd规划了双轨变现路径:一是向有安全自托管推理需求的企业客户直接销售硬件和物理机架系统;二是向希望基于其架构自研芯片的企业出售IP授权。这种"产品+授权"的混合模式,既对标了英伟达的硬件销售,也借鉴了ARM的IP授权思路,试图在AI芯片时代找到一条新的中间道路。
三、三星的棋局:从内存霸主到AI计算全栈玩家
三星电子出现在领投方名单中,绝非偶然的财务投资。这笔交易背后,是这家韩国半导体巨头在AI时代全面重构自身产业定位的宏大棋局。
2026年以来,三星在AI半导体领域动作频频:
3月,三星宣布2026年资本支出及研发投入超110万亿韩元(约732亿美元),创历史新高,同比增长21.7%,明确将"确保AI半导体领域领先地位"作为核心目标;
6月,韩国政府推出"三大超级项目",三星集团单独宣布2,655万亿韩元(约11.68万亿人民币)的投资计划(投资窗口为2026年至2040年),在光州、龙仁、平泽等地构建覆盖先进逻辑芯片、高端存储、AI数据中心的完整产业集群;同期SK集团也另行宣布了2,100万亿韩元的独立投资计划;
9月8日,就在投资Euclyd前一周,三星宣布与法国AI独角兽Mistral AI建立战略合作伙伴关系,并领投其30亿欧元D轮融资,将AI大模型能力注入半导体设计与制造流程。
投资Euclyd的战略逻辑清晰可辨:作为全球两大内存制造商之一,三星在HBM(高带宽内存)和DRAM领域拥有举足轻重的产业地位,与SK海力士共同主导着全球高端内存市场。AI推理芯片对内存带宽和内存架构的深度依赖,意味着Euclyd的技术路线与三星的内存业务天然协同——如果Craftwerk架构获得市场认可,三星不仅能收获投资回报,更能在下一代AI芯片的内存标准制定中占据主动。
卡斯特鲁普在接受CNBC采访时坦言:"三星能为我们提供的帮助远不止资金。他们是全球最大的内存制造商之一,拥有大量工程能力,对系统非常了解,熟悉供应链,同时拥有庞大的网络。"
此外,三星在晶圆代工领域的追赶态势也不容忽视。随着龙仁先进晶圆厂投产时间提前至2029年,三星需要更多像Euclyd这样的AI芯片客户来支撑其先进制程产能,与台积电在AI芯片代工领域展开正面竞争。从这个角度看,投资Euclyd既是技术卡位,也是客户锁定。
四、Wennink的"第二幕":欧洲半导体主权的新实验
如果说三星的加入代表了亚洲产业资本的战略眼光,那么彼得·温宁克出任董事长,则为Euclyd注入了欧洲半导体产业最深厚的产业基因与精神符号。
温宁克在ASML的职业生涯堪称一部欧洲高科技产业的逆袭史。1999年加入ASML担任CFO,2013年升任CEO,在他掌舵的十一年间,ASML从一家二线光刻设备商成长为欧洲市值最高的科技公司,垄断了全球EUV(极紫外)光刻设备的供应——而EUV正是当今全球最先进芯片生产的唯一技术路径。
卸任后,温宁克受荷兰内阁(Schoof内阁)委托撰写了一份关于荷兰投资环境与技术竞争力的报告。这份报告于2025年12月12日正式呈递荷兰首相与经济事务大臣,共159页,提出了强化政府、企业与科研机构协同的核心主张,建议成立国家投资银行、设立突破性创新机构、深化公私合作(public-private cooperation)以加速技术落地。报告覆盖四大战略领域,收集了51项具体提案,来自30多个联合体、逾千名专家参与,识别出1260亿欧元的潜在投资空间——而阻碍这些投资落地的,始终是"边界条件(randvoorwaarden)不满足"这一政治层面的问题。
Euclyd恰好是温宁克上述主张的一个鲜活样本:
知识端:诞生于埃因霍温高科技园区(被称为"欧洲最聪明的一平方公里"),依托埃因霍温理工大学等科研机构,核心团队来自ASML、飞利浦研究院等欧洲顶尖半导体机构;
企业端:三星、EQT、Innovation Industries等产业与财务资本共同背书,团队拥有Silicon Hive(2011年被英特尔收购)的成功创业经验;
政府端:丹麦EIFO、荷兰BOM、比利时imec.xpand等多国官方背景基金联合参与,体现了欧洲对本土AI算力主权的战略共识。
"ASML向欧洲展示了什么是可能的。"温宁克曾这样评价自己一手缔造的企业传奇。如今,他选择以Euclyd为舞台,将ASML的系统集成经验和全球供应链管理能力带入AI芯片这一新赛道,试图在欧洲再孵化一个足以改变全球产业格局的半导体公司。
五、Agentic AI时代:算力架构正在被重新定义
Euclyd选择此刻切入AI芯片赛道,恰逢整个产业的技术范式正在发生深刻变迁——AI正在从"生成式"迈向"智能体式"(agentic),而这将从根本上改写对算力的需求。
2026年,随着AI Agent技术进入大规模落地阶段,传统的"一问一答"式推理正在被持续多步的智能体工作流所取代。英伟达在其最新Rubin GPU架构白皮书中明确指出,agentic工作负载不再由单个prompt和response定义,而是由跨多推理步骤的持续推理构成——它们需要更低的单步延迟、更高的解码吞吐量、更高效的长上下文注意力、更大的KV缓存容量,以及跨紧密耦合GPU域扩展模型的能力。
英伟达的回应是Rubin架构:能效比Blackwell提升10倍,配备增强型Tensor Core、全新HBM4内存子系统和第三代Transformer引擎。然而,即使是如此激进的迭代,GPU的底层架构范式并未改变——计算核心与内存的物理分离、数据搬运的能耗损耗,这些根本性矛盾依然存在。
Euclyd的价值主张恰好击中了这一痛点。如果说英伟达的路线是"在GPU架构内做到极致",那么Euclyd则选择了"换一条赛道重新起跑"——用处理器-内存协同设计架构大幅缓解内存墙压力,用定制化处理器替代通用计算核心,用系统级协同设计取代单一芯片优化。
这并非Euclyd一家的孤鸣。整个行业都在探索GPU之外的可能性:OpenAI在2026年8月发布了首款自研AI芯片Jalapeño,声称拥有"行业领先的速度和效率";Google、AWS、Meta等云厂商和科技巨头纷纷加大自研推理芯片的投入;Groq、Cerebras、Sambanova等AI芯片初创公司也在各自的技术路线上持续推进。
但Euclyd的独特之处在于,它是第一家明确以"agentic AI silicon"为核心定位的芯片公司,同时也是欧洲首个获得如此规模产业资本支持的AI推理芯片初创。在AI算力的地缘政治博弈日益加剧的背景下,一条非美系、非GPU的技术路线获得三星这样的产业巨头背书,其意义远超商业层面。
六、前路漫漫:从阁楼设计到全球市场的三道关
尽管融资阵容豪华、技术叙事动人,Euclyd要真正在AI芯片市场站稳脚跟,仍需跨越三道关键门槛。
第一道关是技术验证关。目前Euclyd的所有性能数据都来自公司内部模拟和原型测试,尚未经过大规模商业部署的真实检验。从原型芯片到量产流片,再到数据中心级的稳定运行,其间还有无数工程挑战。AI芯片的竞争早已不是单芯片性能的比拼,而是芯片、软件、系统、生态的全栈对抗——英伟达真正的护城河并非GPU硬件,而是耗费十余年构建的CUDA软件生态、开发工具链和庞大的开发者群体。
第二道关是商业落地关。Euclyd计划2028年推出实体芯片系统,2030年服务数千家企业客户。这个时间表在芯片行业并不算激进,但在AI技术日新月异的当下,两年多的窗口期内市场格局可能发生巨大变化——届时英伟达的下一代架构会演进到什么程度?云厂商自研芯片会占据多大市场份额?Euclyd的能效优势能否兑现为实际的TCO(总体拥有成本)优势,让客户愿意承担切换技术栈的风险和成本?这些都是未知数。
第三道关是生态构建关。AI芯片的竞争最终是生态的竞争。英伟达CUDA生态经过十余年积累,拥有数百万开发者和数以万计的优化库与应用框架。任何挑战者要撼动这一地位,都必须在软件栈、开发者工具、应用兼容性上投入不亚于硬件的资源。Euclyd的双轨商业模式——硬件销售加IP授权——虽然灵活,但也意味着需要同时服务两种不同类型的客户,构建两套不同的生态体系,这对一家初创公司的资源调配能力是巨大考验。
结语:欧洲AI芯片的"埃因霍温时刻"
从CERN的粒子物理实验室到飞利浦研究院,从Silicon Hive的创业尝试到ASML的战略部门,再到埃因霍温阁楼里的深夜设计——贝尔纳多·卡斯特鲁普的职业生涯,本身就是一部欧洲半导体产业从制造走向创新的缩影。这位拥有哲学和计算机工程双博士学位的创始人,曾经是当代分析唯心主义哲学的代表人物,如今却选择用硅片和电路来书写自己对"智能"的另一种理解。
Euclyd的2亿欧元A轮融资,不仅仅是又一起AI芯片融资事件。它是多重产业趋势交汇的产物:三星试图从内存巨头向AI计算全栈玩家升级的战略野心,欧洲在AI算力主权焦虑下寻求本土替代方案的集体努力,agentic AI浪潮催生的新算力架构需求,以及前ASML一代半导体人将产业经验传承给下一代创新者的薪火相传。
在英伟达一家独大的AI算力版图上,Euclyd还只是一个微不足道的小点。但正如ASML从荷兰小城费尔德霍芬的一家小公司成长为全球半导体产业的"咽喉"一样,真正的技术革命,往往从最不起眼的角落开始。埃因霍温高科技园区的这盏新灯,能照亮多远的路,时间会给出答案。