磷化铟衬底供需缺口超过70%,海外龙头晶圆厂订单已排至2027年——AI算力集群的扩张,正把光互连芯片从配套器件推上算力体系的核心位置。
光互连芯片是以光子为信息载体、面向算力节点与集群间高速数据传输的光电芯片总称,涵盖CPO/NPO光引擎、光交换芯片、光DSP与硅光PIC等产品形态,是AI算力基础设施的数据传输底座。据TrendForce预估,CPO/NPO市场2030年将突破390亿美元;据Yole预测,全球光模块市场2031年将达1120亿美元。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之光互连芯片(2026)》(以下简称“《报告》”),覆盖行业概述、市场情况、竞争格局及重点公司、产业链分析、驱动因素及发展趋势,系统梳理CPO/NPO光引擎、光交换芯片、光DSP、硅光PIC等核心赛道。
以下是《报告》内容精选:
市场空间:三重口径指向高景气
据TrendForce预估,CPO/NPO合计市场规模2030年将跃升至390亿美元以上;据Yole预测,全球光模块市场2031年将达1120亿美元、年复合增长率30%,硅基光子集成芯片市场2029年预计超过8.63亿美元、年复合增长率约45%。渗透率是最直观的增量标尺:CPO在AI数据中心光模块中的占比将由2026年的0.5%提升至2030年的35%。
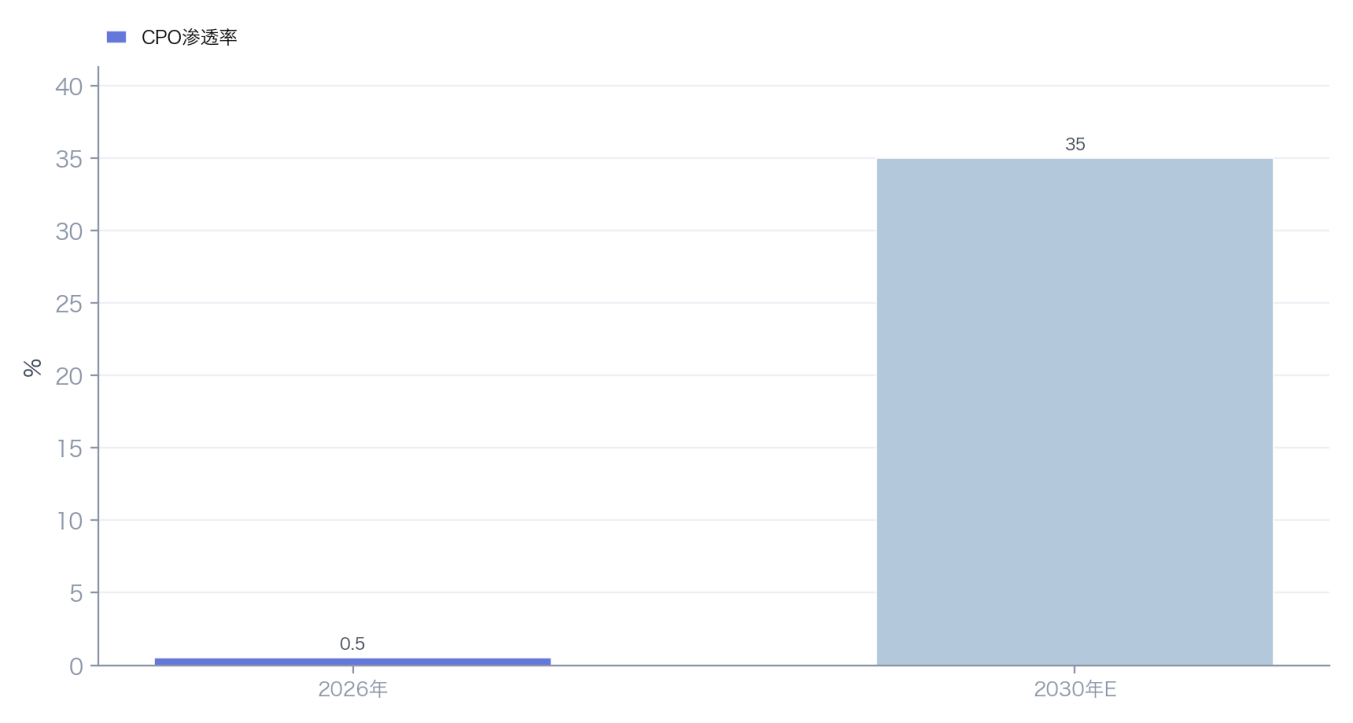
图1 全球AI数据中心光模块中CPO渗透率预测(资料来源:TrendForce 集邦咨询,集微咨询(JW Insights)整理)
量产元年:CPO进入规模出货阶段
2026年8月14日,英伟达Spectrum-X以太网硅光CPO交换机宣布全面量产,成为全球首款200G/lane共封装光学以太网交换机系统;博通51.2T Bailly CPO交换机同步持续出货,行业机构将2026年确认为CPO规模化商用元年。国内方面,华为发布7.2Tbps NPO光互连模块并发起NPO标准联盟,腾讯启动NPO超节点部署,行业呈现可插拔、LPO、NPO、CPO多路线并存格局。
供给瓶颈:磷化铟衬底缺口超过70%
2025年全球磷化铟衬底需求约210万片,2026年增至约260万片,而有效合规产能仅约75万片,供需缺口超过70%;交付周期普遍长达24至40周,部分采购需支付三至五成预付款,海外龙头晶圆厂订单已排至2027年。供给端受晶体生长周期与良率爬坡约束,衬底与高端光芯片价格中枢上移,成本压力沿产业链向光引擎与模块环节传导。
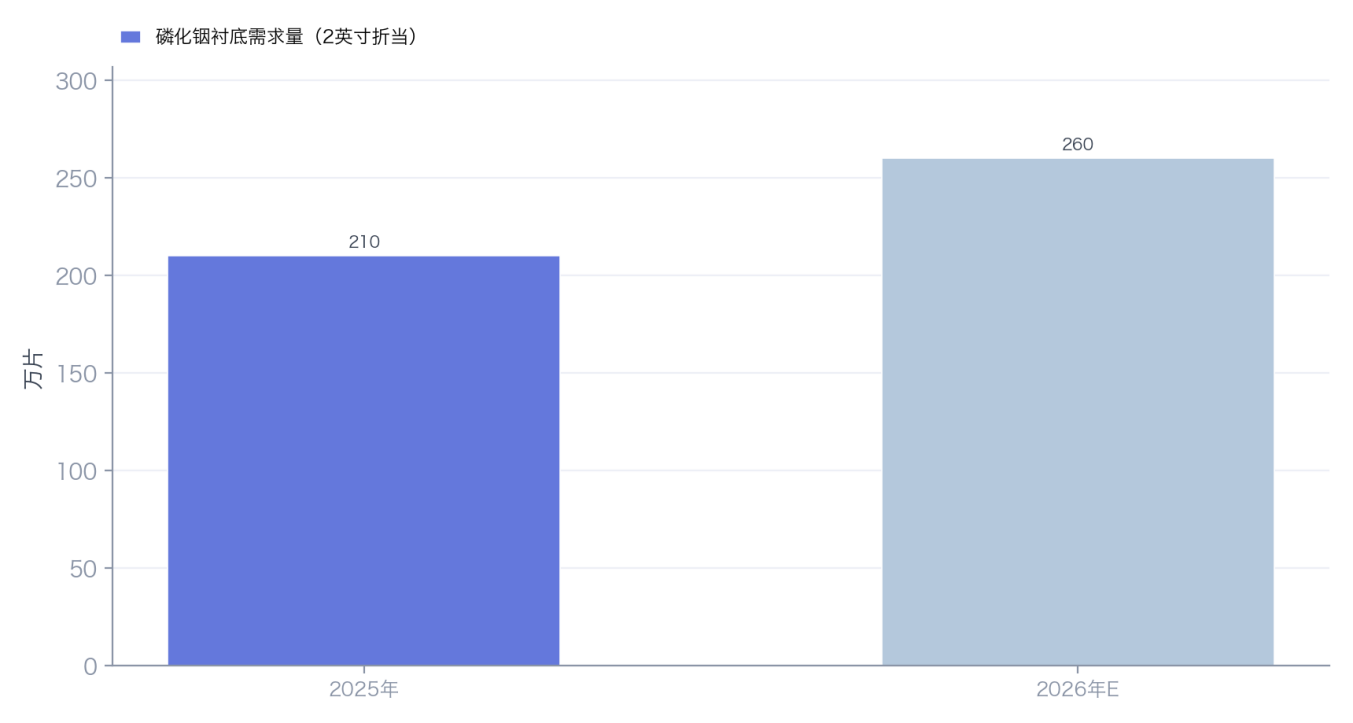
图2 全球磷化铟衬底需求量变化(资料来源:Yole(法国),集微咨询(JW Insights)整理)
中国力量:整机份额领先,龙头业绩兑现
中国是全球光互连产业的需求中心与制造中心,中国厂商在全球光模块前十名中占有七席,按收入计约占全球市场的六成。中际旭创2025年实现营业收入382亿元,2026年一季度营收同比增长近两倍、净利润超百亿元,在800G光模块市场份额约五成;新易盛2026年前三季度营收接近翻倍;天孚通信以光纤阵列单元与光引擎封装组件进入海外CPO核心供应链。国内CPO市场2026年有望突破100亿元。
国产化纵深:从整机向芯片与材料推进
产业链按“上游衬底与光芯片—中游芯片与光引擎—下游模块与封装—应用终端”四层展开,价值量沿“模块—芯片—材料”环节上移。国产化水平呈梯度分化:光模块整机全球份额领先,光器件与封装组件配套能力较强;高速光芯片加快导入,源杰科技等围绕CPO外置光源推进验证;InP衬底高端产能由住友电工与AXT掌控七八成,国内厂商出货占比仅约一成,云南锗业等正推进扩产攻关。叠加铟出口许可制度与NPO标准联盟建设,国产环节导入条件正趋于成熟。
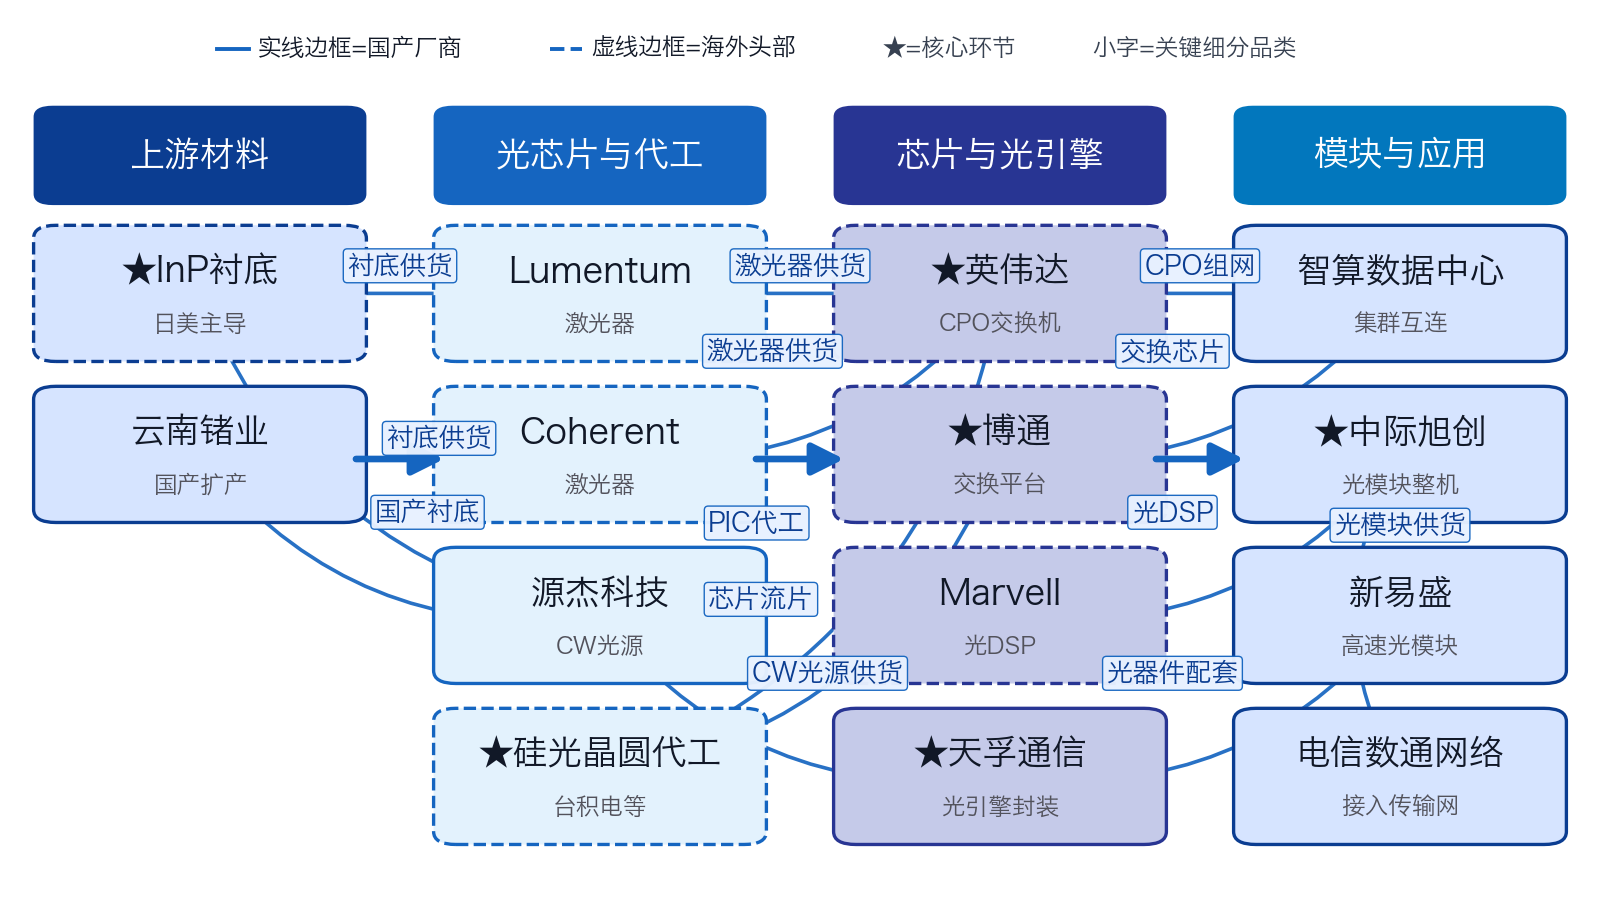
图3 光互连芯片产业链图谱(资料来源:Yole(法国)、TrendForce 集邦咨询,集微咨询(JW Insights)整理)
总体判断,行业已由技术验证进入量产商用阶段,竞争边界从单一芯片扩展到“芯片—封装—系统”生态,交换芯片与系统厂商主导量产节奏与标准定义权,产业整合明显加快,Marvell洽购Lumentum即为信号。国产化正向芯片与材料环节纵深推进,具备衬底自给与芯片自研能力的企业有望占据先机。
目前,《AI产业系列报告之光互连芯片(2026)》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。