当AI计算中的数据搬运成本已达计算成本的百倍量级、7纳米工艺下数据搬运吞噬芯片总功耗的六成以上,把计算“搬进”存储单元的存算一体芯片,正从架构创新走向规模化商用;叠加存储原厂将约七成新增产能倾斜HBM,这条赛道的商用窗口正在打开。
存算一体芯片(CIM/PIM)将乘加等计算功能直接嵌入存储单元,使数据在存储位置就地完成运算,从架构层面缓解存储墙与功耗墙约束,已被列入“十五五”规划新计算范式布局。宏观大盘同样强劲:据WSTS,2026年全球半导体市场规模预计同比增长90%、达1.51万亿美元,其中存储板块同比增长约250%,传统存储路径供给紧张,为存算一体等替代性架构创造了战略窗口。
近日,集微咨询(JW Insights)正式发布《AI产业系列报告之存算一体芯片(2026)》(以下简称《报告》)。《报告》从行业概述、市场情况、竞争格局及重点公司、产业链分析、驱动因素与发展趋势五个维度,系统呈现这一赛道的最新进展。
以下是《报告》内容精选:
市场规模:全球迈向45亿美元,中国剑指千亿
据Yole,2026年全球存算一体芯片市场规模将突破45亿美元,2026-2030年复合增长率超过40%。中国市场增速显著高于全球均值,2025年约百亿元人民币量级,预计2030年扩容至千亿元量级,其中端侧与边缘侧推理贡献主要增量。需求底座方面,据Omdia,全球端侧AI芯片组市场规模预计从2024年的20亿美元增至2028年的167亿美元,为存算一体渗透提供充足空间。
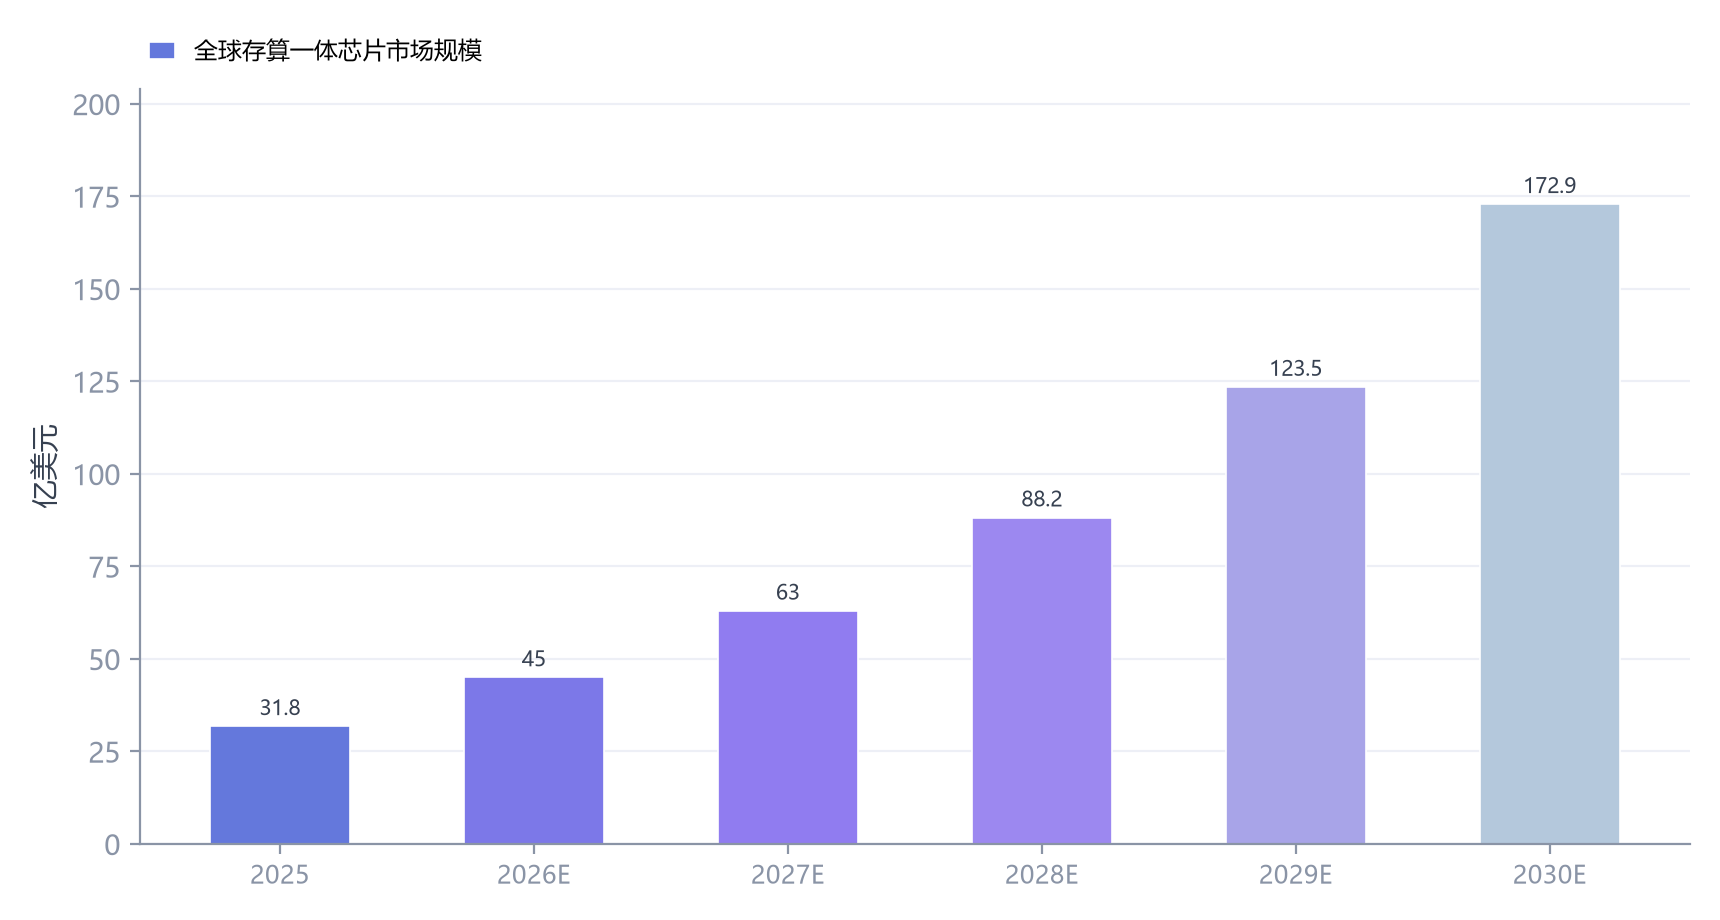
图1 全球存算一体芯片市场规模及预测(Yole口径,2025-2030E)(资料来源:Yole,集微咨询(JW Insights)整理)
需求端:AI终端渗透率过半,推理下沉打开量价空间
AI推理规模化落地是根本动力,我国日均AI Token调用量已突破140万亿、较2024年初增长超千倍。据Gartner,全球AI PC出货量将从2025年的7780万台增至2026年的14300万台、渗透率升至约54.7%;据IDC,中国AI手机2026年预计出货1.47亿台、同比增长31.6%、渗透率达53%。本地算力需求与整机功耗、散热、成本约束的矛盾,使存算一体的架构级能效优势成为关键解法。
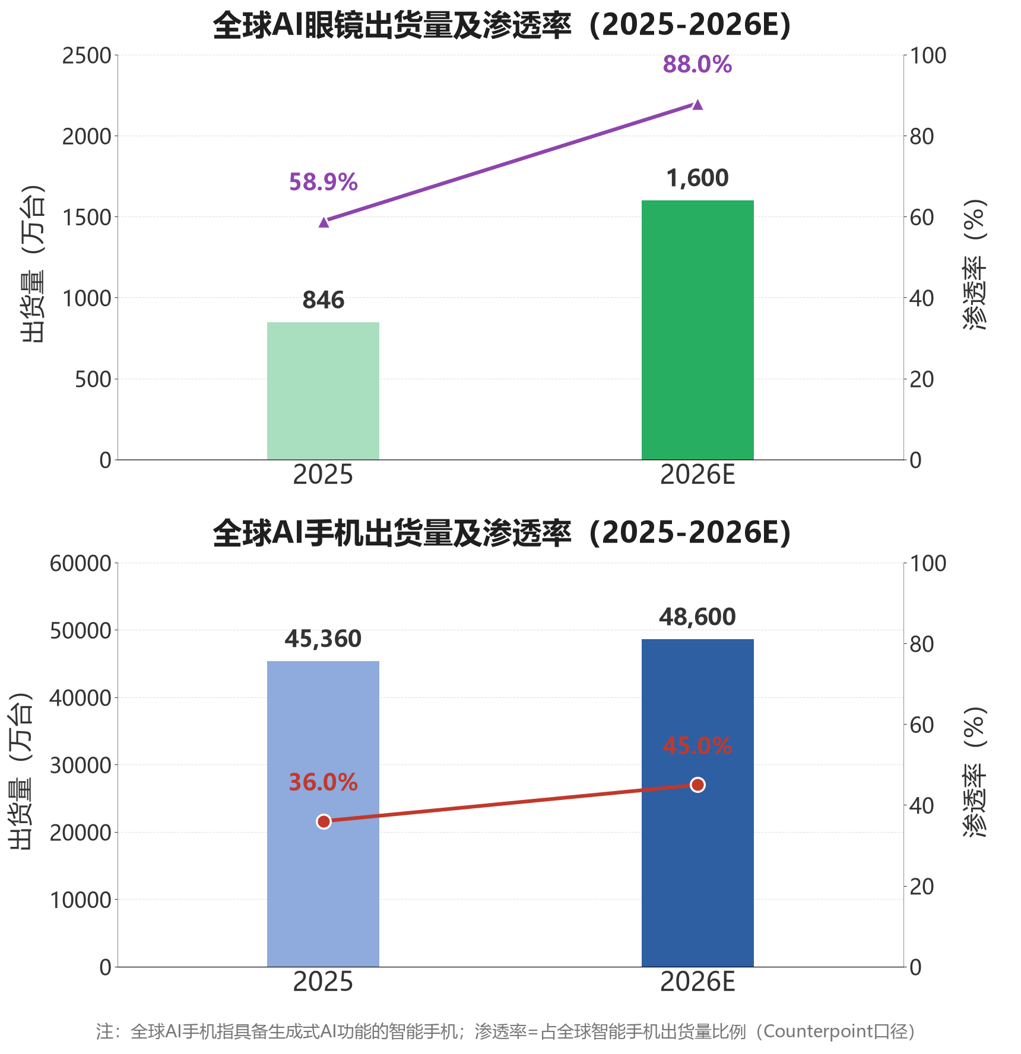
图2 全球AI终端核心品类出货量与渗透率预测(2025-2026E)(资料来源:Gartner、IDC,集微咨询(JW Insights)整理)
供给端:HBM虹吸七成新增产能,架构创新获得溢价空间
据SEMI,2026年全球HBM市场规模预计增长58%至546亿美元,三星、SK海力士、美光三大原厂将70%的新增产能倾斜至高带宽内存,HBM产能缺口仍达五至六成;生产单位容量HBM相当于放弃约三倍容量的通用内存产出,通用内存供给被系统性压缩。SK海力士2026年二季度DRAM均价环比上涨约30%、NAND均价环比上涨约55%,整机厂商正以架构创新对冲算力成本,为存算一体打开溢价空间。
国产替代:端侧千万颗级出货,大算力进入量产元年
国产厂商呈现“端侧领先、大算力追赶”的分层格局。端侧,头部厂商芯片累计出货量已超1000万颗,进入华为、小米等品牌供应链;炬芯科技2025年营收9.2亿元、同比增长41.5%,2026年上半年搭载存内计算NPU的产品收入占比已超四分之一。大算力场景,后摩智能端边大模型芯片漫界M50量产不到一年已获超150个产品定点、服务客户超百家;亿铸科技年内完成超10亿元融资,微纳核芯半年完成30亿元融资。
环节 | 国产代表厂商 | 进展阶段 | 制约因素 |
端侧存算芯片 | 知存科技、炬芯科技、九天睿芯 | 已批量出货、品牌供应链导入 | 容量约束,集中于小模型场景 |
大算力存算芯片 | 后摩智能、亿铸科技、微纳核芯 | 量产落地、定点上量、商用卡在验证年 | 软件生态、头部云厂实测订单 |
新型介质与工艺 | 昕原半导体、寒序科技、睿科微 | 28纳米阻变存储量产、工程验证 | 大阵列良率、代工工艺就绪度 |
3D堆叠与近存 | 谦合益邦、东方算芯、佰维存储 | 回片点亮、投产交付 | 混合键合良率、定制DRAM供给 |
DRAM-PIM | 长鑫存储等 | 低功耗内存新代际量产窗口 | 原厂标准话语权、接口生态 |
表1国产存算一体芯片分环节替代进度(资料来源:《AI产业系列报告之存算一体芯片(2026)》,本稿按原表重绘)
竞争与链条:三足鼎立,价值量向介质、集成与软件迁移
全球竞争格局呈“存储原厂、算力巨头、专业厂商”三足鼎立:三星2026年8月公布商用级LPDDR5X-PIM规格,端侧token吞吐可提升至约3倍、大模型实测最高3.8倍;d-Matrix进入全面量产,是云侧数字存算商业化最快的厂商之一。产业链呈“上游介质与设计使能—中游芯片设计与制造—下游应用终端”三段式结构,价值量正向“介质工艺+3D集成+软件平台”迁移。
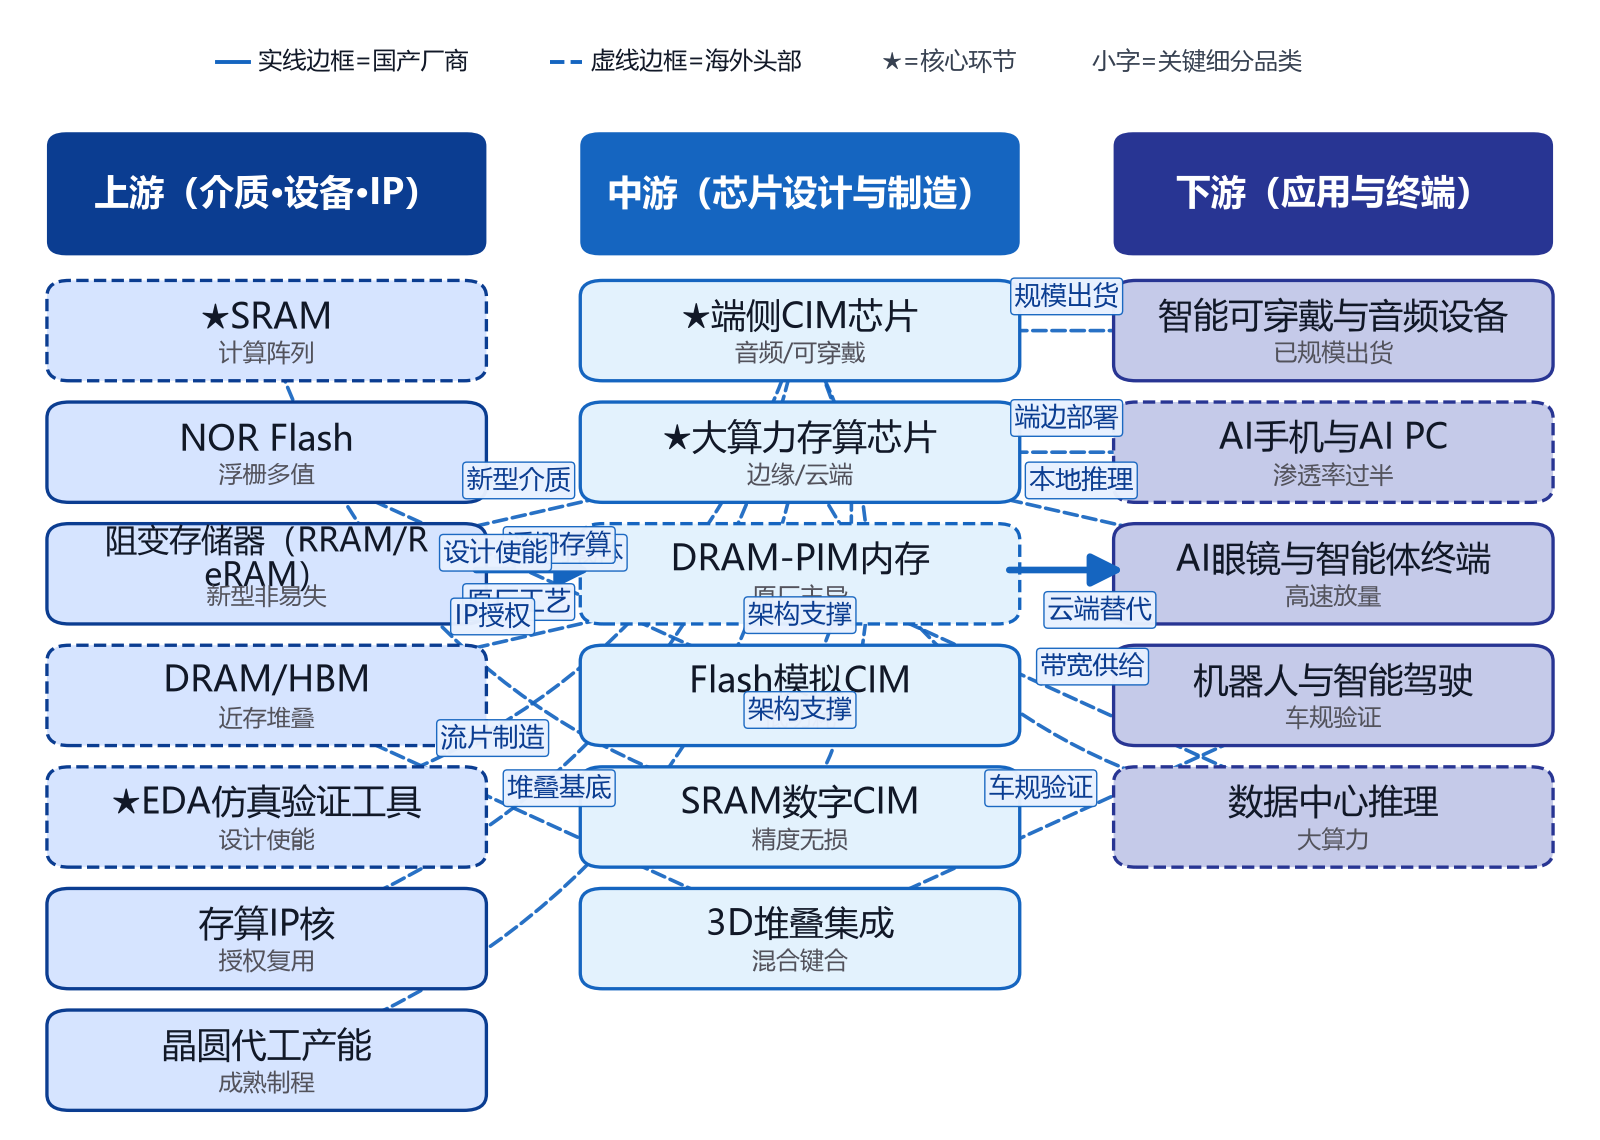
图3 存算一体芯片产业链图谱(资料来源:Yole,集微咨询(JW Insights)整理)
《报告》研判,端侧存算一体将从“可用”迈向“标配”、出货规模进入亿颗级台阶,大算力路线在2027年前后跨越商用拐点,软件生态将成为决定竞争位次的第一变量;国产存算一体产业在介质路线覆盖面上居全球最全之列,正从追赶阶段迈向部分并跑阶段。
目前,《AI产业系列报告之存算一体芯片(2026)》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击“集微报告”栏目,即可进行订购。