DRAM合约价连涨数季的行情里,最刺眼的一条消息来自手机供应链:2026年,回收拆料芯片——从旧设备上拆下、清理测试、重新植上焊锡球再焊进整机的二手存储颗粒——预计占全球移动RAM用量的3%至4%,2027年将升至7%至9%。这些芯片大多是从退役手机上拆下的4GB LPDDR4X,最终被焊进售价低于200美元的入门4G手机。TrendForce的调查还预估,若2027年第一季度DRAM价格继续上扬,回收芯片将从入门机型扩散至中阶主流手机。
顺着这条供应链往上游追,会发现回收拆料的真正起点不在深圳华强北的柜台,而在三星、SK海力士和美光的产能分配会议上。
核心观点:
1、AI重新分配了存储产能。HBM与服务器DRAM拿走了新增和腾挪出的产能,消费级LPDDR被系统性压缩,手机内存的短缺是分配结果,而非DRAM产能绝对不足。
2、入门手机厂商面对的不是价格问题,而是有没有货的问题。手机LPDDR4X供应缺口达15%至20%,6GB以下小容量颗粒尤其紧缺,采购逻辑已从“算成本”切换为“找货源”。
3、回收芯片的兴起,本质是原厂主动放弃低端市场后,下游被迫进行的废墟重建。比新品便宜60%的价差背后,是老化、闪退与死机的品质代价。
4、这不是一轮普通的周期行情,而是一场不对称的产能战争。若涨价延续,回收芯片将从入门机扩散至中阶主流,平价手机这一品类面临重新定价。
产能去了哪里?
全球DRAM并不缺产能,缺的是分给手机的份额。
今天的DRAM产业高度寡头化。历史上每一轮下行周期都是生死关:英特尔在20世纪70年代曾是内存业老大,80年代退出转做处理器;德国奇梦达2009年倒闭,曾贵为全球第三大DRAM厂商的日本尔必达2012年破产。几轮大浪淘沙后,SK海力士、三星和美光三家死死控盘了90%以上的DRAM产量。
这三家对扩产保持着教科书式的克制。上一轮DRAM洗牌中倒下的尔必达和奇梦达留下过深刻警示:闲置的晶圆厂会要了企业的命,而没被满足的市场需求却不会。因此在2024年和2025年初HBM订单量飙升时,三家都选择不盲目扩产——新建的HBM工厂最快也要到2027年或2028年才能产出芯片。2025年12月,三星高管还在强调“优先考虑长期盈利能力,而不是快速扩张产能”。
产能总量受限,AI服务器需求却在爆炸式增长,唯一的解法就是把晶圆从传统产品上抢过来。科技媒体Tom's Hardware在2025年底表述得足够直白:在晶圆总开工率持平、封装产线被锁定的情况下,每将一片晶圆投入HBM的生产,就会从大宗商品DRAM中移除相应的产能。2025年底,SK海力士已将30%的晶圆产能分配给HBM,这些产能几乎全部从DDR和LPDDR抽调而来;美光走得更远,2025年12月直接停产消费品牌英睿达,停止所有面向消费者的发货,将全部产能转向AI和企业市场。
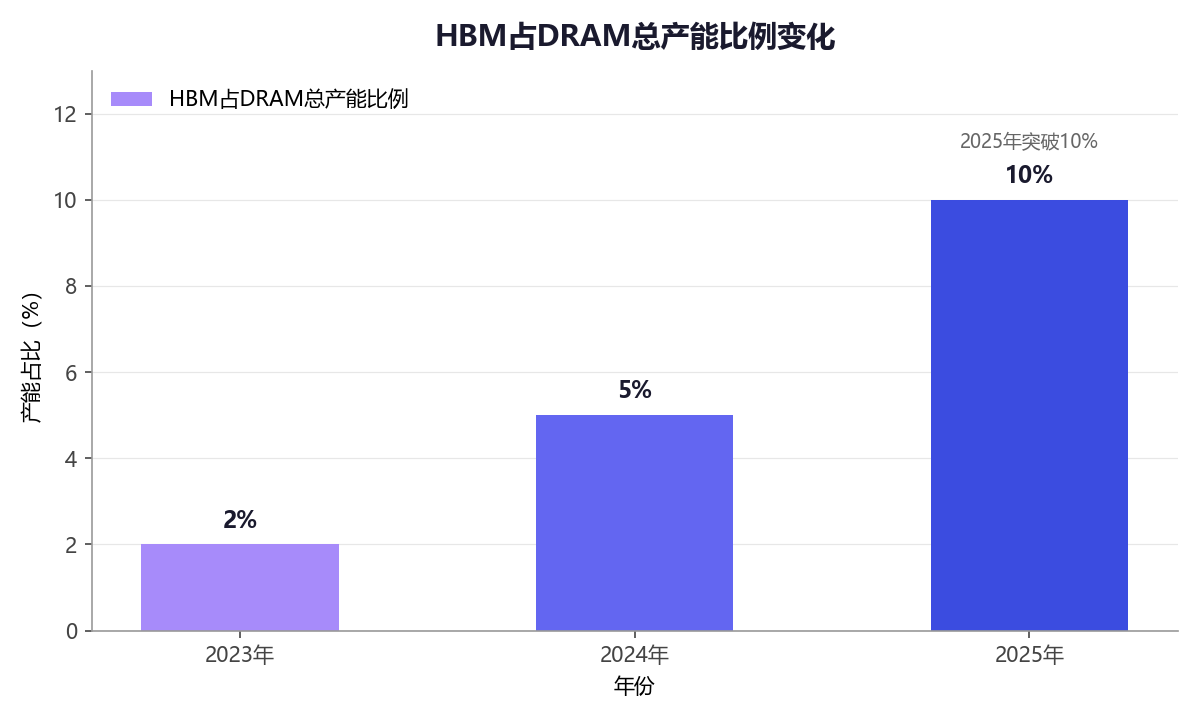
从占比看,HBM占DRAM总产能的比例已从2023年的2%升至2024年的5%,2025年突破10%。产业研究机构对单晶圆收入的测算还显示,2026年第一季度HBM的单片产能值和利润率均被DDR5 64GB RDIMM反超,而买家与供应商的谈判已转向2027年HBM4供应协议,预计2027年HBM合约价格将大幅上涨数倍——原厂持续将先进制程产能优先分配给高端服务器DRAM和HBM,方向只会更坚决。
产能的倾斜方向,把存储市场切成了两套逻辑:服务器客户在锁货,消费端客户在算成本;HBM、高容量RDIMM、企业级SSD被优先保障,手机、PC则开始承受成本压力。值得强调的是,这不是产能绝对不足造成的全面缺货,而是分配规则的变化。
369%与4%之间的裂口
Counterpoint数据显示,2026年第三季度DRAM行业营收同比暴涨369%,位元出货量却只增长了4%,平均售价飙升至1.9美元/Gb。营收增速与位元增速之间的巨大裂口说明:DRAM行业的收入增长已不再由“多卖”驱动,而由“卖贵”驱动;而“卖贵”的底气,来自被长约锁定的AI需求。CFM闪存市场的统计可以从规模端佐证行情的陡峭:2026年第一季度全球DRAM市场规模达到943.25亿美元,环比增长81.5%。
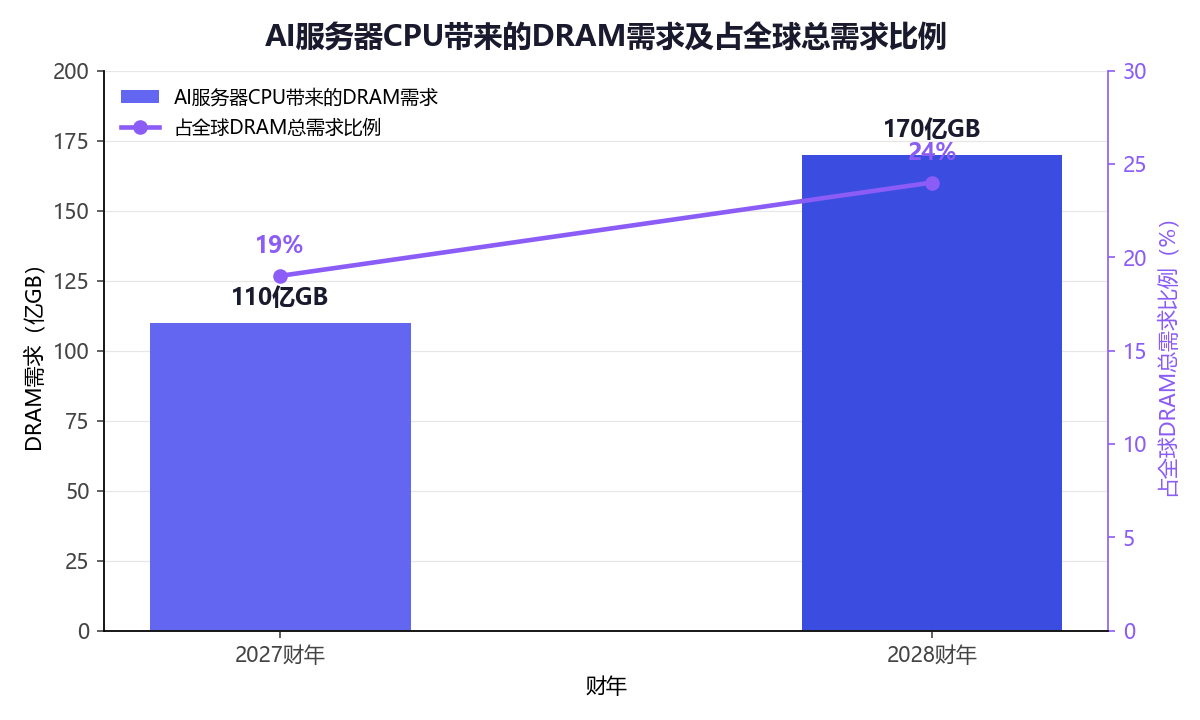
AI买走的不只是GPU,还有旁边的存储。摩根大通测算,存储在云服务商硬件资本开支中的占比,将从往年的15%左右攀升至2026年的52%、2027年的73%。云端AI系统中,GPU与CPU的配置比正从4比1收窄至2比1,智能体AI对CPU算力消耗极大,未来两者配比甚至将趋近1比1,单台服务器搭载的DRAM数量成倍增长。仅AI服务器CPU带来的DRAM需求,2027、2028财年将分别达到110亿GB、170亿GB,占全球DRAM总需求的19%、24%。
价格黏性则由长约锁定。北美和中国的超大规模云厂商已通过多年期长期协议锁货,使服务器内存定价具有特别的黏性——即便现货价格2027年出现波动,锁定的合约价格仍将保持相对稳定。供给端的库存同样单薄:服务器DRAM库存仅能覆盖2至3周的出货,原厂牢牢握着定价权。
这轮行情也不止DRAM一条线。TrendForce数据显示,2026年第二季度前五大NAND品牌合计营收上涨77%,企业级SSD是主要增长来源。DRAM这边,2026年第三季度合约价环比上涨13%至18%,机构同时预警PC DRAM在2027年分得的产能恐进一步下滑,服务器DRAM供不应求仍将延续。
被牺牲的200美元以下市场
产能重排的代价,沿着供应链逐级传导,最后落在最没有议价能力的价格带。
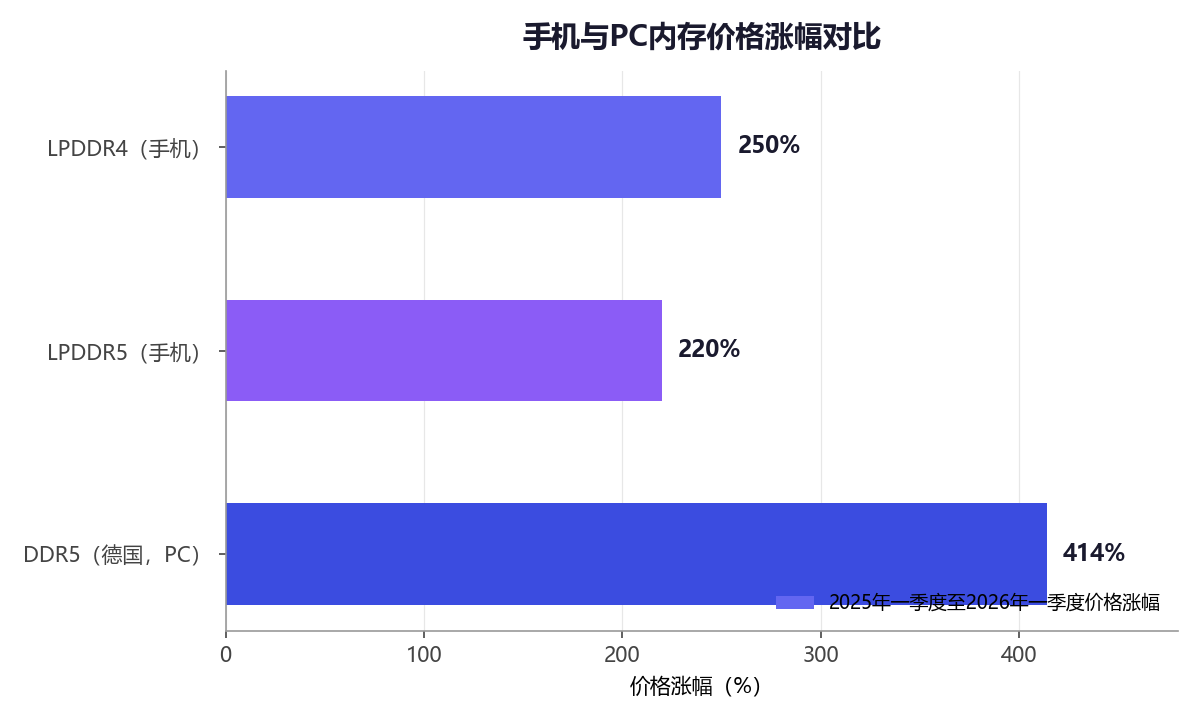
闪存市场预测,原厂产线切换后,手机LPDDR4X整体存在15%至20%的供应缺口,6GB以下低容量颗粒供应将极为紧缺,推动第三季度LPDDR4X合约价出现20%以上的环比涨幅。长周期看更直观:从2025年第一季度到2026年第一季度,手机用的LPDDR4标准价格上涨了250%,LPDDR5上涨了220%;在德国,PC用的DDR5价格一年内暴涨414%。
终端市场的挤压同步显现。Counterpoint数据显示,2026年第一、第二季度全球智能手机出货量分别同比下降6%、11%,第二季度创下2013年以来同期最低水平,其最新展望预计2026年全年出货量将下降14.3%。但高端市场呈现完全不同的韧性:批发均价600美元以上的高端机型销量同比增长5%,在总销量中占比升至29%,提前锁定内存供应的苹果与三星实现逆势增长。
分化由此清晰:高端机型有盈利缓冲和长约保供,入门机型撞上的是"有价无货"的墙。有厂商指出,价格将持续攀升数月,未来买家甚至可能面临无论出多少钱都买不到存储芯片的极端状况。入门手机厂商面对的已经不只是物料涨价,而是BOM表上根本填不进新颗粒的问题。
回收芯片,废墟上的重建
原厂让出的低端市场,没有留出等待扩产的缓冲期,下游只能就地取材。
于是出现了这个产业从未大规模使用过的方案:把旧设备上拆下的二手存储芯片清理、测试、重新植上焊锡球,再焊进全新手机。这种称为回收拆料(植球)存储芯片的零件,正逐渐成为低阶手机供应链的救援方案——深圳华强北二手市场的再加工芯片,价格比新品便宜高达60%。TrendForce调查预估,2026年回收存储芯片模组将占全球移动RAM用量的3%至4%,2027年升至7%至9%;Counterpoint Research也证实,部分入门手机厂商已开始采用回收存储芯片以控制物料成本。
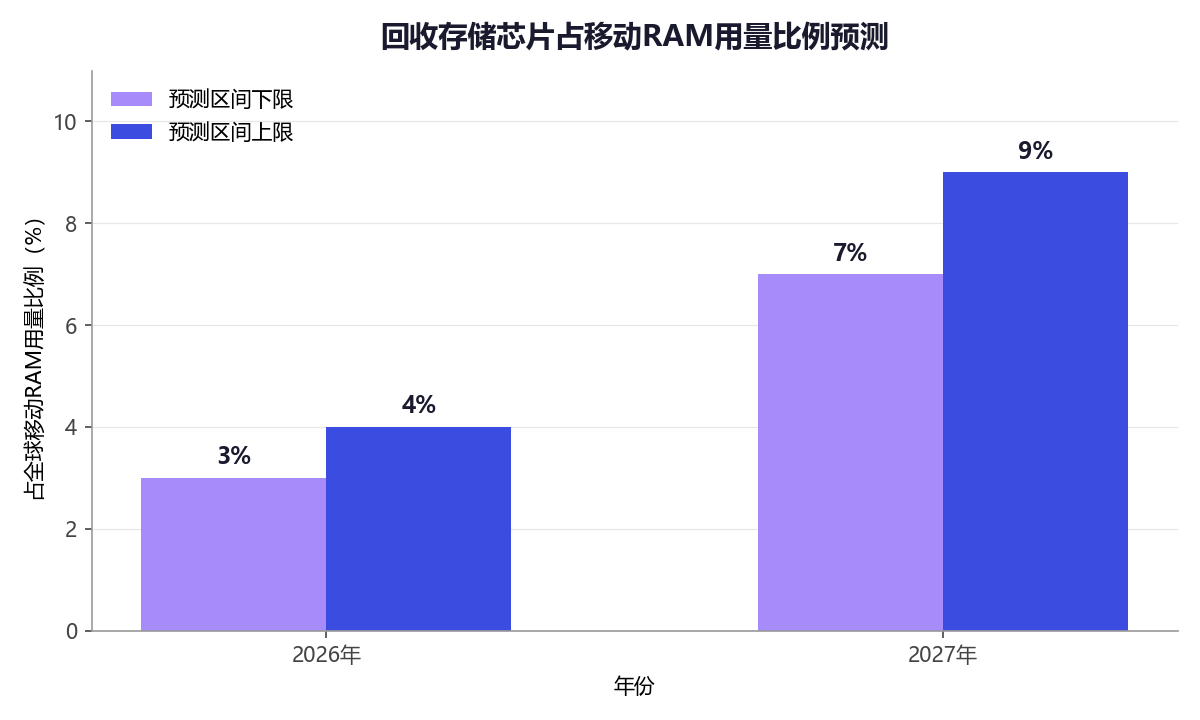
便宜60%的另一面,是可靠性折价。旧芯片经长时间使用与加热重焊后容易出现老化,可能导致手机程序闪退、死机或无预警关机。对一台售价不足200美元的手机而言,这或许是可以接受的品控区间,但它意味着平价手机的品质底线正被行情重新划定——物料成本省下来的钱,一部分以故障率的形式转嫁给了消费者。TrendForce预估,若2027年第一季度DRAM价格继续上扬,回收芯片恐将从入门机型扩散至中阶主流手机,成为产业对抗高成本的新常态。
弃供还是周期,产业在等一个答案
关于这轮行情的性质,产业内部存在真分歧。
看多的一方认为,长期协议正在消除存储行业的周期性:云厂商锁定的多年期合约价格将在2027年继续支撑厂商营收,存储厂商的盈利稳定性大幅提升。反方的声音同样尖锐:存储芯片本质上卖的是容量,容量的单位价值恒定,价格只能围绕成本波动,AI只是给存储行业打了一剂强心针,并没有改变它作为科技大宗商品的底层基因;对从厂商来说,最危险的念头就是“这一次不一样”——当所有人都认为存储摆脱了周期、会长期涨价时,往往就是下一个周期顶点降临的时刻。
但对入门手机厂商,这场争论在2028年前无关紧要。无论周期论谁对谁错,三大原厂的新产能要到2027年或2028年才能落地,产能向AI倾斜的现实将贯穿整个2027年。周期性的缺货会随扩产缓解,结构性的弃供却不会自行修复:原厂把先进产能让渡给高毛利的服务器与HBM市场,低端消费市场的供给收缩是理性商业决策的结果,而非意外事故。回收芯片的兴起因此更像一个信号——当“卖容量”的生意让位于“卖带宽”的生意,低端市场要么接受二手颗粒,要么接受整机重新定价。
真正值得追踪的,是这轮产能再分配会否催生新的供给结构。国产颗粒厂商正盯着海外原厂减产DDR4留下的空档,长鑫科技等国内厂商的DRAM份额已升至7.7%。如果原厂持续弃供低端,低端市场不会消失,只会换一批人来供。这场不对称的产能战争,赢家写在AI服务器的物料清单里,输家写在200美元手机的BOM表上;而曾经为全球数亿人提供廉价智能终端的那条供应链,正在废墟中重拾一门古老的手艺——把旧芯片拆下来,装进新手机。