核心观点:
1. 总量上,27家车企前三季度营收24835.5亿元、同比增2.8%,归母净利润680.5亿元、同比降18.8%,三季度单季净利同比降7.5%,“增收不增利”格局确立;
2. 结构上,利润加速向头部集中:比亚迪、吉利、奇瑞合计净利502.36亿元、占比73.8%,6家亏损,阵营分化加剧;
3. 盈利上,价格战与出口、智能化竞赛重塑利润表:上汽毛利率回升3.36个百分点净利仍降三成,赛力斯毛利率下滑6.83个百分点由盈转亏,宇通以12.33%的净利率印证商用车的盈利韧性;
4. 账期上,60天账期承诺落地首季,25家A股车企现金口径周转天数缩短15.5天至73.9天、应付账款余额同比降9.4%,但应付票据同比增31.5%、占比升至39.3%,票据置换对冲政策成色。
27家传统上市车企2026年前三季度营收24835.5亿元,同比增2.8%;归母净利润680.5亿元,同比降18.8%,增收不增利延续。比亚迪、吉利、奇瑞Q3利润逆势增长。25家A股车企应付账款周转天数缩短15.5天至73.9天,60天账期显效,但票据占比升至39.3%形成对冲。
营收微增利润大跌,增收不增利格局确立
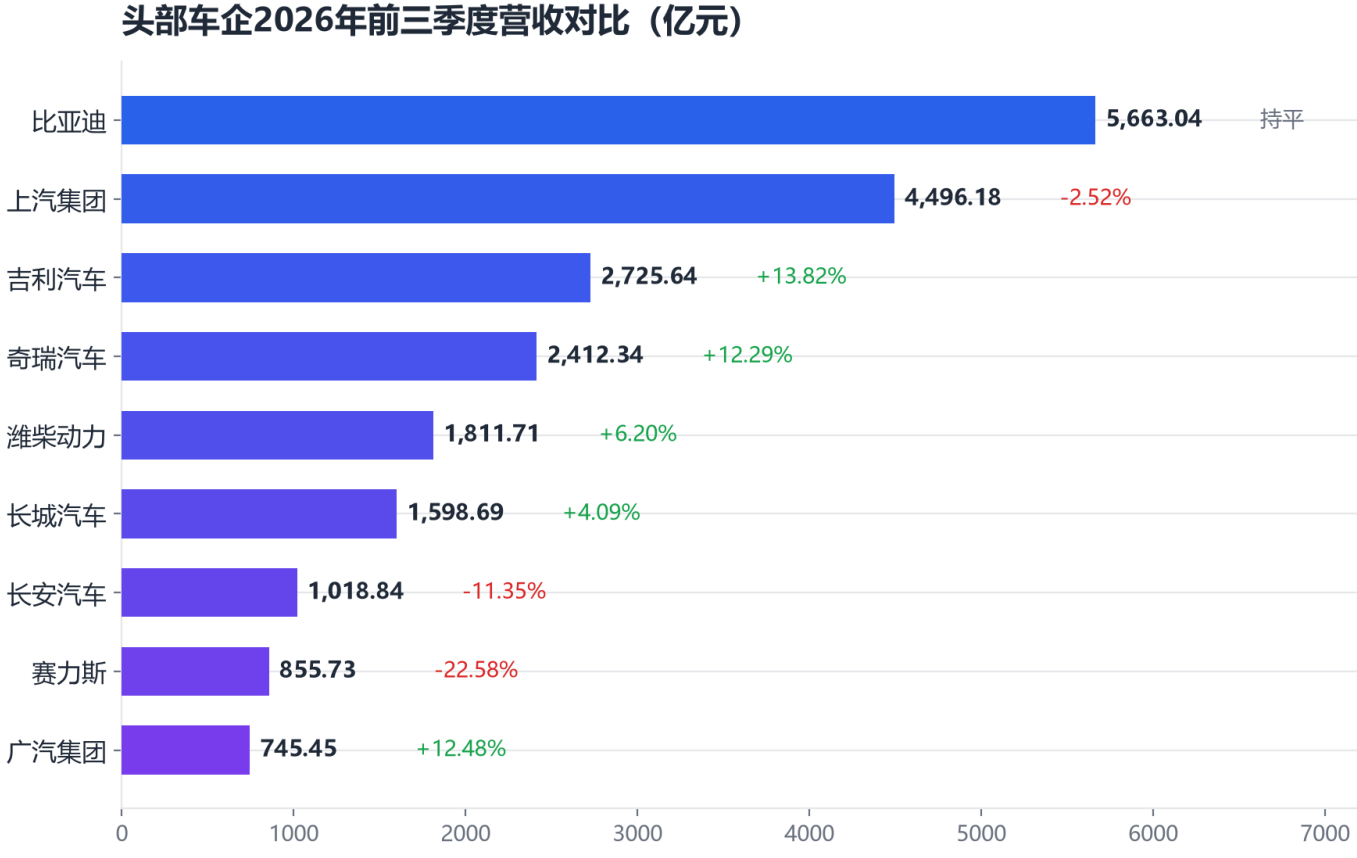
2026年前三季度,27家中国传统上市车企合计实现营业收入24835.5亿元,同比增长2.8%;合计实现归母净利润680.5亿元,同比下降18.8%。其中,第三季度单季合计归母净利润245.5亿元,同比下降7.5%。27家公司中,21家盈利、6家亏损;18家营收同比增长、9家下滑;13家归母净利润同比增长、14家同比减少。
行业基本面的底色是“国内承压、出口对冲”。据中汽协数据,前三季度我国乘用车国内销量同比下降24.9%,出口同比增长70.6%,中国品牌乘用车市场份额升至73.9%,同比提高4.9个百分点;商用车销量331.1万辆,同比增长6.2%。全国乘用车市场信息联席会秘书长崔东树指出,单纯拼销量已经很难赚钱,车企需要转向供应链优化和精细化成本管控,依靠技术溢价改善单车收益。
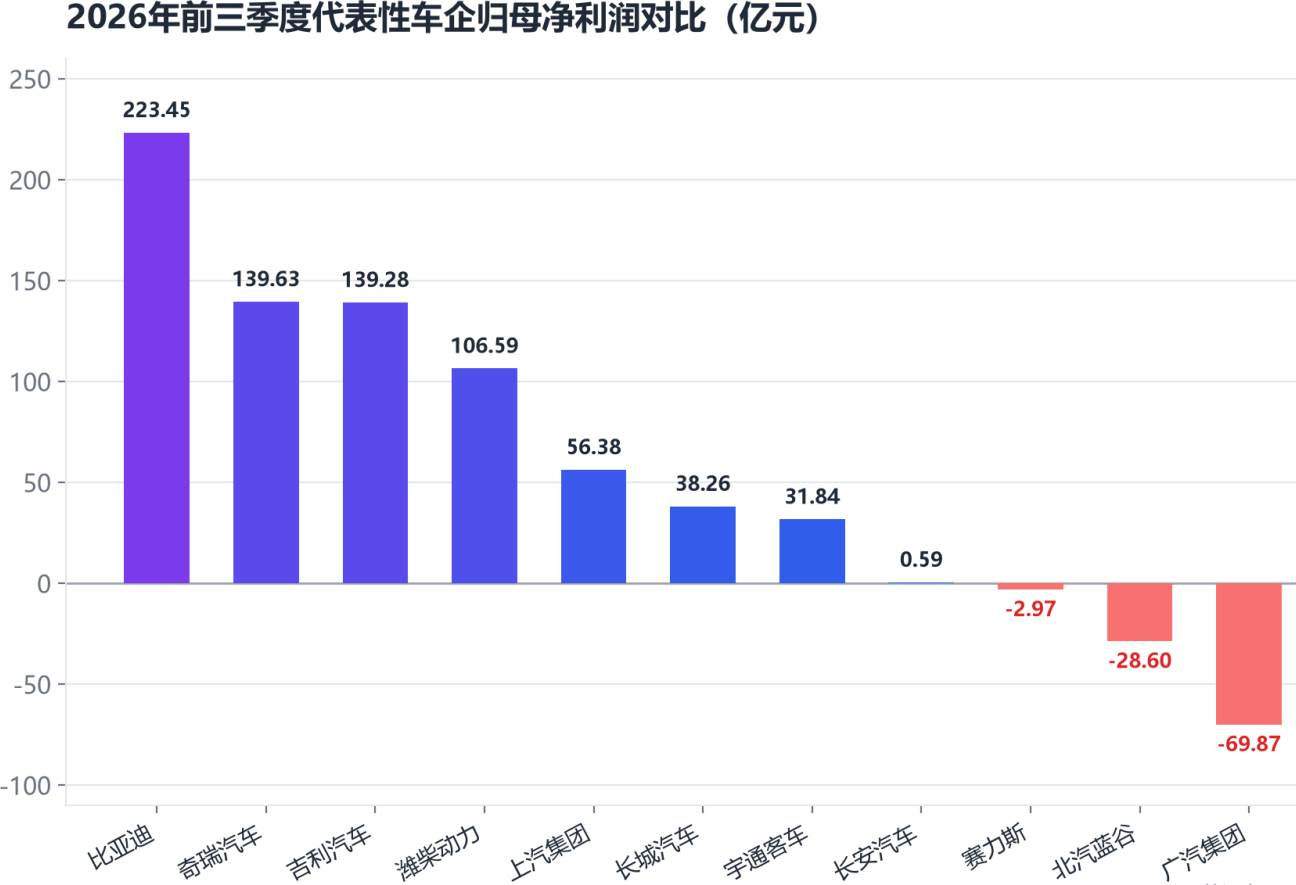
利润向头部集中的特征更加明显:比亚迪、吉利汽车、奇瑞汽车三家公司前三季度合计归母净利润502.36亿元,占27家合计的73.8%;若再加上潍柴动力的106.59亿元,前四家合计占比达89.5%。
1、盈利加速向头部集中:民企三强领跑,转型者阵痛
27家车企2026年前三季度核心业绩一览(营收前九名)
公司 | 营收(亿元) | 营收同比 | 归母净利润(亿元) | 净利同比 |
比亚迪 | 5663.04 | 0.0% | 223.45 | -4.2% |
上汽集团 | 4496.18 | -2.5% | 56.38 | -30.4% |
吉利汽车 | 2725.64 | +13.8% | 139.28 | +6.2% |
奇瑞汽车 | 2412.34 | +12.3% | 139.63 | -2.8% |
潍柴动力 | 1811.71 | +6.2% | 106.59 | +20.1% |
长城汽车 | 1598.69 | +4.1% | 38.26 | -55.7% |
长安汽车 | 1018.84 | -11.3% | 0.59 | -98.1% |
赛力斯 | 855.73 | -22.6% | -2.97 | 由盈转亏 |
广汽集团 | 745.45 | +12.5% | -69.87 | 亏损扩大 |
2、领跑梯队:比亚迪、吉利、奇瑞贡献七成利润
比亚迪前三季度实现营业收入5663.04亿元,与上年同期基本持平;归母净利润223.45亿元,同比下降4.24%。但单季度看,比亚迪第三季度实现归母净利润100.20亿元,同比增长28.08%,盈利能力在下半年明显修复。
吉利汽车前三季度营收2725.64亿元,同比增长13.82%;归母净利润139.28亿元,同比增长6.2%(公告重列口径);第三季度单季归母净利润48.37亿元,同比增长26.6%。
奇瑞汽车前三季度营收2412.34亿元,同比增长12.29%;归母净利润139.63亿元,同比下降2.80%;毛利率16.17%,同比提升2.45个百分点;第三季度单季归母净利润53.96亿元,同比增长15.79%。
3、承压者:上汽、长安、广汽、赛力斯转型深水区
上汽集团前三季度营收4496.18亿元,同比下降2.52%;归母净利润56.38亿元,同比下降30.40%;第三季度单季归母净利润4.86亿元,同比下降76.7%。
长安汽车前三季度营收1018.84亿元,同比下降11.35%;归母净利润0.59亿元,同比下降98.06%;第三季度单季亏损7.58亿元,上年同期为盈利7.64亿元;前三季度经营活动现金流净额为-113.78亿元。管理层在业绩沟通会上解释:前三季度批发销量169.3万辆,同比下降18%,零售185.2万辆,同比下降9%,公司主动压降渠道库存约16万辆,将渠道库存深度控制在2以内,当前处于去库存的“变现空窗期”。
广汽集团前三季度营收745.45亿元,同比增长12.48%;但归母净利润亏损69.87亿元,较上年同期43.12亿元的亏损额扩大约62%;第三季度单季亏损25.20亿元,亏损同比扩大42.1%。
赛力斯前三季度营收855.73亿元,同比下降22.58%;归母净利润-2.97亿元,上年同期盈利53.12亿元,由盈转亏;第三季度单季归母净利润14.20亿元,同比下降40.12%,扣非后单季亏损13.65亿元,主业盈利仍承压。
长城汽车前三季度营收1598.69亿元,同比增长4.09%;归母净利润38.26亿元,同比下降55.7%;第三季度单季归母净利润13.62亿元,同比下降40.75%。
4、商用车:量价稳健的利润压舱石
潍柴动力前三季度营收1811.71亿元,同比增长6.2%;归母净利润106.59亿元,同比增长20.1%,毛利率21.92%,是利润规模仅次于头部民企的产业链龙头。中国重汽前三季度营收534.97亿元,同比增长32.12%;归母净利润14.41亿元,同比增长37.23%,扣非归母净利润12.41亿元,同比增长42.11%。一汽解放营收511.85亿元,同比增长16.34%,归母净利润5.03亿元,同比增长35.1%;福田汽车归母净利润11.47亿元,同比增长3.1%。
宇通客车前三季度营收258.16亿元,同比下降2.09%;归母净利润31.84亿元,同比下降3.3%,但25.27%的毛利率居整车企业前列。江铃汽车前三季度营收287.86亿元,同比增长5.49%;归母净利润9.07亿元,同比增长21.02%;扣非归母净利润7.51亿元,同比增长60.83%;第三季度单季归母净利润1.68亿元,同比增长922.92%;销量285285辆,同比增长9.32%,经营活动现金流17.82亿元,同比增长782.45%。
5、尾部阵营:出清仍在继续
北汽蓝谷前三季度营收183.58亿元,同比增长19.33%;亏损28.60亿元,较上年同期34.26亿元的亏损额减亏5.65亿元。江淮汽车营收343.72亿元,同比增长11.33%;亏损11.41亿元,同比减亏2.93亿元。
边缘阵营中,海马汽车前三季度营收4.21亿元,同比下降66.45%,亏损1.12亿元,亏损同比扩大50.1%;众泰汽车营收2.96亿元,同比下降29.31%,归母净利润0.17亿元实现微利;安凯客车营收24.81亿元,同比增长1.45%,亏损0.40亿元,经营活动现金流净流出5.37亿元;汉马科技营收56.21亿元,同比增长26.19%,归母净利润0.01亿元,在盈亏平衡线附近挣扎。
价格战重塑盈利质量,研发投入映射竞争卡位
盈利质量的分化,本质是竞争位置的分化。
净利率维度,整车企业呈三个梯队:宇通客车以12.33%的归母净利率一骑绝尘,出口与新能源客车占比提升带来的结构升级,使其在25.27%的毛利率(同比提升2.91个百分点)之上保持高盈利;潍柴动力(5.88%)、奇瑞汽车(5.79%)、吉利汽车(5.11%)凭借出海与技术溢价站稳5%上方;比亚迪净利率3.95%、长城汽车2.39%,在价格战中依靠规模效应守住利润底线;上汽集团(1.25%)、长安汽车(0.06%)滑向盈亏平衡线,赛力斯(-0.35%)、广汽集团(-9.37%)、北汽蓝谷(-15.58%)则陷入负净利率区间。
毛利率的同比变化同样写满竞争叙事。向上改善的多是“出口+新车周期”双轮驱动的玩家:上汽集团毛利率同比提升3.36个百分点至11.92%,自主板块与出口结构改善功不可没,但合资板块的拖累令其净利仍降30.4%——毛利率修复没能传导至净利润,正是传统巨头“增收不增利”的微观样本;奇瑞(提升2.45个百分点)、吉利(提升1.45个百分点)、比亚迪(提升0.65个百分点)毛利率逆势向上,对应其海外销量占比提升与平台化降本。向下失守的则是卷入价格战最深的玩家:赛力斯毛利率同比下滑6.83个百分点至22.55%,问界系列降价与规模回落直接令其由盈转亏;广汽集团毛利率为-0.96%,是27家中唯一毛利率为负的车企,价格竞争与销量结构的双重压力在其利润表上暴露无遗。
研发投入是观察竞争卡位的另一面镜子。前三季度27家车企合计研发费用1121.2亿元,同比仅增1.3%,总量刚性的背后是剧烈的结构分化:奇瑞汽车研发费用110.46亿元,同比大增40.21%,吉利汽车144.38亿元、同比增长23.22%,两者正处于出海放量与新车密集投放期,研发是抢份额的进攻性武器;赛力斯56.89亿元、同比增长12.43%,6.65%的研发强度在主要整车企业中居首,仍在为智能化追赶加码。另一端,比亚迪研发费用362.77亿元、同比下降17.1%,但绝对额仍居全行业第一,6.41%的研发强度意味着其从“堆投入”转入“拼效率”阶段;上汽研发费用123.26亿元、同比下降2.28%,研发强度2.74%,在千亿级营收车企中仅高于广汽集团与中国重汽,转型投入的踌躇与其盈利困境互为因果。
60天账期落地1年多:现金账期缩短,票据置换抬头
1、承诺进入报表验证期
2025年6月10日至11日,为响应国家保障产业链供应链稳定、促进汽车产业高质量发展的部署,前后共有17家汽车集团响应国务院《保障中小企业款项支付条例》,宣布将供应商支付账期统一至60天内。
缩短支付账期启动至今已超1年,成果如何?
2、现金口径:账期缩短与占款压降同步兑现
截至2026年三季度末,在披露完整数据的25家A股车企中,应付账款合计6231.7亿元,同比下降9.4%——在营收增长2.8%的同时,现金口径占款不增反降;以应付账款余额加权的应付账款周转天数为73.9天,较上年同期的89.4天缩短15.5天。
代表性车企应付账款周转天数变化(现金口径,天)
公司 | 2025年三季度末 | 2026年三季度末 | 同比变动 |
比亚迪 | 134.8 | 105.2 | -29.7 |
一汽解放 | 121.0 | 99.9 | -21.1 |
宇通客车 | 72.0 | 52.4 | -19.5 |
长安汽车 | 98.0 | 85.8 | -12.1 |
长城汽车 | 94.0 | 91.0 | -3.0 |
上汽集团 | 104.9 | 113.1 | +8.2 |
广汽集团 | 76.1 | 79.6 | +3.4 |
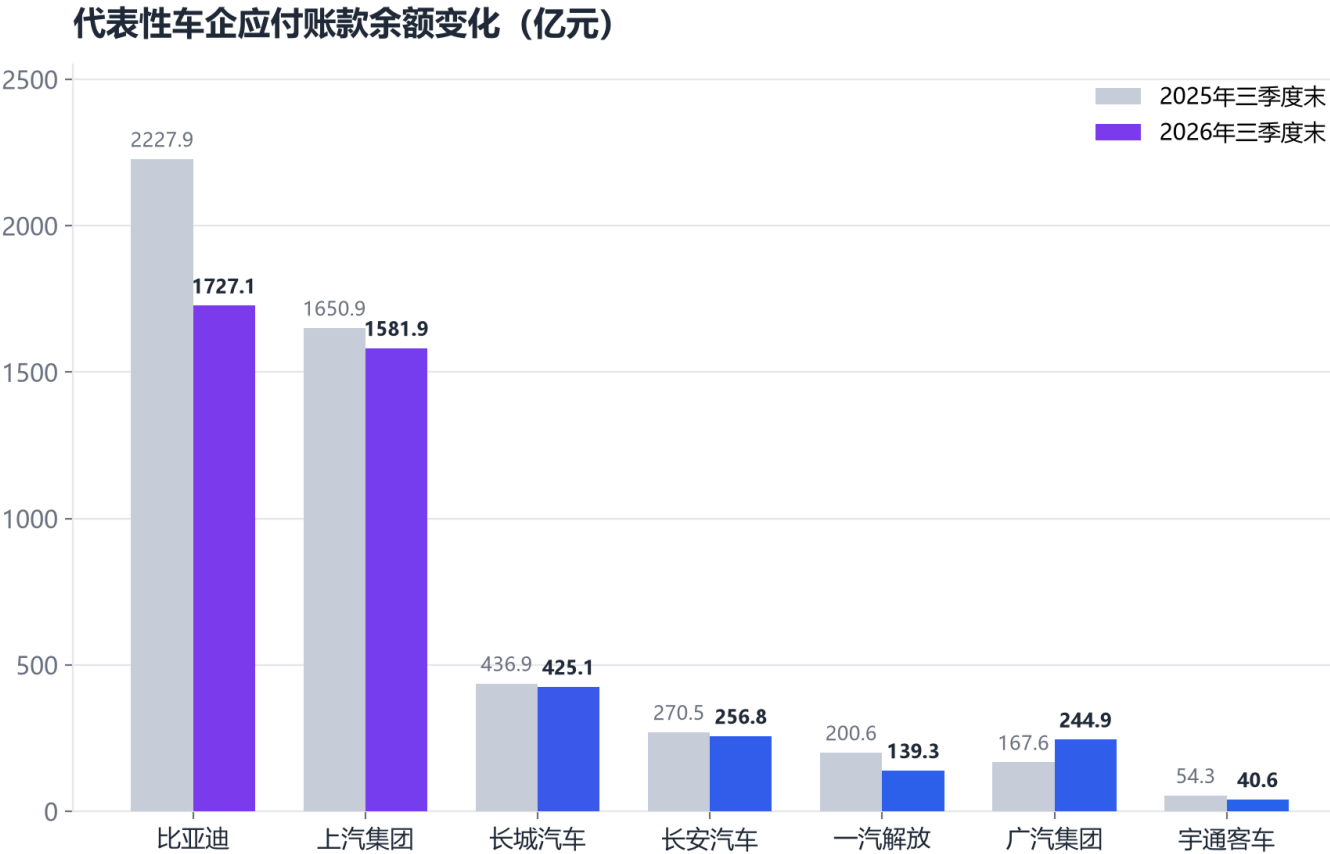
头部企业中,比亚迪应付账款周转天数105.2天,同比缩短29.7天,应付账款余额1727.1亿元,同比下降22.5%,是改善幅度最大的龙头;一汽解放周转天数99.9天,同比缩短21.1天,应付账款余额同比下降30.5%至139.3亿元;宇通客车52.4天,同比缩短19.5天,为大型车企中最短;长安汽车85.8天,同比缩短12.1天;东风股份57.5天,同比缩短11.7天;汉马科技、千里科技分别缩短16.5天和16.9天。
从余额看,比亚迪应付账款由2227.9亿元降至1727.1亿元,上汽集团由1650.9亿元降至1581.9亿元,长城汽车由436.9亿元降至425.1亿元,长安汽车由270.5亿元降至256.8亿元,一汽解放由200.6亿元降至139.3亿元,宇通客车由54.3亿元降至40.6亿元;广汽集团则逆势由167.6亿元增至244.9亿元。
3、票据置换:总账期改善被对冲
若将应付票据计入,政策成色明显打折。25家A股车企应付票据及应付账款合计10264.1亿元,同比增长3.2%;其中应付票据4032.3亿元,同比大增31.5%,占应付票据及应付账款总额的比重由上年同期的30.8%升至39.3%;以余额加权的应付票据及应付账款周转天数为172.2天,较上年同期的170.0天不降反升2.2天。
这意味着部分车企正在以银行承兑汇票替代现金付款:现金挂账的应付账款账期压至60天附近,但6个月期限的汇票拉长了供应商的实际回款周期,“报表60天”与“实际变现周期”之间存在落差。
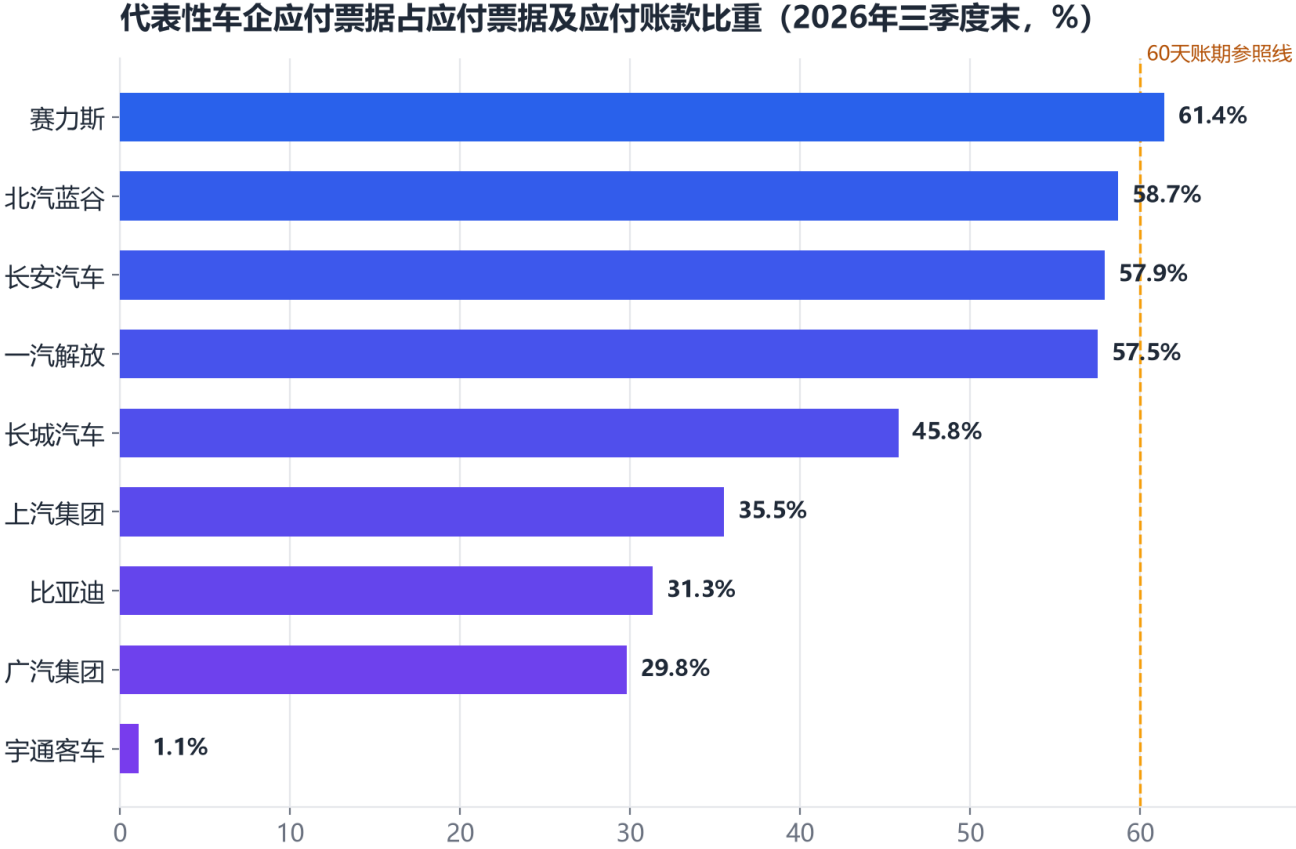
从票据占比看,整车企业分化显著:赛力斯(61.4%)、北汽蓝谷(58.7%)、长安汽车(57.9%)、一汽解放(57.5%)、长城汽车(45.8%)、上汽集团(35.5%)、比亚迪(31.3%)、广汽集团(29.8%)依次排布,宇通客车票据占比仅1.1%,几乎全额现金付款。
典型案例是长安汽车与上汽集团。长安汽车现金口径周转天数缩短12.1天至85.8天,但含票据口径周转天数由191.6天升至208.4天,票据占比达57.9%;上汽集团现金口径周转天数由104.9天升至113.1天,含票据口径由154.7天升至172.5天,票据占比35.5%——值得注意的是,上汽曾承诺不采用商业承兑汇票,其票据以银行承兑为主,但对供应商而言等待汇票到期的时间成本并未消失。赛力斯含票据口径周转天数由239.5天升至261.1天,票据占比61.4%,居整车企业前列。
也有企业反其道而行:广汽集团含票据口径周转天数由137.9天大幅压缩至113.9天,缩短24.0天;宇通客车含票据口径53.0天,同比缩短29.8天,三种口径下都接近“60天内全额现金付款”,堪称账期纪律的标杆。另一端,海马汽车应付账款周转天数由141.0天拉长至340.1天,众泰汽车由307.6天拉长至476.4天——规模萎缩、融资受限的企业占款动机反而更强,是账期新政需要持续盯防的盲区。
江铃汽车三季报披露的细节佐证了票据流转的加速:其应收款项融资较上年度末下降66.31%,主要系使用票据支付供应商货款,收到的票据直接背书转让给上游,票据在产业链中的流通速度正在加快。
对车企自身而言,账期压缩是一次资金链压力测试:以25家合计应付账款规模测算,周转天数每压缩1天,约对应17亿元的资金占用增加。长安汽车前三季度经营现金流-113.78亿元,除去去库存因素外,账期压缩亦是一笔显性代价;比亚迪、一汽解放能够平稳消化,依托的是规模与经营现金流的造血能力。
结论与展望:出清与新政共振的四季报
2026年三季报勾勒的中国传统车企版图是:营收微增(+2.8%)、利润大降(-18.8%),利润加速向比亚迪、吉利、奇瑞、潍柴等头部集中;商用车板块量价稳健,成为板块利润的压舱石;上汽、广汽、赛力斯、长安等仍处于转型调整的深水区,价格战对毛利率与净利率的挤压仍在持续。
应付账款维度,60天账期政策交出了半张答卷:25家A股车企现金口径应付账款余额同比下降9.4%、周转天数缩短15.5天至73.9天,兑现度明显提升;但39.3%的票据占比与172.2天的含票据总账期提示,票据置换正在成为新的博弈工具。后续观察点有三:一是票据期限与贴现成本的分担机制;二是弱势车企账期拉长的风险;三是年末应付账款集中支付对车企四季报现金流的冲击。
在存量竞争时代,账期纪律正从公关承诺变为报表硬约束,它考验的不仅是车企的现金流管理,更是整条产业链的信任重构。