10月23日,广钢气体(688548.SH)发布2026年第三季度报告。前三季度,公司实现营业收入21.19亿元,同比增长23.10%;归母净利润4.13亿元,同比大增105.81%;扣非净利润3.94亿元,同比增长124.27%;基本每股收益0.31元。
单季表现延续强势。2026年第三季度,公司营业收入7.85亿元,同比增长29.48%;利润总额1.84亿元,同比增长87.98%;归母净利润1.57亿元,同比增长88.95%;扣非净利润1.65亿元,同比增长128.06%;基本每股收益0.12元,同比增长100%。
这组数据里有一个容易被忽略的细节:Q3单季扣非净利润1.65亿元,高于同期归母净利润1.57亿元。公司解释,当季扣非净利润增速高于归母净利润、且扣非规模大于归母,主要与当季非经常性损益为负有关,这恰恰说明盈利主要来自主业经营,而非一次性收益。
【图表:广钢气体2026年前三季度与Q3单季核心指标同比增速】
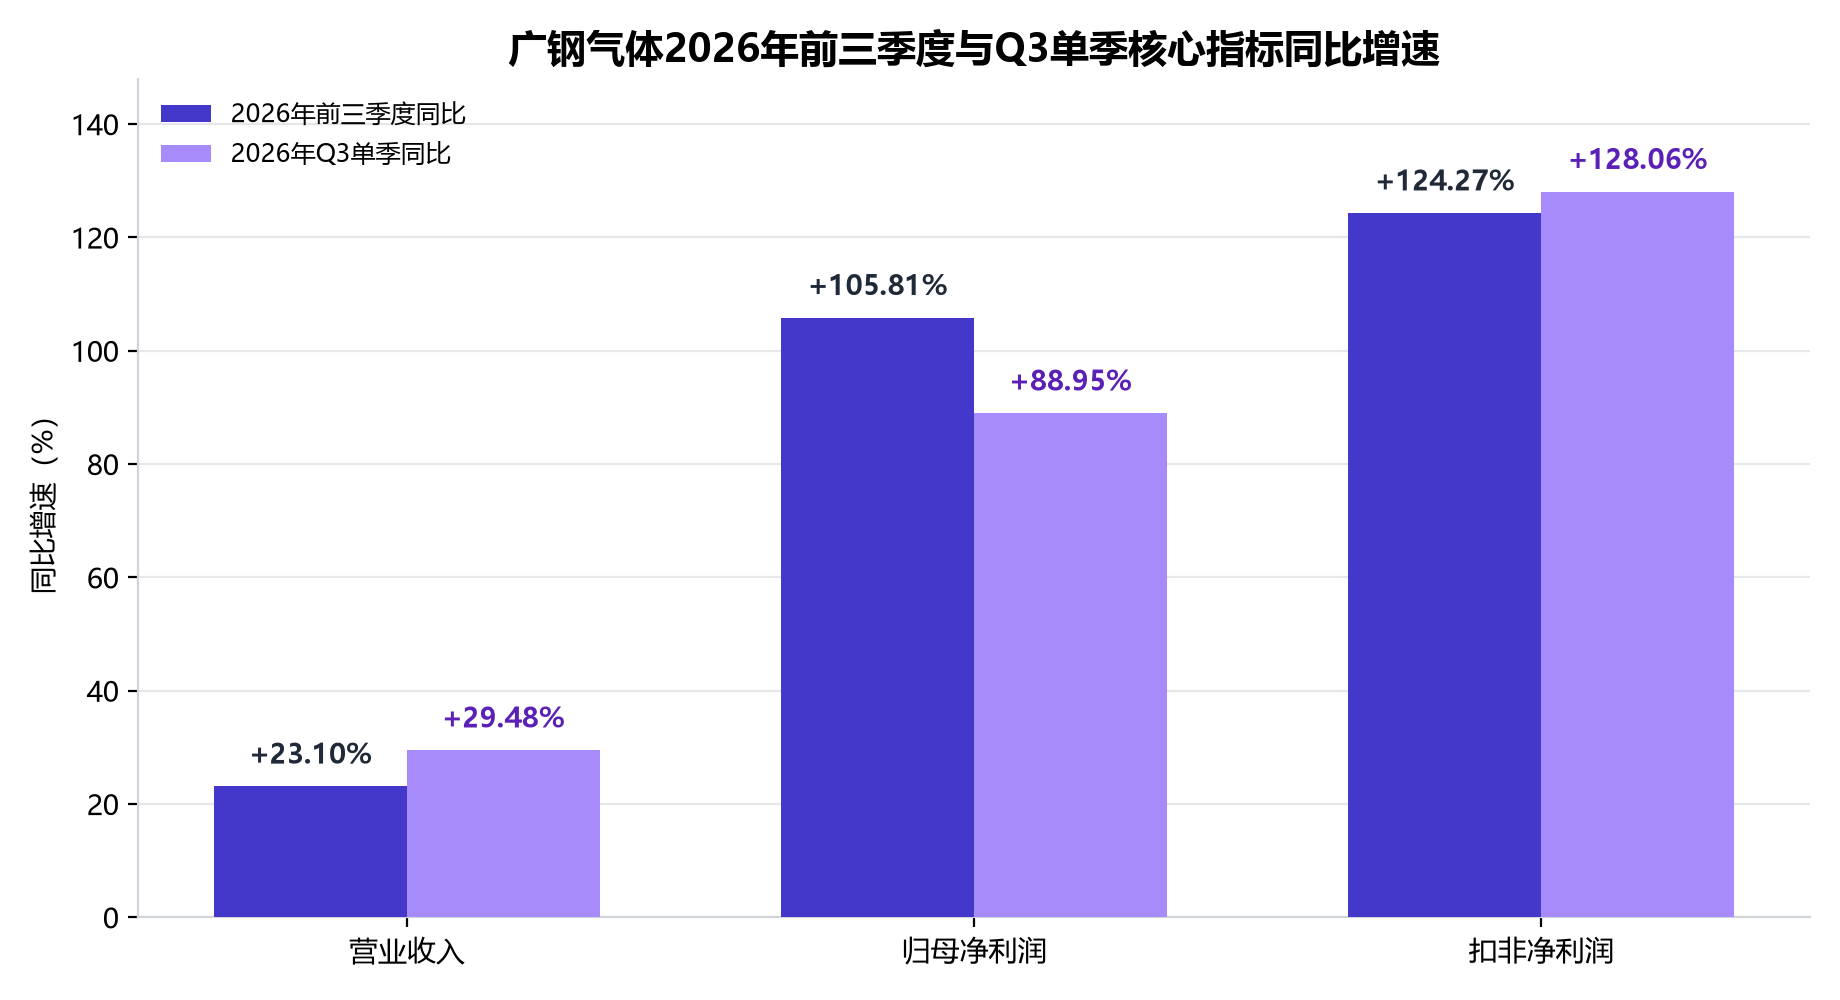
图表解读:前三季度营收增23.10%、归母增105.81%、扣非增124.27%;Q3单季营收增29.48%、归母增88.95%、扣非增128.06%。三条曲线全部向上,且利润增速始终大幅跑在营收增速前面,是典型的经营杠杆释放形态。
增长从哪来:项目投产与氦价上涨,两条腿同时发力
对于业绩高增长,公司在季报中给出的解释非常直接:主要系新建电子大宗气体项目陆续投产,以及全球氦气供需格局发生变化造成氦气价格上涨,共同推动公司收入及利润总额增长。
拆开看,这两条腿的含金量并不相同。
第一条腿是"存量项目的收获期"。电子大宗气体是典型的"先投入、后回收"生意——建一座现场制气装置要几年,产能爬坡又要一到两年,一旦装置稳定运行,收入便转为长期、稳定的现金流。广钢气体这几年在12英寸晶圆厂现场供气项目上的密集布局,如今正一批批进入投产期,这是营收增23.10%的底盘。
第二条腿是"氦价的周期性红利"。氦气是电子大宗气体里价格弹性最大的品种,全球供给高度集中。公司在季报中明确将氦气价格上涨列为利润总额增长的两大驱动之一。这一条贡献的是利润率,而非收入规模——这解释了为什么归母净利润增速(105.81%)能达到营收增速(23.10%)的四倍以上。
把上半年与Q3单季拆开看,节奏也很清楚。按三季报数据推算,上半年营收13.34亿元、归母净利润2.56亿元、扣非净利润2.29亿元;Q3单季营收7.85亿元、归母1.57亿元、扣非1.65亿元。一个季度贡献了前三季度约37%的收入,且单季扣非超过了前两个季度的平均值。
【图表:广钢气体2026年上半年与Q3单季营收及利润规模】
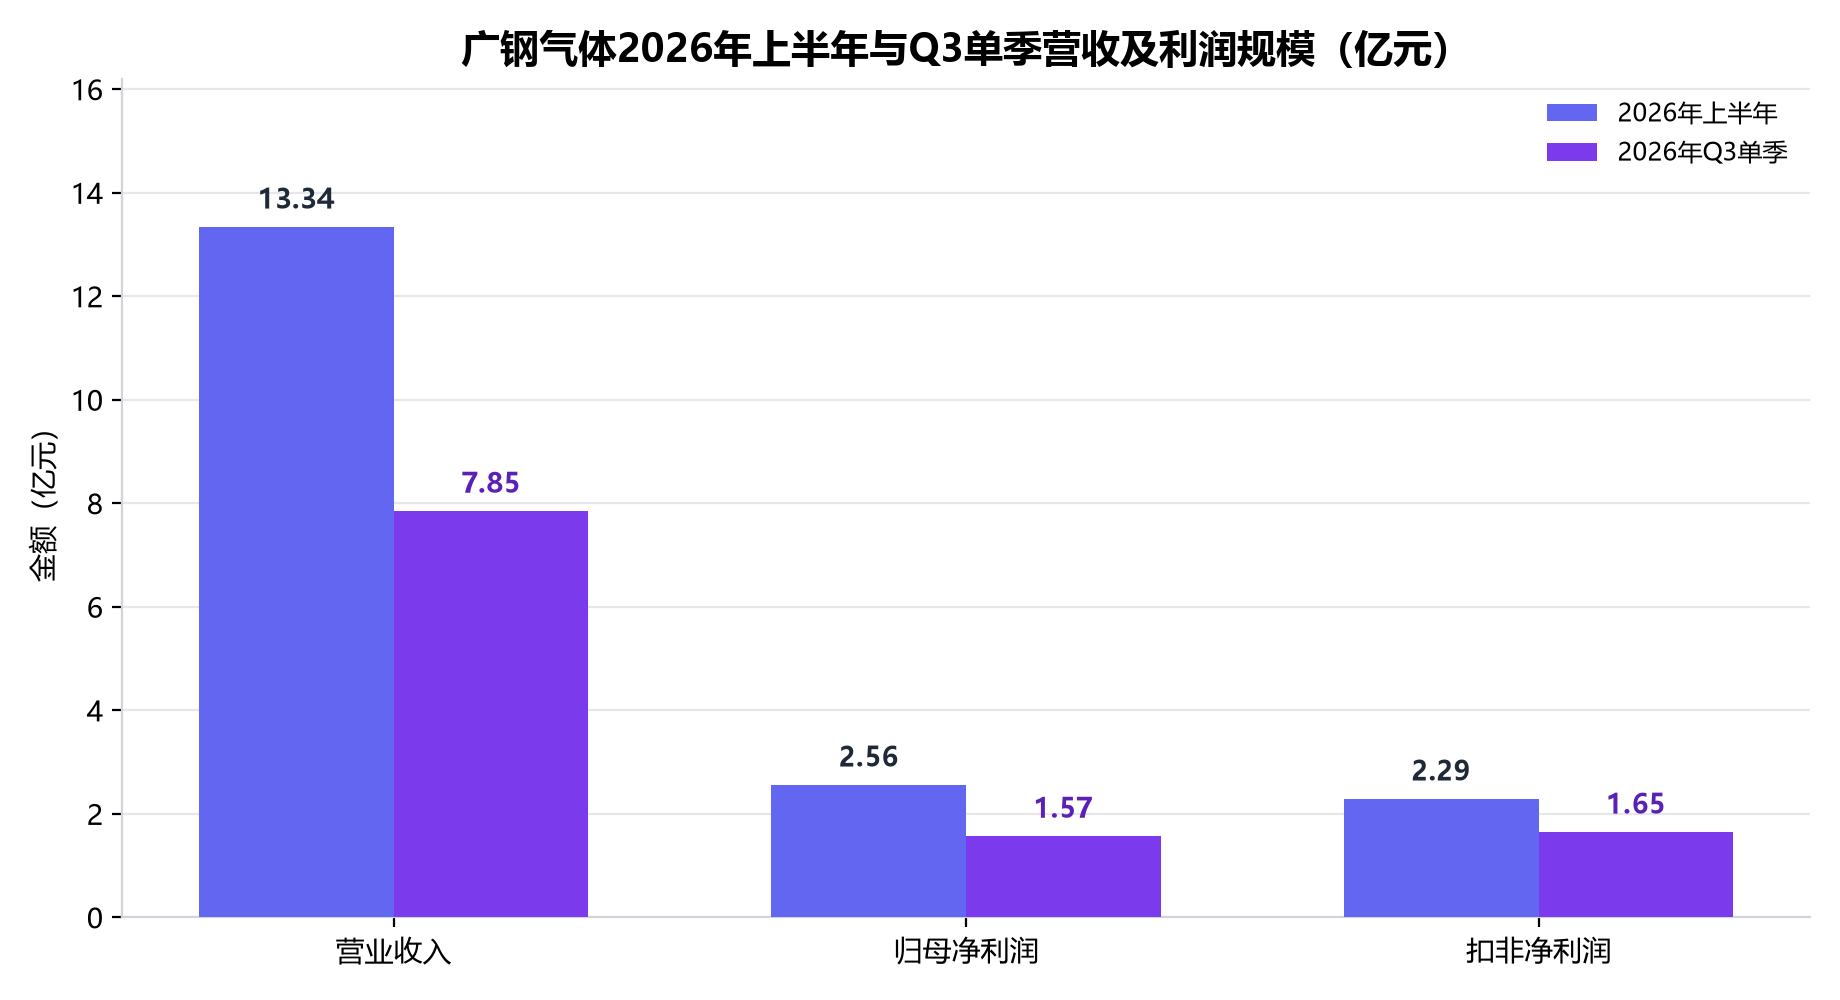
图表解读:上半年营收13.34亿元、归母2.56亿元、扣非2.29亿元;Q3单季营收7.85亿元、归母1.57亿元、扣非1.65亿元,单季扣非已超过上半年季均水平,说明新投产项目的产能爬坡与氦价红利在三季度集中体现。
把时间拉长:一个季度的利润,已经超过2025年全年
更能说明变化幅度的,是与上一年的对比。2025年全年,广钢气体实现营业收入24.24亿元,同比增长15.26%;归母净利润2.86亿元,同比增长15.21%。而2026年前三季度,公司营收21.19亿元、归母净利润4.13亿元——只用了三个季度,归母净利润就达到2025年全年的1.4倍以上。
2026年一季度归母净利润同比增长62.63%,二季度延续,三季度单季归母同比再增88.95%、扣非同比增128.06%,增速逐季走高而非逐季衰减。这条加速曲线,是判断氦价红利是否已被充分计入的关键——至少从三季报看,红利仍在释放途中,尚未见顶。
【图表:广钢气体2025年全年与2026年前三季度营收及归母净利润对比】
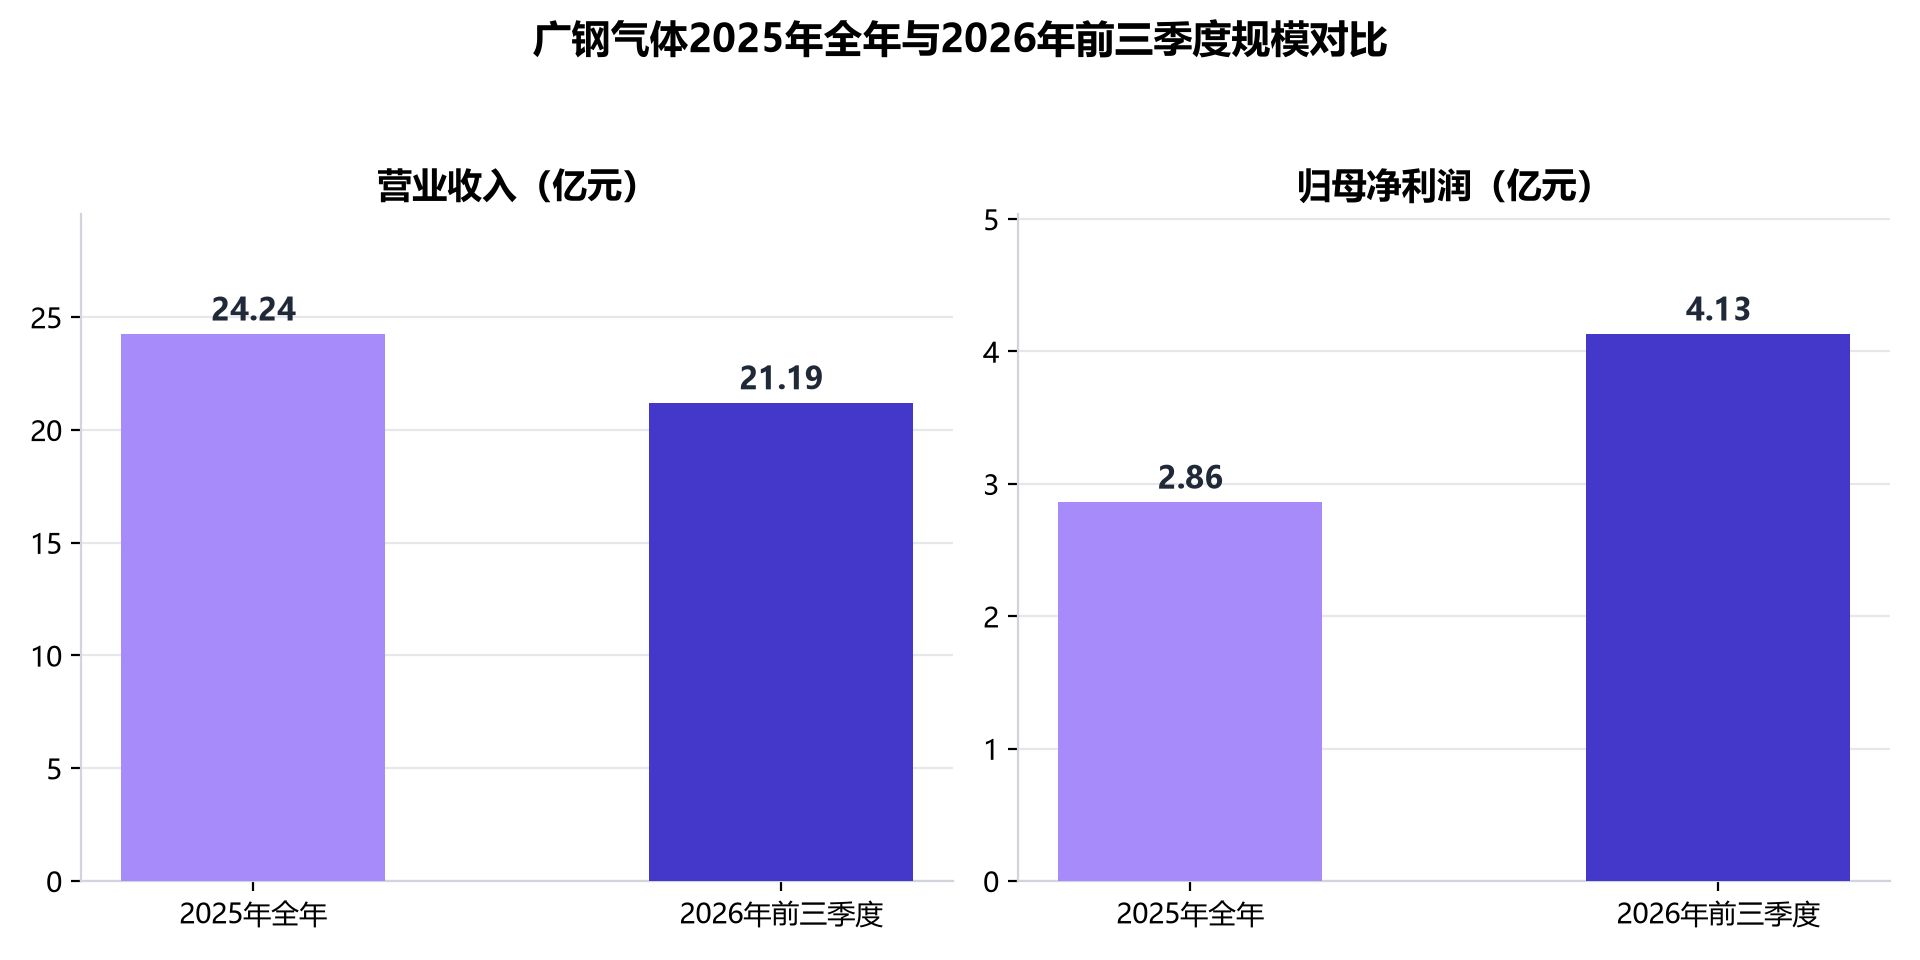
图表解读:2025年全年营收24.24亿元、归母2.86亿元,2026年前三季度营收21.19亿元、归母4.13亿元。三个季度的利润已超过上一整年,营收则接近全年九成,量价齐升的特征明显。
客户与项目:11座12英寸晶圆厂,长鑫存储的核心供气商
支撑这份业绩的,是广钢气体在半导体现场制气领域的客户厚度。
截至2026年8月,公司已服务11座12英寸晶圆厂,并为8条高世代显示面板产线提供超高纯电子大宗气体供应;是长鑫存储的电子大宗气核心供应商,已签约并正在投产合肥长鑫二期、北京长鑫二期合计13.9万Nm³/h项目,同时与晶合集成、青岛芯恩、鼎泰匠芯等多个客户形成稳定合作。
在市场份额上,公司2023年在国内集成电路制造和半导体显示领域的新建现场制气项目中,中标产能占比为25%,2024年大幅提升至41%,在国内集成电路制造领域新建现场制气项目中市占率领跑内资企业。
增量还在继续。2026年10月29日,公司披露自愿性公告:中标国内某集成电路企业电子大宗现场制气项目,拟为该客户提供15年运营服务。需要说明的是,该中标尚未签订正式合同,合同条款及金额仍存在不确定性,公司已在公告中作出风险提示。
技术与装备:把制氮装置做到1ppbv,核心装备100%国产化
电子大宗气体的竞争,表面是气源和客户,底层是装备与工艺。广钢气体在这条线上走得比多数人想象的更深。
公司自主研发的"Super-N"系列超高纯制氮装置,可直接产出杂质含量控制在1ppbv以内的氮气,纯度达到国内最高质量标准,性能与国际顶尖厂家持平,经济性和交付周期更具优势;建德智能装备制造基地投产后,已实现该类核心装备100%国产化。这意味着公司不再只是"买设备、卖气体"的运营商,而是掌握了核心制气装备的设计与制造能力。
氦气端的技术同样关键。公司已构建"海外直采+国内自产"双轮驱动的氦气保供体系,具备中东、北美、欧洲多区域气源调配能力,可将5N级原料氦提纯至9N超高纯级别,核心技术指标达到国际先进水平。产能布局上,新疆阿拉尔BOG提氦项目正稳步推进,预计2026年下半年进入试生产阶段,投产后将实现本土高纯氦气规模化自主供给,进一步降低国内高端产业氦气对外依存度。
研发投入也在加码。2025年公司研发投入1.11亿元,累计获专利授权157项;2026年前三季度研发投入合计0.90亿元,同比增长15.35%,占营业收入的比例为4.24%;其中Q3单季研发投入3109.46万元,同比增长27.59%,研发费用率3.96%。此外,成都5亿元电子超纯大宗气体项目已落地,西班牙新能源材料现场制气项目也在推进。
战略:以电子大宗气体为主业,把氦气供应链做成护城河
广钢气体成立于2004年,是国内领先的电子大宗气体综合服务商,拥有全方位、自主可控的气体供应体系,专业能力涵盖气体制备装置的设计到投产运行、气体储运、数字化运行、气体应用解决方案等全部环节,为客户提供现场制气、零售供气等综合服务。
公司的战略重心相当聚焦:以电子大宗气体为主营业务,深度布局国内半导体产业聚集区,与头部晶圆企业建立长期稳定合作。
氦气是它最有辨识度的一张牌。公司是国内唯一同时拥有大批量、长期协议及全球多地气源采购渠道的内资气体企业,也是国内最大的内资氦气供应商,年运营规模500万立方米,占全国氦气进口总量的13.4%;与卡塔尔能源签署了长达20年的供应协议,气源覆盖中东、北美、欧洲多个区域,可实现全球化资源调配以应对气源供应波动。
这套"长期协议+多区域气源+自主提纯+近百个液氦冷箱储运"的组合,不是一年两年能复制出来的。在氦价上行周期里,它是利润放大器;在氦价下行周期里,它又是成本护城河。这正是广钢气体区别于一般工业气体公司的核心变量。
三处需要盯住的隐忧
亮眼的季报之外,还有三处需要冷静看待的地方。
第一处是现金流。前三季度公司经营活动产生的现金流量净额为4.67亿元,较上年同期下降28.23%。在利润翻倍的同时现金流反向下降,通常意味着回款节奏、采购备货或项目前期投入占用了资金。截至报告期末,公司总资产97.92亿元、较上年度末增长9.92%,归母所有者权益63.38亿元、同比增长5.62%,资产端仍在扩张,但现金流与利润的背离需要后续季度验证。
第二处是新增订单的落地不确定性。10月29日披露的中标项目尚未签订正式合同,合同条款及金额均存在不确定性。15年的运营服务期意味着长期收入,但落地时间与执行细节仍是变量。
第三处是氦价的周期性。本轮利润高增有相当部分来自氦价上涨这一外部变量,而氦价由全球供需决定,并非公司可控。一旦全球供给格局缓和、价格回落,利润增速与企业内生增长之间的差距就会收敛。公司自己把新建项目投产放在首位、把氦价列为第二因素,这个排序其实已经透露了答案:真正可持续的是项目,周期的是价格。
结语:一份"含金量"较高的季报
把广钢气体的三季报放进这一轮电子特气与电子大宗气体的对比里,它的特殊之处在于利润的"成色":营收21.19亿元增23.10%,归母4.13亿元增105.81%,扣非3.94亿元增124.27%——扣非增速快于归母,Q3单季扣非甚至高于归母,说明这轮增长主要来自主业,而不是账面浮盈或补贴。
更值得记录的是它的位置:11座12英寸晶圆厂、8条高世代面板线、长鑫存储核心供气商、13.9万Nm³/h在建项目、国内最大内资氦气供应商、核心制氮装备100%国产化。这些不是一季度的数字,而是十年积累的结构。
当然,氦价终有周期,现金流已经出现背离,新中标还未落笔成合同。对广钢气体来说,2026年四季度的看点不是"能不能继续翻倍",而是当氦价红利退潮之后,那11座晶圆厂和越来越多投产的现场制气装置,能不能独立撑起一条向上的曲线。