兆驰股份(002429.SZ)10月下旬披露的2026年第三季度报告显示,公司前三季度实现营业收入147.62亿元,同比增长6.24%;归母净利润7.64亿元,同比下降23.60%;扣非归母净利润7.04亿元,同比下降20.61%。基本每股收益0.17元,同比下降23.08%;加权平均净资产收益率4.47%。截至三季度末,公司总资产292.36亿元,较上年度末增长8.06%;归母净资产167.53亿元,较上年度末增长0.28%。
单季度看,2026年第三季度公司实现营收55.82亿元,同比增长3.13%;归母净利润3.73亿元,同比增长10.09%,环比大增105.48%;扣非归母净利润3.53亿元,同比增长14.59%。这份单季成绩与上半年的失速形成鲜明对照——2026年上半年,公司营收91.80亿元,同比增长8.22%,但归母净利润仅3.91亿元,同比下降40.86%。
对于前三季度"增收不增利"、第三季度盈利回正的组合,公司在三季报中给出的解释是:传统智能终端板块企稳回升,LED产业链等新兴业务经营持续向好。
【图表:兆驰股份归母净利润变化(2020—2026前三季)】
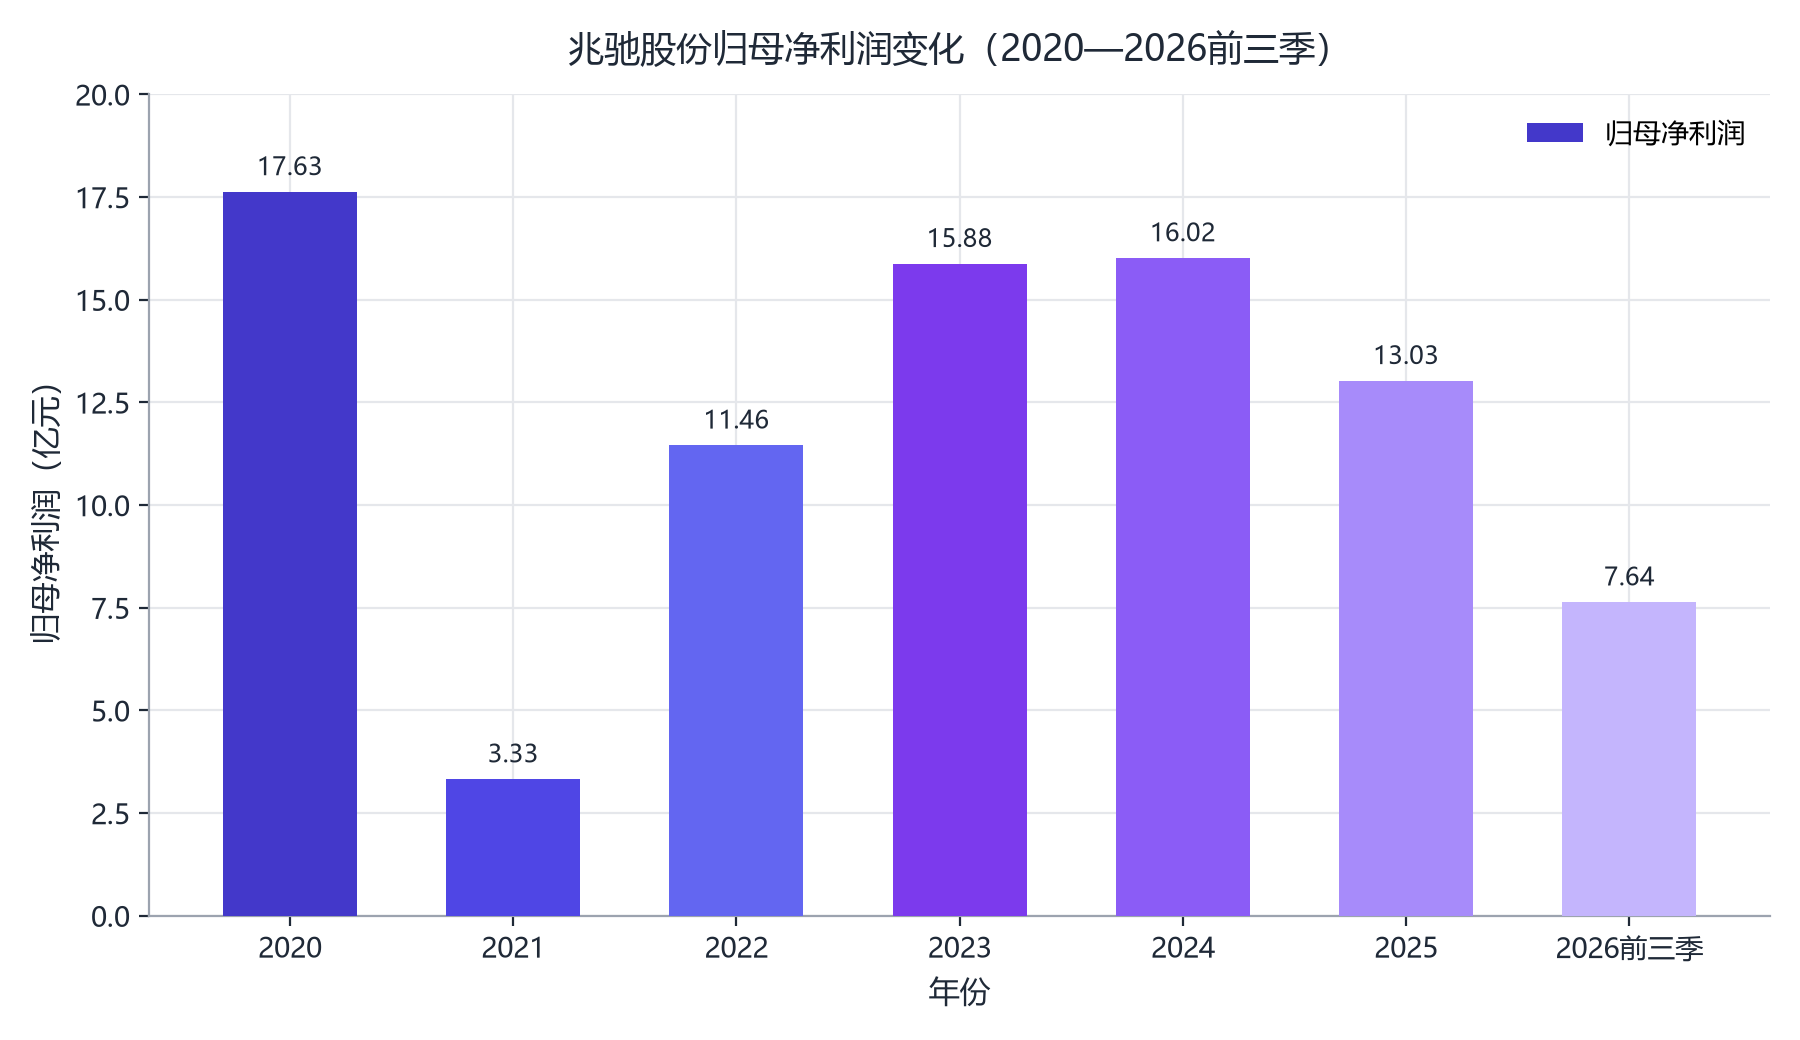
从更长的时间轴看,兆驰股份的盈利中枢正经历一轮压力测试。2020年至2025年,公司归母净利润分别为17.63亿元、3.33亿元、11.46亿元、15.88亿元、16.02亿元、13.03亿元,2026年前三季度为7.64亿元。 若第四季度延续第三季度的修复节奏,全年归母净利润有望向银河证券预测的11.1亿元靠拢——该机构预计公司2026年至2028年营收分别为190.2亿元、217.4亿元、244.6亿元,归母净利润分别为11.1亿元、16.4亿元、21.3亿元,维持推荐评级。
利润表拆解:上半年为何失速,第三季度靠什么翻盘
拆解前后两个半场,盈利反差主要来自三重因素。
其一,汇兑损益的扰动。2026年上半年,公司财务费用达1.43亿元,同比增长215.88%,其中汇兑损失1.11亿元,直接侵蚀了海外业务占比较高板块的利润。 进入第三季度,随着墨西哥工厂产能爬坡对成本的缓解、海外运营企稳,智能终端板块盈利环比明显改善。
其二,智能终端毛利率的拖累。2026年上半年,智能终端板块实现营收62.96亿元,占公司总营收的68.59%,但毛利率仅6.94%,同比下降4.54个百分点——这块占营收近七成的低毛利业务,是上半年整体毛利率降至13.87%(同比下降2.97个百分点)的主因。 而第三季度,公司单季毛利率回升至17.4%,同比提升3.1个百分点、环比提升3.6个百分点,带动前三季度整体毛利率回到15.2%。
其三,LED板块的"压舱石"作用。与智能终端毛利率下滑形成对照的是,LED板块2026年上半年毛利率达29.00%,同比提升1.34个百分点,板块营收28.83亿元、占比31.41%,以不足三分之一的营收贡献了远高于智能终端的利润质量。 第三季度,LED板块营收同比、环比双增,进一步强化了这一定盘作用。
费用端,公司前三季度期间费用率9.3%,同比上升0.7个百分点;前三季度归母净利率5.2%,同比下降2.0个百分点,其中第三季度同比回升0.4个百分点。 前三季度非经常性损益合计6068.30万元,其中政府补助7088.04万元、非流动资产处置损益-382.36万元,对利润结构的扰动有限。
值得注意的还有资产负债表上的两个信号:一是存货达60.4亿元,较年初增长88.5%,公司解释为主动备货核心原材料——在LED芯片涨价预期与光通信放量的双重背景下,这一高库存更接近战略储备而非被动积压;二是前三季度经营现金流净额为-6.33亿元,同比下降141.17%,主要同样源于备货支出,需关注后续去化节奏。
【图表:兆驰股份2026年上半年分板块营收与毛利率对比】
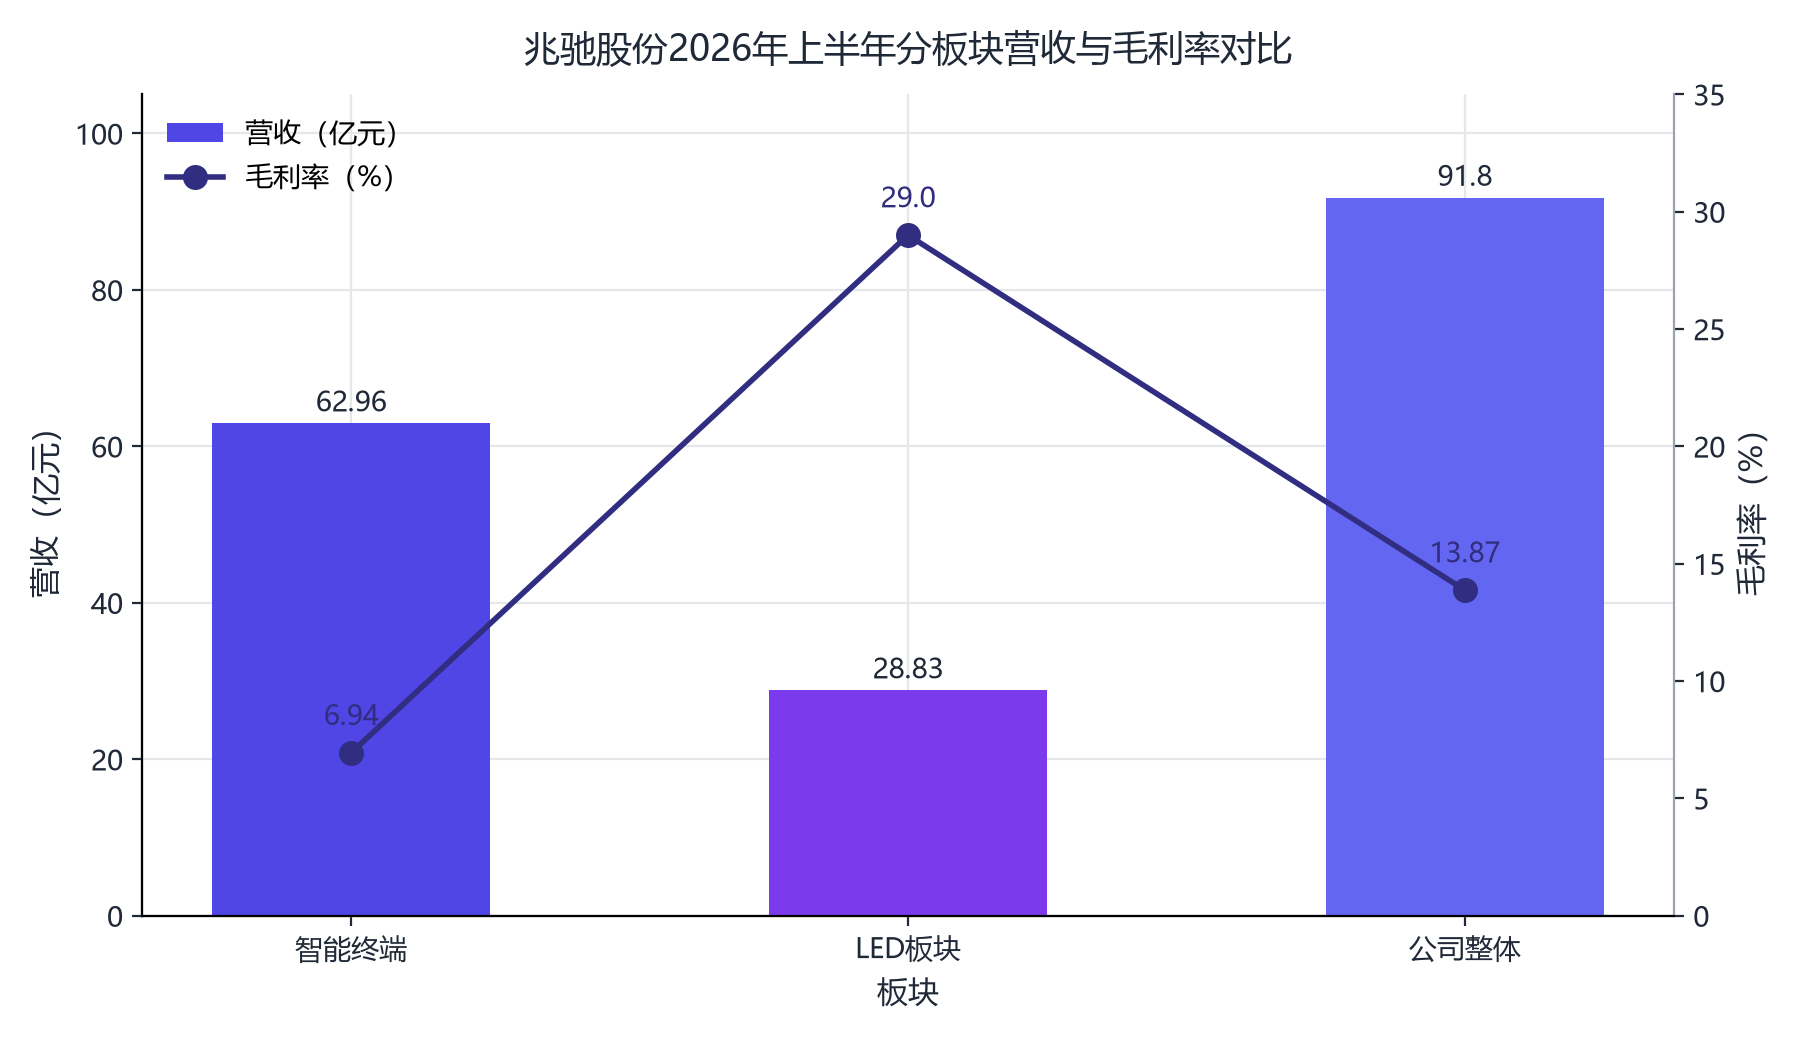 业务纵深:LED全产业链的"压舱石"与光通信的第二曲线
LED全产业链:从芯片到模组再到PCB的闭环
兆驰股份在LED领域的布局不同于以芯片为单一主业的同行,其子公司矩阵覆盖了外延芯片、封装模组、显示终端的完整链条。
芯片环节,兆驰半导体(SMTC)LED芯片产销量110万片/月(4寸片),位居全球第一,其中Mini RGB芯片市占率超过50%、单月出货15000KK。2026年上半年,兆驰半导体实现营收14.52亿元、净利润3.73亿元、净利率25.7%——这意味着上市公司上半年3.91亿元的归母净利润,几乎全部由这一家子公司贡献。
产能维度,公司LED芯片月产能从年初的110万片提升至第三季度末的120万片,上半年末为117万片,呈现逐季爬坡态势;产品结构同步优化,中高端占比持续提升。
【图表:兆驰股份LED芯片月产能爬坡(2026年)】
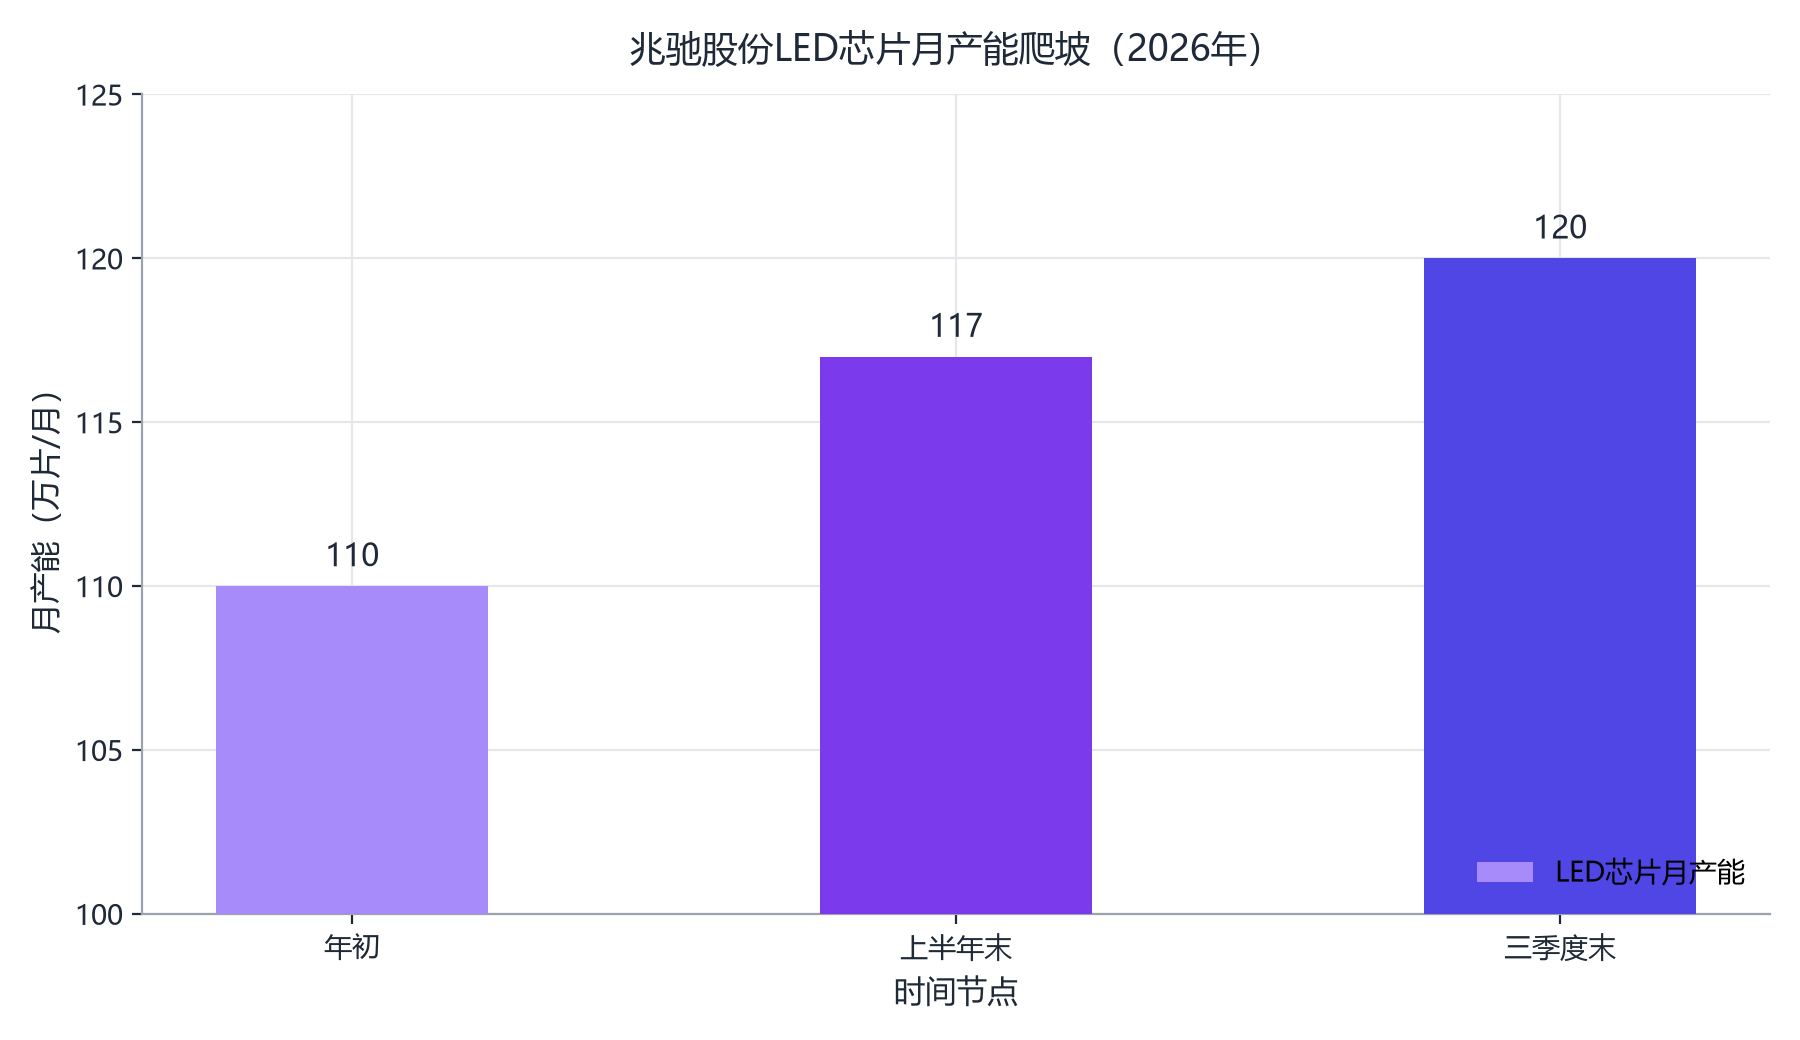
封装与显示模组环节,兆驰晶显(VMTC)是全球最大的COB面板制造商,2024年COB直显出货份额超过50%,2026年上半年实现营收6.78亿元、净利润7538.68万元;Mini/Micro LED显示模组月产能达25000平方米(以P1.25为基准),市占率超过50%。兆驰光元(BMTC)则是全球最大的Mini COB背光模组厂家,拥有50条COB线体。
第三季度,公司Mini COB直显平均单月出货量达3万平方米,同比增长50%。 更值得关注的是产业纵深:下半年起,Mini/Micro LED显示用PCB进入放量阶段,公司形成"芯片—PCB—模组"的垂直闭环。 10月29日,公司公告南昌进贤PCB一期部分产线投产,全部达产后将形成月产能10万平方米电路板、年产值15亿元的规模。
车用与高端产品线亦在推进:车规级Micro LED芯片月产能10万颗,2026年内计划扩产30%以上;车载Mini LED、垂直结构车头灯芯片已量产供应主流车企。
光通信:从BOSA到400G/800G的第二曲线
光通信是兆驰股份第二增长曲线的核心载体。接入网侧,公司BOSA(光发射接收组件)单月出货1000万只,在光接入网市场市占率达40%,2025年上半年光通信收入3.09亿元。
高速光模块方面,200G及以下速率产品已实现规模化生产;首批400G/800G并行光收发模块的产线设备安装调试与可靠性测试均已完成,进入小批量生产阶段,正向规模化量产推进。为此,公司近5万平方米的高速光模块洁净智造基地已建成全面启用。
上游光芯片环节,25G以下DFB激光器芯片已量产批量出货,70/100/200mW CW DFB处于测试验证阶段,50G EML在研;面向CPO光互连的Micro LED光源芯片已完成研发、处于样品验证阶段。公司同时在南昌启动光通信产业基地建设。
银河证券在点评中预计,高速光模块放量将构成公司2027年利润弹性的重要来源;开源证券则维持"买入"评级,认为"2026Q3主业盈利能力回升,高速光模块放量在即"。
智能终端与AI数字文娱:低毛利基本盘与新叙事
智能终端板块仍是公司营收的基本盘。电视ODM业务2026年上半年出货560余万台,位居行业前三(洛图科技统计)。
数字文娱与AI业务方面,子公司北京风行2026年上半年实现收入4.25亿元、净利润0.64亿元,AI微短剧已产出数千部,并通过新加坡FunAI平台推进出海。
七家三季报中,兆驰是"干净"的对照样本
将兆驰股份放进2026年LED产业链上市公司三季报的坐标系,其样本价值尤为特殊。
截至10月31日,七家LED产业链上市公司三季报全部披露完毕,业绩分化剧烈:三安光电前三季度营收同比下降27.3%、乾照光电下降49.70%、聚灿光电下降44.96%;归母净利润方面,三安光电亏损1.20亿元、由盈转亏,华灿光电亏损1.21亿元(减亏37.93%),乾照光电盈利0.93亿元(同比增长5.47%),聚灿光电盈利1.48亿元(同比下降14.62%);而跨界样本中,士兰微归母净利润5.34亿元、同比增长52.91%(营收109.38亿元、增长12.61%),蔚蓝锂芯8.46亿元、同比增长64.8%(营收75.38亿元、增长29.6%)。
【图表:2026年前三季度七家LED产业链上市公司归母净利润对比(亿元)】
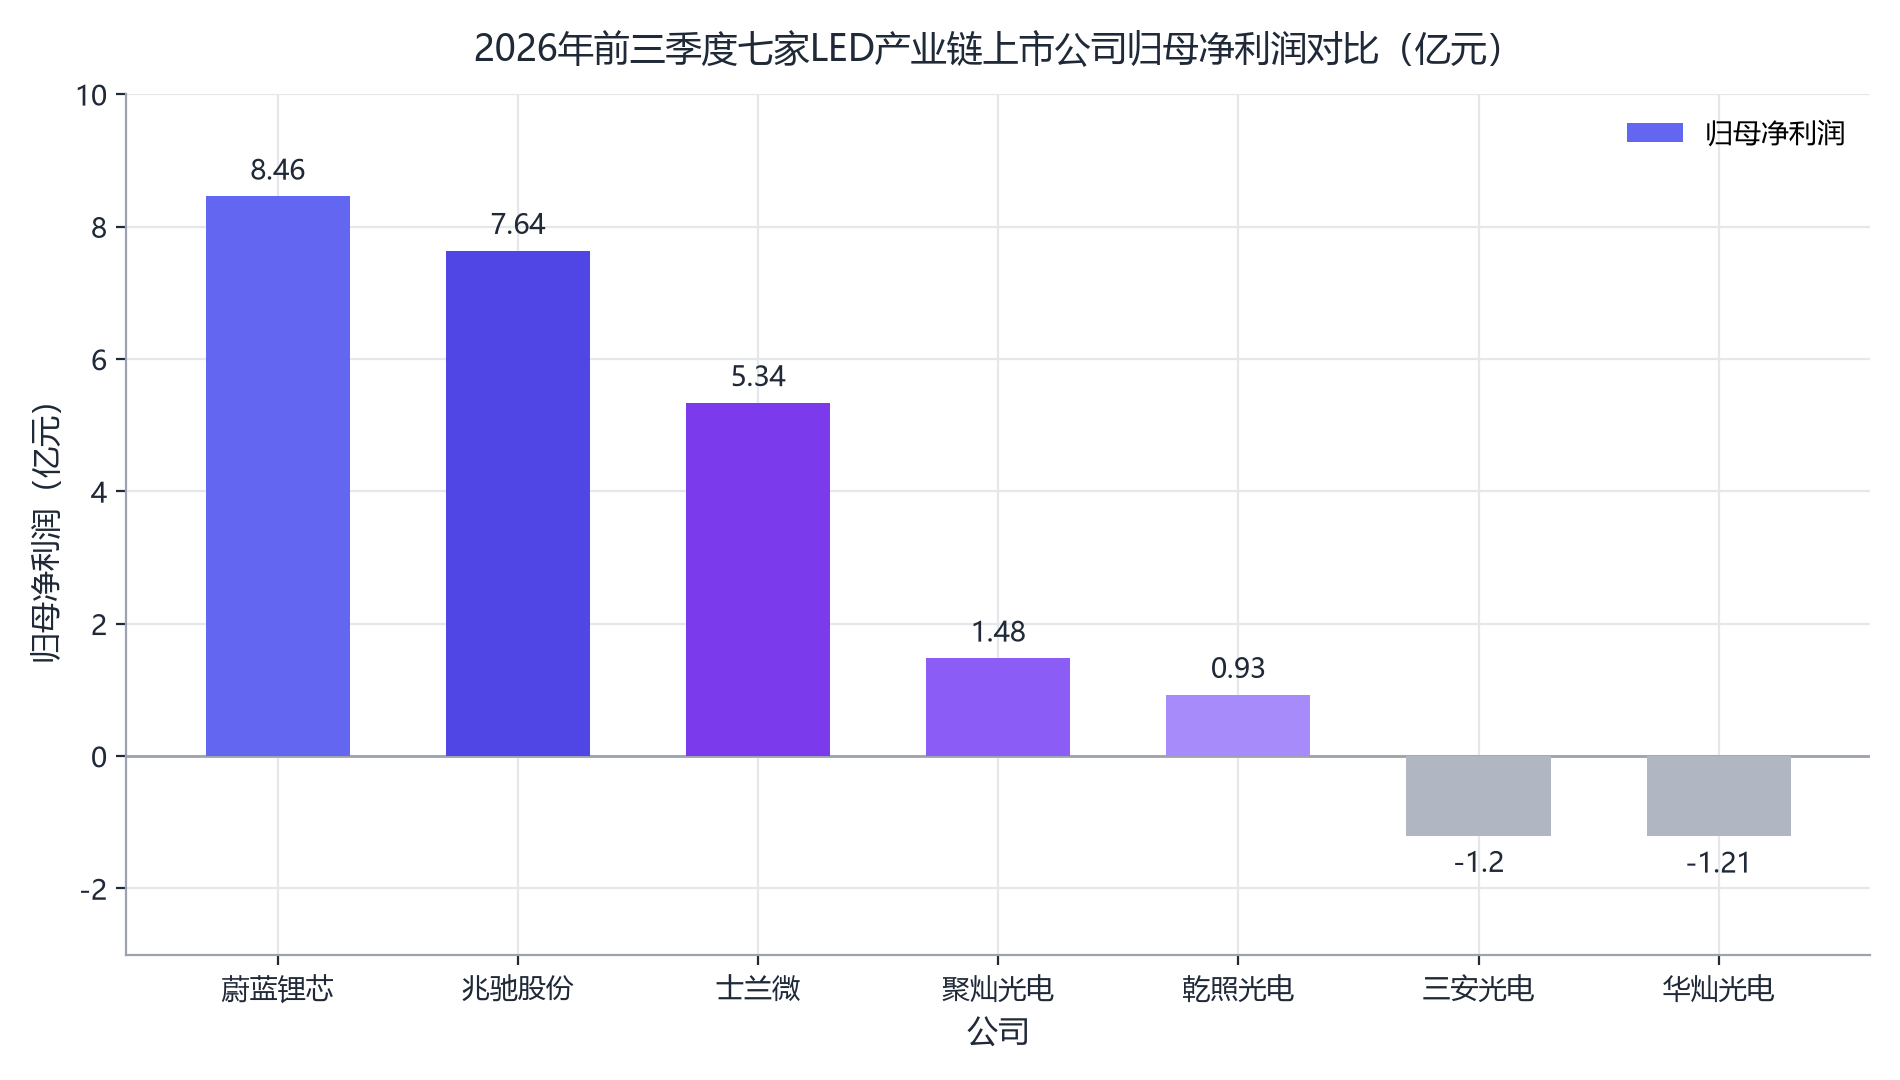
这场分化的核心变量之一,是黄金废料收入的会计口径调整。根据2025年第11号文(2025年11月1日实施),含金废料由自产改委外加工复用后不再确认收入,三安光电、乾照光电、聚灿光电已在2026年半年报完成调整,华灿光电自三季度起跟进——这直接导致上述公司总营收大幅下滑:三安光电上半年营收64.69亿元、同比下降28.04%,乾照光电8.91亿元、下降48.94%,聚灿光电8.95亿元、下降43.83%,华灿光电41.82亿元、增长65.15%。
兆驰股份是七家中唯一不涉及黄金废料口径调整的样本,其6.24%的营收增长更具可比性。从业务构成看,三安、华灿、乾照、聚灿以LED芯片为主业,士兰微为IDM模式覆盖功率半导体、模拟电路与LED,蔚蓝锂芯以锂电池为主、LED为辅,兆驰股份则覆盖LED全产业链并保留机顶盒等智能终端业务——多元结构使其在这轮行业低谷中呈现出更强的抗波动性。
从产业格局看,国内LED芯片产能份额前三为三安光电31.7%、华灿光电14.3%、兆驰股份12.4%;2026年中报营收排名中,兆驰股份以91.80亿元居七家之首,三安光电64.68亿元次之,蔚蓝锂芯48.58亿元第三。 研发投入上,兆驰股份2026年中报研发投入4.92亿元,同样居七家之首。
行业景气度层面,2022年至2025年LED主流产品均价累计下降30%至40%,倒逼头部企业向Mini/Micro LED等高端品类迁移;2025年全球LED芯片市场规模398.42亿元,其中中国112.04亿元,预计2032年全球规模将达730.23亿元(复合年均增长率约9.04%);中国大陆厂商已占全球LED芯片市场约53%的份额、外延片总产能占比超过80%(TrendForce数据)。Micro LED芯片市场被预测将从2026年的1.37亿美元增至2031年的27.1亿美元,复合年均增长率高达81.77%(Mordor Intelligence数据)。三安、兆驰、华灿、聚灿、乾照五家均已布局Micro LED CPO光互连,瞄准AI数据中心需求;惠科股份亦投资100亿元建设MLED芯片基地。
修复的斜率与四个观察点
公司的股权结构为这轮周期提供了一层稳定性底色:2022年深圳国资(深圳资本集团与亿鑫投资合计持股20%)入主,创始人顾伟通过南昌兆驰投资间接持股27.59%,国资背景与创始团队的专业能力形成叠加。
展望第四季度与2027年,以下几个变量决定修复的斜率。
第一,智能终端盈利修复的持续性。第三季度毛利率环比回升3.6个百分点中,有多少来自墨西哥工厂爬坡后的成本改善、有多少来自季节性订单结构,需要四季度数据验证。电视ODM行业整体仍处于低毛利区间,该板块毛利率6.94%的水平决定了其对利润表的贡献弹性有限。
第二,光模块放量的时间表。400G/800G光模块目前处于小批量生产阶段,从"产线调试完成"到"规模化量产、进入头部客户供应链"之间存在时间差与不确定性。若2027年顺利放量,银河证券预测的16.4亿元归母净利润(同比增长47.9%)才有兑现基础;反之,第二曲线的估值叙事将被推迟。
第三,存货与现金流的平衡。60.4亿元存货、-6.33亿元经营现金流净额的组合,在备货逻辑成立时是进攻性布局,但若下游需求不及预期,将转化为减值压力。四季度存货去化速度是关键观察指标。
第四,行业价格竞争。LED主流产品价格2022年以来累计下降30%至40%,Micro LED、CPO光互连等高端赛道虽空间广阔,但三安、华灿、聚灿、乾照以及跨界进入的惠科股份均在加码,兆驰在Mini RGB芯片、COB直显上超过50%的市占率能否守住,取决于技术迭代速度。
风险提示方面,需留意:智能终端海外市场需求波动与汇率风险、光通信新品量产进度不及预期、LED行业竞争加剧导致的降价压力、高存货下的资产减值风险。
从二级市场表现看,截至2026年11月3日收盘,兆驰股份报6.45元。
结语
兆驰股份的三季报,呈现的是一家"多元工业集团"在行业下行期的生存样本:智能终端以量换收入的低毛利基本盘、LED全产业链以超25%净利率的子公司贡献利润、光通信以第二曲线承载增长预期。第三季度3.73亿元的归母净利润与环比105.48%的增速,证明上半年40.86%的利润下滑更多是汇兑与终端毛利率的一次性挤压,而非经营趋势的逆转。
但反转的成色仍需验证:营收同比3.13%的增速并不强劲,修复更多体现在毛利率而非收入端;光模块仍处于小批量阶段,第二曲线尚未产生规模化收入。对于这家芯片产能全球第一、却仅有12.4%国内产能份额的全产业链玩家而言,2027年的看点在于——当LED同行还在消化口径调整与价格战时,"芯片—PCB—模组"闭环与400G/800G光模块能否构成真正的差异化护城河。