10月30日晚,士兰微(600460.SH)发布2026年第三季度报告。前三季度公司实现营业收入109.38亿元,同比增长12.61%;归属于上市公司股东的净利润5.34亿元,同比增长52.91%;扣非净利润3.78亿元,同比增长28%;利润总额3.61亿元,同比增长79.96%。
现金流方面,前三季度经营活动产生的现金流量净额8.76亿元,同比下降26.93%。不过第三季度单季经营现金流净额约5.84亿元,高于上半年合计的2.92亿元,单季回款明显提速。基本每股收益0.32元,同比增长52.38%。截至报告期末,公司总资产291.14亿元,较上年度末增长8.76%;归属于上市公司股东的所有者权益123.68亿元,较上年度末增长3.33%。
这张成绩单延续了公司的反转弧线:从2023年归母净利润亏损0.36亿元,到2025年全年盈利3.99亿元,再到2026年前三季度归母净利润站上5亿元台阶。2025年公司全年营收已达130.52亿元,同比增长16.32%。
【图表:2025与2026年前三季度核心财务指标对比】
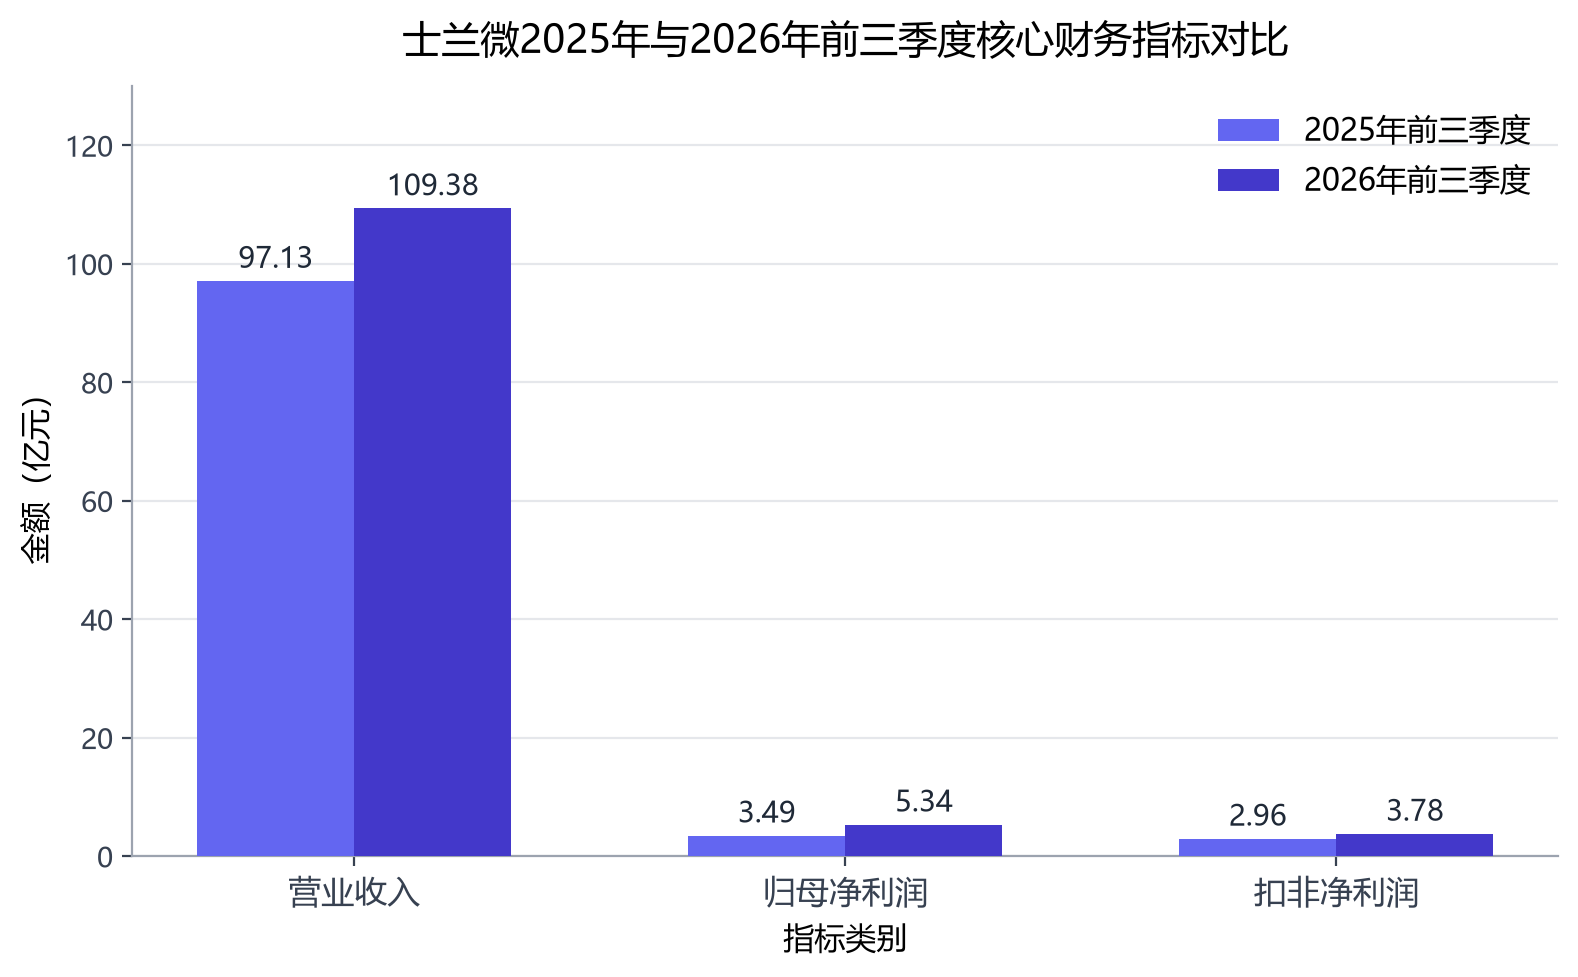
作为对照,2025年前三季度公司营收97.13亿元,同比增长18.98%;归母净利润3.49亿元,同比增长1108.74%;扣非净利润2.96亿元,同比增长110.69%;经营现金流净额11.99亿元,同比增长722.37%。两期对比可见,2026年前三季度营收增速由18.98%放缓至12.61%,但盈利规模继续抬升。
单季拆解:一项利润腰斩,一项利润翻三倍
单看第三季度,这份财报呈现出鲜明反差:营收36.76亿元,同比增长8.85%;归母净利润仅1782.78万元,同比下降78.84%;扣非净利润却达到1.08亿元,同比大增303.62%。
两项利润指标为何走向相反?关键在非经常性损益。士兰微持有的安路科技、昱能科技股票价格出现波动,相关金融资产公允价值下降,当季非经常性损益约为-8982万元,直接拉低了归母净利润。上半年情形恰好相反:公司归母净利润同比增长94.84%,而扣非净利润仅增长0.67%,账面利润曾明显受益于投资估值变化。剔除相关影响后,第三季度主业盈利实际在改善——综合毛利率17.48%,较二季度微升0.07个百分点。
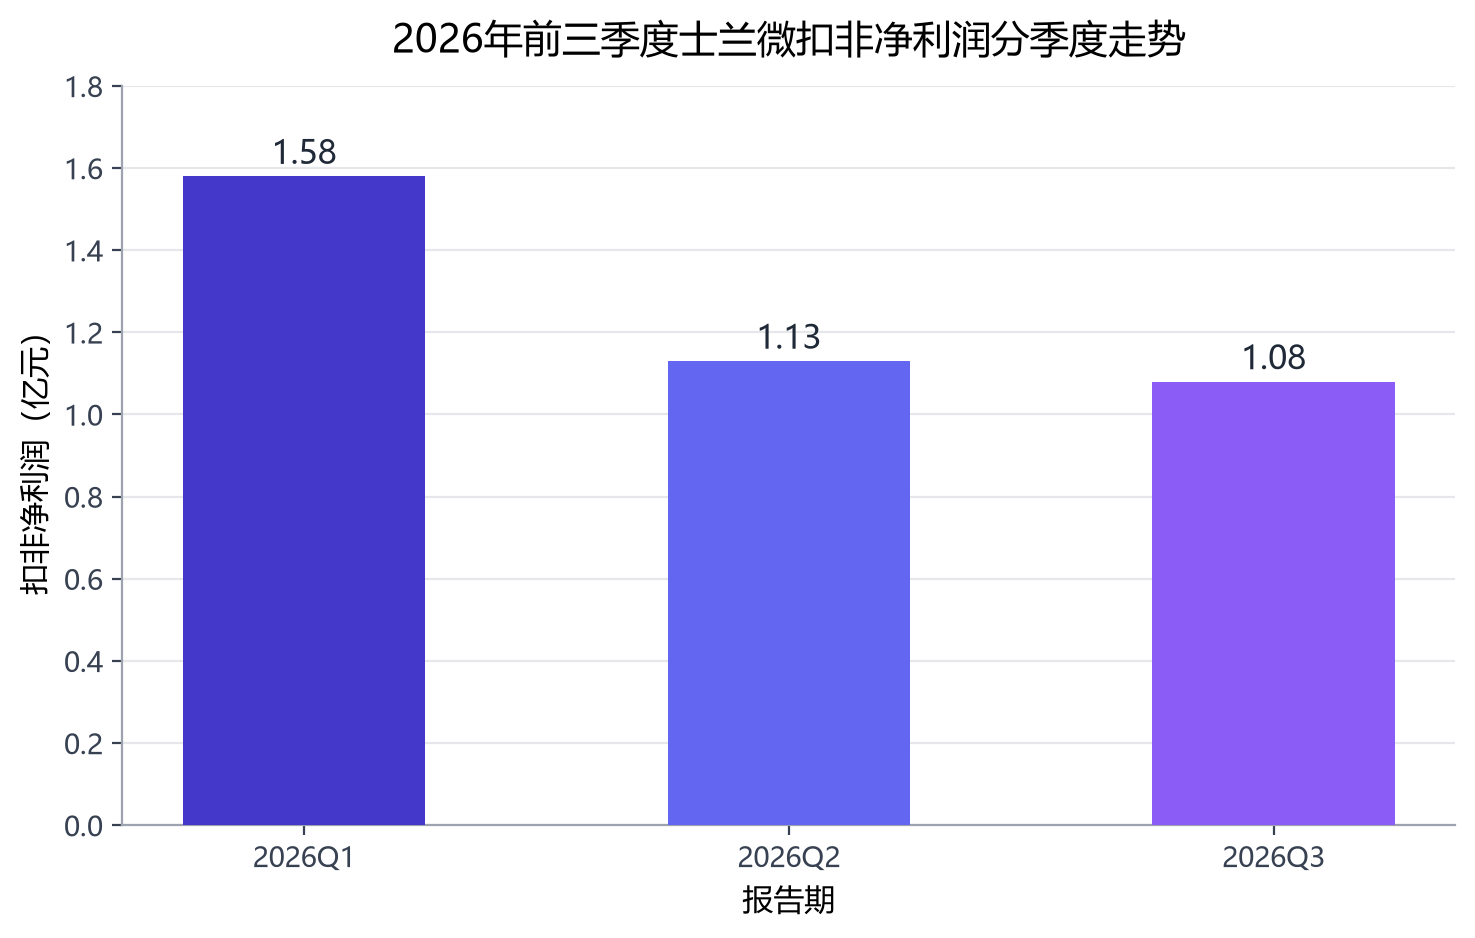
但有两点需要正视。其一,扣非净利润增长超过三倍与去年同期基数较低有关,2025年第三季度扣非净利润仅2667.18万元。其二,按累计数据拆分,前三个季度扣非净利润分别约为1.58亿元、1.13亿元和1.08亿元,连续两个季度环比回落;营收同比增速也从上半年的14.62%降至第三季度的8.85%。此外,第三季度归母净利润环比骤降94.19%。
【图表:2026年前三季度扣非净利润分季度走势】
增速放缓的原因,公司在报告中解释得较为直接:受"厄尔尼诺"极端天气和地缘政治冲突加剧影响,全球经济动能减弱,下游白电市场需求明显低于预期,导致IPM模块产品的营收增速显著放缓;除此之外,公司产品在汽车、新能源、工业、通讯和算力等应用市场的营收保持持续增长。
板块透视:满产与亏损并存的产线全景
产能运营是这份三季报最扎实的部分。第三季度,子公司士兰集成5、6英寸芯片生产线、子公司士兰集昕8英寸芯片生产线、重要参股企业士兰集科12英寸芯片生产线均保持满负荷生产;预计四季度5、6、8、12英寸硅基芯片生产线将继续保持满产。化合物半导体方面,子公司士兰明镓6英寸SiC功率器件芯片生产线产出接近满产,参股公司士兰集宏8英寸SiC功率器件芯片生产线已正式投产,预计四季度公司SiC芯片产销量将继续增长。
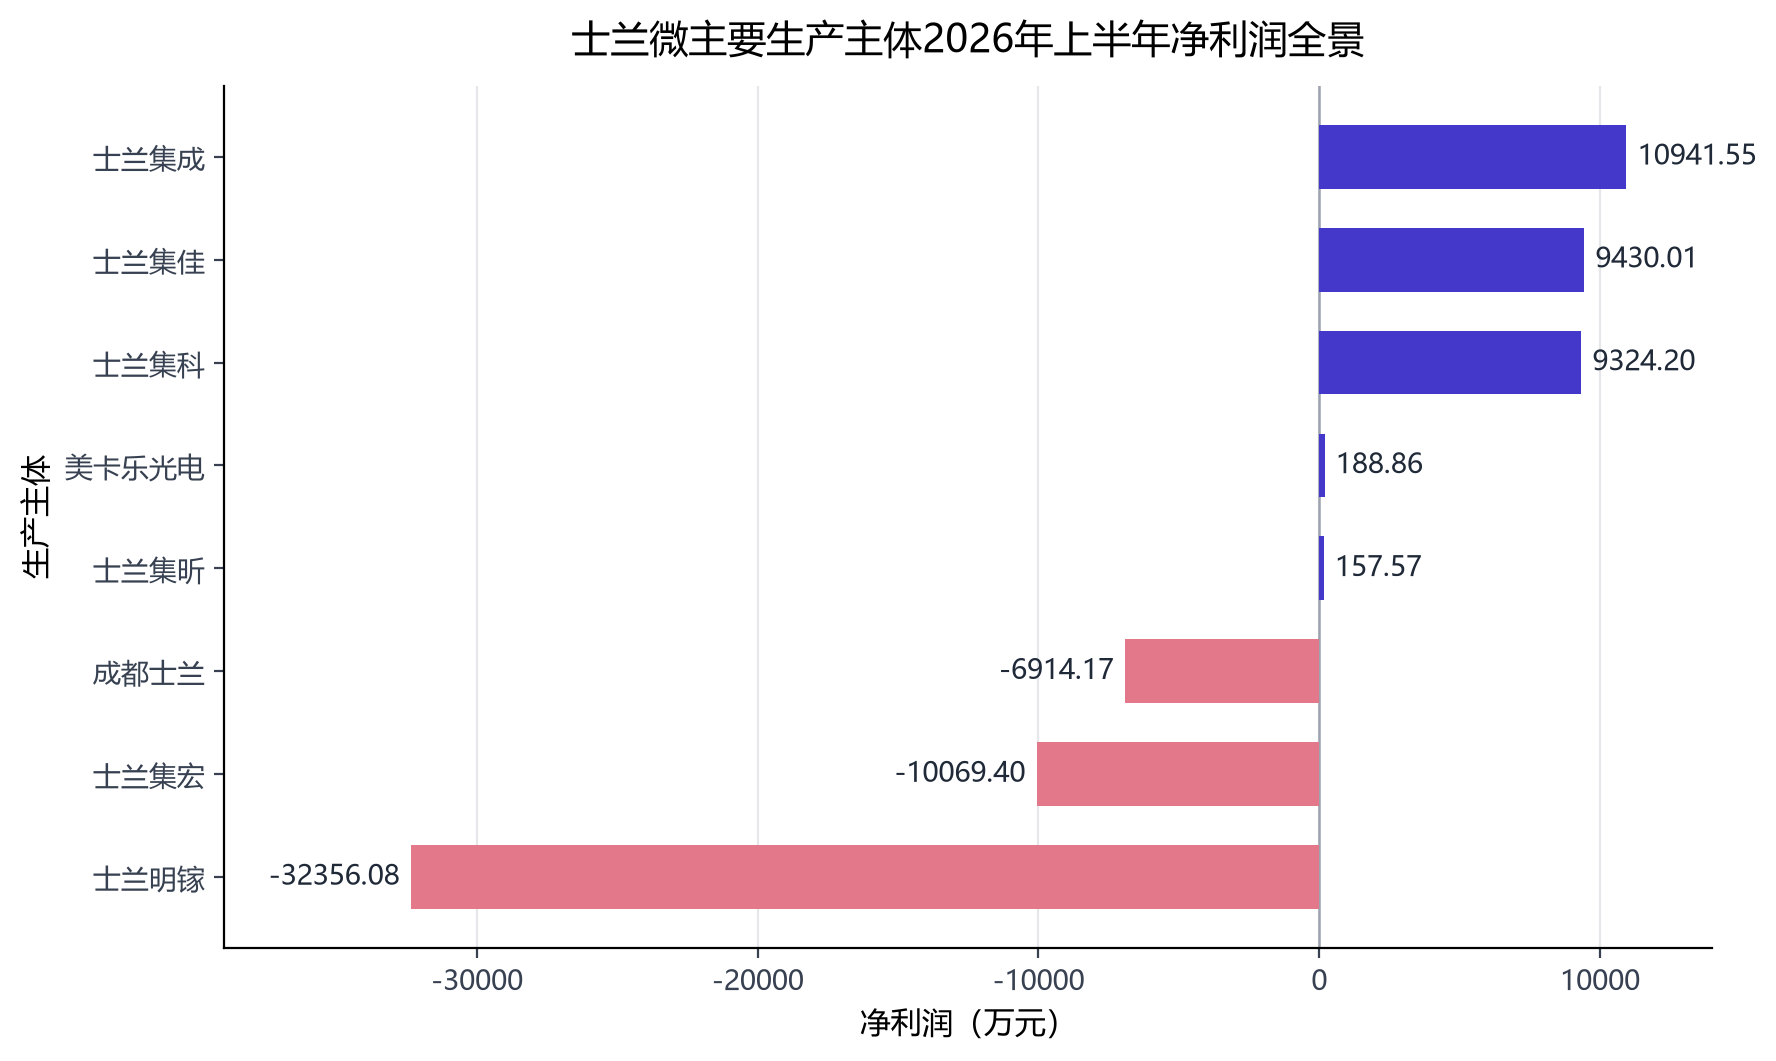
IDM模式下,"设计+制造+封测"一体化布局让各生产主体盈利分化明显。2026年上半年,5、6英寸的士兰集成净利润10941.55万元,IPM封装测试的士兰集佳净利润9430.01万元,参股的12英寸士兰集科净利润9324.20万元;8英寸的士兰集昕实现扭亏,净利润157.57万元,LED显示器件的美卡乐光电净利润188.86万元;而成都士兰净利润-6914.17万元,参股8英寸SiC的士兰集宏净利润-10069.40万元,6英寸SiC的士兰明镓净利润-32356.08万元。
【图表:士兰微主要生产主体2026年上半年净利润全景】
产出层面,上半年士兰集成芯片产量143.45万片,同比增长6%;士兰集昕产量35.08万片,实现扭亏;士兰集科产量39.45万片,同比增长32%,收入18.86亿元,同比增长27%。SiC方面,士兰明镓上半年SiC收入4.64亿元,同比增长38%,月产已达1万片、接近满载,但价格竞争之下仍亏损3.24亿元。
第二曲线:IPM、MEMS与SiC的接力
IPM模块是士兰微基本盘中的"压舱石"。2025年公司IPM模块营业收入达36.48亿元,同比增长约25%;当年国内多家主流白电整机厂商在变频空调等白电整机上使用了超过2.5亿颗士兰IPM模块,同比增加约47%。2026年上半年,白电整机使用量超过1.5亿颗,同比增加20%以上。公司IPM功率模块封装测试生产线产能已提高到4000万只/月,成都集佳IPM模块年产能约4.8亿颗。但白电需求疲弱使IPM增速在第三季度显著放缓,成为本季营收增速回落的主因。
MEMS传感器正在成为新的增长点:2026年上半年MEMS产品营业收入2.1亿元,同比增加约60%;公司加速度传感器国内市场占有率保持在20%-30%,六轴惯性传感器(IMU)出货量增加约3倍。
汽车与新能源赛道上,2024年公司应用于汽车、光伏的IGBT和SiC(含模块、器件)营收达22.61亿元,同比增长60%以上。基于自主研发V代IGBT和FRD芯片的电动汽车主电机驱动模块已在国内外多家客户批量供货,汽车用IGBT单管实现大批量出货。Ⅱ代SiC-MOSFET已通过国内顶级大厂严苛认证,应用于AI算力中心电源并实现大批量出货,新一代250kW组串储能混合SiC解决方案也已推向市场。市场信息显示,公司车规IGBT月产25万至30万套,去年出货增长120%。
分立器件第一与SiC价格战
纵向看功率半导体行业,2026年三季度士兰微109.38亿元的营收规模在申万分立器件行业18家可比公司中位列第一,大幅领先第二名扬杰科技的71.83亿元,远超行业22.07亿元的平均水平与14.21亿元的中位数。研发投入同样居前:前三季度公司研发费用8.73亿元居可比公司之首,研发费用率7.99%;第三季度单季研发费用3.41亿元,费用率9.29%,较去年同期的8.59%高出0.7个百分点。杠杆方面,公司资产负债率53.92%,在可比公司中居前,反映12英寸等重资产产线的持续投入。
SiC赛道的竞争烈度也在上升。随着8英寸产能扩大,中国汽车制造商已要求SiC模块供应商降价多达30%。国内新能源乘用车SiC功率模块装机量榜单中,2026年上半年芯联集成以31.09万套居首(市场份额16.9%),ST、比亚迪半导体、晶能微电子分列二至四位,士兰微位列第九。
展望与风险:12英寸的新算盘
三季报之外,士兰微的资本动作更值得玩味。10月27日晚公告显示,旗下厦门士兰集华获国家集成电路产业投资基金三期旗下平台华芯鼎新全额认缴9亿元新增注册资本,专项用于厦门12英寸高端模拟集成电路芯片产线建设。厦门士兰集华承担总投资200亿元的12英寸高端模拟芯片制造项目,一期规划总投资100亿元、项目资本金60.1亿元;增资前已到位资本金51.1亿元,剩余9亿元缺口由华芯鼎新补足,一期计划2027年四季度实现初步通线,产线面向电源管理芯片、功率器件等模拟类产品。此前公司已为该项目募集到36亿元资金,士兰微合计持有项目主体29.55%股权并保持控制权。
与新增资形成对照的是,2023年定增募投项目中的"年产36万片12英寸芯片生产线项目"计划投入16亿元,截至2026年6月末累计投入为0、投入进度0%,募集资金将于2026年12月到期;公司正在重新评估一项12英寸扩产计划。一边是大基金三期的真金白银,一边是募投项目的重新评估,两条12英寸线索的取舍,将决定公司未来数年的资本开支节奏。
风险方面:其一,白电需求疲弱若延续,IPM模块增速仍将承压;其二,SiC价格竞争激烈,产能爬坡之下士兰明镓与士兰集宏上半年分别亏损3.24亿元和1.01亿元,盈利改善需要时间;其三,公司资产负债率升至53.92%,上半年末存货账面余额41.62亿元、累计计提跌价准备3.70亿元,重资产扩张对现金流的要求将持续抬升;其四,公司表示四季度将继续加快产品结构调整、积极扩大产出,并进一步加强成本综合管理,以保持产品综合毛利率的基本稳定。
结语
士兰微这份三季报的看点不在归母净利润的起落,而在主业盈利质量的改善与产业布局的再平衡:硅基产线满产、扣非利润连续三个季度过亿、大基金三期加码12英寸模拟产线,勾勒出IDM龙头的长期投入逻辑;而白电失速、SiC失血与12英寸募投项目的悬而未决,则是这家公司必须直面的短期考验。四季度SiC产销量能否继续增长、12英寸扩产计划如何落地,将是观察其后续表现的关键窗口。