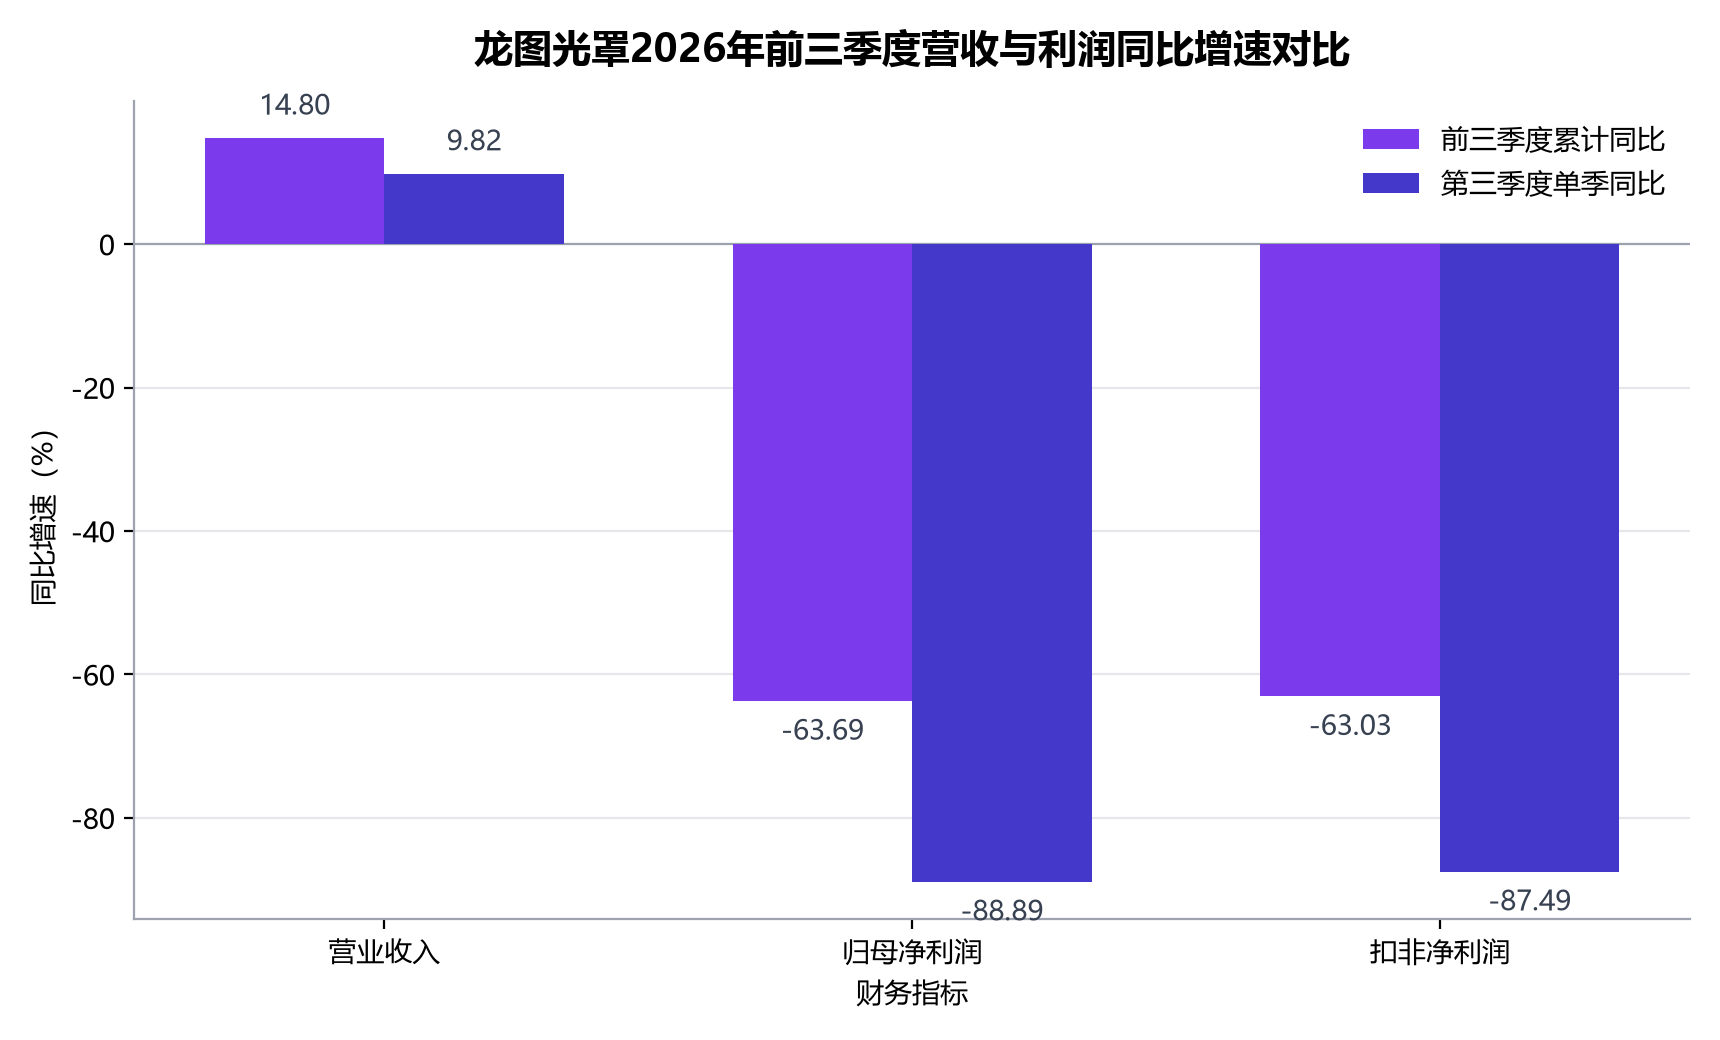
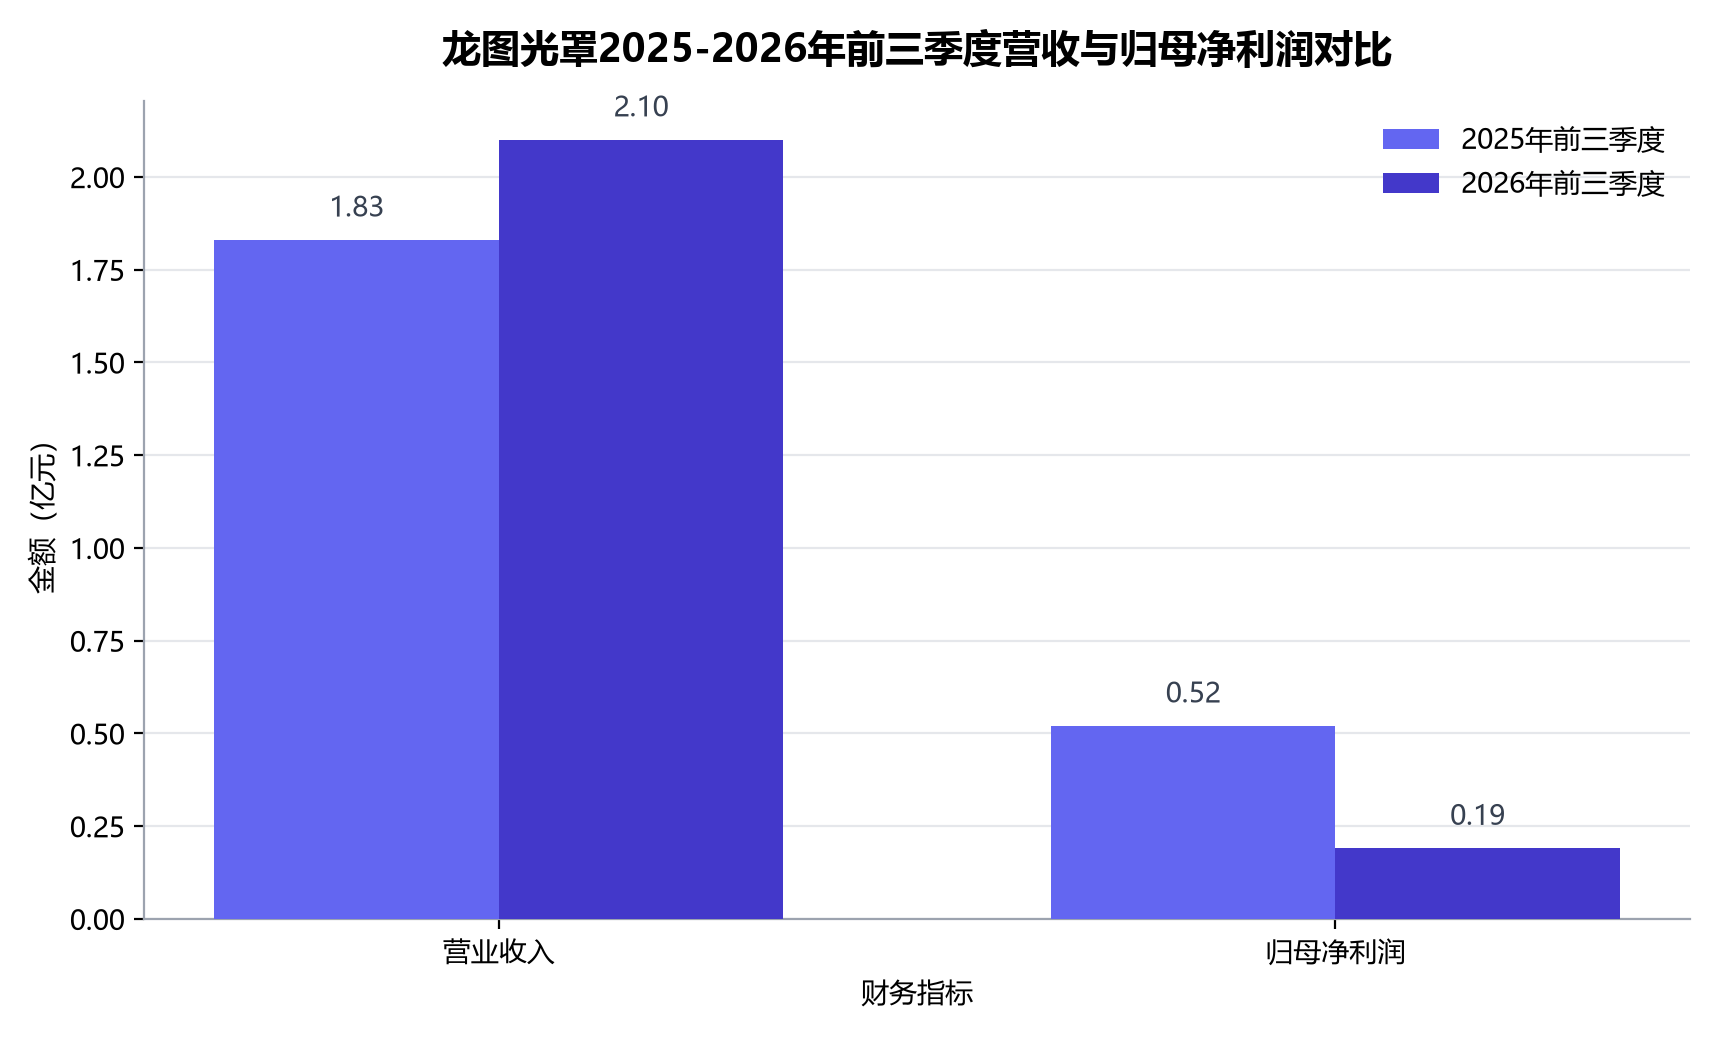
10月19日晚间,龙图光罩披露2026年第三季度报告:前三季度实现营业收入2.10亿元,同比增长14.80%;归母净利润1880.57万元(约合0.19亿元),同比下降63.69%;扣非净利润1865.28万元,同比下降63.03%;基本每股收益0.14元,同比下降64.10%;加权平均净资产收益率1.53%,同比减少2.78个百分点。
单季度看,第三季度营业收入7395.08万元,同比增长9.82%;归母净利润185.74万元,同比下降88.89%;扣非净利润204.86万元,同比下降87.49%;利润总额为-16.39万元,同比下降100.98%,单季税前口径已经转负;基本每股收益0.01元,同比下降92.31%;加权平均净资产收益率0.15%,同比减少1.25个百分点。
把时间轴拉长看,这份三季报的"剪刀差"意味深长。2025年前三季度,公司营收1.83亿元、同比微降1.98%,归母净利润0.52亿元、同比下降27.64%;2025年全年营收24665.83万元、同比仅增长0.06%,归母净利润5608.85万元、同比下降38.92%。也就是说,公司收入端在2025年陷入停滞之后,2026年重新回到双位数增长轨道;但利润端不仅没有同步修复,反而从"三成下滑"进一步"深蹲"到"六成以上下滑",单季归母净利润一度只剩185.74万元。
【图表:龙图光罩2026年前三季度营收与利润同比增速对比图】
【图表:龙图光罩2025-2026年前三季度营收与归母净利润对比图】
值得注意的亮点是现金流:前三季度经营活动现金流量净额1.43亿元,同比大幅增长229.45%,公司解释主要系珠海子公司收到增值税留抵退税款所致。对于一家前三季度账面利润不足1900万元的公司而言,1.43亿元的经营性现金流入,一定程度上缓解了重资产扩张期的资金焦虑。
利润去哪了:降价、激励、折旧、减值的四重挤压
对于利润的深蹲,公司在三季报中给出了相对坦诚的解释:报告期内对部分客户采取策略性降价以巩固市场份额,叠加股权激励实施新增股权激励费用;同时珠海高端产能基地处于爬坡期,固定资产折旧较高且产品毛利率暂为负值,加之部分存货出于谨慎性原则计提资产减值。
四重因素中,最值得关注的是"策略性降价+珠海爬坡"的组合。掩膜版行业认证壁垒高、客户黏性强,降价换来的份额一旦锁定,后续切换成本极高;但代价同样直接——珠海龙图2025年全年营收仅2728.80万元,净利润-1990.46万元,2026年仍处爬坡期,"产品毛利率暂为负值"的表述意味着珠海基地短期内仍在吞噬合并报表利润。
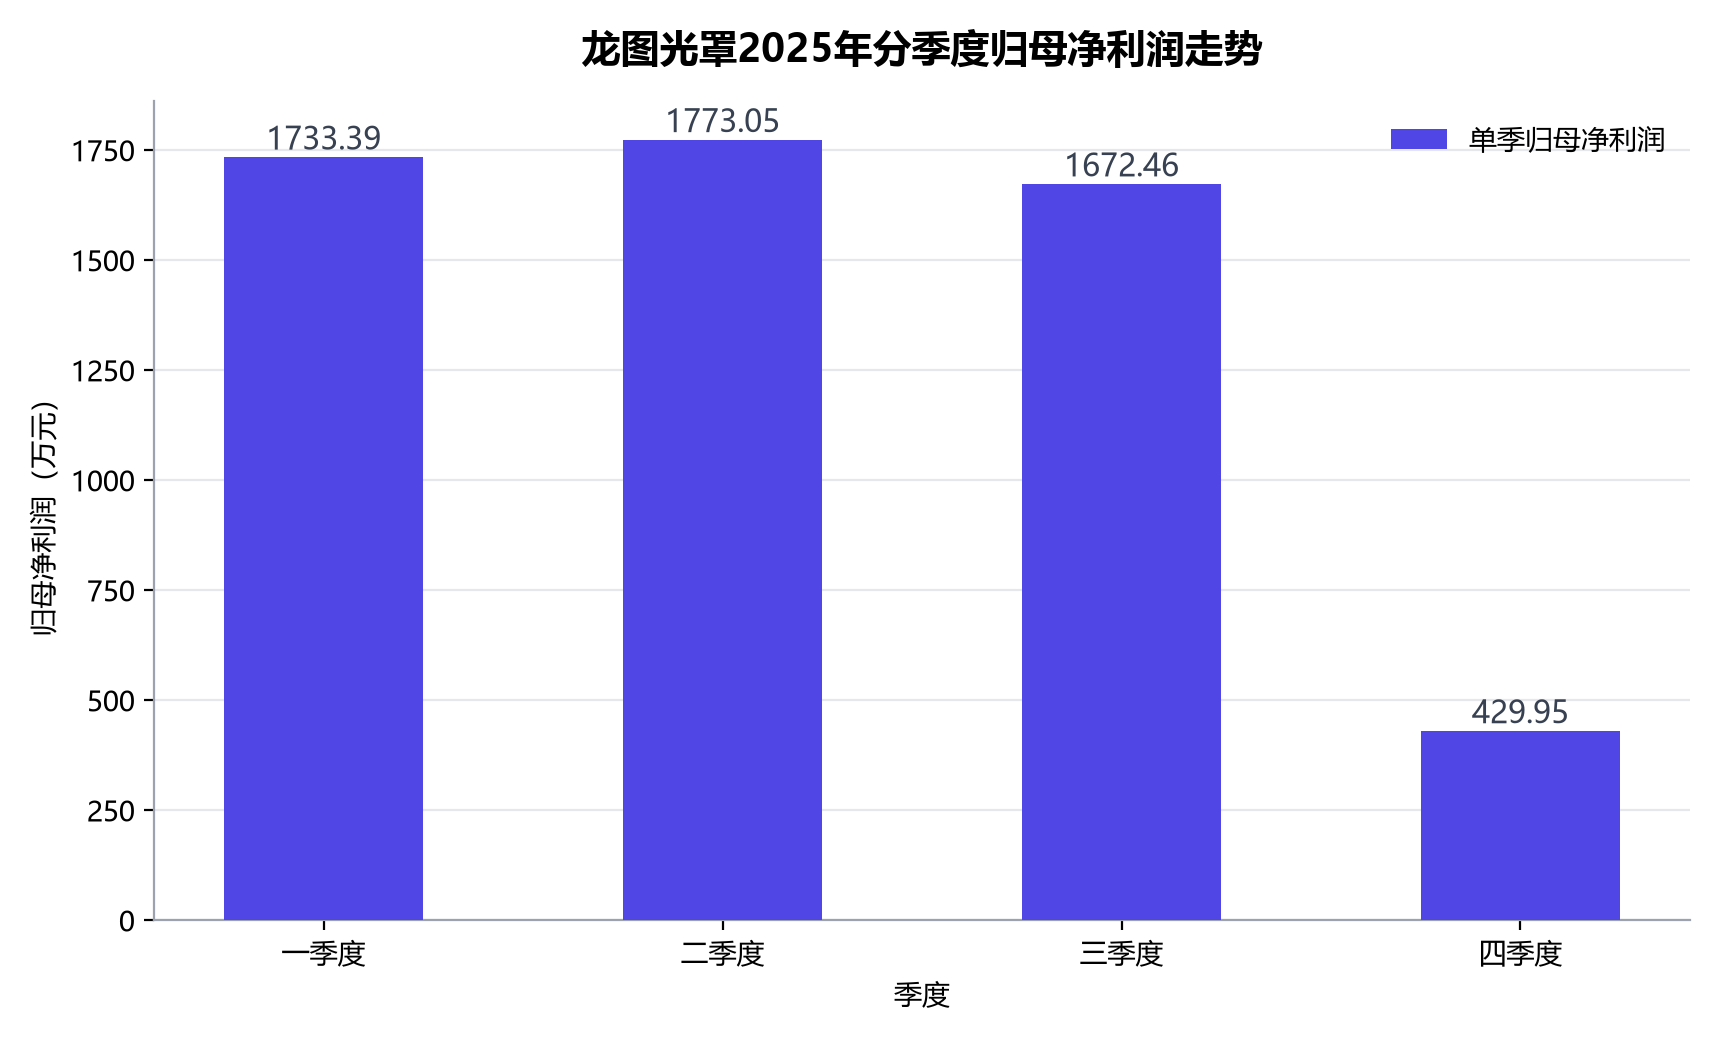
从成本端看,这一挤压在2025年报中已有预演:2025年公司营业成本13486.99万元,同比增长27.26%,远超营收0.06%的增速;2025年分季度归母净利润从一季度的1733.39万元、二季度的1773.05万元、三季度的1672.46万元,一路下探至四季度的429.95万元,2026年上半年归母净利润0.17亿元、同比下滑51.67%,三季度单季只剩185.74万元——利润"下台阶"的轨迹清晰可见。
【图表:龙图光罩2025年分季度归母净利润走势图】
另一层压力来自回款与存货。截至2026年上半年末,公司应收账款8572.17万元,占营业收入的62.84%;三季报又对部分存货计提资产减值。在收入体量尚小的爬坡期,这些科目对利润表的边际影响被显著放大。
基本盘与客户矩阵:深圳守成、珠海攻城
龙图光罩成立于2010年,2024年8月登陆科创板,是国内稀缺的独立第三方半导体掩膜版厂商。截至2025年末,公司总资产154683.36万元,同比增长17.80%。
产能布局上,公司形成清晰的三级梯队:深圳基地以130nm及以上成熟制程为主,产能利用率维持较高水平,承担基本盘与现金流功能;珠海一期聚焦55nm-130nm中高端制程,其中90nm PSM(相移掩膜版)已实现量产,65nm、55nm产品送样验证持续推进;规划中的珠海二期瞄准40nm-28nm。
客户矩阵方面,公司已覆盖华虹宏力、芯联集成、积塔半导体、燕东微、粤芯半导体等晶圆代工厂,华润微、士兰微、比亚迪半导体、扬杰科技、捷捷微电等IDM厂商,以及华天科技、立昂微、新唐科技、长飞先进、英诺赛科等客户,产品应用于功率半导体、模拟芯片、显示驱动芯片等领域,并延伸至新能源、汽车电子、工业控制、物联网等下游。2026年上半年,珠海工厂通过华虹宏力、积塔半导体、粤芯半导体、三安光电、株洲中车等多家客户审核认证,部分客户已实现小批量订单交付。
需要指出的是,高端客户突破仍有硬门槛:公司此前在投资者互动平台表示,中芯国际自有配套光罩产线,第三方供应商准入认证周期较长、流程严格,公司暂未与其形成商业供货合作。此外,掩膜版产品的客户验证流程一般需要12-18个月,涉及WAT、CP、FT等全流程测试——这意味着今天送样的65/55nm产品,兑现为收入最早也要等到2027年。
产品结构上,公司收入高度依赖石英掩模版,其收入占比由2023年的78.79%提升至2024年的81.31%;2024年公司营业收入均来自深圳工厂现有产能,产能瓶颈已经显现——这正是2025年营收增速降至0.06%、公司必须砸下重金扩产的根本原因。
65/55nm送样推进,40nm设备布局完成
2026年半年报披露,公司半导体掩膜版工艺能力已从130nm逐步提升至65/55nm,并已完成40nm生产设备的布局。此前的2025年中报亦显示,公司新增ArF-PSM高阶光罩研发项目,在研项目包括应用于CMOS图像传感器的掩模版、CGH掩模版工艺优化等。
研发投入上,前三季度公司研发投入合计2053.43万元,同比增长1.32%,占营业收入比例9.76%,同比减少1.30个百分点;第三季度单季研发投入800.03万元,占当季营收的10.82%。放在行业坐标系中,龙图光罩2025年研发费用占营收比重达11.10%,位居国内同行业首位——同期清溢光电研发费用0.64亿元、研发人员131人,路维光电、冠石科技研发强度分别为3.17%和3.73%。对于一家年营收不足3亿元的公司而言,接近一成的研发强度是"用利润换技术节点"的直接注脚。
知识产权方面,公司累计拥有70项国家专利、41项软件著作权,为国家级专精特新"小巨人"企业(2022年认定,认定产品为半导体功率芯片掩模版)。
14.60亿元定增蓄势,40nm-28nm背水一战
本次三季报背后,公司战略重心已从"守住深圳基本盘"全面切换到"珠海高端产能攻坚"。
资本运作上,公司拟定增募资不超过14.60亿元,投向40nm-28nm掩膜版生产线项目,项目总投资约19.54亿元,由全资子公司珠海市龙图光罩科技有限公司实施,建设周期36个月,达产后将新增年产15000片(1.5万片)产能,产品矩阵新增KrF PSM、ArF PSM以及OMOG等更高制程掩膜版。该项目已于2026年8月27日取得中国证监会同意注册批复(证监许可〔2026〕2242号),2026年9月完成募集说明书披露,目前处于发行准备阶段。机构关注度同步升温:10月19日披露的投资者关系活动记录显示,公司于10月16日起接待招商银行、中信资管、江南基金、天辰元信、一久私募等12家机构调研。
工程进度上,珠海二期项目厂房已于2025年9月封顶,2026年4月取得珠海市生态环境局环评批复,目前正推进竣工验收、净化装修与设备选型,设备进场节奏与定增资金到位情况挂钩。
效益测算方面,根据募集说明书,募投项目达产年预计实现营业收入89925万元,毛利率41.80%、净利率22.99%,内部收益率12.05%,投资回收期8.85年(含建设期)。公司IPO募投项目则预计2027年下半年实现盈亏平衡。
不过,定增文件同时提示了风险的另一面:高端产线投产初期面临高折旧、低毛利压力,投产3-4年后才进入收获期;客户验证与磨合周期长;且存在产能消化风险。公司2026年经营计划明确提出"深耕特色工艺,突破高端制程"战略,以珠海基地产能释放、高端制程量产、产品结构优化、精益运营提效为核心抓手——战略表述已经从"降本增效"转向"制程跃迁"。
210亿元市场、10%国产化率下的卡位战
从行业看,龙图光罩的"利润换节点"打法有清晰的产业逻辑支撑。掩膜版作为芯片制造的"母版",其精度与质量直接决定芯片性能及工艺水平。
格局上,SEMI数据显示,全球半导体掩膜版市场中晶圆厂自建配套占比约65%,独立第三方占比约35%,而后者又被美国Photronics、日本Tekscend和日本DNP三家公司控制80%以上;28nm及以下先进制程掩膜版大部分由晶圆厂自制(英特尔、三星、台积电、中芯国际等),28nm以上成熟制程则倾向外购独立第三方。龙图光罩卡位的正是独立第三方、成熟及以上制程这一国产替代主赛道——目前国内掩膜版国产化率仅约10%。
市场空间上,2026年中国半导体掩膜版市场规模预计达210亿元,同比增长12.3%;其中空白掩膜版市场预计达36.9亿元,同比增长12.5%(2025年为32.8亿元);全球空白掩膜版市场预计从2025年的11.25亿美元增长至2032年的18.34亿美元,复合年增长率7.2%。需求侧,SEMI统计2024年中国大陆芯片制造商产能增长15%、达每月885万片(等效8英寸),2025年预计继续增长14%、达每月1010万片;WSTS则预计2026年上半年全球半导体市场销售额7020亿美元、同比增长102%,全年有望达1.655万亿美元。
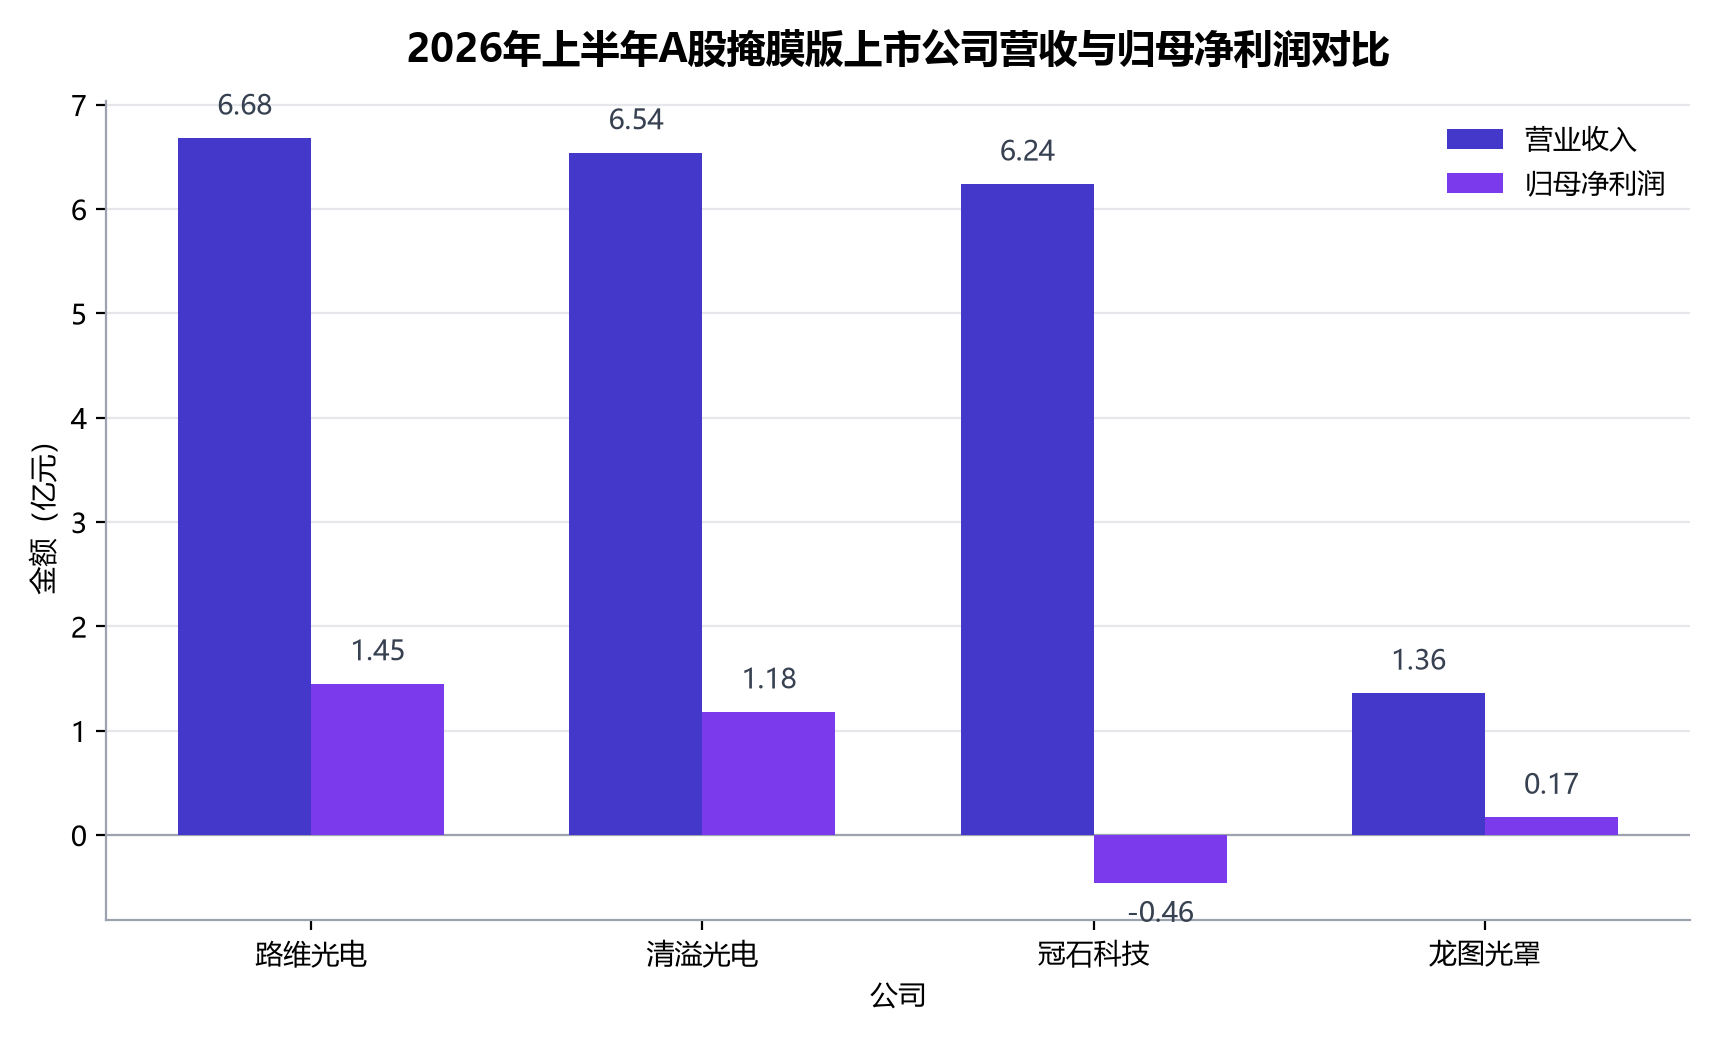
同行竞速同样激烈。2026年上半年,A股掩膜版公司中,路维光电营收6.68亿元、同比增长22.80%,归母净利润1.45亿元、同比增长35.82%;清溢光电营收6.54亿元、同比增长5.08%,归母净利润1.18亿元、同比增长28.16%;冠石科技营收6.24亿元、同比下降9.82%,归母净利润亏损0.46亿元;龙图光罩营收1.36亿元、同比增长17.69%,归母净利润0.17亿元、同比下滑51.67%。从技术节点看,路维光电40nm、28nm单片掩膜版已通过客户端验证并供货,并通过产业基金间接布局28nm至14nm产线;清溢光电55nm Binary工艺节点通过客户验证、正推进130nm至40nm PSM与OPC工艺掩膜版研发;冠石科技55nm产品交付验证、40nm产线通线、28nm设备已全部提前交付并完成通线。
【图表:2026年上半年A股掩膜版上市公司营收与归母净利润对比图】
这意味着,在40nm-28nm"国产替代初期"的窗口期,龙图光罩并非独行者:路维已供货至28nm,冠石28nm产线已通线。龙图的差异化在于全芯程聚焦半导体、独立第三方定位与行业最高的研发强度,但时间窗口并不宽裕——上游高端石英基板、光学膜等关键材料仍依赖进口,国产供应链正在跟进:禾臣新材料光掩膜基板已实现交付突破1000片。
结语:蹲下去的利润,能否弹起来?
三季报勾勒出一个典型的"换仓期"报表:收入端重新加速、现金流大幅改善、研发强度行业第一,代价是单季利润近乎清零、税前利润转负。这种"利润蹲守"能否兑现为"弹性起跳",取决于三个信号:
其一,珠海一期的产能利用率与65/55nm验证转量产进度——这是2027年收入弹性的第一来源;其二,14.60亿元定增的发行落地与珠海二期设备进场节奏——资本弹药决定40nm-28nm卡位战的成败;其三,IPO募投项目2027年下半年盈亏平衡承诺的兑现情况——它将是检验"利润换节点"模式的第一块试金石。
海外龙头的经验表明,掩膜版是典型的"剩者为王"行业,龙头企业靠显示与半导体双轮驱动、持续并购穿越周期,日本厂商已将目光投向2nm之后的下一代光掩膜技术。对龙图光罩而言,三季报的利润深蹲是买票的成本,而非终点的成绩——40nm-28nm这条产线,才是决定其能否从"稀缺第三方"进化为"高端第三方"的真正考场。