截至10月下旬,星宸科技、瑞芯微、全志科技、国科微四家视频SoC端侧AI芯片公司已披露2026年第三季度报告,安凯微披露前三季度业绩预告。整体来看,板块呈现全线高增、量价齐升的格局,利润弹性显著大于收入弹性。本文基于公开披露数据,对五家公司业绩全景、变动原因与后续走势展开分析。
五家全线飘红,净利增速跑赢营收
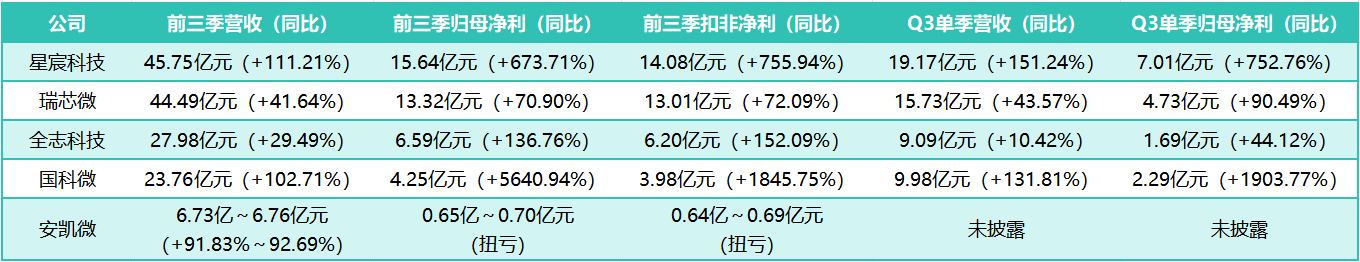
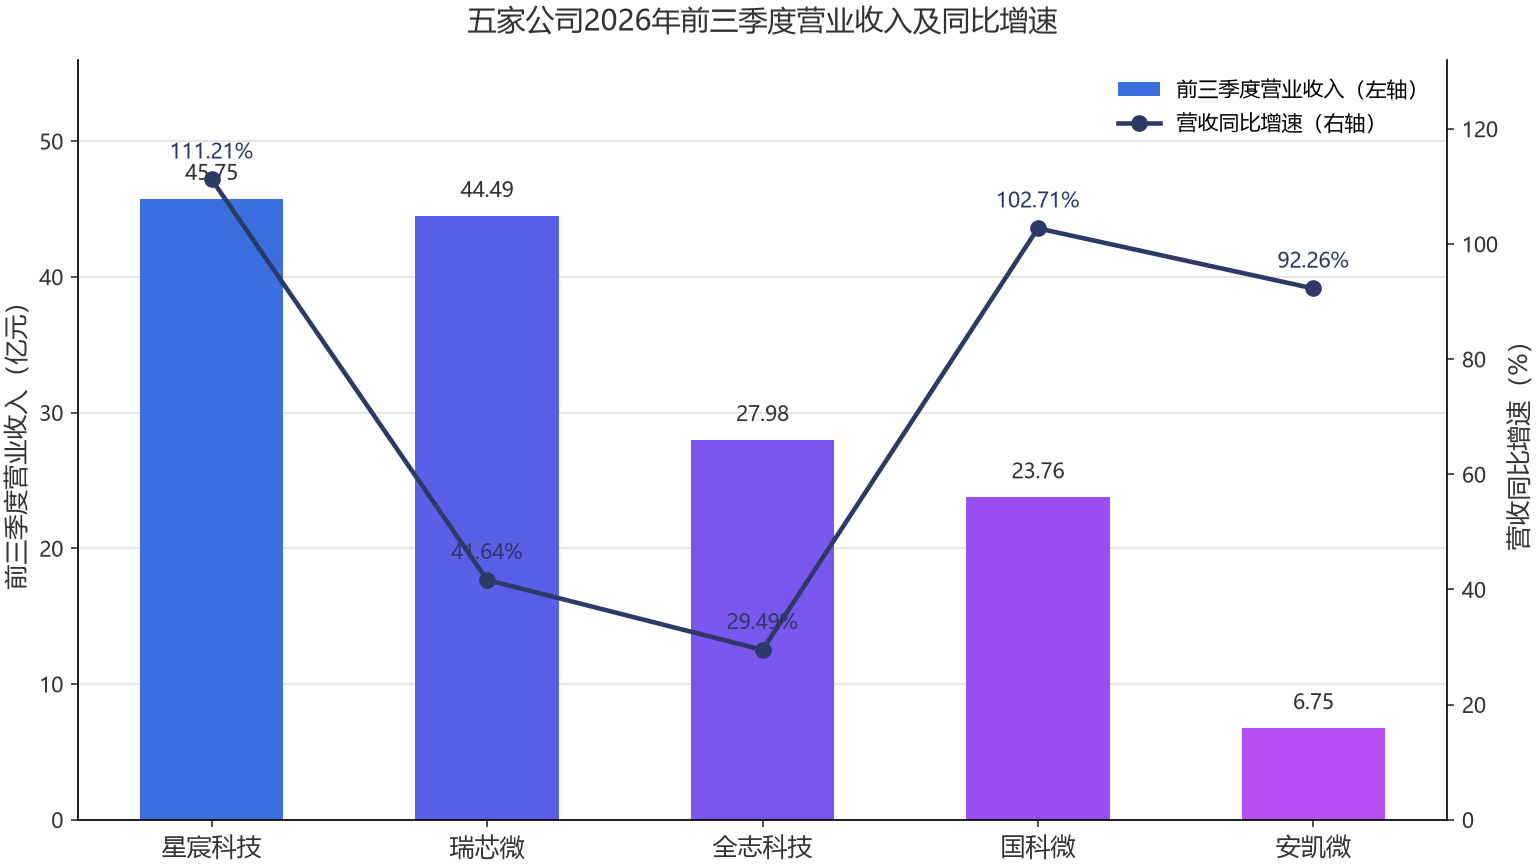
按披露数据推算,五家公司前三季度合计营收约149亿元(安凯微按预告区间中值6.75亿元计,对应同比增速中值92.26%),同比增长65%左右;合计归母净利约40.5亿元,同比增长超过两倍。多数公司利润增速达到收入增速的两倍以上,呈现典型的“经营杠杆释放+毛利率跃升”特征。
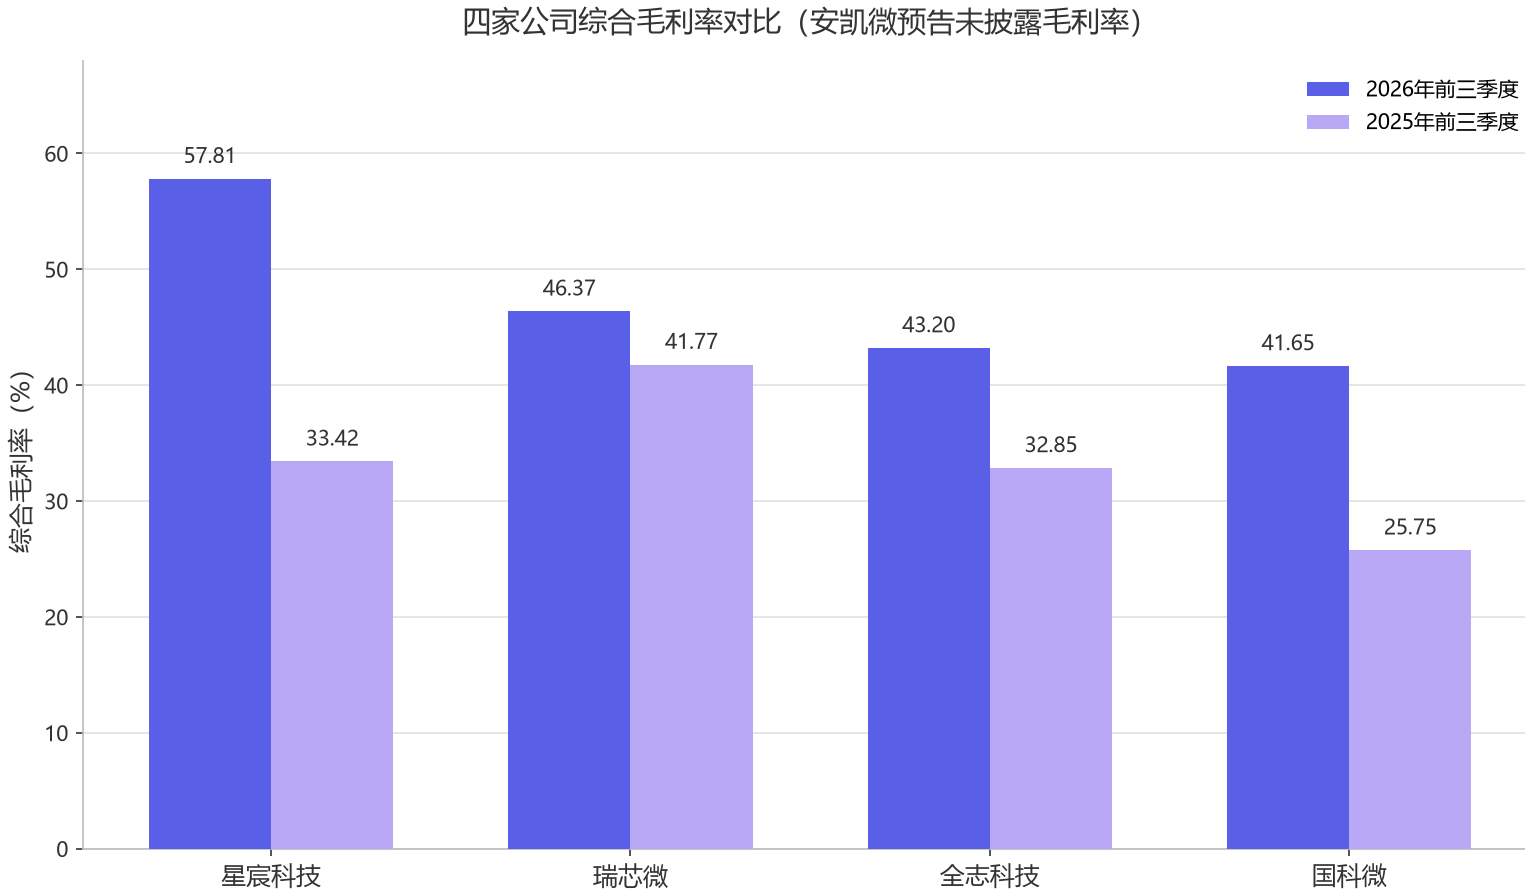
五家公司前三季度业绩陈述了两个关键事实:一是星宸科技营收与利润规模双双反超瑞芯微,跃居板块第一(其上年同期利润仅约为瑞芯微的四分之一);二是全板块毛利率系统性上移,星宸科技、国科微升幅均超过15个百分点。下面展开原因分析。
高增从何而来:需求爆发遇上涨价周期
(一)共性驱动:端侧AI多点开花,顺价能力决定利润成色
1. 端侧AI需求爆发,应用场景多点开花。这是本轮业绩最底层的驱动力。瑞芯微披露其AIoT(端侧AI)芯片平台实现“深度与广度的飞跃”,机器人、汽车电子、机器视觉、工业应用等产品线高速增长;星宸科技端边侧AI SoC业务线(智能机器人、边缘计算)表现强劲,并出现“全新形态算力板卡”放量;安凯微产品矩阵覆盖智能家居、智慧办公、智能穿戴、智慧医疗、智慧安防、工业物联网等场景,产品导入顺利带动收入接近翻倍。端侧AI正从“单点渗透”转向“全品类扩散”。
2. 上游涨价背景下的提价传导,量价齐升推高毛利率。存储等上游原材料及封装成本上涨,全志科技、安凯微均明确披露上调产品售价,将成本压力向下游传导;星宸科技披露出货量与销售均价同步提升。除未披露详细业绩的安凯微外,其余四家毛利率均大幅抬升:星宸科技提升24.4个百分点至57.81%(上年同期为33.42%),国科微提升15.9个百分点至41.65%(上年同期为25.75%),全志科技提升10.4个百分点至43.20%(上年同期为32.85%),瑞芯微提升4.6个百分点至46.37%(上年同期为41.77%)。涨价不仅对冲了成本,还放大了利润率,这是利润增速远超收入增速的核心原因。
3. 产品结构升级,高毛利新品占比提升。瑞芯微RK182X协处理器已在多条产品线量产,RK3572于三季度量产;星宸科技算力板卡等新形态产品放量;全志科技推进12纳米、6纳米先进工艺平台。制程升级与新品放量共同优化了收入结构。
4. 战略性备货锁定供应,抢占下一阶段需求。星宸科技存货31.82亿元(较年初增长242%),全志科技16.48亿元(增长102.43%),瑞芯微18.84亿元(增长50.2%)。星宸科技明确表示备货“可支撑平稳穿越存储供应紧张周期”——在供给短缺环境下,存货即是交付能力与市场份额。
(二)个体归因:五家公司,五条路径
星宸科技(利润体量跃居板块第一):弹性最大的公司。核心是“头部品牌客户深度绑定+量价齐升”,前三季度扣非净利14.08亿元(+755.94%)证明主因是经营性的;另有非经常性损益1.56亿元(主要为金融资产公允价值变动及投资收益)增厚业绩。净资产收益率高达40.45%(提升33.81个百分点),并推出每10股派6元的分红方案。
瑞芯微(平台型龙头,确定性最强):增速最“平缓”但质量高——毛利率46.37%为已披露正式财报公司中的次高,净利与扣非增速匹配(+70.90%与+72.09%),几乎没有非经营性水分。需要特别注意的是其自愿披露中的信息:三季度PCB等原材料短缺、交期拉长,因AIoT碎片化“受影响大于成熟产业”,部分芯片订单滞后顺延——即三季度实际是“带病高增”,真实需求比报表更强。
全志科技(增长明显换挡,需重点关注):前三季度营收增长29.49%,但Q3单季仅增长10.42%,按披露数据推算上半年同比约增长41%,即三季度出现明显减速。利润增长44.12%主要靠提价与结构改善(毛利率提升10.4个百分点)支撑,量的增长已明显乏力——可能是提价抑制需求、上游缺料限制出货,或竞争加剧,三种因素均有可能,是五家中走势最需验证的一家。
国科微(低基数+智慧视觉放量,利润弹性最大):营收增长102.71%由智慧视觉等产品线大增驱动;净利增长5640.94%很大程度上源于上年同期基数极低(前三季度仅约740万元)。两个增量因素值得注意:一是信用减值损失转回1.12亿元(应收账款回款良好,有粉饰性但反映回款质量改善);二是经营现金流7.64亿元(增长2252%),回款质量与盈利同步改善。此外,公司7月已通过定增议案,为下一轮扩张储备弹药。
安凯微(预告扭亏,弹性小样本):上年同期亏损8223.92万元,本期预告归母净利为6500万~7000万元,扣非净利为6400万~6900万元,两者几乎一致,说明扭亏完全依靠主业。其路径是“产品导入顺利放量(营收增长91.83%~92.69%)+提价对冲存储、封装成本上涨+规模效应摊薄费用”,是本轮量价齐升逻辑在小体量公司上的完整演绎。
投入与成色:研发军备竞赛开启,存货即份额
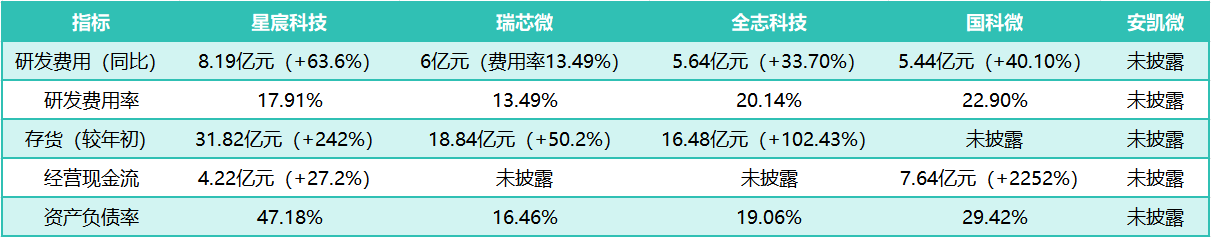
三点观察:
其一,“研发军备竞赛”开启——星宸科技研发费用增速(63.6%)远超收入增速,明确押注4纳米、6纳米具身智能大算力芯片;全志科技推进12纳米、6纳米平台;国科微研发费用率高达22.90%。先进制程卡位将决定下一轮竞争格局。
其二,星宸科技资产负债率47.18%显著高于同业,源于备货带来的应付款项与借款扩张(前三季度取得借款13.9亿元),以杠杆换存货,激进但目标明确。
其三,星宸科技经营现金流(增长27.2%)明显慢于利润增速,部分利润沉淀为存货,后续需跟踪存货去化与跌价风险。
后市研判:短期拼供给,中期三条主线决高下
(一)短期(四季度):供给定出货,瑞芯微与星宸科技确定性最高
瑞芯微明确指引:PCB短缺导致的订单顺延预计四季度恢复,叠加RK182X放量、RK3572大规模出货、RK3668即将投产(RK3688随后),四季度收入有望环比加速,是被供给压制的“递延需求”逻辑。
星宸科技31.82亿元存货相当于约两个季度的收入体量,在存储持续紧张背景下反而成为护城河,四季度出货保障度为板块最高(其业绩预告已给出三季度环比营收增长12.98%~17.19%的扩张斜率,动能未衰减)。
国科微智慧视觉景气延续叠加定增落地预期,增长惯性仍在。
全志科技四季度是关键验证期:若提价后需求与缺料缓解共振,增速有望回升;若延续三季度的10%左右增长,则全年市场预期面临下修压力。
安凯微正式财报即将披露,关注毛利率与费用率细节能否验证“量价齐升+扭亏”的质量。
(二)中期(2026~2027年):三条主线决高下
一是新品周期。瑞芯微“主控+协处理器”双轨矩阵成型,RK3668、RK3688开启新一代旗舰周期;星宸科技力争两年内建成“算力覆盖最完整的端边侧AI芯片产品体系”;全志科技6纳米平台是追赶的关键一役。
二是涨价红利的可持续性。本轮毛利率跃升部分来自顺价,若上游存储、封装成本回落,提价红利存在回吐风险;但端侧AI渗透率提升带来的量的增长,是更可持续的底层逻辑。
三是格局演变。星宸科技(联发科体系)与瑞芯微在视觉AIoT主赛道的正面竞争加剧,全志科技、安凯微以细分场景差异化跟进。
结语:从普涨走向分化
2026年三季报确认了端侧AI芯片行业的量价共振景气。短期看供给、中期看新品,板块正从“普涨”走向“分化”:具备平台化产品矩阵、供应链保障与先进制程卡位的公司有望持续跑赢。存储涨价与AI基础设施投资的连锁反应,是贯穿下一个报告期的主要变量,值得持续跟踪。