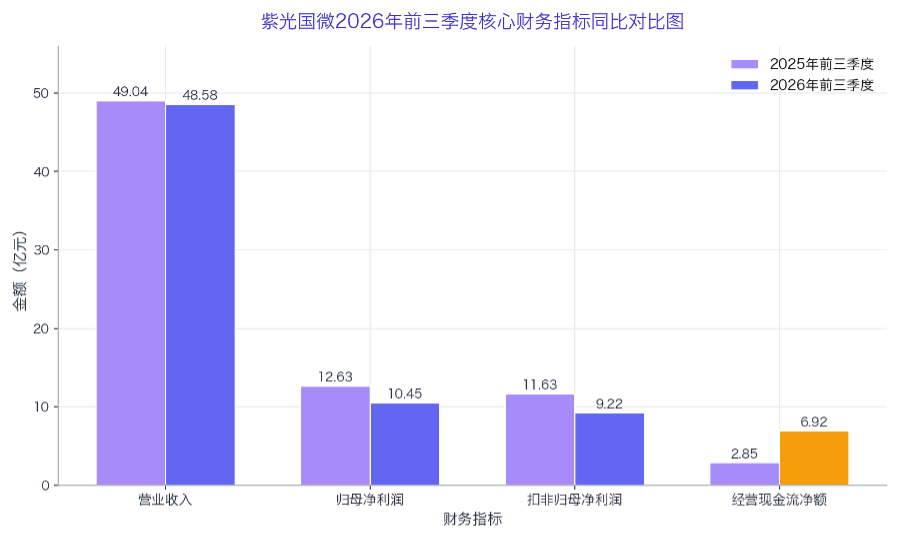
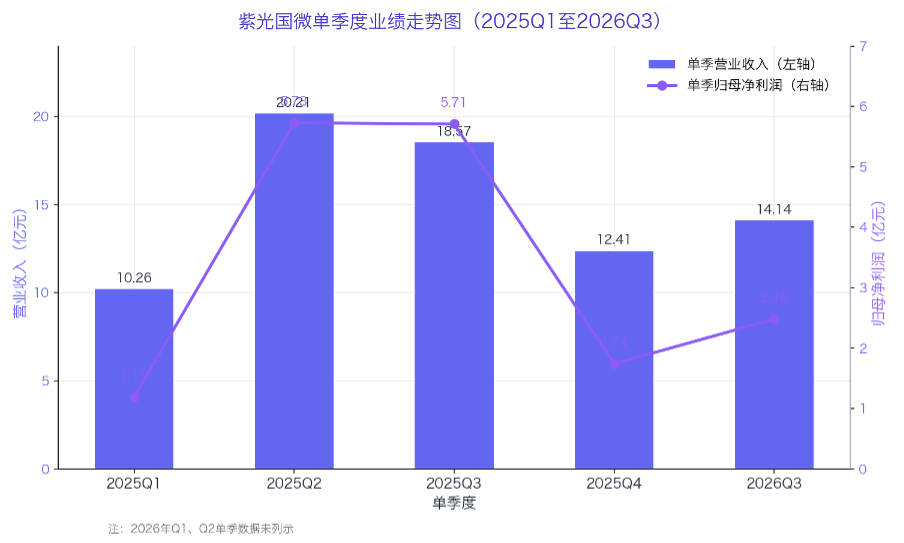
10月26日晚间,紫光国微披露2026年三季报。前三季度公司实现营业收入48.58亿元,同比微降0.95%;归母净利润10.45亿元,同比下降17.23%;扣非归母净利润9.22亿元,同比下降20.69%。今年以来,公司业绩压力高度集中在第三季度,单季营收14.14亿元,同比下滑23.85%;归母净利润仅2.48亿元,同比骤降56.63%;扣非净利润2.14亿元,降幅更深至57.91%。今日紫光国微股价低开下行,截至收盘已跌停,报收50.31元/股,总市值跌至424亿元左右,反映出市场对单季度业绩失速的担忧。
这一单季表现与上半年的增长轨迹形成了极大的反差。2026年上半年,紫光国微归母净利润为7.98亿元,同比增长15.29%;一季度净利润同比增幅更一度达到180.27%。上半年特种集成电路订单增长驱动的修复叙事,在第三季度遭遇了明显的节奏切换。
公司对业绩变动的解释指向两个相互叠加的因素:集成电路业务销售量同比减少,同时产品结构变化导致毛利率下降,进而使毛利额收缩。紫光国微的业绩底盘,系于特种集成电路业务。该板块以高性能FPGA、特种存储器、处理器、网络交换芯片、射频片上系统(RF-SoC)等为核心,下游覆盖军工、航天等领域,长期是公司利润的主要来源。上半年公司特种集成电路业务实现收入18.09亿元,占比52.5%;智能安全芯片业务收入14.08亿元,占比40.9%;石英晶体频率器件收入1.93亿元,占比5.6%;其他业务收入0.33亿元,占比1.0%。
从盈利结构看,两大主业毛利率差异显著。以2026年中报数据测算,公司综合毛利率约为53.6%;其中特种集成电路业务毛利率约69.7%,智能安全芯片业务毛利率约39.1%,石英晶体频率器件毛利率约9.4%。高毛利的特种集成电路业务是公司利润的主要来源,其收入占比的波动对整体毛利率影响显著。上半年特种IC订单集中释放后,三季度交付节奏的回落直接体现为收入端的收缩;而产品组合向低毛利率方向偏移,则进一步放大了利润端的弹性。
从行业环境看,2025年以来半导体行业整体呈现复苏态势,A股半导体上市公司三季报中大多数公司实现营收同比增长。在此背景下,紫光国微第三季度收入端的下滑,更多反映公司所处细分领域的阶段性需求与结构变化,而非行业景气度的整体转向。
利润端承压之际,现金流成为这份财报中少数逆势改善的线条。前三季度经营活动现金流净额6.92亿元,同比增长142.29%,公司明确将增长归因于特种集成电路业务销售回款现金流入同比增加。在收入收缩、利润下滑的背景下,回款端的改善至少说明特种IC业务的现金回收质量并未同步恶化,也为后续需求恢复阶段保留了财务缓冲空间。
市场更为关注的是,三季度是否构成这一轮节奏波动的底部。以10月26日收盘价计算的市盈率(TTM)约38.65倍,机构一致预期2026年全年归母净利润约17.8亿元;而前三季度已实现10.45亿元,意味着第四季度需完成约7.35亿元方能触及预期。从三季度的单季2.48亿元到四季度的隐含要求,两者之间存在不小的跨度,这本身也反映了市场对特种IC需求在年末回暖的假设。
重大事项方面,公司推进对瑞能半导体100%股权的收购仍在审核进程中,申请文件已获深交所受理,尚需交易所审核通过及证监会注册。若交易落地,紫光国微将在特种IC与智能安全芯片的设计主业之外,向功率半导体制造环节延伸,产业链布局的完整性将有所提升,但短期内对利润表的直接贡献仍然有限。
短期来看,公司业绩修复仍取决于特种集成电路需求的恢复节奏与产品结构的再平衡;中长期看,现金流改善、重组注入功率半导体资产以及安全芯片领域的领先地位,仍是公司基本面中的重要支撑变量。