11月11日,利扬芯片举办2026年第三季度业绩说明会,随后以20.01%的涨幅涨停报收,收盘价35.02元,全天成交额9.89亿元,位居集成电路板块涨幅榜首位,近3个交易日累计涨幅达23.06%。
行情的躁动并非无源之水。海关总署数据显示,2026年10月中国集成电路出口额达395.94亿美元,同比增长137.1%——同期汽车出口196.92亿美元,同比增长37.6%,手机出口175.69亿美元。据测算,包括集成电路、手机等在内的半导体电子产业链对10月总出口同比贡献了14.3个百分点,续创2022年以来月度新高。出口数据与个股涨停的共振背后,是2026年全球半导体行业迈入新一轮强复苏周期的行业共识,封测环节的景气度与产业复苏高度同频。那么,站上涨停板的利扬芯片,交出了一份成色几何的答卷?
暴增45.75倍:低基数之上的“真实改善”
先看总量。三季报显示,利扬芯片2026年前三季度实现营业收入5.53亿元,同比增长24.84%;归属于上市公司股东的净利润3528.32万元,同比增长4574.90%;扣除非经常性损益后的净利润3382.83万元,同比增长1867.08%,上年同期为亏损。
4574.90%的利润增速,初看足够惊人,但拆开看,低基数是无法回避的背景板。据集微网不完全梳理,2025年前三季度,利扬芯片净利润仅75.47万元,而2024年同期公司尚亏损1219.86万元。换言之,超45倍的利润增速,很大程度上是“从微利到正常盈利”的数学放大。
不过,低基数之外,这份财报确有实打实的改善迹象。其一,扣非净利润转正且达3382.83万元,意味着主业盈利能力的修复并非依赖非经常性损益;其二,经营活动产生的现金流量净额达2.38亿元,同比增长48.77%,远超当期净利润规模,盈利质量有所保障;其三,单季度来看,第三季度公司实现营收1.97亿元,同比增长23.75%,归母净利润1990.82万元,同比增长154.72%,较二季度约0.12亿元的净利润环比增长66%,呈现逐季走强的态势。
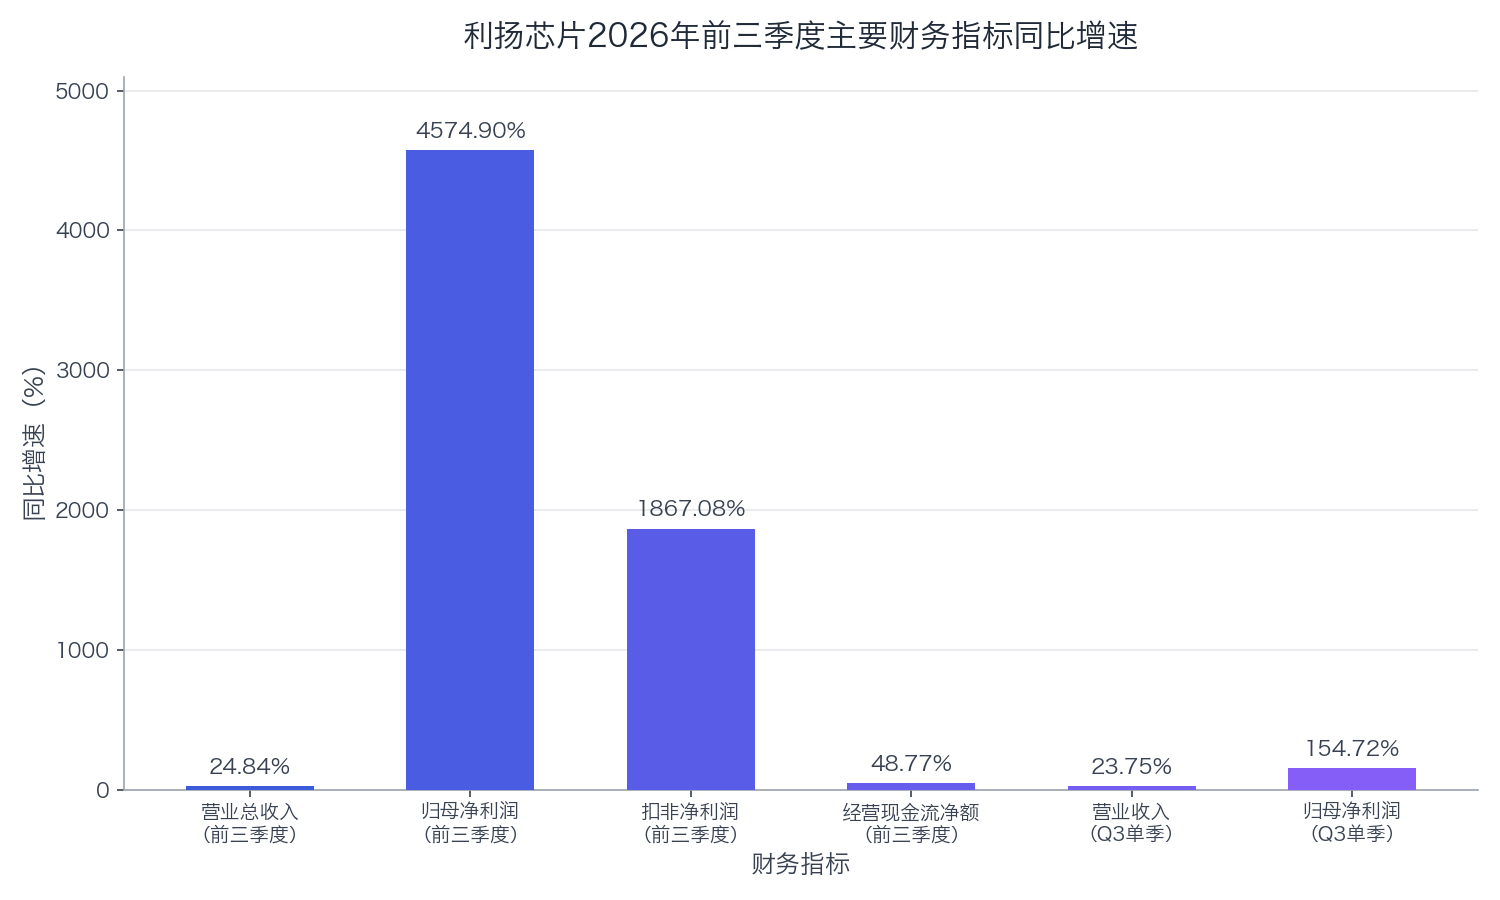
从图表可见,营收端维持25%左右的稳健增长,利润端则呈现从“微利”到“常规盈利”的跃迁,扣非转正与现金流的量级优势,构成对利润增速成色的双重佐证。
需要指出的是,前三季度公司基本每股收益0.16元,同比增长4266.67%;加权平均净资产收益率2.37%,同比增加2.30个百分点。纵然改善明显,但2.37%的ROE水平在A股半导体板块中仍属低位,公司的盈利修复仍在半途。
毛利率34.36%背后:经营杠杆的发力时刻
真正让市场兴奋的,是利润率端的拐点信号。
数据显示,第三季度利扬芯片毛利率达34.36%。对于一家重资产、高折旧的第三方测试厂商而言,这一数字的含金量在于其形成逻辑:公司方面表示,业绩大幅增长主要因营收规模扩大,固定成本被持续摊薄,经营杠杆效应显现,同时“利扬转债”全部赎回使财务费用较上年同期大幅减少。
产能利用率的爬坡为这一逻辑提供了注脚。目前公司晶圆测试产能利用率达83.04%,成品测试产能利用率为67.32%。晶圆测试接近满载,意味着前端产能已成“紧平衡”;而成品测试尚存的接单空间,则如同一枚硬币的两面——既是收入弹性的来源,也折射出下游需求的结构性分化。
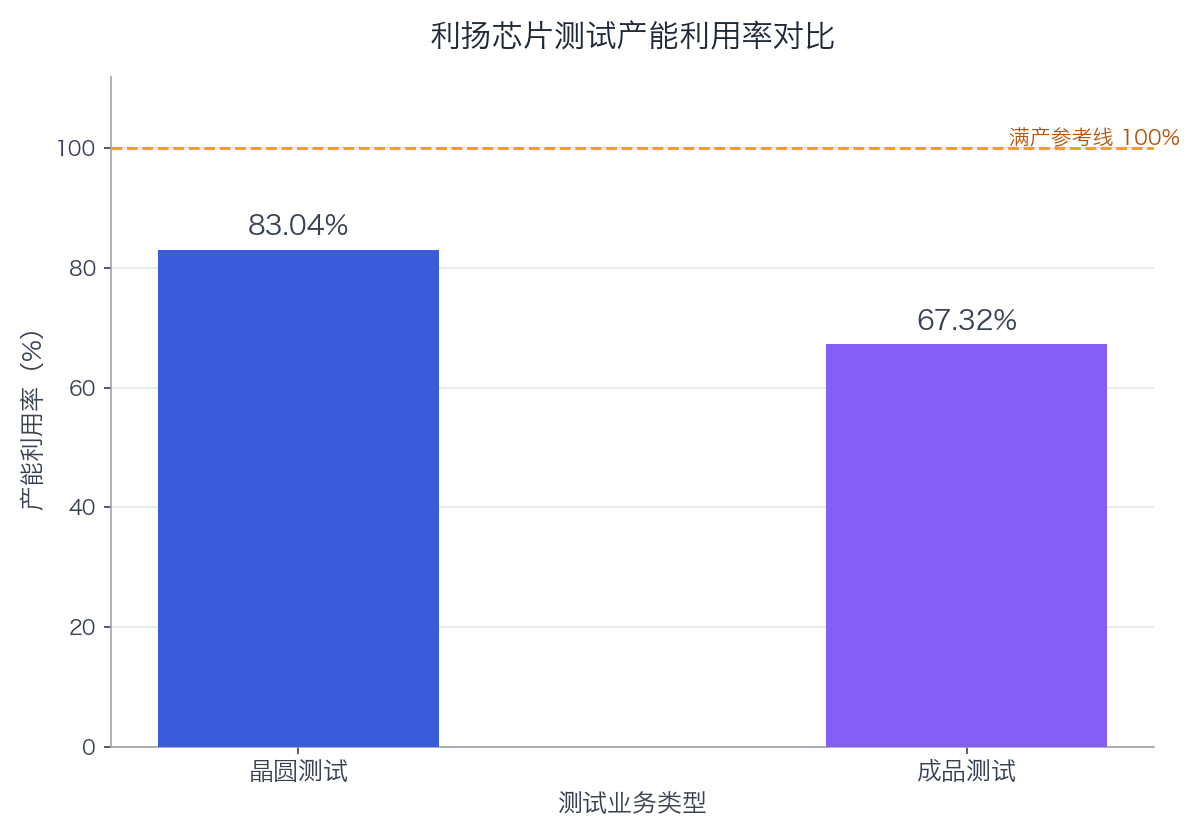
一边是晶圆测试83.04%的高位运转,一边是成品测试67.32%的爬坡空间,存量平台仍有接单余量的现实,决定了公司短期业绩弹性更多来自产品结构升级与订单质量,而非简单的产能满产。
值得一提的是,公司的研发投入仍维持高位:前三季度研发投入合计6034.94万元,同比增长5.63%,占营业收入的比例为10.91%。在半导体测试这一技术密集型环节,覆盖3nm、5nm、7nm等先进制程的测试服务能力,是其能够承接中高端芯片订单的门票。
三大引擎:AI放量、产能扩张与稀缺性溢价
展望后续增长动能,利扬芯片的驱动因素无外乎这三点:一是下游结构性景气的延续,二是中高端产能的扩张落地,三是独立第三方测试平台的稀缺性。
其一,AI与存储构成核心增长引擎。公司核心测试业务受益于存储、汽车电子、工业控制、端侧智能化等领域的结构性景气,重点客户芯片项目持续量产落地驱动收入扩张。行业层面,有业内分析人士指出,本轮存储周期的景气由AI服务器带来的海量高带宽内存需求与消费电子温和复苏共同塑造,当前正处于价格上行周期的中段。9月以来,公司携手聚石化学布局存储芯片测试,深化“光存算”产业链协同,卡位意向明显。
其二,产能扩张进入兑现期。公司推进修订后的定增方案,拟募集不超过8.7亿元,投向东城利扬芯片集成电路测试项目、晶圆激光隐切项目(一期)及补充流动资金,强化中高端测试产能布局。按照“一体两翼”战略,公司以独立第三方晶圆测试、芯片成品测试等技术服务为主体,以晶圆激光开槽、隐切、减薄等技术服务为左翼,以面向无人驾驶和具身智能应用的光谱芯片技术服务为右翼,并在粤港澳大湾区和长三角布局两大产业集群测试基地。
其三,第三方测试的稀缺性溢价。国金证券在研报中指出,利扬芯片作为国内较早布局独立第三方测试服务的企业,已形成晶圆测试与成品测试协同发展的业务结构,随着AI、高性能计算、存储及汽车电子芯片对测试时长、覆盖率和可靠性要求提升,公司有望受益于测试需求量与单位测试价值量的同步增长。该机构预测公司2026—2028年分别实现营业收入8.07亿元、9.87亿元和11.80亿元,归母净利润0.09亿元、0.41亿元和0.79亿元。另一机构给出更为激进的预测:2026—2028年营业收入7.76亿元、17.25亿元、24.60亿元,归母净利润0.62亿元、2.93亿元、5.41亿元。
两份预测之间的巨大分歧本身即是信号——对于2027年之后的盈利弹性,市场尚未形成一致预期。这种分歧既是股价波动的来源,也是多空博弈的空间。
涨停之后:狂欢中需要一盆冷水吗?
需要警惕的是,本轮三季报行情中,超高速增长的公司扎堆出现,而其中相当部分依赖低基数效应。有市场分析提醒,高增长背后的业绩质量已成焦点,需警惕低基数催生“纸面业绩”。
对利扬芯片而言,几个变量值得跟踪。一是成品测试产能利用率仅67.32%,若下游需求分化延续,新增产能的消化节奏将直接影响折旧摊薄逻辑的兑现;二是公司9月宣布终止收购国芯微100%股权,虽然交易各方互不承担违约责任、未对经营业绩产生影响,但外延式扩张的不确定性已然显性化;三是资金面的热度,11月10日公司获融资买入4655.50万元,融资余额4.03亿元,占流通市值比例5.93%,超过近一年60%分位水平,短期涨幅透支基本面改善幅度的风险客观存在。
从另一个角度来看,与此前一年动辄亏损的同业相比,利扬芯片的改善并非“纸面”——扣非转正、现金流充裕、毛利率拐点,皆是经营层面的真实变化。真正的问题不在于增长真伪,而在于市场为“复苏弹性”支付的溢价是否已经过高。
写在最后
无论是出口数据印证的行业强复苏,还是三季报兑现的经营拐点,本轮封测板块的行情,本质上是一轮“周期反转+结构升级”的双击。对利扬芯片们而言,低基数红利终将消退,届时考验的将是产能利用率、订单结构与研发转化的内功。在当下行业形势中,盈利是硬道理,把存量产能的“接单空间”填满、把新增产能的折旧摊薄,才是穿越周期的通行证。
潮水上涨时,所有的船都在上行;而潮水的方向,最终由AI与国产替代这两台引擎决定。对于正站在涨停板上的利扬芯片,复苏是确定的方向,但复苏的速度与成色,仍需逐季检验。