截至10月末,A股FPGA/智能卡板块四家代表性公司——安路科技、复旦微电、紫光国微、新恒汇均已交出2026年三季答卷。本文从营收、净利润、毛利率、存货、合同负债、研发支出六个维度对四家公司进行横向对比,板块光谱清晰可辨:复旦微电、安路科技量利齐升,紫光国微、新恒汇结构性承压。
公司 | 营收(亿元/同比) | 归母净利(亿元/同比) | 综合毛利率 | 存货(亿元/较年初) | 合同负债期末余额 | 研发支出(亿元/占营收比) |
安路科技 | 7.37(+100.07%) | -1.12(亏损收窄41.40%) | 34.88% | 5.90(+13.70%) | 305.75万元 | 2.60(35.31%) |
复旦微电 | 35.64(+17.84%) | 10.60(+221.08%) | 约59.3% | 26.62(-10.99%) | 1.33亿元 | 8.88(24.91%) |
紫光国微 | 48.58(-0.95%) | 10.45(-17.23%) | 53.89% | 21.64(+12.94%) | 1.39亿元 | 9.24(19.03%) |
新恒汇 | 9.60(+37.13%) | 0.84(-29.49%) | 20.07% | 2.56(+60.30%) | 503.45万元 | 0.49(5.09%) |
注:①复旦微电综合毛利率为据三季报数据的测算值;②紫光国微、新恒汇毛利率的同比变动为相对降幅口径;③存货为9月末余额,括号内为较年初变动;④研发支出口径——安路科技、复旦微电为财报披露的研发投入,紫光国微、新恒汇为利润表研发费用(东方财富F10口径),两者统计口径存在差异。
营收:体量与增速的“倒挂”
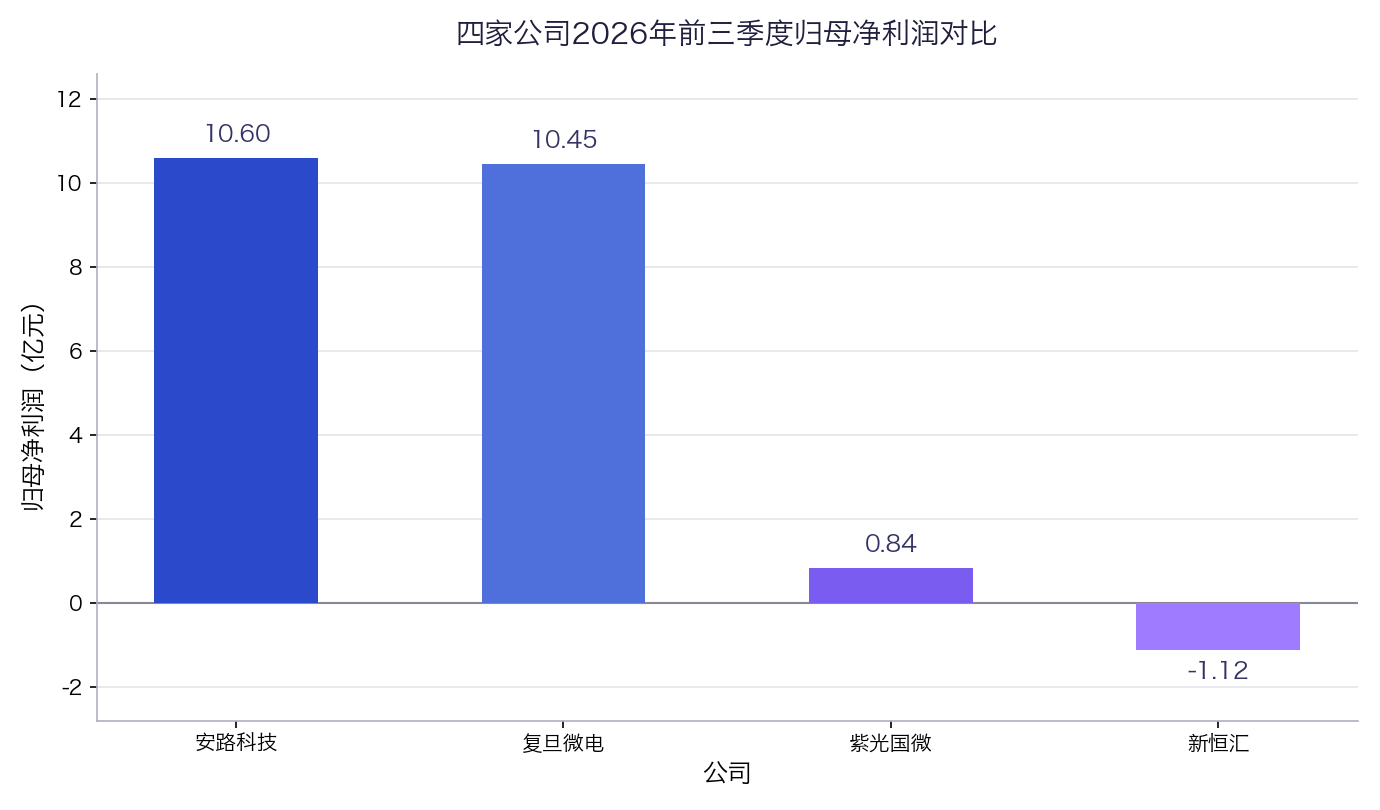
从营收体量看,紫光国微以48.58亿元居四家之首,但同比增速为-0.95%,是唯一负增长的公司;复旦微电以35.64亿元位居第二,同比增长17.84%;新恒汇、安路科技体量居后,营收分别为9.60亿元、7.37亿元,增速却分别达到37.13%、100.07%。
单季度数据进一步放大了分化:安路科技三季度单季营收3.05亿元,同比增长110.49%,创历史单季新高;新恒汇单季营收3.62亿元,同比增长60.61%;复旦微电单季营收13.38亿元,同比增长12.90%;紫光国微单季营收14.14亿元,同比下降23.85%,与前三家形成鲜明反差。
【图表:四家公司2026年前三季度营收及同比增速对比】
拆解增长来源:复旦微电的增收由五大产品线共同驱动,前三季度FPGA及其他芯片收入11.96亿元、存储芯片10.92亿元、安全与识别芯片7.26亿元、智能电表芯片4.30亿元、测试服务1.20亿元;安路科技的翻倍式增长来自工业控制、通信、数据中心及AI基础设施需求的全面共振,中高端凤凰系列FPGA销售占比持续提升;新恒汇的高增长主要由蚀刻引线框架业务放量拉动;紫光国微的收入回落,则主要缘于特种集成电路交付自上年高基数回归常态,叠加智能安全芯片供应链偶发扰动。
体量与增速的“倒挂”,是本轮分化的第一重注脚:权重公司增长失速,FPGA新锐与转型公司正在放量。
净利润:复旦微电登顶“板块利润王”,安路科技加速减亏
盈利端的座次重排更为直观。复旦微电前三季度归母净利润10.60亿元,同比增长221.08%,一举超越紫光国微成为板块“利润王”;扣非归母净利润7.69亿元,同比增长153.83%,主业成色扎实。紫光国微归母净利润10.45亿元,同比下降17.23%;其中三季度单季仅2.48亿元,同比下降56.63%,单季盈利近乎腰斩。新恒汇归母净利润0.84亿元(8449.50万元),同比下降29.49%,“增收不增利”延续。安路科技归母净利润为-1.12亿元,亏损较上年同期的1.91亿元收窄41.40%,三季度单季净亏损3759.57万元。
【图表:四家公司2026年前三季度归母净利润对比】
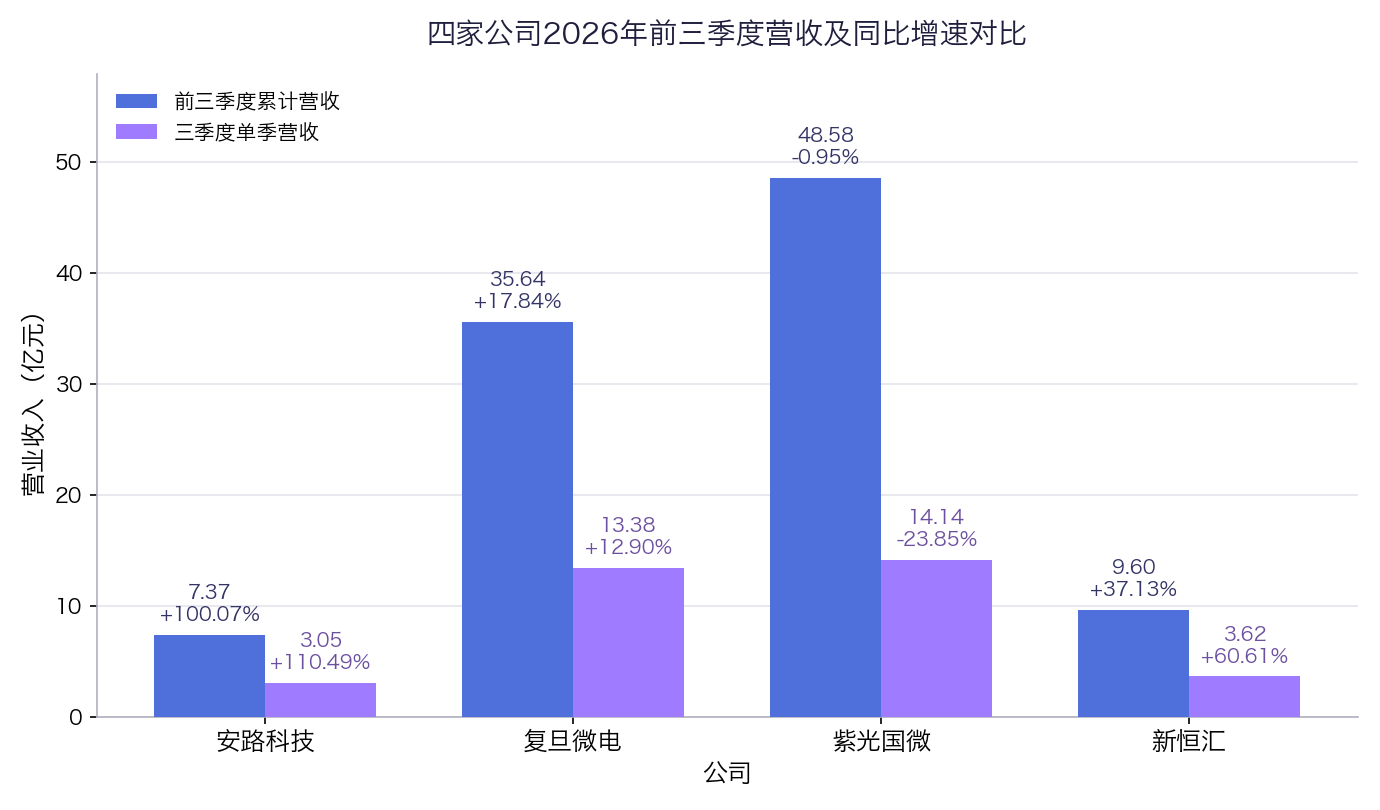
四家公司的盈利质量存在细节差异:复旦微电单季归母净利润2.11亿元、同比增长54.63%,单季扣非净利润3.57亿元、同比大增196.02%,盈利弹性持续释放;新恒汇三季度单季净利润5067.27万元、同比增长64.08%,出现单季修复迹象,但上半年其累计净利润同比下降61.98%,累计降幅依然显著;安路科技亏损收窄伴随经营杠杆显现,但尚未跨过盈亏平衡线;紫光国微则受毛利率走弱与减值扩张双重挤压,前三季度计提信用减值约9900万元。
毛利率维度:产品结构决定盈利天花板
毛利率是六个维度中分化程度最明显的指标。复旦微电前三季度综合毛利率约59.3%(据三季报数据测算),其中三季度单季毛利率63.26%、同比提升2.2个百分点,各产品线毛利率实现增长;紫光国微综合毛利率53.89%,同比减少4.79%,公司将原因归结为“产品结构变化导致毛利率下降”——其特种集成电路业务上半年毛利率仍高达69.68%,但该板块收入占比随交付节奏回落而被摊薄。
安路科技毛利率34.88%,同比下降8.98个百分点,为四家中降幅最大者——翻倍增长背后是中低端产品放量与价格策略带来的“以价换量”;积极信号在于,其三季度单季毛利率34.82%,环比回升3.85个百分点,出现企稳苗头,而2025年全年公司毛利率为43.00%。新恒汇毛利率20.07%,同比减少7.93个百分点,居板块垫底:上半年智能卡业务毛利率35.61%,蚀刻引线框架业务毛利率-0.13%,eSIM封测业务毛利率10.66%,贵金属成本冲击是主要拖累。
【图表:四家公司2026年前三季度综合毛利率对比】
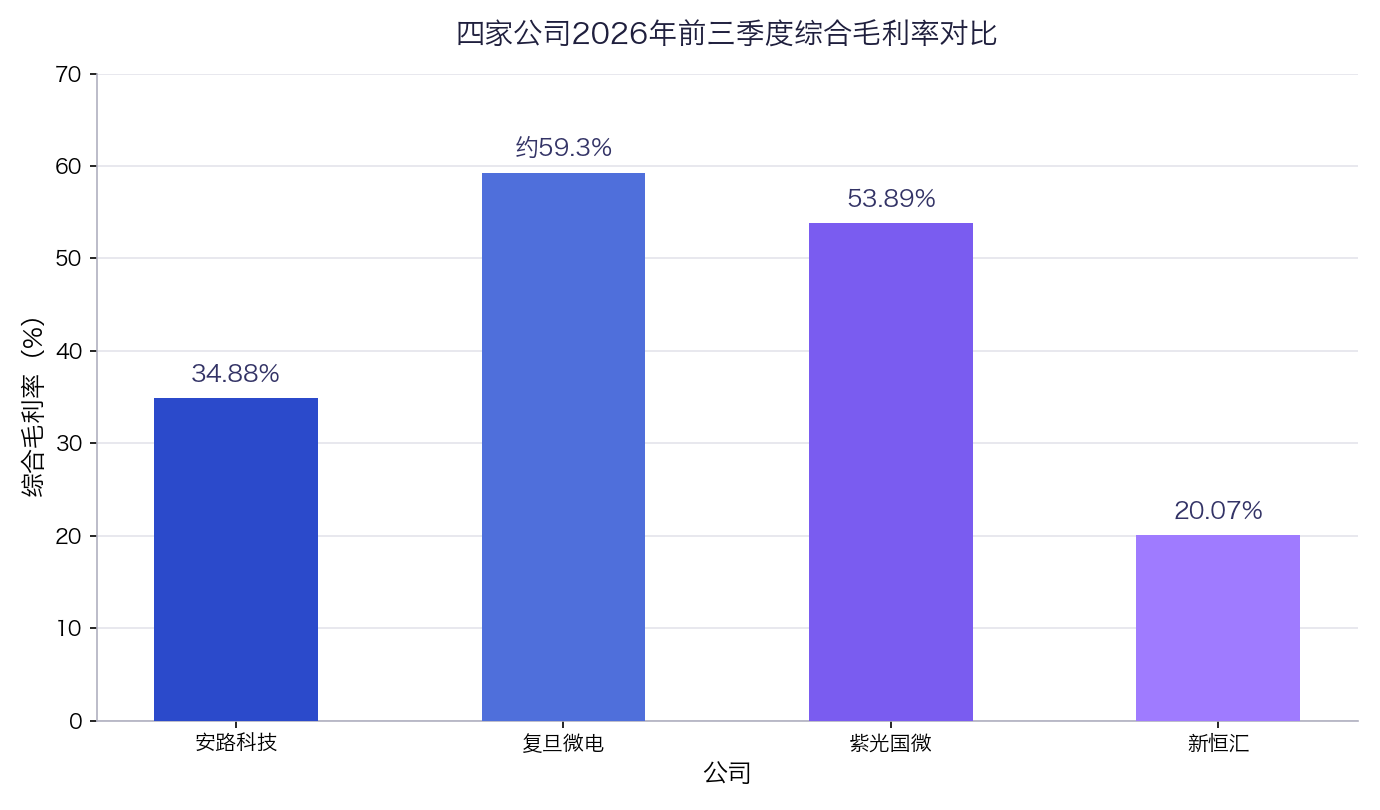
毛利率排序与产品附加值高度吻合:掌握特种IC、高端FPGA定价权的公司稳居50%以上,处于放量初期、成本敏感的公司则被压至20%附近。安路科技的毛利率下移属于“成长的代价”,能否向2025年43.00%的水平回归,取决于中高端产品占比的爬坡速度。
存货维度:一家去库,三家累库
存货是观察经营质量的一面镜子,四家公司走出了截然相反的方向。
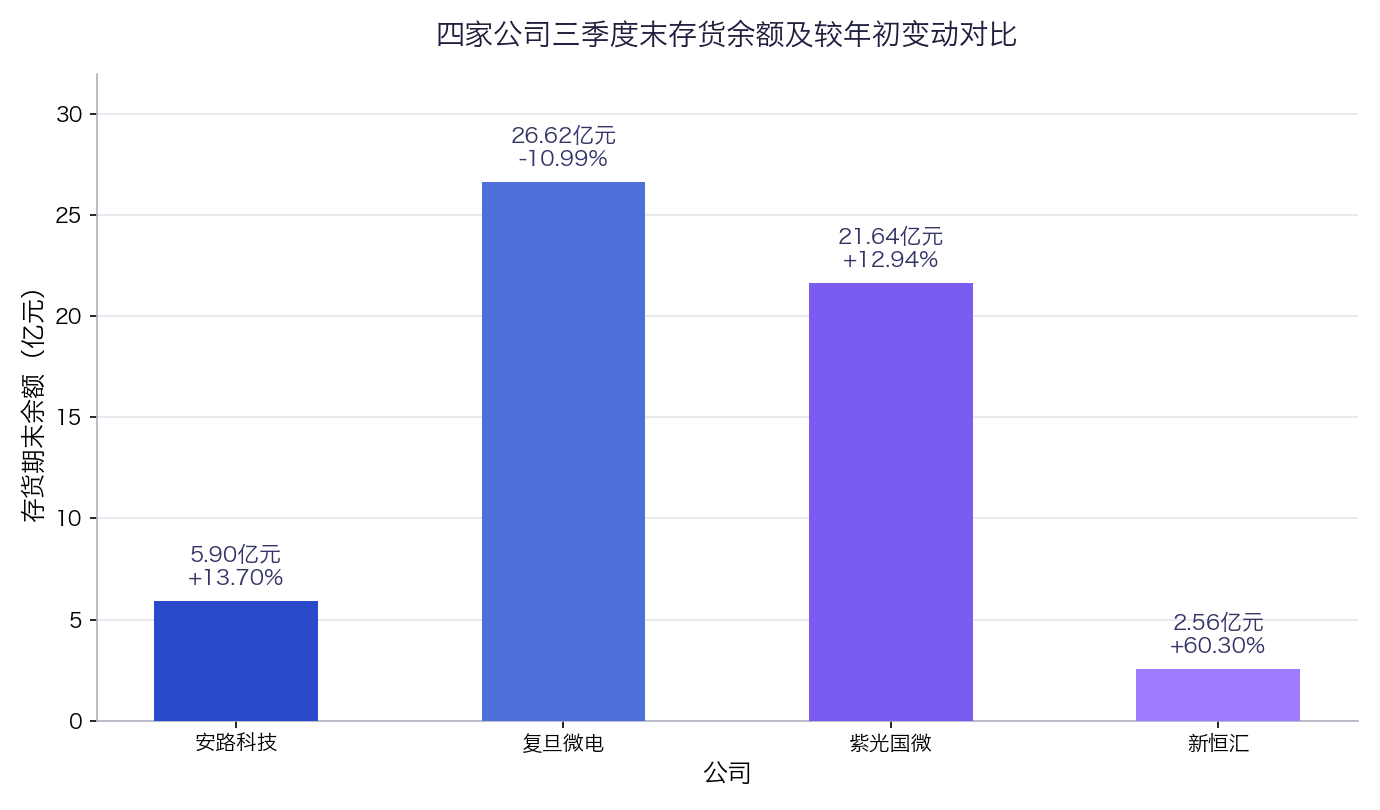
复旦微电期末存货26.62亿元,较年初下降10.99%,是四家中唯一去化的公司。公司此前将“强化存货精细化管理、存货跌价损失同比大幅下降”列为业绩增长原因之一,存货去化与营收、利润高增同步出现,指向终端需求的真实热销。
安路科技期末存货5.90亿元,较年初增长13.70%,同比增长15.11%;考虑到营收翻倍的背景,备货性累库尚属合理,但存货增速仍需与收入消化能力持续匹配,周转效率值得跟踪。
紫光国微期末存货21.64亿元,较年初增长12.94%,与收入下滑形成反差,构成减值压力的直接来源;新恒汇期末存货2.56亿元,较年初大增60.30%,增幅远超其37.13%的营收增速,叠加贵金属价格回落后的跌价风险与净利润下滑,资产质量压力在四家中最为突出。
【图表:四家公司三季度末存货余额及较年初变动对比】
合同负债:前瞻指标集体降温,四季度收入待验证
合同负债反映在手订单的预收水位,是营业收入的领先指标。三季度末,紫光国微合同负债为1.39亿元,同比下降27.06%;复旦微电为1.33亿元,同比下降41.63%;新恒汇为503.45万元,同比增长34.83%;安路科技仅305.75万元,期初基数极小,同比变动不具方向性指示意义。
公司 | 合同负债期末余额 | 同比变动 |
紫光国微 | 1.39亿元 | -27.06% |
复旦微电 | 1.33亿元 | -41.63% |
新恒汇 | 503.45万元 | +34.83% |
安路科技 | 305.75万元 | 期初基数极小 |
两家权重公司的合同负债同步收缩尤其值得关注:紫光国微下降27.06%,与其特种订单交付节奏放缓相互印证;复旦微电大降41.63%,或与在手订单集中确认结转收入有关,属于“消化式”下降。整体看,板块预收池水位回落,意味着四季度收入端仍需依靠订单回补与新增需求验证——紫光国微在业绩说明会上表示,前期被延后的订单有望逐步回补,兑现程度是关键变量;安路科技、新恒汇的合同负债绝对额过小,单期波动的指示意义有限。
(注:因四家公司合同负债数量级差异过大,本维度以表格呈现,不另绘图。)
研发支出:绝对额紫光居首,强度安路、复旦微领先
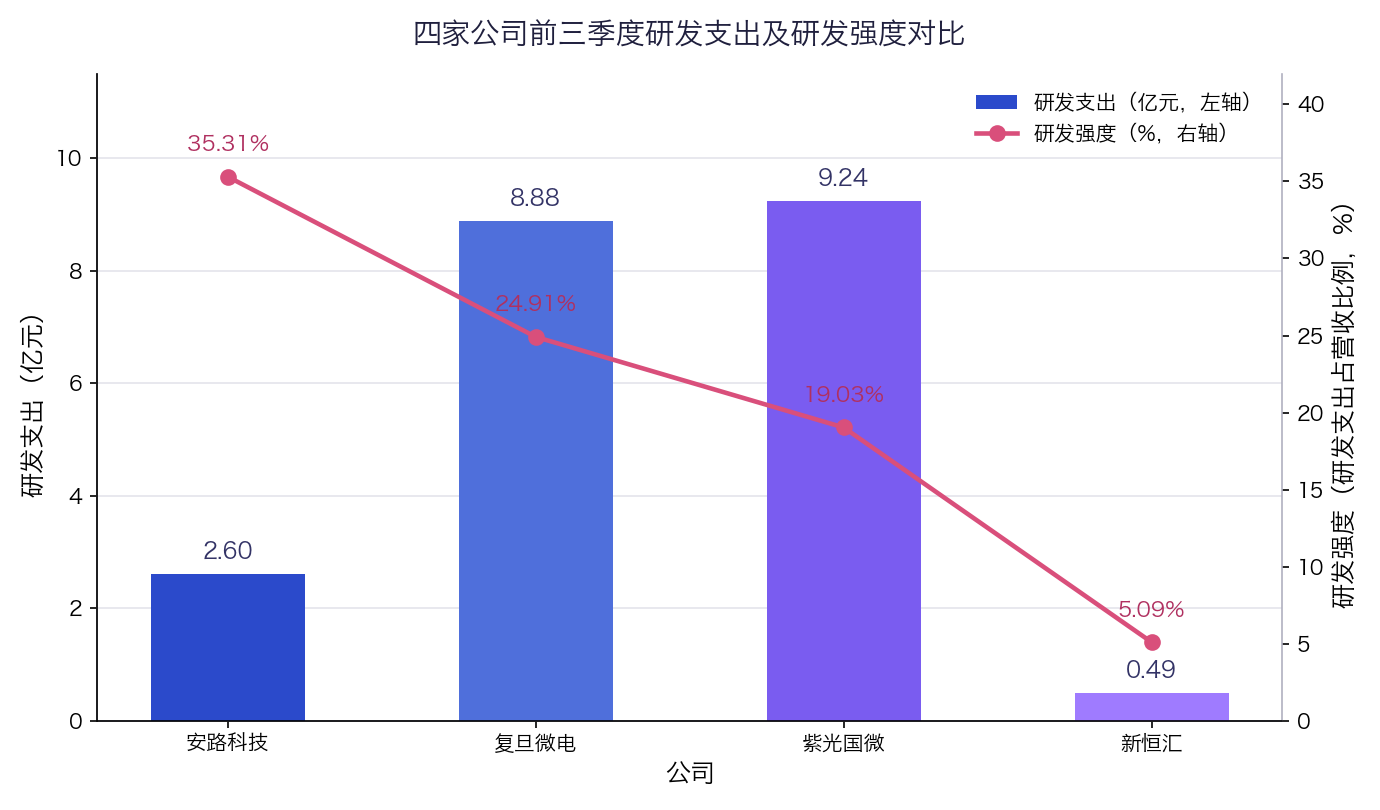
研发投入呈现“规模”与“强度”的错位分布。绝对额上,紫光国微以9.24亿元居首,但同比下降2.61%;复旦微电8.88亿元,同比增长11.70%,其中三季度单季研发投入2.99亿元、同比增长14.32%,加码态势未因利润高增而放缓;安路科技2.60亿元,同比增长1.73%;新恒汇研发费用4884.50万元(约0.49亿元),同比增长28.82%。
研发强度(研发支出占营收比例)则是另一幅图景:安路科技以35.31%居首,但较上年同期下降34.14个百分点——上年同期其研发费用率一度高达69%以上,本期回落主因营收翻倍摊薄,并非投入收缩;复旦微电为24.91%,较上年同期仅微降1.37个百分点;紫光国微为19.03%;新恒汇为5.09%。
【图表:四家公司前三季度研发支出及研发强度对比】
FPGA是典型的研发密集型赛道:安路科技、复旦微电的研发强度均高于24%,是双方能在中高端产品上持续迭代、承接AI与数据中心新需求的根基;紫光国微研发绝对额最大但出现同比收缩,与阶段性业绩压力下的投入节奏调整有关;新恒汇5.09%的研发强度,则折射出智能卡与封测环节技术壁垒相对较低的行业属性。
总结:六维数据勾画的板块光谱
将六个维度合并观察,板块的光谱十分清晰。
第一,FPGA国产替代主线获得报表级验证。复旦微电在净利润(+221.08%)、毛利率(约59.3%)、存货管理(唯一去化,较年初-10.99%)等维度领先,安路科技贡献了最高收入弹性(+100.07%)与最高研发强度(35.31%)。两家公司的共振,标志着国产FPGA正从“替代叙事”进入“业绩兑现”阶段。
第二,紫光国微的调整是节奏与结构的叠加。六维中五项走弱——营收-0.95%、净利-17.23%、毛利率-4.79%、存货较年初+12.94%、合同负债-27.06%——仅研发绝对额与经营现金流(6.92亿元、同比增长142.29%)保持韧性。特种IC订单确认节奏终将回归常态,但毛利率中枢的修复有赖产品结构再平衡,四季度延后订单的回补兑现是关键观察窗口。
第三,新恒汇仍处转型阵痛期。增收不增利(营收+37.13%、净利-29.49%)、毛利率20.07%垫底、存货较年初大增60.30%,三组数据指向同一症结:增长引擎已切换至尚处放量初期、毛利率为负的蚀刻引线框架业务,传统智能卡业务则受贵金属成本与单价下行双重挤压。在其毛利率拐点确认之前,盈利修复难以预期。
第四,FPGA双雄亦各有考题:复旦微电需证明高利润增长中约2.91亿元非经常性损益之外的主业持续性,安路科技则需在毛利率企稳的基础上,向盈亏平衡线发起冲击。