招股书风险披露罕见聚焦燃料:电力与选址竞争激烈,燃气轮机短缺、气价上行与气候变暖形成三重约束。
一、导语:招股书里的“化石燃料风险清单”
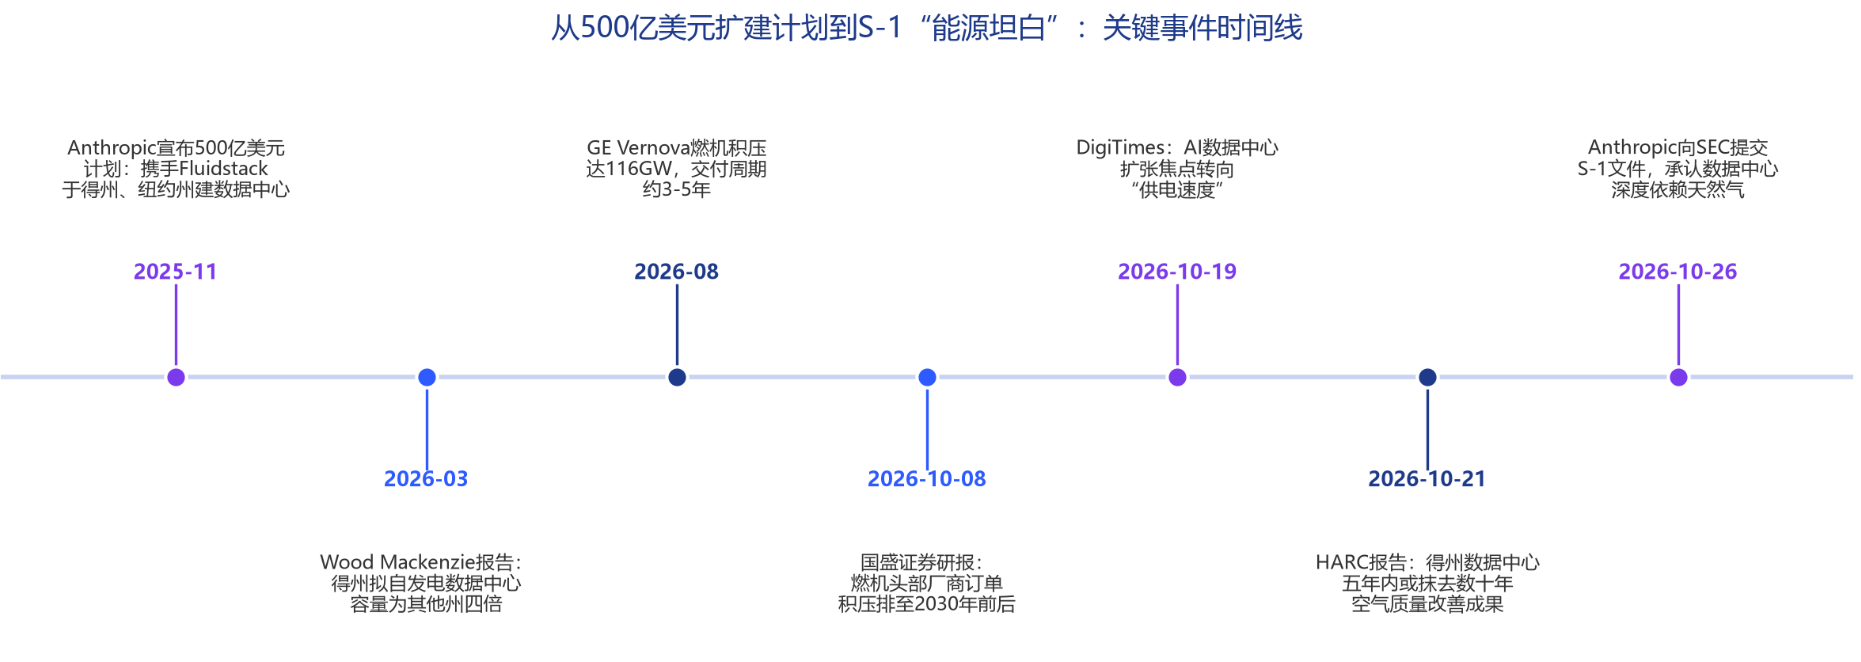
图1 从500亿美元扩建计划到S-1“能源坦白”的关键事件时间线
美国东部时间2026年10月26日(周一),人工智能公司Anthropic向美国证券交易委员会(SEC)公开提交了S-1上市注册文件,正式启动首次公开募股(IPO)流程。这份为上市而准备的法律文件,在常规的经营与财务风险之外,用相当篇幅坦承了一个行业级事实:为生成式AI提供算力的数据中心,正变得日益依赖天然气——这种主要成分为甲烷的化石燃料,而公司的AI数据中心建设计划因此暴露于燃料成本上升与既有供应链约束之下。
“电力供应以及供电条件良好的数据中心选址,其竞争十分激烈。”Anthropic在文件中写道。文件同时承认,其部分规划中的数据中心将依靠现场燃气轮机发电;而随着全球气温上升——这正是燃烧化石燃料的后果——公司为数据中心服务器降温所需的电力与水费支出也将随之增加,形成一组自我指涉的风险闭环。
值得注意的是,这并非孤立的个案披露。就在两天前的10月21日,休斯顿先进研究中心(HARC)发布的报告刚就AI数据中心对空气质量的冲击发出警告;更早的10月8日,国盛证券研报已指出燃气轮机头部厂商订单积压排至2030年前后。当上市文件、行业研究与供应链数据在同一个时间窗口内指向同一件事,AI产业的能源约束已经从幕后走到了台前。
二、S-1关键表述拆解:电力与选址竞争“异常激烈”
逐一检视S-1的相关披露,Anthropic对能源问题的表述相当直白。其一是竞争烈度:电力供应与供电条件良好的数据中心选址的竞争“十分激烈”。其二是用能结构:部分规划中的数据中心将依赖现场燃气轮机发电,而非全部接入电网。其三是风险传导:数据中心日益依赖天然气,意味着公司的AI数据中心建设将受制于燃料涨价与供应链瓶颈。
在算力获取模式上,S-1显示Anthropic长期从超大规模云服务商租赁算力产能,并已转向“混合模式”——即在采购云算力之外,直接采购专用AI加速器,部署于按其规格租赁并运营的专用数据中心。这一被称作“Anthropic Direct”的模式,意味着公司对物理基础设施的暴露度显著上升:电价、气价与供应链的任何波动,都会更直接地传导至其成本结构。
自建与租赁并举的格局由一项投资计划奠定。2025年11月,Anthropic宣布了一项500亿美元的美国算力基础设施投资计划,与基础设施公司Fluidstack合作在得克萨斯州与纽约州建设数据中心,站点自2026年起陆续上线。
对于能源获取失败的后果,S-1的措辞近乎罕见地严肃:“任何无法获得足够电力的情形,任何限制电力可及性的法律、监管或其他行政行为或变化,或能源与合规成本的大幅上升,都可能对我们的成本结构造成不利影响,并限制我们扩张算力基础设施、开发和部署模型以及服务客户的能力。”
三、天然气底色:40%电力结构与十年之最的化石燃料扩产
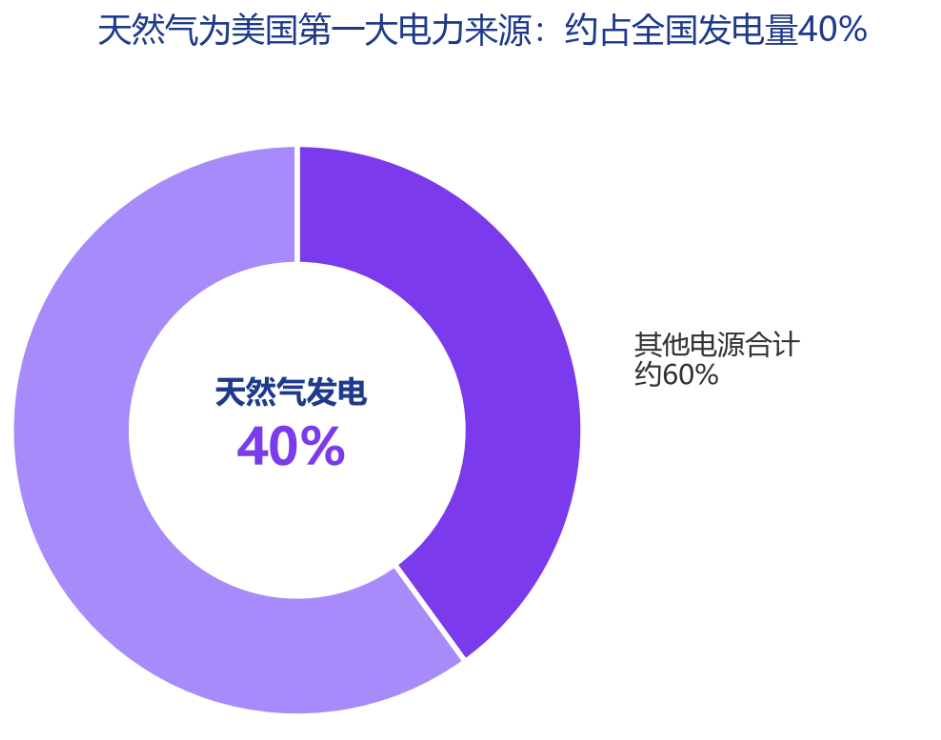
图2 天然气占美国发电量约40%,为美国第一大电力来源
AI数据中心为何绕不开天然气?答案首先在美国的电力结构里。据The Verge报道,天然气发电约占美国发电总量的40%,是美国最大的单一电力来源。对于需要全天候、高可靠供电的数据中心而言,占比最高的天然气自然成为电力供给的基本盘。
供给侧的走向强化了这一底色。据The Verge报道,为满足数据中心持续增长的用电需求,美国计划新建的化石燃料发电产能规模将达到十年来的最高水平。换言之,在AI用电需求激增的背景下,美国电力系统的边际扩张正在明显偏向化石燃料。
需求侧的增长曲线更为陡峭。据国际能源署(IEA)2025年4月发布的报告,2024年全球数据中心耗电已达415太瓦时(TWh),预计到2030年将增至约945–1250TWh——即在最保守口径下也接近翻倍、最高增幅约两倍。需求以两位数的年增速扩张,而电网接入、燃料供给与轮机交付均以年计,供需节奏的错位构成了本篇所述一切矛盾的底层背景。
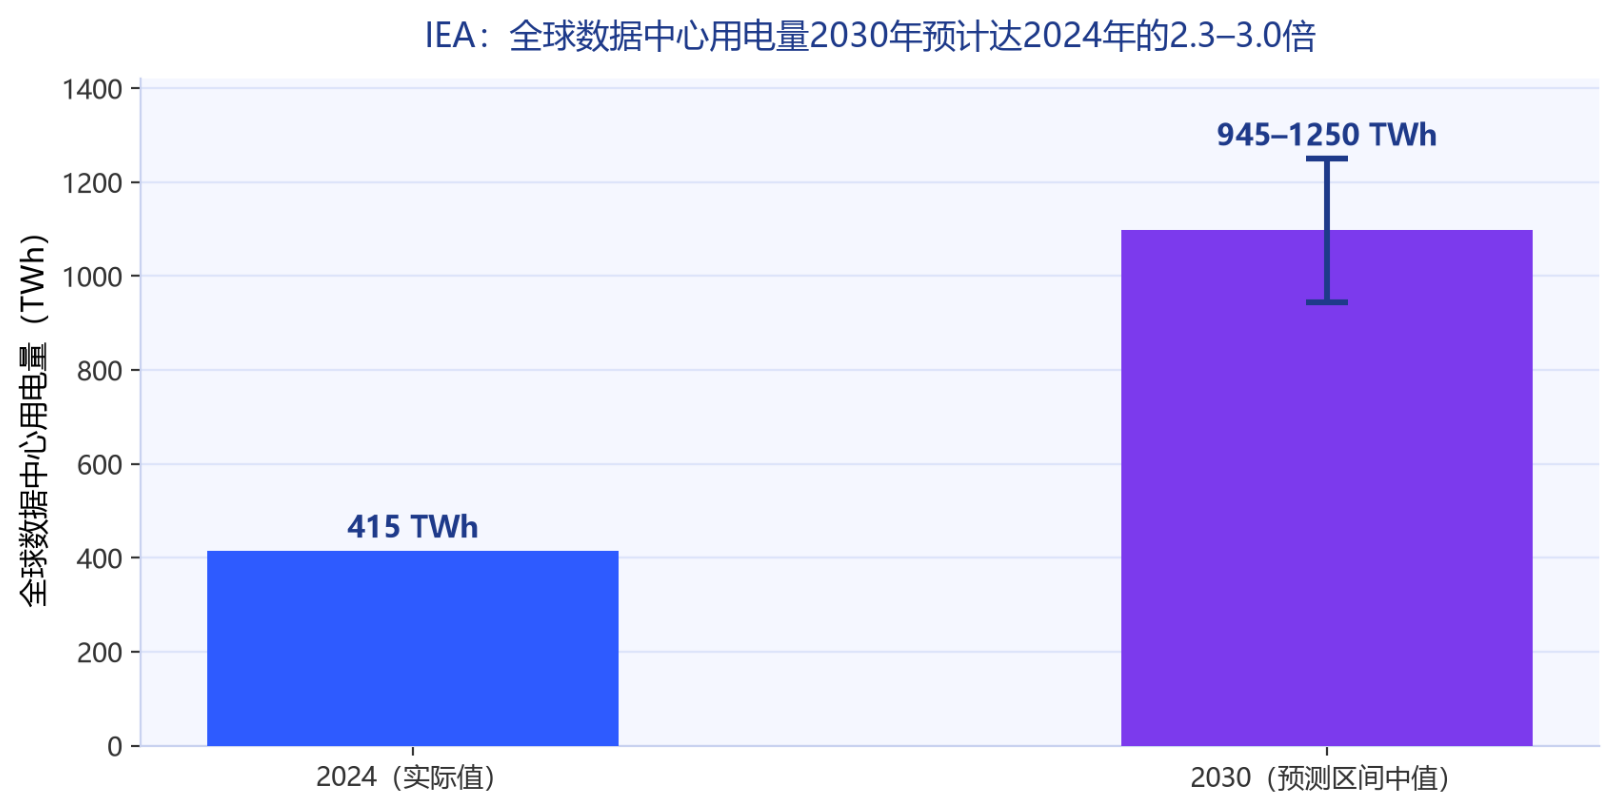
图3 IEA口径下全球数据中心用电量:2024年实际值415TWh,2030年预测区间945–1250TWh
四、轮机荒:从制造商积压到AI工地的传导链
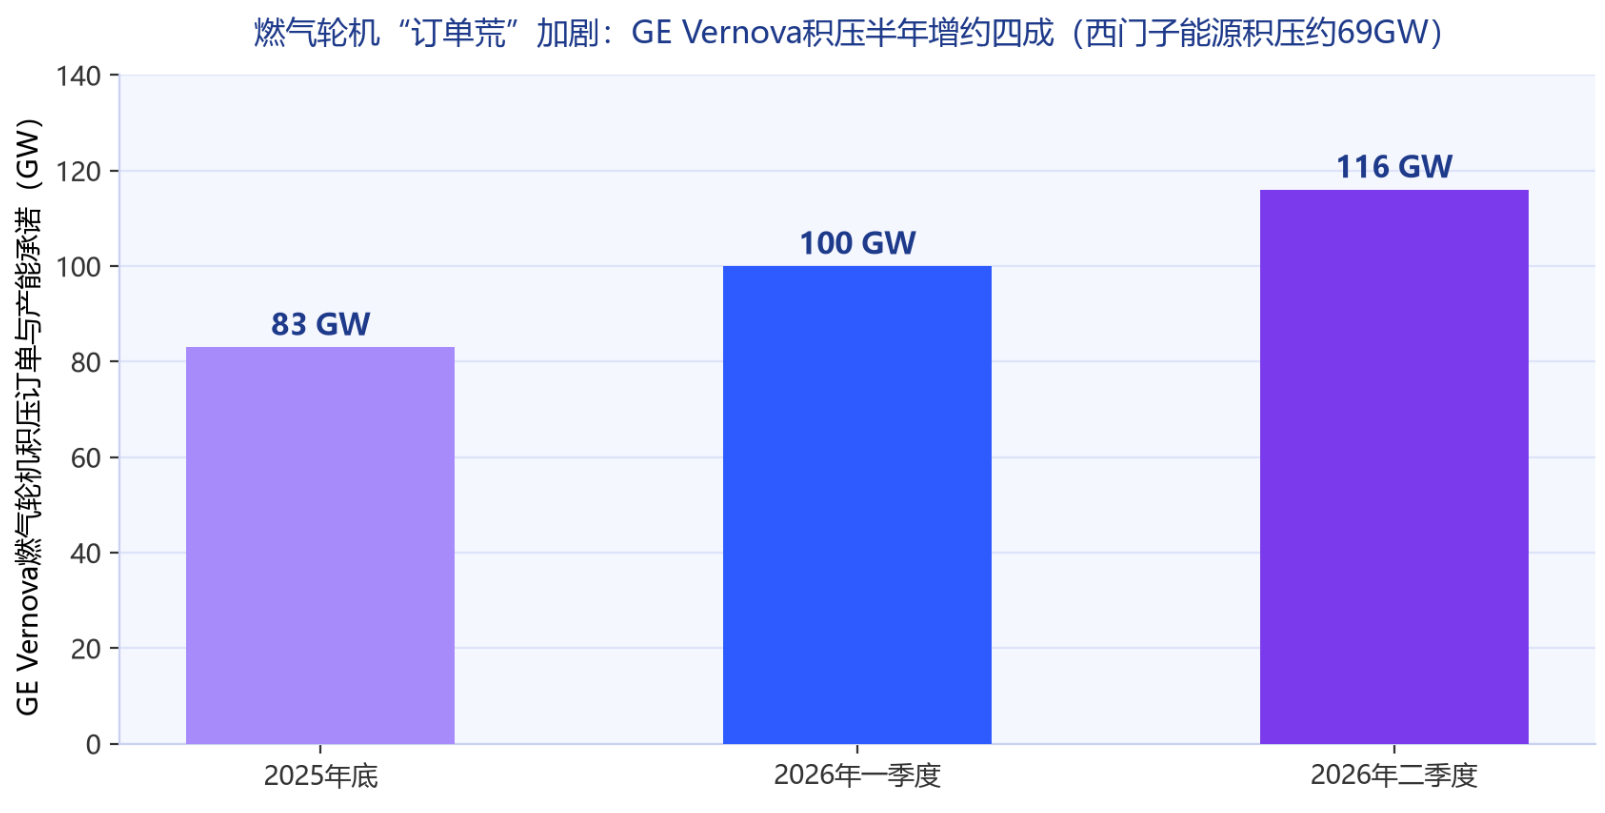
图4 GE Vernova燃气轮机积压订单与产能承诺变化及西门子能源对照
在“气—电—机柜”的传导链上,最先绷紧的是燃气轮机环节。据The Verge报道,燃气轮机供应短缺正在拖慢数据中心建设;由于轮机制造商订单积压,部分开发商转而采用技术相对简单的轮机设备,其代价是现场发电效率更低、污染排放更重;还有开发商干脆安装燃气内燃机现场发电,以规避接入电网的漫长等待。
积压数据可以量化这场“轮机荒”的烈度。截至2025年底,GE Vernova燃气轮机积压订单与产能承诺约为83吉瓦(GW);2026年一季度增至约100GW,二季度进一步升至约116GW,半年增幅约四成;新订单交付周期约为3至5年,数据中心相关订单约占其订单量的两成。竞争对手西门子能源的燃机积压亦达约69GW。
传导链的深层逻辑是“供电速度”取代供电成本。行业观察显示,AI数据中心扩张的焦点正从电力成本与脱碳目标转向“多快能拿到电”:燃气轮机、自备电源与核电购电协议需求看涨,而现场自备发电被业内普遍视为规避并网排队的权宜之计。这一趋势意味着:为抢时间而选择的简易轮机与内燃机方案,正在系统性地压低现场发电效率、抬高排放强度——AI基础设施的建设速度,正在以能源效率作为交换条件。
五、成本、监管与民意三重挤压
S-1披露的第二组约束指向价格形成机制。Anthropic预计,随着超大规模云服务商与云服务提供商竞相建设自有数据中心,围绕天然气供应与管道运力的争夺将更趋激烈,“这种竞争可能推高天然气价格”。换言之,推高公司燃料成本的不仅是宏观气价,还有同业之间的气源竞赛本身。
第三组约束来自监管与民意。据The Verge报道,美国各地不满数据中心建设的居民已成功阻止了数十个拟建项目;Anthropic在文件中承认,对电费大幅上涨的担忧本身就足以干扰数据中心项目的推进。文件写道:“如果我们为获得电力供应所采取的措施,被认为会影响其他用电客户和整体电网,监管机构可能附加限制条件、征收备用供电费,或提出其他要求以应对这些影响。”若监管机构要求数据中心开发商承担更多新增能源基础设施的建设成本,公司的运营费用还可能进一步增加。
这三重约束最终汇聚为同一类尾部风险。S-1明确表示:若无法确保天然气的稳定供应,或缺少输送燃料所需的管道,部分数据中心建设计划甚至可能被迫推迟或取消。对于一家正在向资本市场讲述算力扩张故事的公司而言,这等于把“气源即产能”写进了招股书。
六、气候悖论与结语:变暖反过来抬高账单
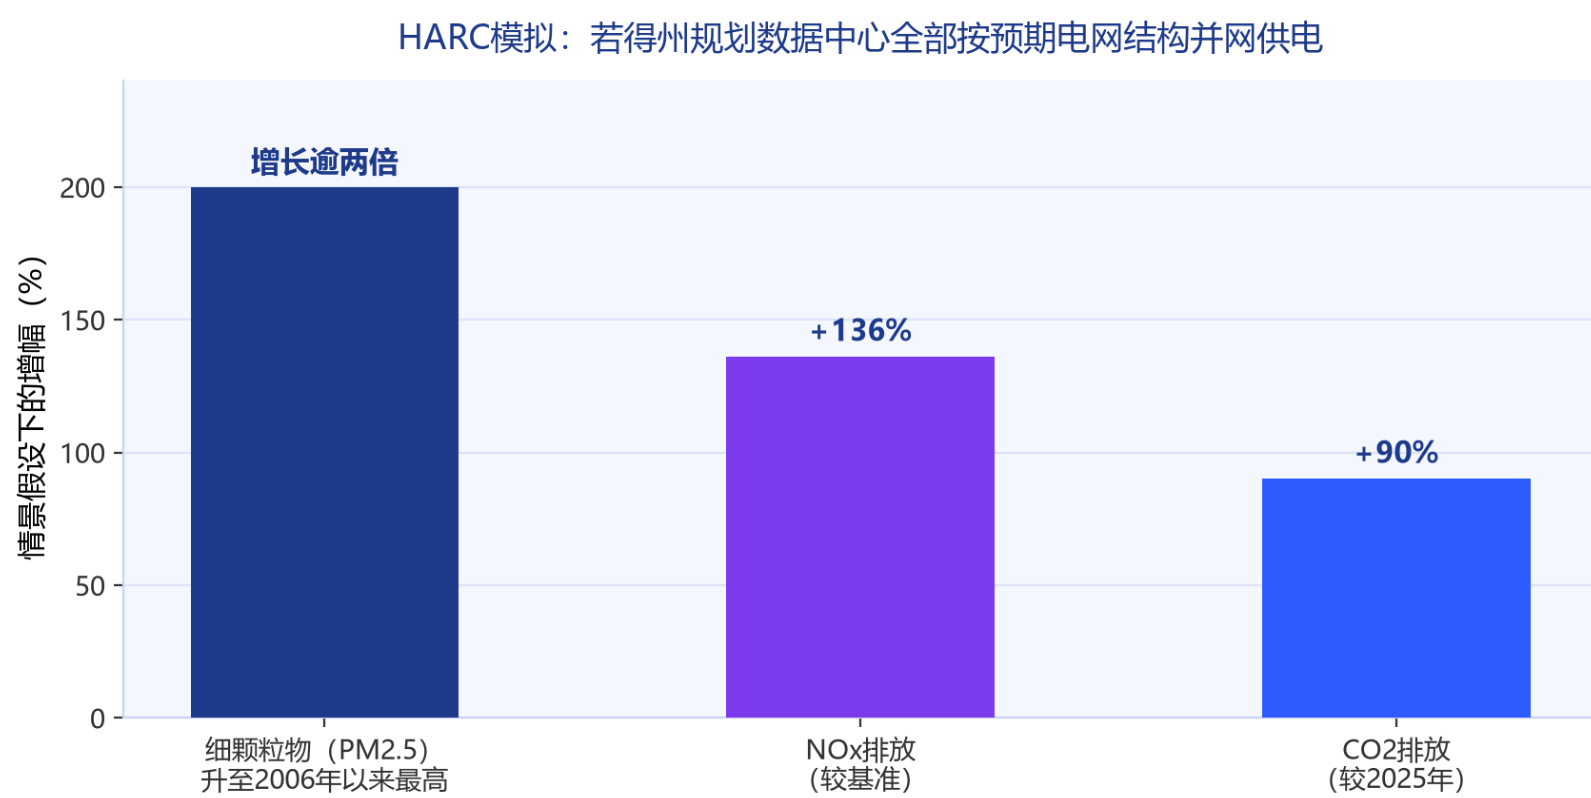
图5 HARC模拟情景:若得州规划数据中心全部按预期电网结构并网供电的排放增幅
S-1披露中最具讽刺意味的一项风险,是气候变化的“回旋镖”效应:文件承认,随着全球气温上升,为数据中心服务器降温所需的电力与水费支出将随之增加。而按照气候科学的一般因果关系,气温上升正是燃烧化石燃料的结果——作为排放的受益方与受害者,Anthropic在同一份文件里同时写下了这枚硬币的两面。
外部性账单的量级已有了研究参照。据休斯顿先进研究中心(HARC)报告(The Verge于10月21日报道):若得州全部规划中的数据中心接入电网并按预期电网结构供电,五年内其带来的污染增量将足以抹去得州数十年来的空气质量改善成果——电力部门细颗粒物污染将增至2006年以来的最高水平(增长逾两倍),形成烟雾的氮氧化物(NOx)排放将增加136%(接近2004年水平),二氧化碳排放将较2025年增加90%。该情景亦包含改善路径:若数据中心以场内可再生能源配合电网供电,NOx排放最多可降低至相应情景的十分之一。作为背景,得州现有与在建数据中心容量约26吉瓦,为全美最大市场;据Wood Mackenzie 2026年3月报告,得州拟采用现场自发电的数据中心容量为其他州的四倍。
回到这份S-1文件本身,其真正的信息量不在于某一项数字,而在于一个结构性事实的公开确认:AI算力的扩张速度,已经开始受制于燃料、轮机、管道、电网与气候的多重物理约束。Anthropic在风险提示中写明的那个结论——无法获得足够电力,将限制公司扩张算力基础设施、开发部署模型和服务客户的能力——并非一家公司的个案风险披露,而是整个生成式AI产业与能源系统碰撞时发出的前置信号。算力竞赛的下一站,很可能就是气源、轮机与电网接入权的竞赛;而这场竞赛的终局,将由能源系统的供给弹性决定。