2026年10月,AI头部实验室的财务信息密集落地:Anthropic的IPO招股书草案显示其上半年净亏损807亿美元,xAI借道SpaceX交出首份完整SEC季度报表,OpenAI则在融资路演中再度修正年化收入口径。三份口径迥异的"账本"在同一时间窗口内互相锚定,也把一个此前被增长叙事掩盖的问题推到台前:这些数字究竟该怎么读?本文按亏损表、算力表与收入表三条主线,对Anthropic、OpenAI与xAI的财务数据进行口径拆解与横向比对。
807亿亏损里只有约87亿是"真亏损"。Anthropic 2026上半年净亏损807亿美元,其中约720亿是可转换票据等融资工具公允价值变动的非现金计提——融资越猛、估值越高,计提越大,这个数字反映的是"公司值钱了"而不是"公司在失血"。剔除后经营亏损约87亿(上年同期130亿,实为收窄)。OpenAI口径类似:2025年净亏385亿里也含重组非现金费用。
算力支出:xAI 最猛,对上游订单参考意义各不相同(口径注意:capex / 现金消耗 / 算力费用,三者不能直接比大小)
xAI(SpaceX AI) :上半年 capex 235.5亿美元,约为同期营收(33.8亿)的7倍;Q3名义算力已到 1.7GW,马斯克喊话2027年 10GW 上线。
OpenAI:上半年现金消耗约216亿(分析专栏援引,未经公司确认);背后微软 FY27 capex 指引 1750亿。
Anthropic:上半年算力支出近90亿(超2025全年73亿),Q3披露每1美元算力支出对应1.70美元收入;更重要的是未来承诺——云合同约4500亿(谷歌云1111亿/AWS 1100亿/微软310亿,约80%"不用也得付")+ 英伟达芯片租赁最高860亿 + 博通相关1612亿,合计超6000亿、在谈再+最多1500亿。
ARR 是场会计罗生门:Anthropic 用总额法(含AWS/谷歌云渠道销售额,天然更胖),OpenAI 用净额法(只算微软分成净额,天然更瘦)。OpenAI 9月底净额 ARR 约500亿低于700亿传闻时,半导体板块应声下挫过一轮;而 Anthropic Q3 单季168亿、调整后口径已盈利+FCF转正,IPO 估值预期却从2万亿下修到1.5万亿区间。两边数字都在互相"锚定"对方,横向比之前先把口径拉齐。
| 指标 | Anthropic | OpenAI | xAI(SpaceX AI板块) |
| 披露载体与收入口径 | IPO招股书草案(WSJ等媒体曝光,尚未公开);营收为总额法——含经亚马逊AWS、谷歌云渠道的总销售额,渠道分成列为费用(2025年约47%销售流经AWS/谷歌云渠道,每1美元被分走约16美分) | 未上市、无完整定期报告;收入为净额法——只计入从微软等合作伙伴处分得的净收入,口径天然偏瘦;数据来自融资材料向投资者更新与媒体报道 | SpaceX(Nasdaq: SPCX,2026-06-12上市)向SEC提交的季度财报;AI板块(更名"超级智能SI")含xAI与X社交网络 |
| 2026上半年营收 | 约163亿美元(上年同期11亿,同比增长近14倍) | 信息暂缺(无半年收入披露;9月底净额口径ARR约500亿美元) | 约33.8亿美元(Q1为8.18亿+Q2为25.61亿,按披露数据加总计算) |
| 2026上半年亏损 | 净亏损807亿美元(上年同期130亿) | 信息暂缺(最近披露的年度口径:2025年净亏损约385亿美元,含公司重组相关大额非现金费用) | 经营亏损约37.3亿美元(Q1为24.69亿+Q2为12.57亿,加总计算;Q2环比收窄49%) |
| 其中非现金会计计提 | 约720亿美元,来自可转换票据及其他融资工具公允价值变动的会计费用,非当期现金流出 | 2025年亏损含公司重组相关大额非现金费用(具体拆分未披露) | SEC经营亏损口径未单列公允价值计提项 |
| 剔除非现金计提后亏损 | 约87亿美元(仍包含股权激励等非现金支出,真实现金消耗需看现金流量表) | 信息暂缺 | ——(经营亏损口径本身不含公允价值计提) |
| 2026上半年算力/基础设施支出 | 近90亿美元(上年同期23亿,同比增长约3倍;已超2025全年的73亿)——口径为算力及基础设施费用 | 信息暂缺(分析专栏援引其上半年现金消耗约216亿美元,未经公司确认,口径为整体现金消耗非算力单列) | 资本开支235.5亿美元(Q1为77.2亿+Q2为158.3亿,SEC披露;口径为capex,Q2约为当季营收的6.2倍) |
| 算力支出占同期营收比 | 约55%(静态口径;Q3披露调整后每1美元算力支出对应约1.70美元收入) | 信息暂缺 | 约700%(235.5亿capex / 33.8亿营收,加总计算;重资产扩张期,capex服务多年训练+推理) |
| 最新季度营收(Q3 2026) | 单季168亿美元(Q2为115亿,环比约+45%~50%) | ——(未披露季度收入;9月底更新ARR数据低于此前700亿传闻,曾带动全球半导体板块下挫) | 全公司145.8亿美元、净利润44亿美元(上市后首次季度盈利);其中SI板块75.6亿、同比+830%,首次反超星链(52.5亿)成第一大收入来源 |
| 年化营收运行率(ARR) | 总额法:7月底超650亿;按Q3单季168亿简单年化约670亿美元 | 净额法:9月底约500亿美元;媒体与投资者按总额法可比口径调整后推算年底700亿+(口径换算后仍低于Anthropic总额口径) | ——(SI板块未单独披露ARR;2025全年xAI口径营收32亿美元) |
| 盈利进展 | Q3调整后口径已盈利、自由现金流转正、调整后毛利率约85%("调整后"定义待完整审计数据厘清) | 信息暂缺(尚无季度盈利披露) | SpaceX整体Q3首次季度盈利(净利44亿);AI板块Q2调整后EBITDA已转正(+11.46亿美元) |
| 未来算力承诺/算力规模 | 已披露基础设施承诺超6000亿美元:7-10年云承诺约4500亿(谷歌云约1111亿+AWS约1100亿+微软约310亿,约80%"无论是否使用"均需支付)+英伟达芯片租赁最高860亿(Nscale/Lambda,期限至2033/2034年)+博通相关约1612亿;在谈协议或再增加最多1500亿(合计可达7500亿) | ——(自身算力承诺未系统披露;大股东微软FY27资本开支指引约1750亿美元,并将数据中心折旧年限由15年延长至25年) | 名义算力1.7GW(Q3,三个月前为1.4GW);马斯克预计2027年实现10GW算力上线、不排除20GW |
| IPO/融资状态 | 6月秘密递交S-1;最快本周五(10-24前后)公开提交,11月9日当周启动路演、感恩节前挂牌;投资者估值预期由约2万亿美元下修至1.5万亿区间 | 原计划2026年IPO已推迟至2027年初;正推进约300亿美元融资、投前估值约1.4万亿美元,软银/MGX等洽谈中,拟抢在Anthropic IPO前锁定投资者承诺 | 已上市:2026年6月12日Nasdaq挂牌(SPCX),发行价135美元、募资750亿美元,定价估值1.77万亿美元 |
| ⚠ 口径提示 | 三家数据不可直接横向加减或排名:Anthropic=总额法营收+算力费用口径;OpenAI=净额法营收+现金消耗口径;xAI=SEC报表capex口径。亏损中最大差异来自融资工具公允价值计提,比较融资能力与估值时须先统一口径。 | 本表数据截至2026-10-22,全部来自公开报道与SEC文件,未做任何估算填补;"信息暂缺"表示无可靠公开披露。 |
一、第一本账·亏损表:非现金计提如何放大"纸面亏损"
10月20日前后,《华尔街日报》援引一份尚未公开的IPO招股书草案报道,Anthropic在2026年上半年录得净亏损807亿美元,较上年同期的130亿美元大幅扩大。但这份亏损的构成方式比规模本身更值得注意:其中约720亿美元来自可转换票据及其他融资工具公允价值变动产生的会计计提,并非当期现金流出。其会计机理并不复杂——过去数年间Anthropic估值持续攀升,此类以负债入账的融资工具需随估值上行定期重新计价,公允价值上升部分计入当期损益。换言之,估值涨得越快,这笔"亏损"就越大;它反映的是"公司值钱了",而非"公司在失血"。
剔除这720亿美元非现金计提后,Anthropic上半年净亏损约87亿美元,较上年同期的130亿美元明显收窄。需要提示的是,该口径仍包含股权激励等非现金支出,真实现金消耗水平需以现金流量表为准。拉长周期看,Anthropic在2025年全年录得营收约46亿美元、净亏损约420亿美元,其中约340亿美元为融资工具相关会计费用;剔除后当年经营亏损仍超过80亿美元。
OpenAI的亏损结构与此类似。2026年6月,独立记者Ed Zitron获取、经《金融时报》核实的经审计财务文件显示:OpenAI在2025年实现营收130.7亿美元,经营亏损209.2亿美元,计入与非营利组织转型为公益公司相关的大额非现金费用后,净亏损扩大至385亿美元。2026年上半年,据《华尔街日报》援引的季度数据,OpenAI一季度营收57亿美元、经营亏损93亿美元,二季度营收67亿美元、经营亏损123亿美元(均含股权激励),上半年合计营收约124亿美元、经营亏损约216亿美元。部分分析专栏将这216亿美元表述为"现金消耗",该口径未经公司确认,二者不应混用。
xAI的口径则干净得多。自2026年2月2日并入SpaceX后,xAI作为其"超级智能"(SI)板块按SEC规则披露,经营亏损科目本身不单列公允价值计提项:一季度经营亏损24.69亿美元,二季度收窄至12.57亿美元,环比收窄约49%,上半年合计约37.3亿美元。
三份亏损表放在一起,结论并不相同:Anthropic的807亿美元与OpenAI的385亿美元都在不同程度上被非现金会计项目放大,而xAI的SEC口径亏损才是三者中唯一直接可比的"经营性失血"数字。投资者先问"这个亏损是怎么算出来的",再问"亏了多少"。
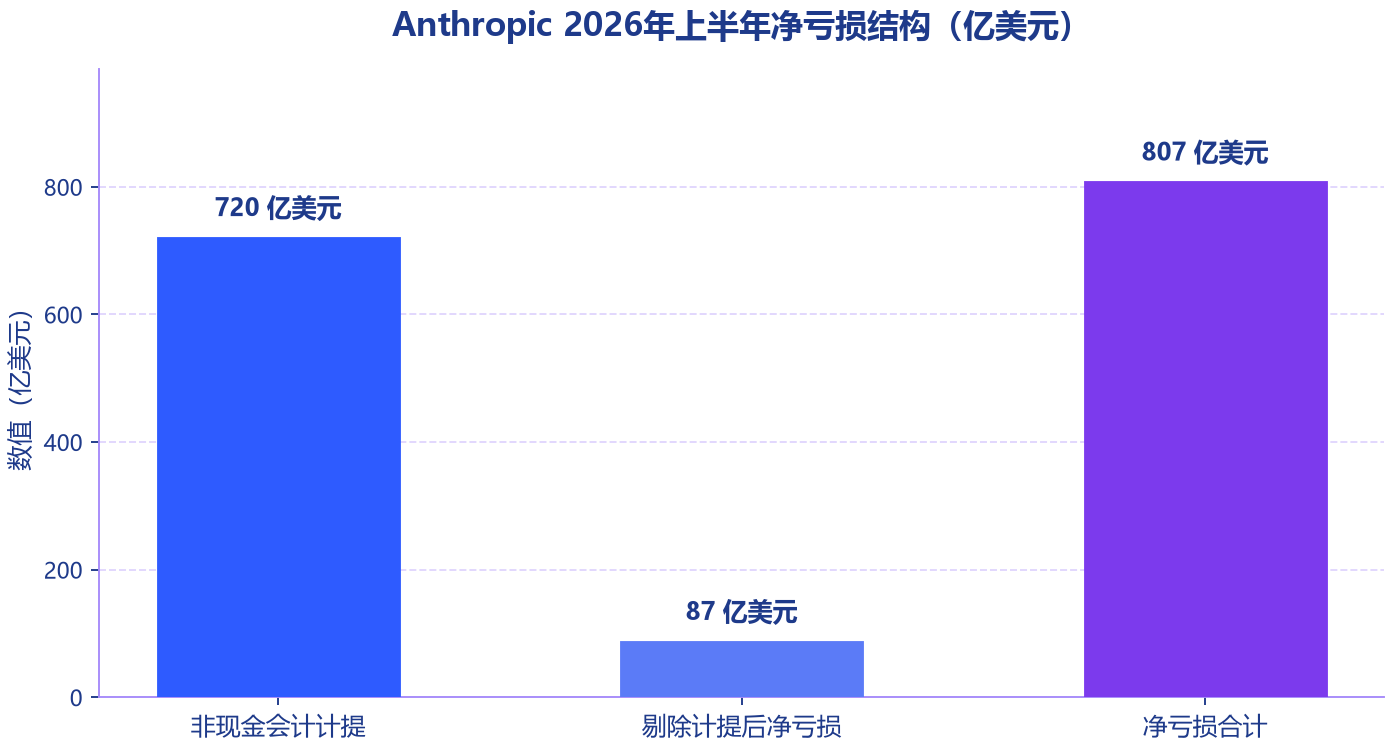
图1 Anthropic 2026年上半年净亏损结构(亿美元)
二、第二本账·算力表:capex、现金消耗与算力费用三口径辨析
算力投入是AI实验室现金流出的大头,但三家公司披露的口径完全不同:xAI是SEC报表中的资本开支(capex),OpenAI被广泛援引的是现金消耗或经营亏损口径,Anthropic披露的则是算力及基础设施费用。三者定义不同,不能直接比大小。
xAI的capex在三者中最为激进。SEC文件显示,其AI板块2026年一季度资本开支77.2亿美元、二季度158.28亿美元,上半年合计235.5亿美元,约为同期营收(按披露季度数据加总约33.8亿美元)的7倍。二季度SpaceX整体资本开支184亿美元中,AI板块占比约86%;三季度整体资本开支进一步升至195.9亿美元,其中SI板块164.4亿美元,管理层并指引四季度资本开支为350亿美元至400亿美元。物理算力方面,xAI名义算力容量从一季度末的1GW增至二季度末的1.4GW、三季度末的1.7GW;马斯克在业绩会上表示,2026年底算力将超过2GW,到2027年底将"接近10GW而非5GW"。
Anthropic的算力账单按费用口径披露:上半年算力及基础设施支出近90亿美元,较上年同期的23亿美元增长约3倍,已超过2025年全年的73亿美元,约占同期营收的55%。更重要的是单位经济学的改善:公司在10月14日投资者会议上披露,三季度每1美元算力支出对应约1.70美元收入,高于一季度按披露比例换算的约1.41美元。
OpenAI没有系统披露算力单列口径。可作参照的间接数据有两项:一是前述上半年约216亿美元的经营亏损(含股权激励),其中一季度现金消耗约37亿美元;二是大股东微软的资本开支——微软在FY2026四季度财报会上给出FY2027资本开支指引约1750亿美元,同时将数据中心与办公楼折旧年限从15年延长至25年,更多未来数据中心租赁由融资租赁转为经营租赁,CFO强调实际投资预期并未改变。这笔开支中相当比例服务于包括OpenAI在内的AI负载。
口径差异决定了比较的边界:capex服务多年期的训练与推理资产建设,现金消耗是现金流概念,算力费用是当期损益科目。若不做口径还原,"xAI最烧钱"与"OpenAI消耗最大"的表述都只是各说各话。
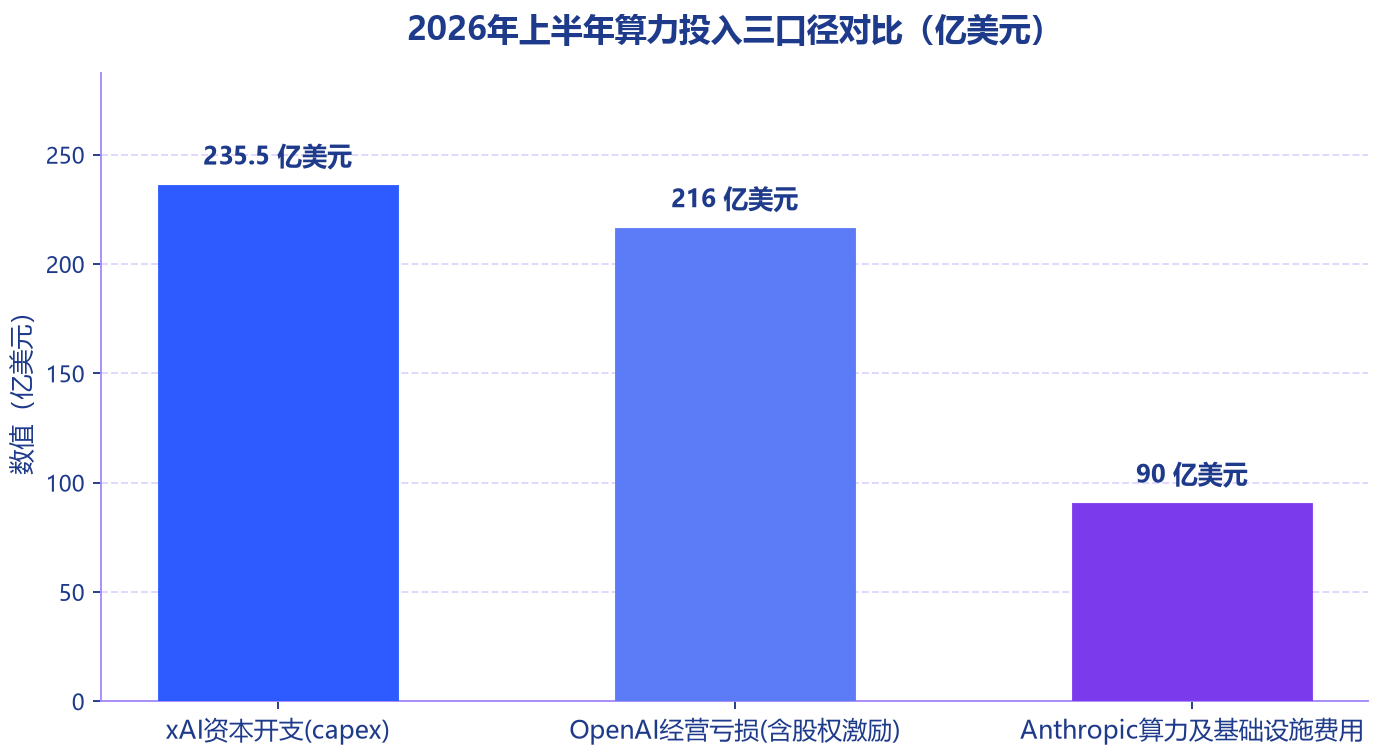
图2 2026年上半年算力投入三口径对比(亿美元)
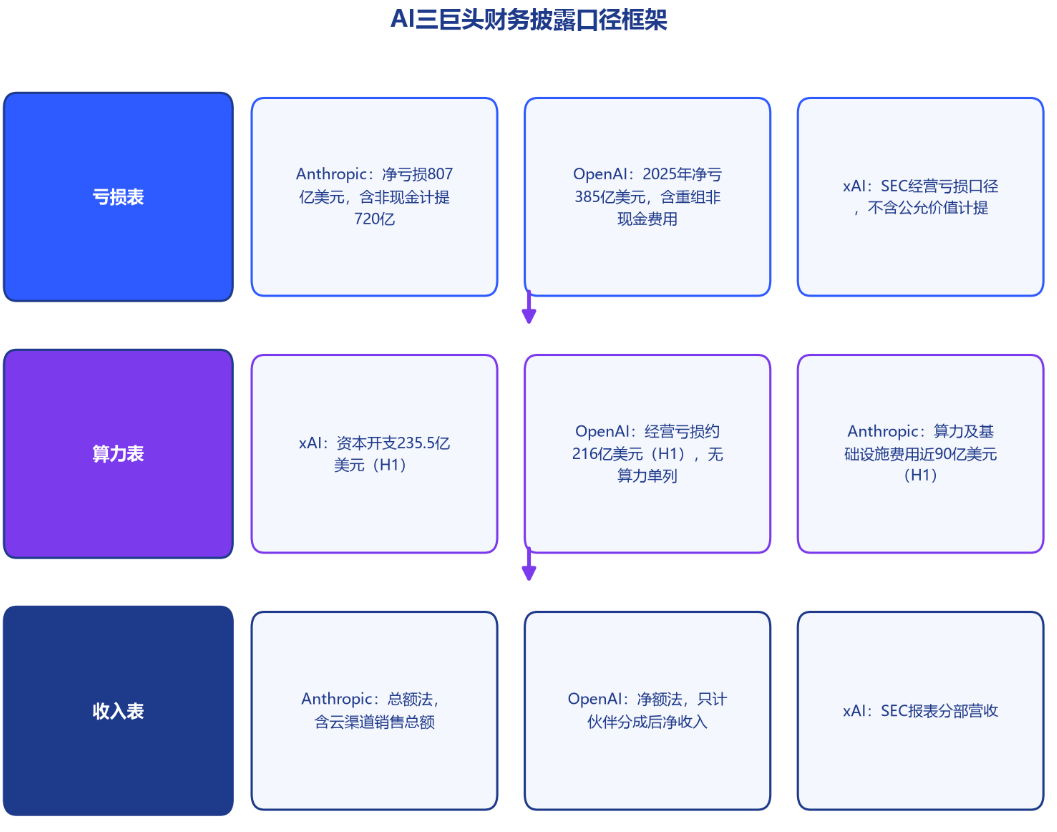
图3 AI三巨头财务披露口径框架
三、第三本账·收入表:总额法与净额法的ARR罗生门
收入端的口径分歧比亏损端更具戏剧性。Anthropic采用总额法确认收入:通过亚马逊AWS、谷歌云等云平台渠道实现的销售额按总额计入营收,因为公司在相关交易中被视为主要交易方,渠道分成则列为费用。OpenAI则采用净额法,只计入从微软等合作伙伴处分得的净收入,口径天然偏瘦。
渠道结构印证了总额法的"增重"效应:招股书显示,2025年Anthropic经亚马逊和谷歌云平台完成的销售额约21.6亿美元,占全年营收的47%,这一比例已从2023年的11%升至2024年的32%;公司为此支付渠道分销费约3.51亿美元,相当于云服务商每实现1美元销售收取约16美分。此外,2025年公司约38亿美元收入来自按用量付费、订阅收入7.89亿美元;约75%至85%的收入来自企业级API调用。
在这种口径下,Anthropic的收入曲线为:2026年一季度47亿美元、二季度116亿美元、三季度168亿美元,三季度环比增长45%;年化收入运行率(ARR)从2025年底的90亿美元升至7月底的650亿美元。
OpenAI的ARR则经历了一场"罗生门"。9月底,路透社援引知情人士报道称其ARR逼近700亿美元;10月8日,FT首报OpenAI向投资者披露的9月底年化收入约500亿美元——随后更新确认:500亿美元为剔除伙伴分成后的净额,700亿美元为含伙伴分成的总额,两者都是真实数字,只是口径不同。市场当时并未细究口径:当天纳斯达克指数下跌1.25%,费城半导体指数大跌3.39%,英伟达跌约2.9%、甲骨文跌逾5.5%、CoreWeave跌8%。10月14日Anthropic披露三季度环比增速放缓(由二季度的约145%降至45%)后,费城半导体指数又连跌7个交易日、市值蒸发超2万亿美元。
值得玩味的是,两边数字在互相"锚定"对方:投资者曾以Anthropic式总额法外推OpenAI的收入;OpenAI则向投资者展示净额500亿美元、年底升至700亿美元的目标,并指责Anthropic以总额法"抬高"营收,Anthropic回应称其遵循既有会计准则。横向比较之前,先把口径拉齐,否则500亿与650亿的对比本身就是伪命题。
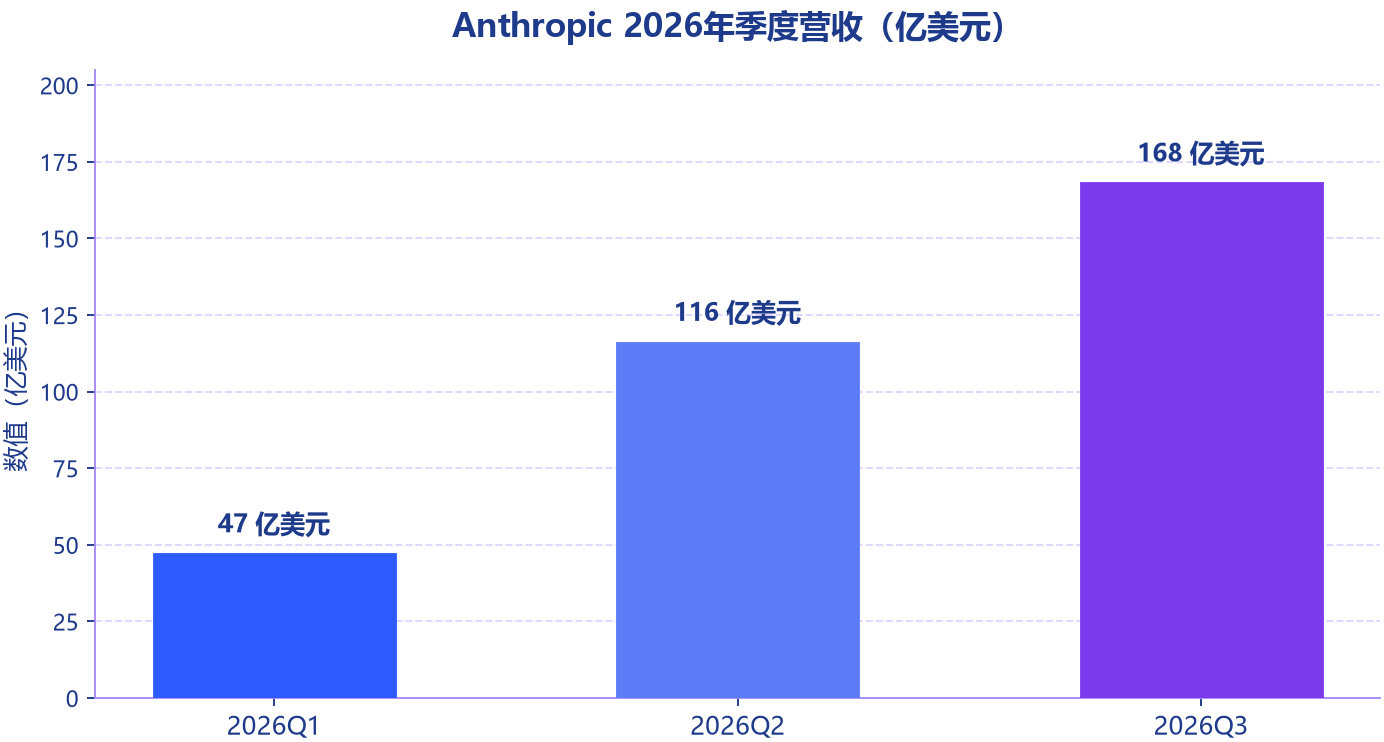
图4 Anthropic 2026年季度营收(亿美元)
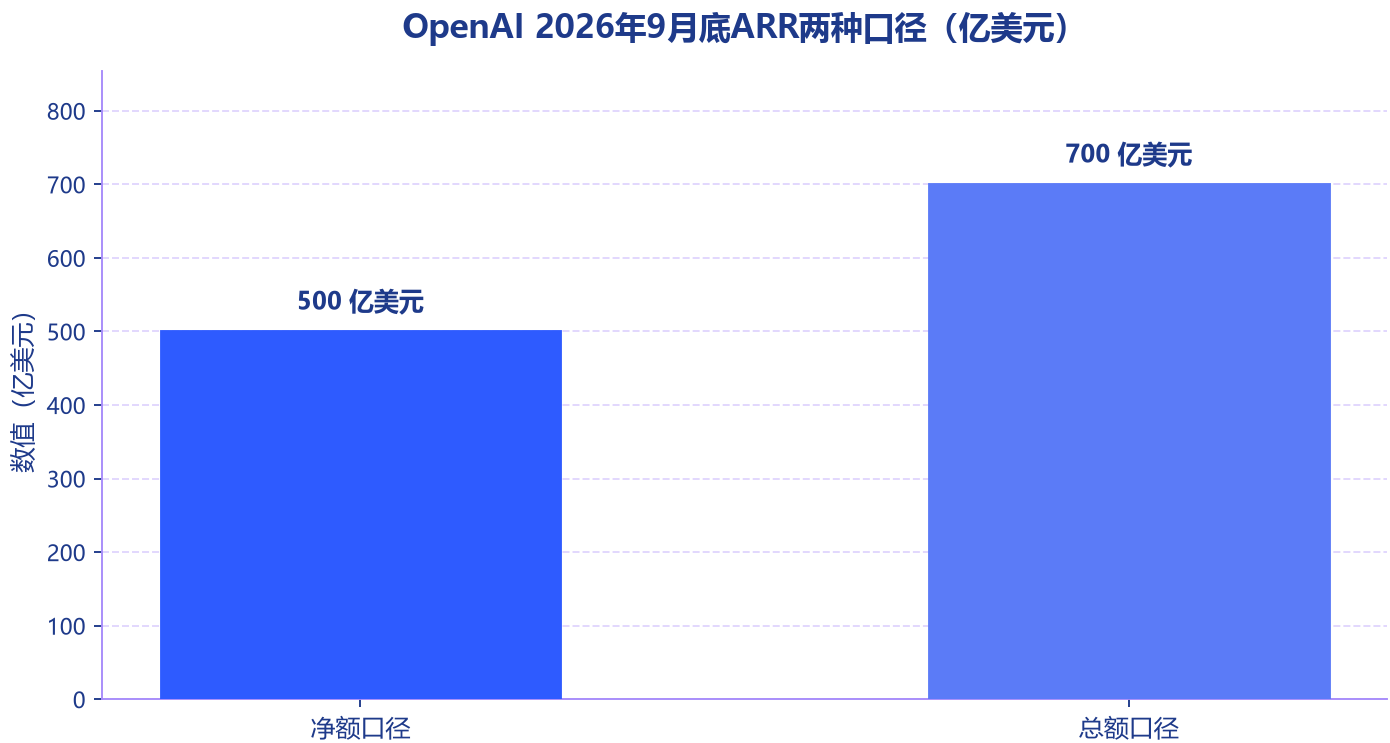
图5 OpenAI 2026年9月底ARR两种口径(亿美元)
四、承诺与现金:未来算力账单与资金弹药
比当期报表更能定义这三家公司命运的,是未来十年的算力账单与对应的资金弹药。
Anthropic的承诺规模为三家之最。路透社报道,其招股书披露未来十年面向六大基础设施伙伴的云、算力与基础设施支出承诺至少5180亿美元;其中云计算承诺约4500亿美元(期限七至十年),约80%的金额"无论是否使用"均需支付——分伙伴看,谷歌至少1111亿美元、亚马逊AWS约1100亿美元、微软约310亿美元;租用英伟达芯片的承诺最高可达860亿美元(已披露Nscale约450亿美元、Lambda约350亿美元等协议,期限分别至2033年和2034年);与博通相关的设备租赁义务约1612亿美元,博通并同意提供最高420亿美元贷款融资,Anthropic预计明年将成为博通芯片设计业务最大客户。计入仍在洽谈、最多约1500亿美元的协议后,其基础设施承诺合计最高可达约7500亿美元。
OpenAI的算力计划同样庞大:FT援引其9月投资者材料称,2026至2030年公司累计负自由现金流约2780亿美元,算力与基础设施支出约8560亿美元。资金端,OpenAI今年3月完成1220亿美元融资、投后估值8520亿美元;10月又加速推进约300亿美元新一轮融资,投前估值或超1.4万亿美元,软银与MGX等在洽谈中,意在赶在Anthropic上市前锁定投资者承诺。
xAI的弹药来自资本市场:SpaceX于2026年6月12日以每股135美元登陆纳斯达克(代码SPCX),发行5.556亿股、募资750亿美元,创全球最大IPO纪录,定价估值1.77万亿美元;二季度末公司现金及等价物约935亿美元、加上有价证券约1000亿美元(合计约1000亿美元)。
相对而言,Anthropic的自有资金缓冲并不宽裕:截至2025年底,其现金及短期投资为202.8亿美元。以2026年上半年近90亿美元的算力支出速度,IPO募资对其而言不是"锦上添花",而是维持算力承诺与研发投入的必要安排。
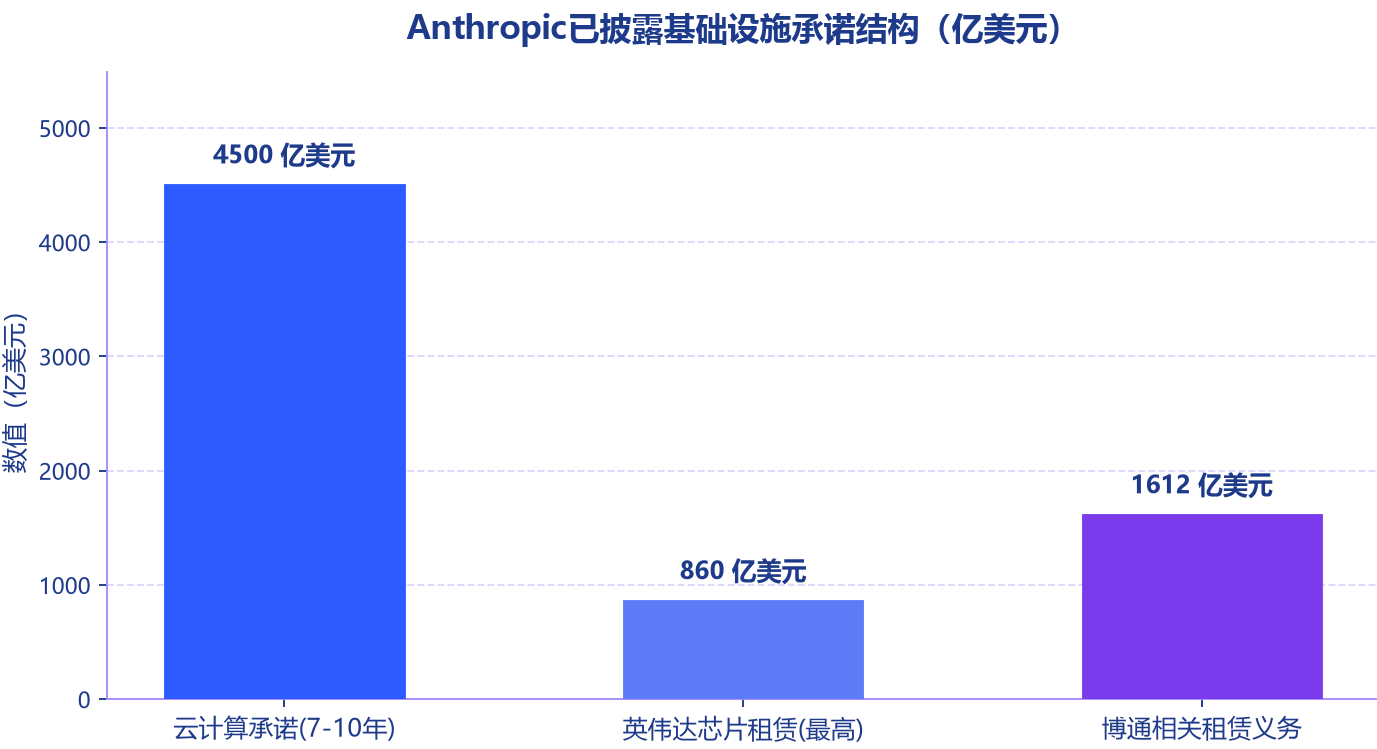
图6 Anthropic已披露基础设施承诺结构(亿美元)
五、盈利拐点检验:谁先走出亏损、依据是什么
盈利拐点的判断同样绕不开口径。Anthropic在三季度投资者会议上披露:按调整后口径已实现盈利(连续第二个季度),自由现金流转正,调整后毛利率约85%、调整后营业利润率超过11%。但"调整后"是扣除股权激励等项目的非公认会计准则(non-GAAP)数字,其定义仍有待完整审计数据厘清;相对难以修饰的自由现金流指标转正,若经审计确认,将是更有说服力的信号。
SpaceX则交出了经审计框架下的答卷:三季度全公司营收145.75亿美元(同比增长161%),净利润44亿美元,实现上市后首次单季盈利。其中SI板块营收75.6亿美元、同比增长830%,占比约52%,首次超越星链(连接业务52.48亿美元)成为第一大收入来源;SI板块营业利润4.31亿美元(上年同期为亏损17.22亿美元),二季度其调整后EBITDA已转为盈利11.46亿美元——但调整后EBITDA转正不等于会计利润,当季经营亏损尚存。马斯克同时给出激进指引:2027年底公司年化经常性收入将达到5000亿美元至1万亿美元。
OpenAI尚无任何季度盈利披露。其原定2026年的IPO计划已推迟至2027年初,Altman在9月称"此刻上市并非明智时点";公司正以约300亿美元融资增厚资产负债表,以应对算力承诺与可能延后的上市窗口。
上市窗口本身也在重塑竞争。Anthropic已于6月1日秘密递交S-1,最快于10月24日前后公开提交,11月9日当周启动路演、力争感恩节(11月26日)前挂牌;但受三季度增速放缓影响,部分投资者已将其估值预期从约2万亿美元下修至1.5万亿美元区间(下修前口径约2万亿美元)。SpaceX已完成上市,OpenAI则退居2027年。三家公司在同一资本窗口内的排位赛,正在从"谁的亏损更大"转向"谁的盈利拐点更可信"。
对投资者与产业观察者而言,可操作的判断框架是:先统一口径(总额法/净额法、capex/现金消耗/算力费用、GAAP/调整后),再看经营性亏损的收窄趋势与单位经济学(如Anthropic每1美元算力支出对应的收入变化),最后以自由现金流与审计数据验证盈利拐点的成色。
结论
拆完三本账,可以得出三点结论。其一,807亿美元与385亿美元的"天价亏损"中,最大的一块是会计而非经营:Anthropic约720亿美元、OpenAI重组相关的非现金费用都不产生当期现金流出,真正反映经营状况的是剔除后的收窄趋势——Anthropic上半年约87亿美元、同比改善,xAI二季度环比收窄约49%。其二,算力投入的横向比较必须先统一口径:xAI以capex口径领先(上半年235.5亿美元、约为同期营收的7倍),Anthropic以费用口径披露并已实现单位经济学转正(每1美元算力支出对应1.70美元收入),OpenAI的真实算力消耗藏在微软1750亿美元的FY2027资本开支与其自身216亿美元的经营亏损背后。其三,ARR之争本质是口径之争:Anthropic的总额法天然更胖、OpenAI的净额法天然更瘦,两边数字互相锚定,任何未拉齐口径的"座次排名"都不成立。当资本窗口收窄、上游供应链对下游收入高度敏感,口径纪律将成为AI行业财务信息披露的下一个战场。