中风是全球范围内致死与致残的主要疾病之一。世界卫生组织(WHO)统计口径显示,全球每年约1500万人发生中风,其中约500万人遗留长期功能障碍;与此同时,康复专业人员供给持续紧张,患者获得稳定、高质量康复服务的难度不断加大。2026-10-20,MIT Technology Review报道了一套由前MIT博士后团队开发的康复机器人系统:它以生成式人工智能与实时力反馈为技术底座,向真实理疗师学习,并在康复训练中按需提供恰到好处的辅助。初步实验已验证该方法可行,面向治疗师专属模型的长期临床研究正在推进。
一、痛点:中风致残负担与康复服务供给失衡
按世界卫生组织的统计口径,中风是全球范围内导致残疾的主要疾病之一,也是重要的死亡原因。全球每年约有1500万人发生中风,其中约500万人遗留长期功能障碍,需要长期、系统的康复干预。对这些患者而言,功能恢复并非一次性的医疗事件,而是以月乃至年为周期的持续训练过程:运动功能重建依赖高频次、重复性、个体化的训练安排,上肢功能训练——包括伸手够物、抬臂以及穿衣、进食等日常生活活动任务——尤其依赖治疗师一对一的手法引导与力度把控。
供给端的情况并不乐观。世界卫生组织估计,全球约24亿人正受某种可从康复中获益的健康状况影响;在许多中低收入国家,每100万人口拥有的熟练康复专业人员不足10名。以职业治疗师为例,世界卫生组织发布的《The need to scale up rehabilitation》报告显示,若要覆盖全部需求,每100万人口至少需要750名职业治疗师,而高收入国家的实际密度约为410名,美洲区域约为70名,欧洲区域仅约8名。专业人力的短缺意味着大量患者的康复训练强度与连续性难以保证,而训练量恰恰是运动功能重建的关键变量。
中国市场同样面临康复服务供需矛盾,但产业与政策端的响应较为活跃。2025年中国康复医疗器械产业规模达1072.4亿元,同比增长17.4%,预计2026年将超过1200亿元;国家卫生健康委亦已印发康复治疗专业人员培训大纲,部署加强康复医疗队伍建设。在康复训练高度依赖人力、而人力供给增长有限的背景下,以自动化手段放大治疗师服务能力的方案,成为医疗机器人领域的重要方向。
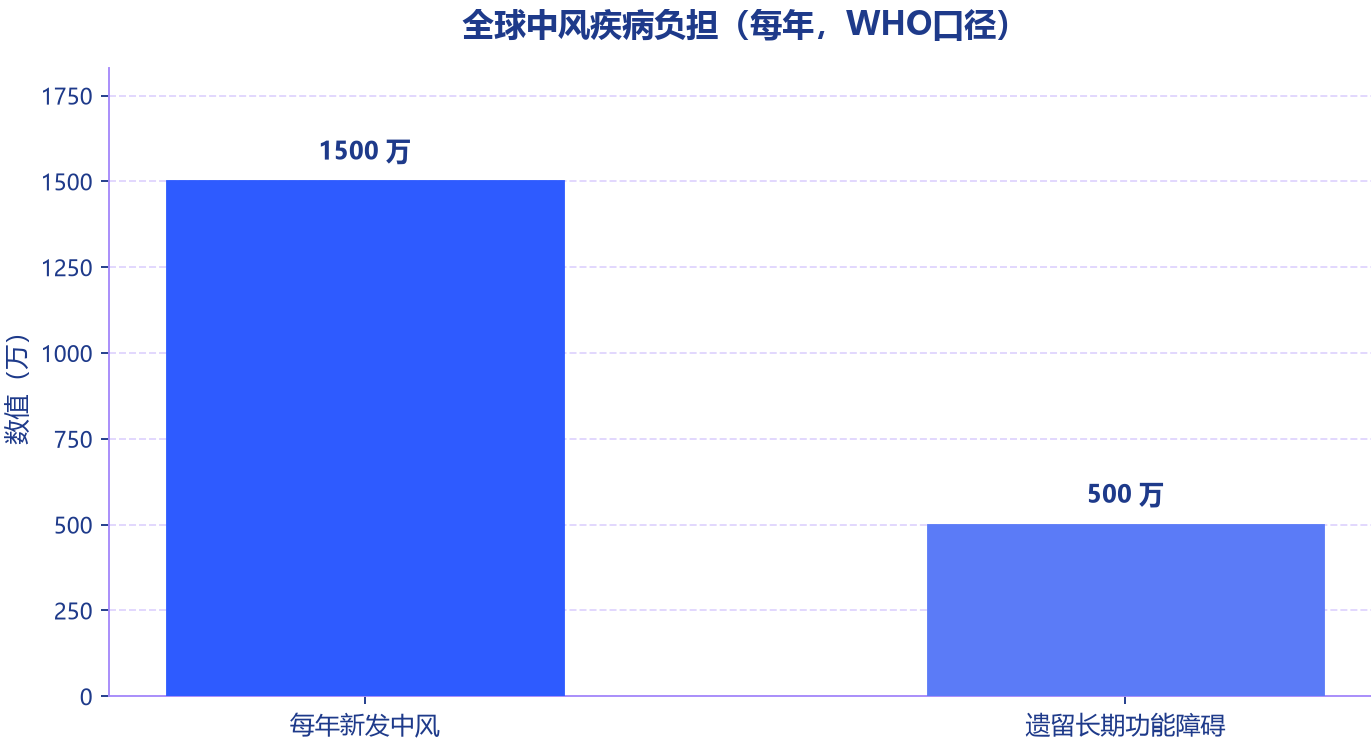
图1 全球中风疾病负担(每年,WHO口径)
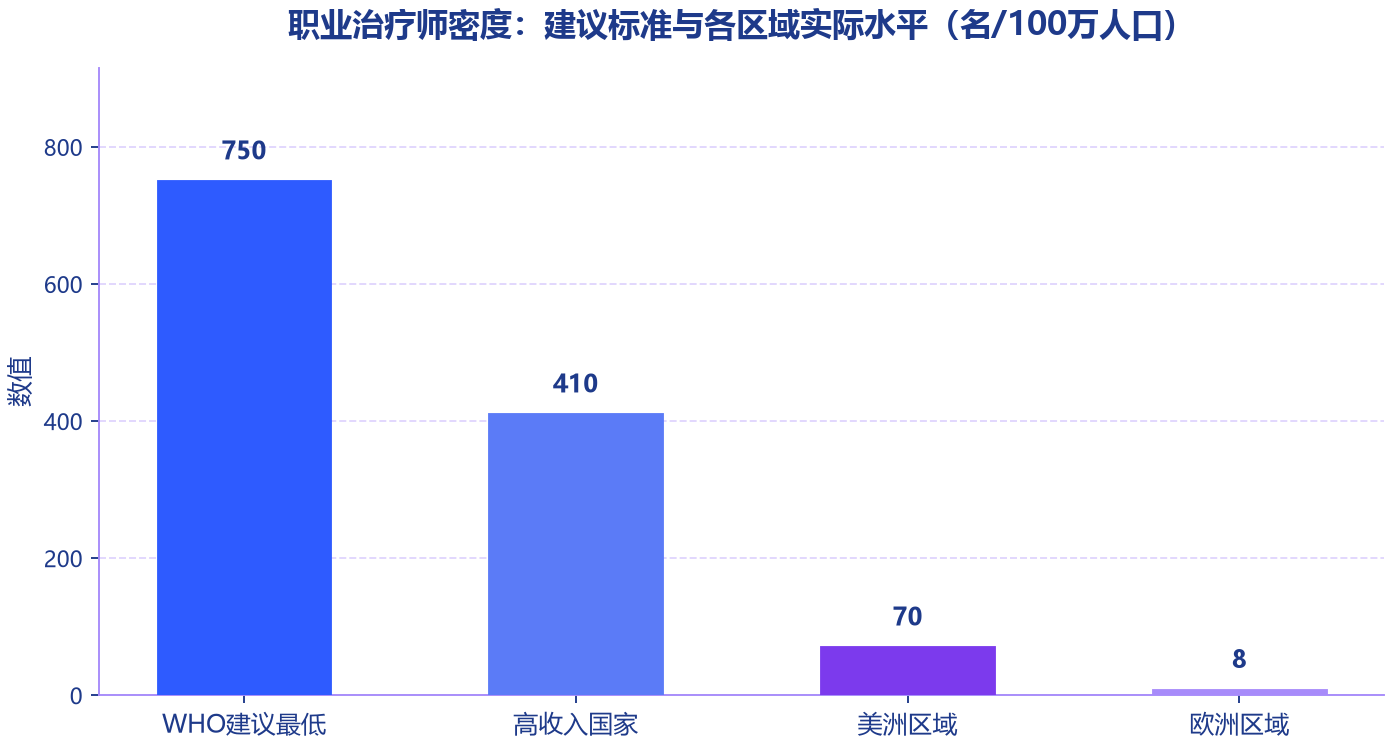
图2 职业治疗师密度:建议标准与各区域实际水平(名/100万人口)
二、方案:AI机器人系统补位而非顶替
据MIT Technology Review报道,这套系统由约翰内斯·拉赫纳(Johannes Lachner)与诺亚·盖格(Noah Geiger)开发,核心思路是把生成式人工智能与实时力反馈结合起来,让机器人从真实理疗师的实际操作中学习,再在患者进行伸手够物、抬臂、日常生活活动任务等康复训练时,提供恰到好处的辅助力度。系统为双臂机器人平台,其差异化定位在于:不取代治疗师,而是承担训练中重复性的体力密集环节,把治疗师的专业判断“复制”到更多患者身上。
从技术架构看,该系统的关键突破在于学习对象的选择。多数面向机器人的生成式AI模型聚焦于运动生成,即让机器人学会“如何移动”;而该系统学习的是物理交互本身——如何响应触摸、力与阻抗。盖格表示,该方法在生成式AI模型中属于首批学习物理交互而非仅学习运动规划的尝试之一。训练数据通过Apple Vision Pro遥操作采集:一方面,参与者在健康状态下完成抬臂、平面外够物等常见康复动作,并有意变换发力水平,使模型学习机器人辅助应如何适应患者的主动参与;另一方面,操作员通过遥操作引导机器人完成接触密集的“物理跑酷”障碍任务。两类互补数据集共同支撑模型对有效物理交互策略的学习与泛化,样本量为数万级。
性能层面,团队发表的研究结果显示:模型达到亚毫米级的位置精度与亚度级的旋转精度,可在KUKA LBR iiwa机器人上以实时力矩控制运行,并在未经专门训练的多几何构型孔轴插入任务中,30次尝试全部成功。这一“阻抗学习”框架的实际含义是:机器人不再依赖工程师为每个任务手工调校刚度与阻尼参数,而是依据患者实时产生的力,连续地重塑辅助响应——辅助给多了,患者无需自主发力;给少了,动作难以完成。系统在两者之间动态寻优,使患者始终保持适度的挑战与参与度。
拉赫纳对该系统的定位表述明确:“我们的目标是教会机器人辅助物理治疗与作业治疗——不是取代治疗师,而是延伸他们的能力半径。”在他看来,机器人可以在重复性训练中承担更多工作,使治疗师的服务能力覆盖更多患者;这种“向人学习、服务人”的设计,也把系统的角色限定为治疗师经验的载体,而非医疗决策的替代者。
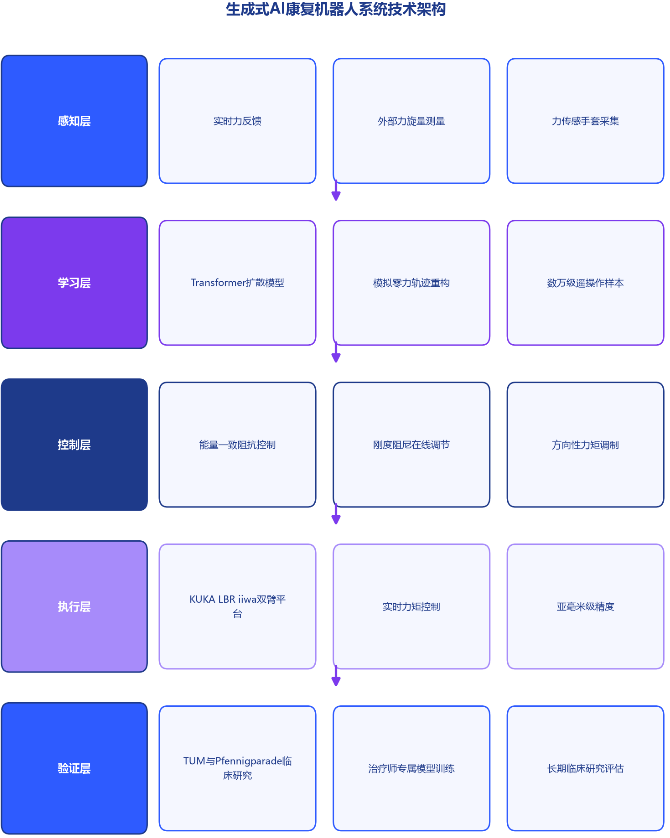
图3 生成式AI康复机器人系统技术架构
三、团队:从MIT实验室到普渡大学的产学研转化
该成果出自一条典型的高校转化路径。第一作者背景显示:拉赫纳以MIT-Novo Nordisk人工智能博士后研究员身份,在MIT机械工程系与脑与认知科学系完成了这项工作,现任普渡大学助理教授;盖格毕业于卡尔斯鲁厄理工学院(KIT),先后取得机械工程学士与机电一体化硕士学位,曾以访问学生身份在MIT从事研究,现为罗伯特·博世公司青年管理者项目学员(AI/IT方向)。
研究在学术脉络上承接MIT机械工程系Neville Hogan教授主持的Newman生物力学与人类康复实验室。Hogan以阻抗控制研究著称,他指出,既往研究工作局限于平面内的够物训练,而新工作将范围扩展至更广泛、更具功能性的动作集合。合作者之一塔米姆·阿斯富尔(Tamim Asfour)为KIT人形机器人技术教授、IEEE Fellow,其主持的高性能人形技术实验室(H2T)与人形机器人系统研究为本项目提供了重要支撑。
成果已经过学术同行评议:论文《Diffusion-Based Impedance Learning for Contact-Rich Manipulation Tasks》由Geiger、Asfour、Hogan与Lachner共同署名,发表于机器人领域权威期刊IEEE Transactions on Robotics第42卷,于2026-07-27在线发表,论文DOI:10.1109/TRO.2026.3717255。据MIT News披露,研究获得MIT-Novo Nordisk人工智能博士后奖学金项目、TUM全球计划以及德国KUKA机器人公司的支持。
从传播脉络看,论文在线发表后,MIT News于2026-08-05刊发项目详解,MIT Technology Review在2026-10-20以十一月/十二月刊报道的形式再次聚焦,中文科技媒体随后跟进报道。这一节奏也反映出高校研究成果从学术发表到大众科技媒体传播的典型周期。
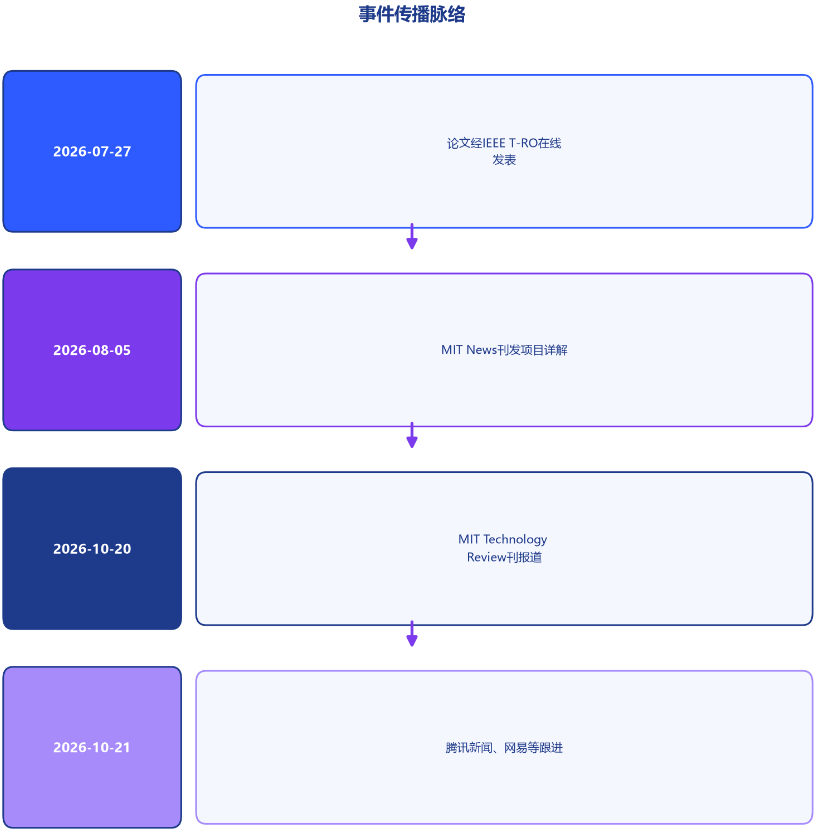
图4 事件传播脉络
四、验证与影响:临床研究如何决定机器人康复的天花板
拉赫纳报告:初步机器人实验已经证明了这一方法的可行性。但从工程可行性到临床有效性之间,仍隔着严格的验证链条。该项目当前正与慕尼黑工业大学(TUM)Cristina Piazza教授实验室以及慕尼黑Pfennigparade门诊康复中心合作开展临床研究:物理治疗师与作业治疗师在为患者治疗时佩戴力传感手套,并由摄像设备记录完整治疗过程;所采集的数据将用于训练能够捕捉个体治疗师物理交互风格的新型生成式AI模型。
项目下一阶段的设计更具针对性:开发面向不同治疗师的专属模型,并在此前接受过人工(手法)治疗的同一批患者中开展长期临床研究,以评估机器人辅助康复的实际效果。同批患者对照的设计意味着评估将直接比较“同一位患者、两种治疗方式”的结局,这将是对机器人辅助康复临床价值最直接的检验。据MIT News介绍,系统可支持的物理治疗需求包括上肢功能障碍的中风患者、术后恢复关节活动度的患者,以及需要维持上肢与肩部力量和活动能力的老年人。
从行业普遍规律看,此类系统进入临床仍需跨越多道门槛。康复机器人行业的医疗场景有效性仍需更多循证医学数据支撑,部分产品的康复疗效缺乏大规模随机对照试验验证;医疗器械注册证的获取进度、临床试验的完整性,已成为资本评估项目的核心变量。换言之,这项技术在实验室中展示的精度与泛化能力,还需在受控临床环境中复现,并经受监管审评的检验。行业分析的共识是:长期临床研究能否站得住,是此类系统从实验室走向病房的关键一步。
五、前瞻:机器人康复的规模化条件
市场层面,康复机器人已被普遍视为医疗器械行业中增长较快的细分赛道。据Coherent Market Insights于2026年9月发布的报告,2026年全球康复机器人市场规模约为17.7亿美元,预计2033年达到53.4亿美元,2026至2033年复合增长率为17.1%。需要说明的是,不同市场研究机构因统计范围差异,对同一市场的估计存在出入,本稿统一采用上述机构口径。驱动因素方面,神经系统疾病与肌肉骨骼疾病患病率上升、中风后患者对强化与重复性治疗的需求增长,以及人工智能、自适应控制与传感技术的进步,是各机构报告共同指向的增长逻辑。
中国市场的商业化进程提供了侧面参照。国际数据公司(IDC)首次发布的《中国外骨骼机器人市场份额,2025》研究报告显示,2025年中国外骨骼机器人市场规模超过16亿元,出货量约2.6万台;其中医疗康复外骨骼市场规模约14.2亿元、出货约3200台,消费助力外骨骼接近1.1亿元、出货约1.9万台,傅利叶、程天科技、迈步机器人等厂商在医疗康复细分市场占据领先份额。
支付端亦有进展。2026-10-17国家医保局印发《全民医疗保障“十五五”规划》,提出积极将新技术、新药品、新器械应用纳入商业健康保险保障范围;北京、上海、江苏、浙江等多地已将“医用外骨骼康复训练”项目纳入医保或长期护理保险试点。技术与场景的演进方向同样值得关注:康复机器人行业正呈现三大趋势——技术融合向“脑机接口与具身智能”双向闭环演进,应用场景从大型医院向基层社区与居家康复下沉,产业逻辑从进口替代走向全球输出;远程康复依托可穿戴传感与AI辅助评估,正在缓解康复服务在转院、周末等时段的不连续性问题。这为本研究团队的路线提供了产业背景——能够学习治疗师风格、按需调节辅助的机器人系统,天然契合机构与居家两类场景的规模化需求。
拉赫纳同时为这项技术保留了更宽的外延想象:该方法未来可能应用于接触密集型工业环境或协作工作空间。“通过将物理接地控制与AI结合,我们正在催生物理上智能、稳定且安全的新一代机器人。”从康复病房到工厂车间,向人学习物理交互的机器人系统指向的是同一个命题:在人与机器必须直接接触的场景中,让机器具备类人的力度判断。后续观察点集中在四个方面:长期临床研究的结果与发表、医疗器械注册与监管审评进展、治疗师专属模型的泛化能力,以及支付体系对机器人辅助康复的接纳程度。在这些证据到位之前,对这项技术的合理定位是:一项已经通过工程可行性验证、正在接受临床检验的前沿方案,而非已经成熟的临床工具。
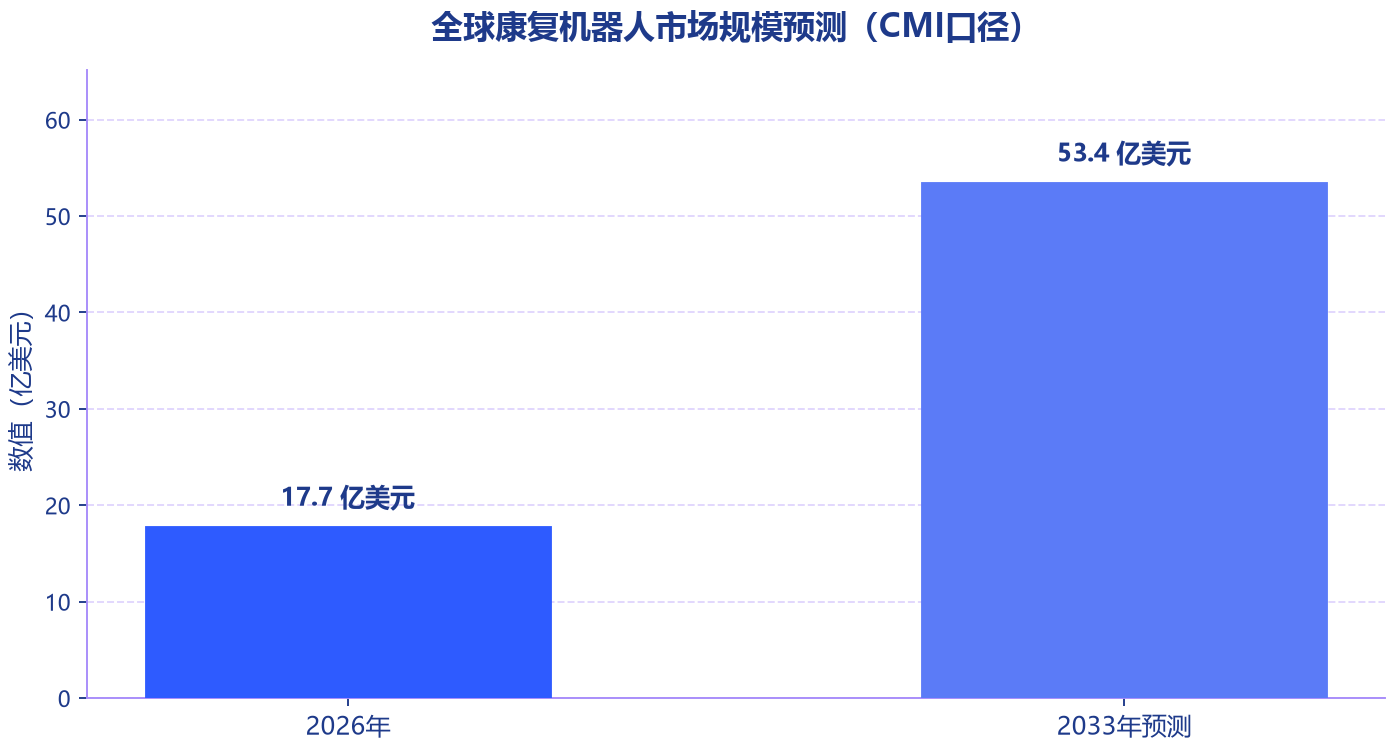
图6 全球康复机器人市场规模预测(CMI口径)
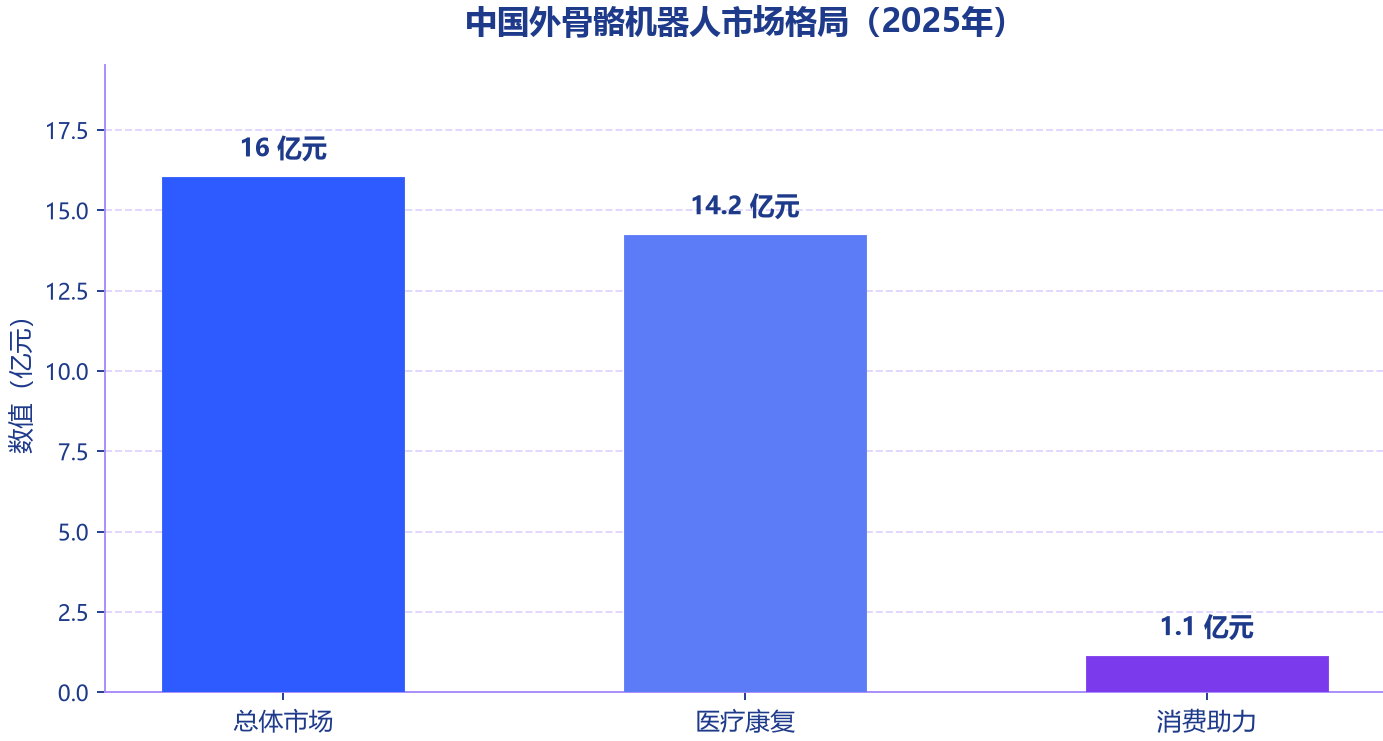
图5 中国外骨骼机器人市场格局(2025年)
结论
中风带来的巨大致残负担与康复专业人力的持续短缺,构成了一个结构性矛盾:需求以百万计逐年累积,供给却受制于培养周期与职业吸引力。MIT系团队提出的生成式AI康复机器人方案,选择了一条务实的路线——不替代治疗师,而是把治疗师的物理交互经验转化为可复制的机器人能力,以此放大稀缺专业人力的服务半径。
从证据链看,该方案已完成同行评议发表与初步可行性验证,正在通过治疗师专属模型与同批患者长期临床研究接受更严格的检验;从产业环境看,康复机器人市场的增长预期、中国外骨骼市场的商业化数据与医保支付政策的松动,共同构成了有利于技术落地的外部条件。
对产业界而言,该案例的方法论价值或大于单一产品价值:在人与机器直接接触的场景中,学习专家的物理交互风格而非泛化的运动轨迹,可能是接触密集型机器人走向实用化的关键路径。其最终成色,将由长期临床研究的数据给出答案。