10月15日的公告披露了两组申请人:湖北长江安芯产业投资基金合伙企业(有限合伙)与湖南麓谷发展集团有限公司,向厦门中院申请对厦门三安电子重整;湖南麓谷发展集团另行申请对福建三安集团重整。三安光电表示,公司当日收到三安电子转来的法院《通知书》,但尚未收到受理破产重整的裁定书。
值得注意的细节是申请人的身份:湖北长江安芯本身就是三安集团的股东——2020年,这家湖北国资背景的基金以59.6亿元增资三安集团,取得22.281%股权。当时的增资协议附带条款,若实控人变更或被查,国资方可启动股权回购。如今由股东兼回购权利人出面申请重整,债与股的界限在同一个名字上交汇。湖南麓谷发展集团则是长沙国资旗下平台,与三安电子的另一股东长沙建芯同处一地。
与重整申请同日披露的还有股份冻结的最新数据。截至10月14日,三安电子与三安集团合计持有的13.12亿股(三安电子持11.30亿股、占总股本22.65%;三安集团持1.82亿股、占3.66%)已全部被司法冻结;累计轮候冻结82.13亿股,占两家股东持股的625.89%、占上市公司总股本的164.63%。此外,两家平台累计质押7.94亿股,占其持股的60.52%,其中三安集团自身的质押率已达92.9%。
严格地说,目前的事件状态是"二度被申请破产重整",法院尚未受理。重整程序是否真正启动,取决于厦门中院接下来的裁定——这也是当前整个事件最关键的观察点。受理意味着个别执行冻结、债务人个别清偿行为将被法律程序统摄,进入整体债务重组轨道;不受理,则债权人大概率继续通过执行、拍卖逐笔追偿。
上市公司在公告中给出的风险口径是:"若法院裁定受理并进入重整程序,可能对公司股权结构及控制权产生影响。"公告同时强调,上市公司与控股股东在业务、人员、资产、机构、财务方面相互独立,不存在非经营性资金占用和违规担保。
七个月时间线:从留置到重整门口
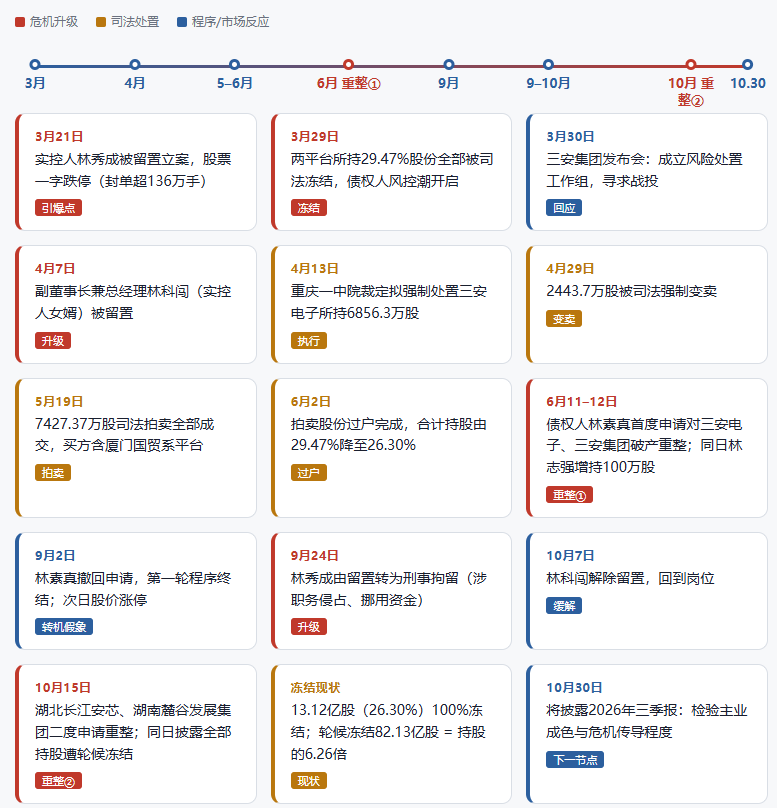
这场危机的引爆点并不在债务本身,而在人。按时间顺序回看这七个月:
第一轮重整申请的撤回曾被市场解读为转机——9月3日股价涨停即为注脚。但 上海证券报当时援引接近公司人士的说法指出,重整申请本身的意图,或在于以法院程序阻止债权人"零敲碎打"瓜分核心资产;有律师分析,一旦受理,个别清偿将被自动冻结,所有债权人被拉到同一张谈判桌上。撤回意味着这条整体解债路径暂时关闭,个别的追债机器重新运转。财联社在10月15日的报道中判断:由不同债权人再度发起申请,说明控股股东的债务压力并未实质化解。
四个月间的个别执行确实没有停:6856.3万股被裁定强制处置,2443.7万股被强制变卖,7427.37万股经司法拍卖完成过户。控股股东的持股已经从危机初起的29.47%被实质削减至26.30%。
从2019年那场质押危机说起
三安系今天的问题,种子在七年前就已埋下。
林秀成,福建泉州安溪人,钢铁贸易起家,2000年创办三安,2008年借壳天颐科技将三安光电推上资本市场,2010年登上福布斯厦门首富,2015年以340亿元身家位列胡润百富榜福建首富。其控制链条为:林秀成及其子林志强合计持有三安集团71.832%股权,三安集团持有三安电子52.69%,三安电子持有三安光电22.65%,三安集团另直接持有上市公司3.66%。长子林志强2017年接任上市公司董事长,女婿林科闯任副董事长兼总经理,次子林志东任集团董事、上市公司副总经理。
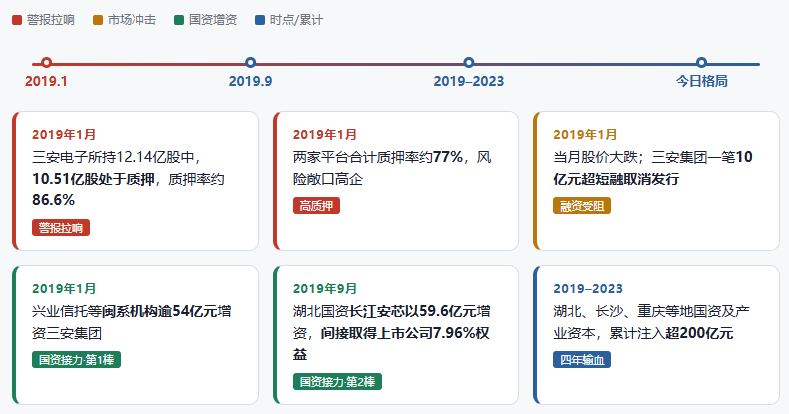
2019年1月,第一声警报拉响:三安电子所持12.14亿股中已有10.51亿股处于质押状态,质押率约86.6%,两家平台合计质押率约77%;当月公司股价大跌,三安集团一笔10亿元超短期融资券取消发行。随后展开的是一轮典型的"国资接力":2019年1月,兴业信托等闽系机构逾54亿元增资三安集团;同年9月,湖北国资长江安芯以59.6亿元增资,间接取得上市公司7.96%权益。据媒体统计,2019年至2023年间,湖北、长沙、重庆等地国资及产业资本为三安系注入的资金超过200亿元——国开发展基金、长江安芯、长沙建芯、重庆高永、鄂州葛店安芯,构成了今天控股平台股权结构中的全部国资身影。
这些资金中相当部分附带远期股权回购安排。相关分析指出,三安集团的借贷大量集中于2024年至2026年到期,叠加国资股东的回购义务,形成了一个定时炸弹;而历次质押公告披露的融资用途高度单一——补充流动资金和偿还借款。
杠杆的另一端是上市公司持续的大额资本开支:湖北三安Mini/Micro LED产业化项目约120亿元,湖南三安碳化硅全产业链项目约160亿元,重庆三安碳化硅衬底项目约70亿元,与意法半导体合资的安意法8英寸碳化硅器件项目投资规模约230亿元。2021年8月,三安光电股价创出44.92元历史高点;此后行业下行,2023年起两平台的质押率重新攀升,至2026年10月合计回到60.52%。
2026年3月21日,实控人被留置的消息触发了引信。银行贷款的提前到期条款被批量触发,债权人诉讼、保全、轮候冻结接踵而至——公告显示,两家平台所持股份的轮候冻结数量从6月初的69.33亿股(持股的5.28倍)滚至10月中旬的82.13亿股(6.26倍)。
债台有多高
由于重整申请尚未获法院受理,官方的债权申报与确认数字并未出现。目前可见的规模估算来自媒体8月结合各地法院执行文书与质押公告的不完全统计,三安电子及三安集团体系的公开刚性债务合计约120亿元至150亿元,其中已逾期涉诉债务约80亿元至90亿元。该机构同时推断,林氏家族的全部持股已不足以清偿集团体系的债务。
从执行案由看,债权人构成大致分五类:银行金融借款(如中信银行重庆分行)、商业保理(泉州城建商业保理,经公证债权文书进入执行)、买卖合同纠纷(厦门信达诉林秀成及三安集团)、税收强制执行,以及手握回购条款的国资股东。82.13亿股轮候冻结的含义正在于此:对同一批股票,排队的债权人已超过其实际持股的六倍,每一家都在等前一家执行完毕后的剩余价值。
这也是理解"重整"二字分量的关键。对控股股东而言,破产重整若被受理,意味着以司法程序冻结个别清偿、将全部债权纳入统一框架处置——其所持上市公司股票作为核心资产,才有可能通过整体安排(拍卖、抵债或引入重整投资人)获得定价。反之,若始终不受理,零散执行将一块一块切走这26.30%的持股。
三安光电反复强调的独立性有三个支撑:其一,林秀成自2017年起不在上市公司担任职务,公司称其案件属实控人个人及集团层面事项;其二,公告确认不存在非经营性资金占用和违规担保;其三,经营层面未出现订单或授信被直接冲击的公开证据——截至2026年6月30日,公司获得的金融机构授信总额为184.29亿元。
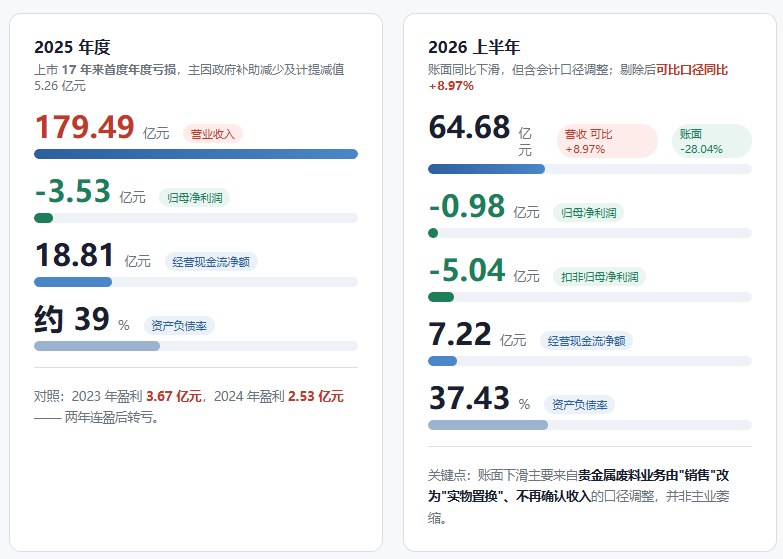
但基本面本身并不轻松。2025年,公司营收179.49亿元,归母净利润亏损3.53亿元,为上市17年来首度年度亏损(2023年、2024年分别盈利3.67亿元、2.53亿元),主因政府补助减少及计提减值5.26亿元。2026年上半年,营收64.68亿元,账面同比下滑28.04%——其中包含贵金属废料业务由销售改为实物置换、不再确认收入的会计口径调整,剔除该因素的可比口径同比增8.97%;归母净利润亏损0.98亿元,扣非亏损5.04亿元。
结构性亮点确实存在:LED外延芯片毛利率连续三年改善(11.77%、20.56%、22.43%);光通信芯片上半年营收1.15亿元、同比增长64.67%,进入全球前十大光模块厂商中的四家供应链,其中两家实现400G/800G产品批量出货;砷化镓多结太阳能电池(低轨卫星用途)上半年出货量已超去年全年的70%;安意法半导体8英寸碳化硅产线6月验证通过、7月起批量交付。问题是滤波器、碳化硅MOSFET等新产线利用率偏低、折旧摊销高企,盈利释放慢于产能投放。
待解的三个问题
其一,厦门中院是否受理。与第一轮由自然人林素真申请不同,本轮申请人是身兼股东身份的国资基金与地方国资平台,诉求指向更明确的整体债务安排。受理裁定一旦作出,重整程序、管理人与债权申报将依次展开;若再次以撤回或不受理收场,个别执行的逻辑将延续。这是未来数周最值得盯住的节点。
其二,13.12亿股的归宿。无论通过重整程序安排还是继续司法拍卖,这26.30%的持股如何定价、流向谁,直接决定三安光电的控制权归属。已经发生的两笔处置提供了参照:拍卖有买方(厦门国贸系出现在竞得名单中),强制变现有承接。地方国资在这场危机中始终既是债权人、又是潜在接盘方的双重角色,将深刻影响最终格局。上市公司自己已把话写进公告:可能对股权结构及控制权产生影响。
其三,实控人案件的走向。林秀成目前因涉嫌职务侵占罪、挪用资金罪被刑事拘留,罪名均指向资金与资产处置的合规性,而这恰与集团债务的形成过程直接相关。案件事实的厘清程度,将影响重整谈判中各方对三安系资产真实价值的判断。女婿林科闯已解除留置回到岗位,但实控人问题悬而未决,家族对控股权的维系能力存疑。