11月5日晚间,晶合集成(688249.SH、02249.HK)披露了一份91亿元的增资方案:公司拟与合肥市建设投资控股(集团)有限公司(下称"合肥建投")、华勤技术(603296.SH)全资子公司合肥勤合电子科技有限公司(下称"合肥勤合")共同向全资子公司合肥晶奕集成电路有限公司(下称"晶奕集成")增资。这是这家12英寸晶圆代工厂在半个月内的第二项重大资本动作——10月26日,其股东华勤系刚刚披露了最高2500万股的H股增持计划。
一个终端巨头、一家地方国资平台与一家晶圆代工厂,正在以资本为纽带完成更深的绑定。而绑定背后,是晶合集成355亿元四期扩产项目的落地压力,与晶圆代工上行周期中的产能竞赛。
一份91亿元的增资案
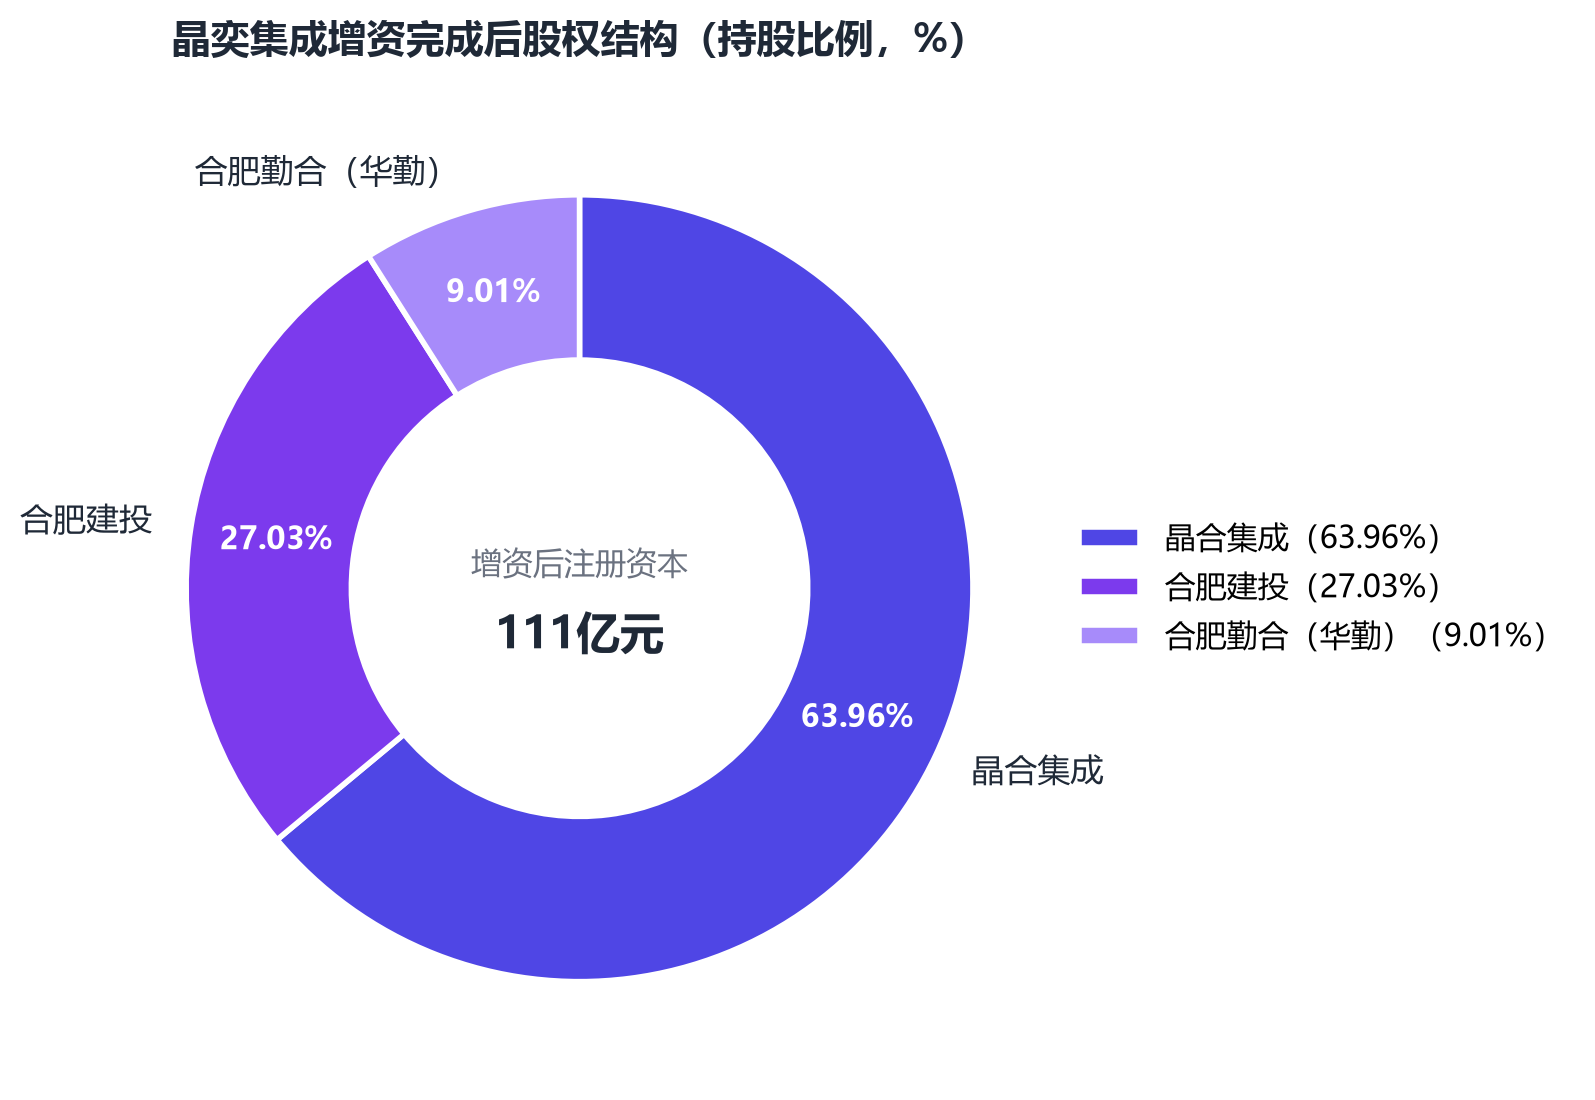
按照公告,本次增资以1.00元/注册资本的价格进行,三方合计出资91亿元:晶合集成出资51亿元,合肥建投出资30亿元,合肥勤合出资10亿元。增资完成后,晶奕集成注册资本将由20亿元增至111亿元,晶合集成持股比例由100%降至63.96%,仍为控股股东并维持并表;合肥建投、合肥勤合分别持股27.03%和9.01%。
定价依据是一份评估报告。以2026年4月30日为基准日、按资产基础法评估,晶奕集成股东全部权益评估价值为20亿元,无评估增减值,各方据此协商确定投前估值20亿元。
成立于2025年7月的晶奕集成,是晶合集成四期项目的建设主体。该项目落地于合肥市新站区,投资总额355亿元,正在建设12英寸晶圆制造生产线,规划产能约5.5万片/月,重点布局40纳米及28纳米CIS、OLED及逻辑等工艺,产品面向OLED显示面板、AI手机、AI电脑、智能汽车及人工智能等领域。目前,项目无尘室装修正在进行中。
【图表:晶奕集成增资完成后股权结构】
时间线上,这是晶奕集成成立以来的第二轮资本运作。2026年2月6日,晶合集成曾公告以股权转让及增资方式合计投资20亿元,取得晶奕集成100%股权并将其纳入并表范围。
程序上,本次交易在华勤与晶合两侧均构成关联交易——华勤技术系晶合集成5%以上股东,其实际控制人、董事长、总经理邱文生同时在晶合集成担任董事。晶合集成侧,交易已获第二届董事会独立董事专门会议第十二次会议、第二届董事会第四十二次会议审议通过,关联董事回避表决,保荐机构中国国际金融股份有限公司出具无异议核查意见,尚需提交股东大会审议,关联股东将放弃投票权;华勤侧,方案已经华勤技术第二届董事会第三十六次会议审议通过,邱文生回避表决,无需提交华勤技术股东会审议。
华勤的"加仓"路径
对华勤技术而言,参与增资只是其在晶合集成身上的最新一笔投入。过去一年多,这家全球最大的消费电子ODM厂商对晶合集成的"加仓"几乎未曾停歇。
2025年7月,华勤技术以23.93亿元协议受让力晶创投所持晶合集成6%股份,承诺36个月内不转让,并提名1名董事——这是其产业布局首次延伸至晶圆制造环节。2026年4月,华勤技术及合肥勤合再以26.41元/股、总价约26.51亿元受让力晶创新所持5%股份,两次交易后合计持股达到11%,累计投入约50亿元。
2026年7月10日,晶合集成在香港联交所主板挂牌,总股本扩大令华勤系持股被动稀释至9.93%。华勤通讯随即通过港交所场内交易增持162.82万股H股,总代价约5641万港元,成交均价约34.65港元/股,将持股比例回补至10.00%。
增持在10月26日仍在继续:华勤通讯香港拟自10月27日起三个月内,以港交所集中竞价方式增持1500万至2500万股H股,资金来自自有资金,理由是"基于对公司未来发展的信心和长期投资价值的认可"。截至公告日,华勤通讯香港、华勤技术、合肥勤合分别持有2451.69万股(占总股本1.10%)、1.2亿股(占5.39%)和1亿股(占4.49%),合计持股10.97%。
绑定的产业逻辑并不难理解。华勤技术2024年以22.5%的份额位居全球消费电子ODM首位,2025年营业收入1714.4亿元、归母净利润40.54亿元;其智能手机、个人电脑、智能汽车等终端产品,恰好大量使用晶合集成所擅长的显示驱动芯片(DDIC)、图像传感器(CIS)与电源管理芯片(PMIC)。华勤在公告中表示,参与增资意在加强与上游晶圆制造企业的产业协同,标的公司的工艺方向与其智能硬件产品及客户应用场景具有相关性。
扩产的钱从哪来
密集资本动作的另一面,是晶合集成正在修复的基本面,以及随之而来的资金需求。
10月26日披露的三季报显示,公司前三季度实现营业收入93.10亿元,同比增长14.52%;归母净利润4.75亿元,同比下降13.70%;扣非净利润3.22亿元,同比增长41.32%;经营活动现金流量净额47.21亿元,同比大幅增长76.53%。其中,第三季度营收33.54亿元,同比增长14.42%;归母净利润2.29亿元,同比增长5.23%;扣非净利润1.91亿元,同比大增697.53%——上年同期,这一数字尚不足2500万元。
"一降一升"的背后是非经营性损益的扰动:第三季度,交易性金融资产公允价值变动损失6427.24万元,汇兑损失7878.31万元,合计约1.43亿元;若剔除上述因素,公司第三季度利润总额同比增长135.58%。前三季度归母净利润的下滑,同样与上年同期较大的非经常性收益基数有关——今年前三季度非经常性损益为1.53亿元。
真金白银的流入正在为扩产蓄水。截至9月末,公司总资产657.07亿元,较上年度末增长23.28%;归母所有者权益288.78亿元,较上年度末增长32.66%,主要来自2026年7月的H股上市——首发价格32.3港元,募资约70亿港元。现金流量表上,前三季度购建固定资产、无形资产和其他长期资产支付现金56.11亿元,期末在建工程达139.0亿元,两者均指向四期项目的持续推进。
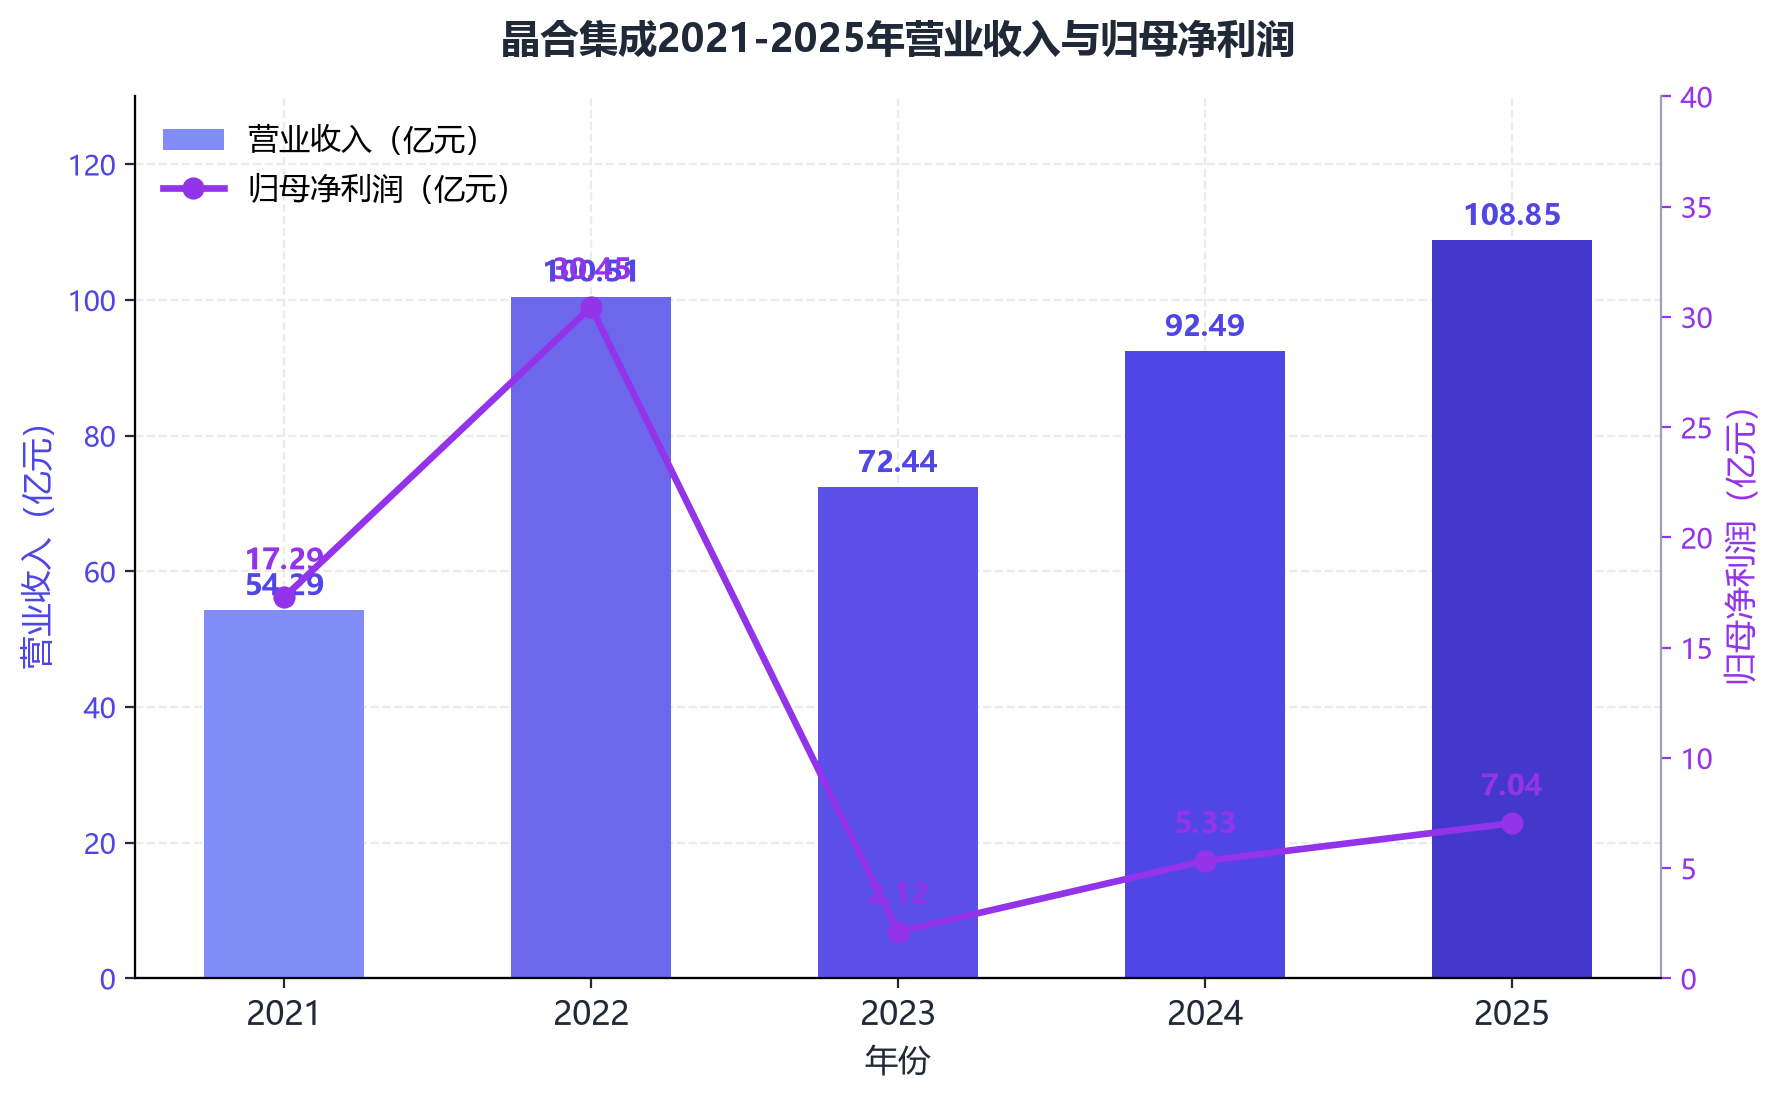
拉长周期看,晶合集成2021年至2025年营业收入分别为54.29亿元、100.51亿元、72.44亿元、92.49亿元、108.85亿元,归母净利润分别为17.29亿元、30.45亿元、2.12亿元、5.33亿元、7.04亿元,2024年起随行业景气度回升重回增长轨道。公司在H股业绩公告中给出的第四季度指引(未经审计)为:收入约32亿元至34亿元,毛利率约20%至24%。
【图表:晶合集成2021-2025年营收与归母净利润变化】
晶合集成的行业坐标正在上移
这家12英寸晶圆代工厂已具备DDIC、CIS、PMIC、Logic、MCU等工艺平台代工能力,实现150纳米至40纳米制程平台量产,28纳米逻辑工艺平台已导入客户样品流片验证;据TrendForce公布的2026年第一季度全球晶圆代工厂商营收排名,公司位居全球第八、中国大陆第三。
产品结构的变化同样在发生:2026年上半年,CIS收入占比由20.51%提升至25.34%,PMIC占比由12.07%提升至12.82%,55纳米高阶CIS及28纳米逻辑工艺平台的客户导入仍在推进。9月10日的半年度业绩说明会上,公司称当前产能利用率维持高位、订单充足,四期项目无尘室装修稳步推进,扩产设备将按计划采买。
不过,赌注并不轻。355亿元的总投资意味着持续的资本开支与产能爬坡后的折旧压力,91亿元增资的重要目的正是"增强晶奕集成资金实力、补充营运资金";28纳米等先进工艺平台的客户导入与盈利兑现仍需时间。二级市场尚未完全买账:公司A股年内累计下跌约20.73%(10月27日收于26.31元),H股则从32.3港元的首发价回落至18.73港元(10月27日收盘),董事长蔡国智近日提议A+H两地回购——A股回购金额最高8亿元、H股最高6亿港元,方案尚待审批。
从华勤系约50亿元的持续投入,到联合地方国资与终端龙头的91亿元增资,再到A+H回购提议,晶合集成的资本运作指向同一个方向:在行业上行周期中,用资本纽带锁定客户与订单能见度,为四期扩产备足弹药。增资方案尚需股东大会审议,而四期产能的释放节奏与毛利率走势,将决定这家晶圆代工厂能否把"量"真正转化为"利"。