9月29日,上海彤程新材料集团股份有限公司(下称彤程新材,H股代码09607.HK)正式在香港交易所主板挂牌上市,成为电子材料+特种化学品领域的A+H两地上市企业。这家以电子树脂与光刻胶为核心业务的本土企业,旗下北京科华已是国产半导体光刻胶的龙头厂商。在日本光刻胶巨头主导格局未破、涨价潮又起的当下,彤程新材此番登陆港股,既为公司电子材料业务的研发升级与全球拓展打开了融资通道,也为观察国产光刻胶的突围进程提供了一个典型样本。
一、A+H落定:电子材料挑起大梁
此次彤程新材全球发售68,118,700股H股,发行价定为每股44.00港元,所得款项净额约29.01亿港元。发行环节,香港公开发售获约3.39倍认购。上市首日,早盘低开9.09%,短期股价波动与长期产业价值之间,市场仍在寻找平衡点。
彤程新材的H股之路并非一帆风顺。公司于2026年2月正式递表港交所,同年8月获中国证监会发行备案,此次成功挂牌,被市场视为“二闯港股”的最终落地。招股信息显示,本次发行引入基石投资者,合计锁仓约35.06%。
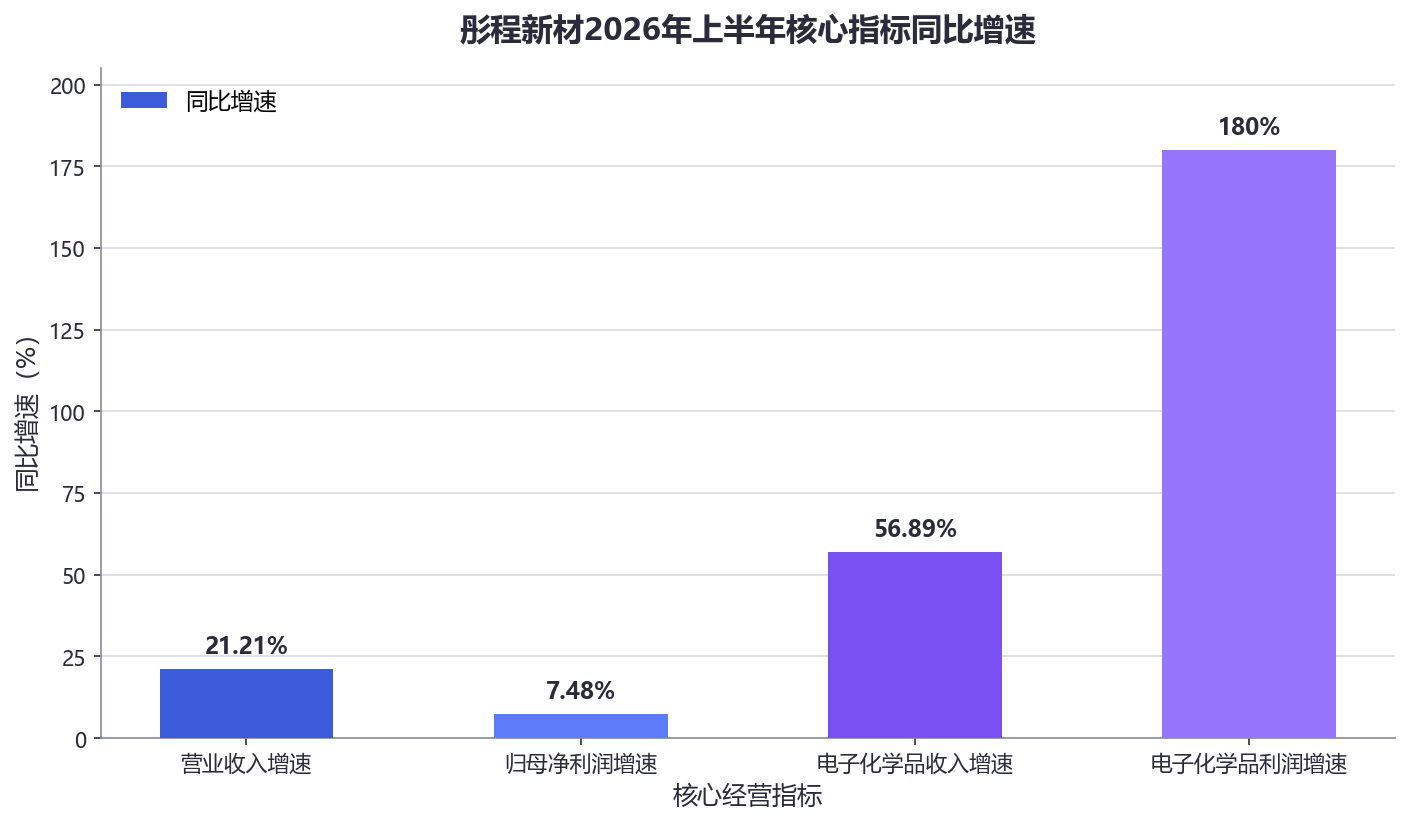
从基本面看,彤程新材正处于业务结构切换的关键期。2026年上半年,公司实现营业收入6.29亿元,同比增长21.21%;归母净利润1.49亿元,同比增长7.48%。其中,电子化学品业务占公司总营收比重升至32.44%;实现利润1.06亿元,同比增长180%。
【图表:彤程新材2026年上半年核心指标同比增速】
光刻胶是彤程新材电子材料版图的核心。2020年,公司完成对北京科华的收购,切入半导体光刻胶赛道。截至2025年,公司半导体光刻胶累计出货突破100万加仑,产品覆盖中国大陆约95%的12英寸晶圆产线;其中7款ArF光刻胶实现稳定量产,KrF光刻胶在售超60款,G/I线光刻胶在售超100款。2025年,公司在中国半导体光刻胶市场的本土厂商中排名第一,市占率5.8%;在TFT阵列光刻胶市场的本土厂商中同样排名第一,市占率26.2%。传统主业方面,公司2025年全球轮胎用酚醛树脂市占率达41.4%,位居全球第一。研发端,公司2025年研发投入超2.3亿元,当年ArF光刻胶营收同比增长超过800%,高端产品开始进入放量拐点。
二、近两百亿赛道与国产攻坚
光刻胶是芯片制造中技术壁垒最高的材料之一,其分辨率、纯度与稳定性直接决定光刻工艺精度。长期以来,全球光刻胶市场由日本企业主导:JSR、东京应化、信越化学三大巨头掌握着从原料树脂到配方工艺的完整话语权,日本光刻胶在中国市场供应占比一度高达约九成。
涨价潮正在重塑供应链格局。2026年9月,日本三大光刻胶巨头联合宣布,自10月1日起对全球客户执行全新定价体系,全品类新订单基础涨幅约15%,其中高端ArF系列长协报价上调16%-22%。面对涨价,多家国内产业链企业表示“实际冲击有限”,底气正来自国产替代的持续推进。
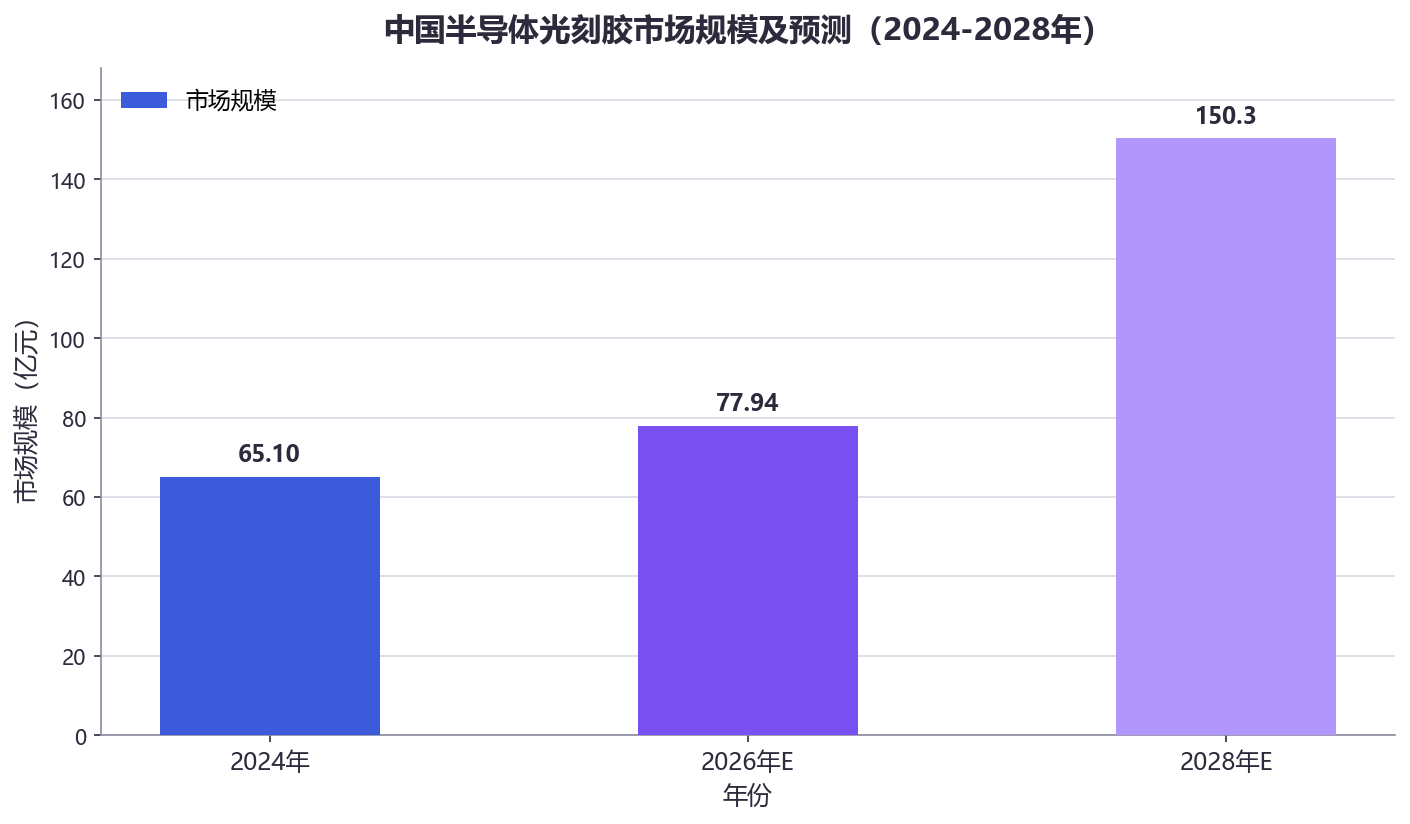
从市场规模看,据SEMI统计,2024年全球半导体光刻胶市场规模同比增长16.15%至27.32亿美元;同期中国市场规模达7.71亿美元,同比增长42.25%,增速约为全球水平的2.6倍。整体口径下,据中国电子材料行业协会(CEMIA)数据,2025年中国光刻胶市场规模达198.06亿元,同比增长23.2%,其中集成电路领域为66.37亿元;2026年国内半导体光刻胶市场规模预计将达77.94亿元,同比增长17.43%。从应用结构看,2024年中国光刻胶市场由集成电路、新型显示、PCB三大领域构成,规模分别为65.10亿元、65.12亿元、37.39亿元。随着国内晶圆厂扩产持续推进,先进制程对应的高端品类需求正快速攀升。
与规模扩张形成鲜明反差的,是国产化率的梯度落差。据集微咨询《2026年光刻胶行业研究报告》,国产半导体光刻胶整体市占率已由2024年的19.5%升至2025年的28.3%;分代际看,g/i线胶国产化率约30%,KrF胶约10%,ArF胶不足2%,面板KrF胶国产化率已突破40%,EUV胶尚属空白。越往高端,国产化率越低,攻坚空间也越大。
国产厂商正沿由低到高的路径逐级突破。彤程新材旗下北京科华的KrF光刻胶国内市占率已超过40%;南大光电的28nm ArF浸没式光刻胶已实现量产,量产良率达99.7%;晶瑞电材2026年上半年KrF胶销量同比增长40%、ArF胶销量同比增长300%;鼎龙股份8款高端晶圆光刻胶获约1000加仑批量订单。产能建设同步提速:北京科华上海基地1000吨产能已进入试生产,南大光电宁波500吨产能预计2025年底达产,鼎龙股份潜江300吨KrF/ArF产能于2026年一季度投产。
三、趋势展望:150.3亿元赛道上的四重确定性
展望未来,中国光刻胶产业的成长路径清晰可见。据弗若斯特沙利文预测,2028年中国半导体光刻胶市场规模有望达到150.3亿元,2024年至2028年复合增速约18.5%。其中,KrF与ArF光刻胶2028年市场规模将分别达49.3亿元和57.6亿元,合计占比约71.1%;另据行业统计,2025年中国KrF、ArF光刻胶市场规模已达59亿元,预计2030年将增长至115亿元,高端品类将成为增长主引擎。
【图表:中国半导体光刻胶市场规模及预测】
具体而言,产业趋势呈现四个方向。
第一,高端化攻坚提速。KrF国产化已初具规模,北京科华超40%的市占率证明了本土产品的替代能力;下一阶段的主战场是ArF干式及浸没式光刻胶,以及先进封装所需的PSPI等品类。
第二,上游材料一体化。光刻胶的核心壁垒在于树脂、光引发剂等上游原料。彤程新材以电子树脂起家,具备“树脂—光刻胶”一体化布局能力,这种纵向整合模式有望成为国产厂商降本与保供的共同选择。
第三,验证导入周期缩短。日本三巨头集体涨价叠加供应链安全诉求,正推动国内晶圆厂加快本土材料验证,下游晶圆厂给出的测试机会大幅增加,基础验证周期已由此前的1至2年普遍缩短至6至12个月,国产光刻胶从送样到批量供货的周期有望进一步压缩。
第四,EUV技术储备启动。尽管EUV光刻胶国产化率目前为零,国内科研力量已在相关技术方向取得突破,为更远期的先进制程竞争积累势能。
对彤程新材而言,约29.01亿港元的募资净额将为电子材料业务的研发升级与全球拓展注入新动能。而从g/i线的约30%,到KrF的约10%,再到ArF的不足2%,国产光刻胶的每一层爬坡,都是中国半导体产业链自主可控的关键一步。A+H时代的彤程新材,正试图把资本市场的加持,转化为光刻胶赛道上的长期竞争力。