
作者:老王
2026年是大模型产业从“讲故事”走向“看报表”的一年。以Anthropic、OpenAI为代表的模型公司收入以数倍速度增长,但现金流仍被远大于收入的算力承诺所牵引;Google等云与平台公司的利润依然强劲,却也首次出现自由现金流为负。与此同时,中美之间在模型能力上的差距已收窄至数月,而在商业收入、资本投入与算力规模上的差距仍以十倍乃至百倍计。本文的主要判断如下:
•收入端已经跑出来,现金流端尚未跟上。两家头部模型公司均以“年化运行率”口径披露收入,同时背负着数倍至数十倍于收入的算力承诺。
•头部模型公司出现分化。Anthropic以企业和编程场景为主、按用量计费,已出现单季调整后经营利润;OpenAI以消费者为底盘并向企业与广告延伸,内部预计现金消耗持续到2030年;Google是唯一依靠自有利润支撑全栈投入的玩家。
•算力扩张的资金来源正从利润转向债务与表外结构。百年期债券、SPV租赁、供应商担保与供应商入股客户等安排大量出现。
•算力建设的天花板随时间迁移。2026—2027年主要受芯片、HBM与先进封装约束,2028—2030年主要受电网与发电约束,终端收入能否覆盖折旧则贯穿始终。
•中美呈现“缺芯不缺电”与“缺电不缺芯”的镜像格局。中国以开源、低价和海量调用追赶,美国以前沿闭源和高价值企业场景变现,两种商业模式正在分叉。
一、收入高增长与现金流缺口:龙头模型公司的财务画像
(一)OpenAI:收入翻倍,现金消耗扩大更快
OpenAI的年化收入在2026年8月突破400亿美元,约为2025年末运行率的两倍,增长主要来自AI编程产品,订阅业务与起步不久的广告业务也有贡献。需要注意口径差异:其2025年实际确认收入约131亿美元,与公司常引用的200亿美元以上ARR存在明显差距。收入结构上,企业收入在2026年8月首次超过消费者收入,广告业务年化收入已达10亿美元。
盈利方面,2026年一季度OpenAI收入57亿美元,非GAAP经营利润率约为-122%,即经营亏损约为收入的1.2倍;同季现金消耗约37亿美元,期末现金及证券仍超过730亿美元。更关键的是远期现金流:据FT与Bloomberg报道,其7月内部材料预计2026—2030年累计负自由现金流约2780亿美元,前提是收入从2026年的约360亿美元增长至2030年的3500亿美元。2026年4—5月与微软重谈合作后,2030年前的收入分成总额封顶380亿美元,但当年需支付约60亿美元,公司预计要到2030年才能转为正现金流。
融资方面,OpenAI于2026年3月完成1220亿美元融资,投后估值8520亿美元,由Amazon、NVIDIA、SoftBank等战略方锚定,微软继续参与。9月又传出新一轮融资谈判,投资人报价约1.2万亿美元,公司希望不低于1.5万亿美元;CEO已表示2026年内不上市。算力承诺是OpenAI最大的结构性压力:过去约15个月签下的算力与数据中心承诺名义总额超过1.4万亿美元,约为当前年化收入的35倍,是整个行业杠杆最高的环节。
(二)Anthropic:企业与编程驱动,率先出现经营利润
Anthropic的收入曲线是本轮周期最陡峭的一条:年化运行率从2024年1月的8700万美元,到2025年末的约90亿美元,2026年4月突破300亿美元,7月底超过650亿美元,投资人预计年底将达到1000—1200亿美元,公司最新预期超过1100亿美元。按实际确认口径,2026年一季度收入47.3亿美元,二季度115亿美元,上半年合计约162亿美元。
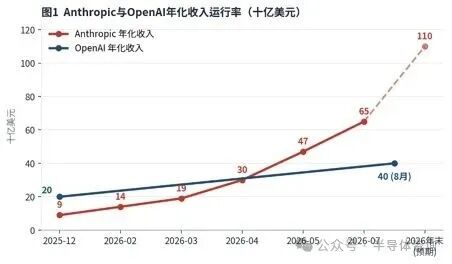
资料来源:公司公告、Bloomberg、TechCrunch、Motley Fool;年末值为投资人/公司预期
盈利方面,Anthropic在2026年二季度按调整后口径实现首个正经营利润,每美元收入对应的算力成本从一季度的0.71美元降至二季度的约0.56美元。但需同时看到三点:其一,有报道称其2026、2027年全年仍各有约110亿美元的亏损预测(公司未确认),单季盈利并不等于全年盈利;其二,Anthropic按总额确认部分收入,相对按净额确认的同行会抬高账面收入,这一问题需待招股书公开后厘清;其三,也有观点认为该季度利润部分来自算力折扣的会计处理。
融资方面,Anthropic于2026年5月28日完成650亿美元H轮融资,投后估值9650亿美元,IPO时间已从10月推迟至11月,市场讨论的募资规模约1000亿美元、估值约2万亿美元。算力方面,其在约11个月内签下约5170亿美元算力合同,对应约14.8GW;其中由Apollo牵头、Blackstone与多家银行参与的345亿美元债务,为超过1GW的Google TPU系统融资,Broadcom在Anthropic违约时为大部分融资兜底,硬件置于SPV中,不进入Anthropic资产负债表。按当前运行率计算,其算力承诺约为收入的8倍,按年末预期约为5倍,杠杆明显低于OpenAI。
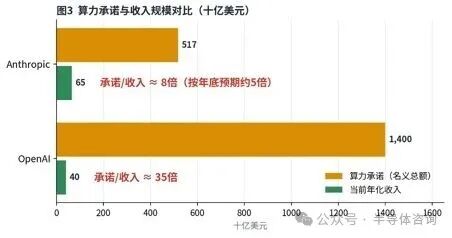
资料来源:The Information、WSJ、Bloomberg等报道;承诺为多年期名义总额
(三)Google:唯一依靠自有利润支撑的全栈玩家,也开始吃紧
Alphabet 2026年二季度收入1198亿美元,同比增长24%,经营利润408亿美元;其中Google Cloud收入同比增长82%至248亿美元,经营利润率从一年前的20.7%提升至35.6%,积压订单达到5140亿美元。模型API每分钟处理的token从约160亿增至约220亿,接近九成的财富100强企业在使用Gemini Enterprise。
但现金流开始承压。二季度经营现金流391亿美元,过去12个月合计1857亿美元;同季资本开支449亿美元,自由现金流为-59亿美元,是其上市以来首次为负。全年资本开支指引上调至1950—2050亿美元,已超过过去12个月的经营现金流。值得注意的是,二季度净利润中包含约990亿美元的股权证券未实现收益,这反映出Google“既投资模型公司、又向其出售算力”的双重收益结构。融资上,Alphabet在2026年2月发行了数十年来科技公司的首支百年期债券,当月全球发债合计约315亿美元。
(四)其他参照:xAI与平台型公司
xAI的财务首次随SpaceX招股书公开:2025年收入32亿美元、经营亏损64亿美元;2026年一季度收入8.18亿美元、经营亏损24.7亿美元,AI业务资本开支仅一季度就达77亿美元。SpaceX以200亿美元过桥贷款置换了xAI原有债务,本质是用Starlink的现金流支撑模型投入。Meta则是另一种形态:二季度资本开支311亿美元,占经营现金流的98%,现金余额同比下降91%,模型本身不直接变现,而是服务于广告主业。
表1 龙头公司财务画像对比速览
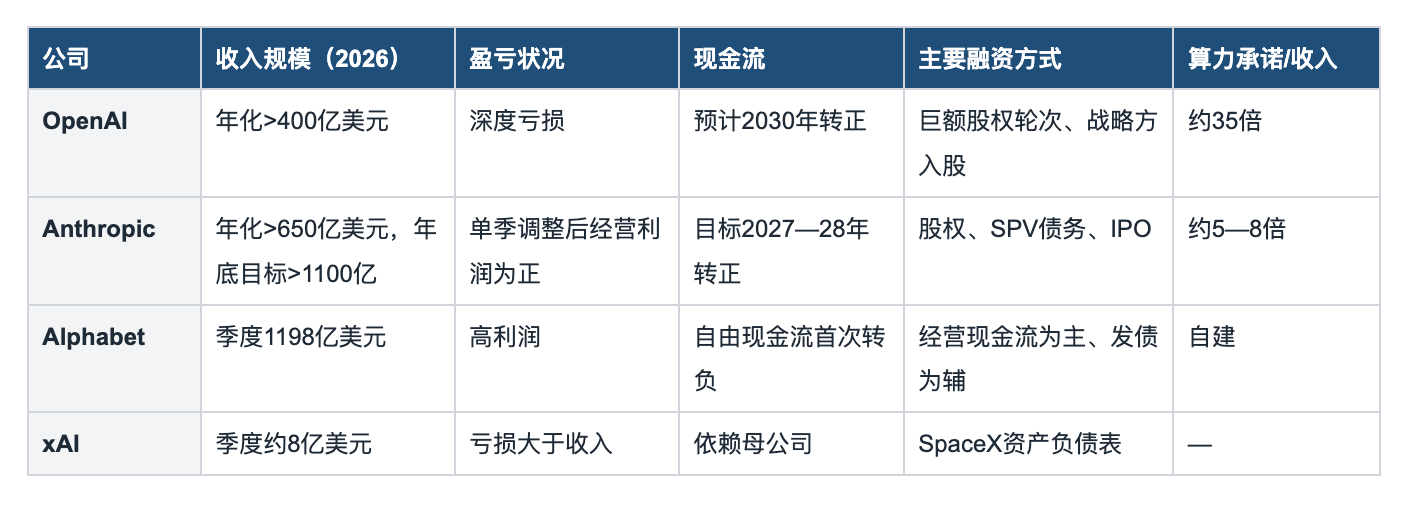
注:OpenAI、Anthropic收入均为年化运行率口径,不等于经审计的全年收入。
二、商业模式:四条不同的路径
OpenAI走的是“消费者入口+企业延伸+广告”的路径。其优势在于流量和品牌,短板是消费者订阅的单用户算力成本高、付费率存在天花板,因此必须引入广告,走类似搜索引擎的变现模式,同时通过Codex等编程产品切入企业市场。
Anthropic走的是“按用量计费的企业生产力”路径。Claude Code的年化收入从2025年9月的5亿美元增长到2026年5月的80亿美元,8月第三方估计约150亿美元。编程agent消耗的token远超按席位定价的模型,收入实际上从企业IT预算迁移到了“人力预算”,这是其增速远高于SaaS历史水平的根本原因。
Google走的是“模型+芯片+云+分发”的全栈一体化路径。Gemini守护搜索主业,TPU通过Broadcom和SPV租给竞争对手,云业务再收取一道费用——无论模型公司之间谁胜出,Google都能在算力层分享收入。
Meta与xAI走的是“平台现金流补贴模型”的路径。模型本身不直接变现,而是服务于广告或社交平台,其可持续性取决于主业现金流能否覆盖持续上升的算力投入。
三、未来商业模式的演变
第一,定价将从“卖席位”走向“卖token”,再走向“卖结果”。当agent能够按完成的任务收费,AI收入对标的将是劳动力成本而非软件预算,天花板被抬高一个数量级,但价格也会与人工成本挂钩并受到压制。
第二,毛利率由推理成本曲线决定。Anthropic规划的毛利率路径是从当前约50%提升至2028年的77%,能否实现取决于TPU、Trainium以及OpenAI与Broadcom合作的定制芯片能在多大程度上摊薄GPU溢价,以及HBM等存储涨价能被吸收多少。
第三,开源模型持续施加价格压力。中国开源权重模型的推理成本明显更低,已将部分企业客户引向价格仅为顶级模型零头的方案;头部闭源模型只能依靠能力代差和agent可靠性维持溢价。
第四,模型公司向下整合、云厂商向上整合。终局更可能形成少数几家“模型+算力”联合体:资本密集、受监管、回报趋于平均化,估值逻辑将逐步从“软件倍数”回落到“基础设施倍数”。
第五,IPO把私募融资的压力转移到公众市场。SpaceX已以约1.8万亿美元估值完成750亿美元IPO,Anthropic预计11月上市,OpenAI则继续在私募市场融资。上市后的季度披露将使“年化运行率”口径逐渐失去解释力。
四、算力建设的天花板
2026年,Amazon、Alphabet、Microsoft、Meta四家公司资本开支合计约7500亿美元,Evercore与美国银行预计2027年将突破1万亿美元。资本开支占收入的比例也达到历史罕见水平:CreditSights估算Oracle约86%、Meta约54%、Microsoft约47%、Alphabet约46%。算力建设的约束可以分为四层,且在不同时段由不同因素主导。
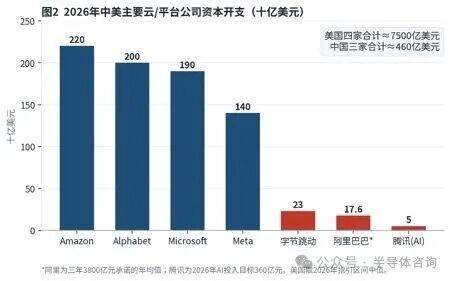
资料来源:各公司财报与指引、Futurum、Jon Peddie Research
(一)资本:目前不是第一约束,但日益依赖表外结构
截至2026年二季度,Alphabet与Amazon的自由现金流均已转负,Microsoft是唯一仍为正的美国云厂商。发债规模快速上升:Meta发行300亿美元债券,Alphabet三次合计约560亿美元,Amazon两次合计约400亿美元,另有约270亿美元的表外SPV债务。Epoch AI据此认为,至少在近期,融资不太可能成为前沿算力增长的硬约束。
风险在于链条中的薄弱环节。为Anthropic提供算力的Nscale在IPO文件中披露,尚未获得相关GPU和数据中心的有约束力融资承诺;NVIDIA、Amazon入股OpenAI,OpenAI再向其采购算力,这类循环安排在收入增速下滑时会被同步放大。
(二)芯片与存储:2026—2027年的硬约束
TSMC的CoWoS产能已全部订满,2026年需求约100万片晶圆,NVIDIA约占六成;2nm排产已至2028年以后,HBM全年已分配完毕。一个容易被忽视的现象是,资本开支的上调相当一部分来自涨价而非增量:Amazon明确表示将全年资本开支从约2000亿美元上调至约2200亿美元是因为存储涨价,Meta上调指引的主要原因也是零部件价格。
(三)电力:2028—2030年的主约束
Wood Mackenzie预计美国数据中心容量将从2026年的约24GW增至2030年的100GW;S&P Global预测数据中心电网需求将从2026年的75.8GW升至2030年的134.4GW。然而大型燃气轮机产能基本已被预订至2030年,高压变压器与开关设备交付周期拉长,原定2026年投运的美国AI数据中心有近一半被推迟或取消,形成约7GW的缺口。
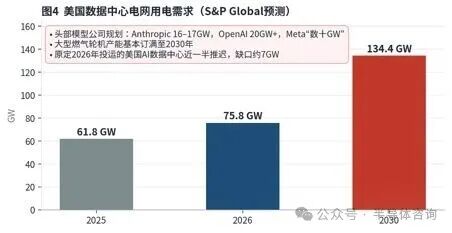
资料来源:S&P Global、BofA、Wood Mackenzie及公开报道
对比需求端:Anthropic一家规划16—17GW,OpenAI的Stargate加上与NVIDIA、AMD的协议合计超过20GW,Meta规划“数十GW”,xAI也在快速扩张。仅头部几家的规划就接近美国2030年新增总量的一半以上。这意味着已公布的算力规划在2030年前不可能全部兑现,谁先拿到电,谁就先兑现收入。
(四)收入:最终的天花板
按McKinsey估算的2030年前156GW、5.2万亿美元投资计算,每GW约需330亿美元。以每年新增约7500亿美元资产、按5—6年折旧粗略测算,仅折旧一项每年就需1200—1500亿美元,叠加电力、运维与合理回报,终端AI收入需要达到每年数千亿美元。目前可见的数据是:Anthropic与OpenAI年化收入合计已超过1000亿美元,年底可能超过1500亿美元;Google Cloud季度收入约250亿美元。2024年业内讨论的“6000亿美元收入缺口”正在快速收窄,但前提是agent类收入的高增长能再维持两到三年。
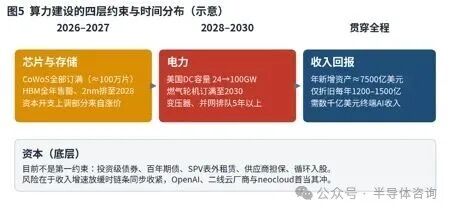
作者根据公开资料整理(示意)
综合来看,2027年以前算力扩张主要受芯片、HBM和电力设备交付的限制,需求大于供给,算力单价坚挺;2028—2030年电网与发电成为硬顶,美国每年新增AI电力大约在15—25GW量级(作者估算)。其间若模型公司的收入增速从“每年数倍”降至“每年50%以下”,资本约束会迅速从“不缺钱”转为“债务链条收紧”,杠杆最高的OpenAI以及二线云厂商、neocloud将首当其冲。
五、中美对比:能力接近,商业与算力差距悬殊
(一)模型能力:差距以“月”计
斯坦福2026 AI Index显示,2026年3月Arena榜单上美国第一与中国第一的差距仅为2.7%,而2023年为17.5—31.6分。美国NIST下属CAISI评估认为DeepSeek V4 Pro落后美国前沿约8个月,与Epoch AI统计的2023年以来平均约7个月滞后基本一致。开源与性价比是中国的强项:Moonshot的Kimi K3在能力上接近Anthropic最强模型而价格仅为其零头;Qwen截至2026年3月下载量达9.42亿次,已成为亚洲和全球南方开发者的默认底座。
差距仍集中在三处:一是美国前沿每3—6个月就向前推进一步,中国追平的往往是上一代;二是长链条agent任务的稳定性与企业级可靠性,这恰恰是美国头部公司收入爆发的来源;三是硬件限制已开始影响研发节奏,有报道称DeepSeek的推理模型R2因在国产芯片上训练遇到困难而推迟。
(二)商业化:调用量相当,收入差两个数量级
中国纯模型公司的收入规模仍然很小。智谱2025年收入7.24亿元,同比增长132%,调整后净亏损32亿元,2026年3月ARR超过2.5亿美元;MiniMax 2025年收入7900万美元,同比增长159%,七成以上来自海外,调整后净亏损2.51亿美元。头部两家合计收入约2亿美元,与美国两家合计超过1000亿美元的年化收入相比,差距在数百倍量级。大厂方面,阿里云AI相关产品季度收入89.7亿元,折合年化约52亿美元;字节视频生成模型Seedance的ARR达20亿美元,但豆包消费端每日算力成本达数千万元而日收入不足百万元。
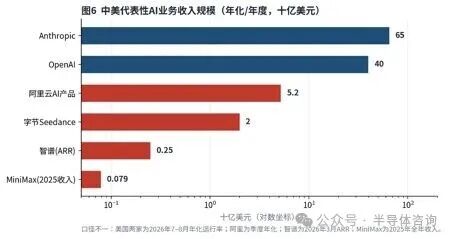
资料来源:公司公告、财报及公开报道;口径不一,仅供量级比较
关键的对比在于“量”与“价”。豆包日均token调用量超过180万亿,火山引擎占中国公有云MaaS市场49.5%的份额;作为对照,Google模型API每分钟约处理220亿token,折合每天约32万亿。两者统计口径不同,豆包包含大量视频token,不宜直接比较,但方向十分明确:中国的使用量并不低,低的是变现率。价格上,同一任务从美国旗舰模型换到中国旗舰模型,费用可从1000—2000美元降至228—600美元;而在低端市场,美国也在压价,GPT-5.6 Luna的定价已与DeepSeek高峰价持平。转折信号已经出现:智谱2026年一季度API累计提价83%,调用量仍增长400%;火山引擎在6月大会上不再强调低价,转而强调“生产拐点”。
(三)资本与现金流:总量悬殊,估值反而更高
2025年美国私人AI投资2859亿美元,中国为124亿美元,差距约23倍。资本开支方面,美国四大厂2026年合计约7500亿美元;字节2026年目标约1600亿元(约230亿美元),阿里三年承诺3800亿元,腾讯2026年AI投入目标360亿元;阿里、腾讯、百度二季度资本开支合计190亿美元,同比增长105%。总体看,资本开支差距约为10—16倍。
中国纯模型公司的亏损率高于美国同行(约为收入的3—4倍,OpenAI约1.2倍),但绝对烧钱量只有几亿美元,远小于美国的数百亿美元。估值倍数则远高于美国:智谱市值一度突破1120亿美元,而其ARR仅约2.5亿美元,按作者估算约为400倍;Anthropic按H轮估值与当时运行率计算约为20倍。这说明中国一级市场资金有限,但港股为“稀缺的国产大模型标的”支付了极高溢价,解禁期间波动剧烈。大厂方面,阿里云2026财年收入1581亿元、同比增长34%,EBITA利润率约12%,中国大厂并未像Alphabet、Amazon那样出现自由现金流转负,投入节奏更为克制,但这也意味着算力规模难以追上。
(四)算力:差距最硬,瓶颈与美国相反
有估算认为,截至2026年中中国约占全球AI算力的12%。中国先进芯片产能约为美国的1—2%;即便H200全面放开出口,按不同性能口径计算,美国2026年新增AI算力仍是中国的21—49倍。国产替代在加速:华为昇腾已占中国AI芯片市场的50—60%,NVIDIA份额从2023年的95%降至约8%;但DeepSeek研究人员测算昇腾910C性能约为H100的60%,华为要到2027年四季度的昇腾960才会推出超过H200的产品。H200对华出口受配额约束,不得超过对美销量的50%,并加征25%关税。
与美国相反,电力是中国的相对优势。中国每年新增发电装机和电网建设能力远超美国,同样的芯片在中国部署更快、电价更低。于是出现了镜像格局:中国“缺芯不缺电”,美国“缺电不缺芯”。
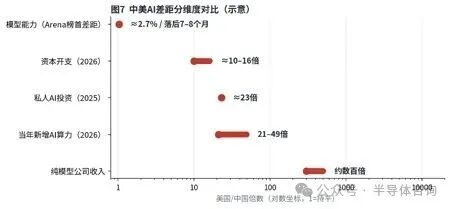
作者根据斯坦福AI Index、CAISI、Futurum、CFR等资料整理(示意)
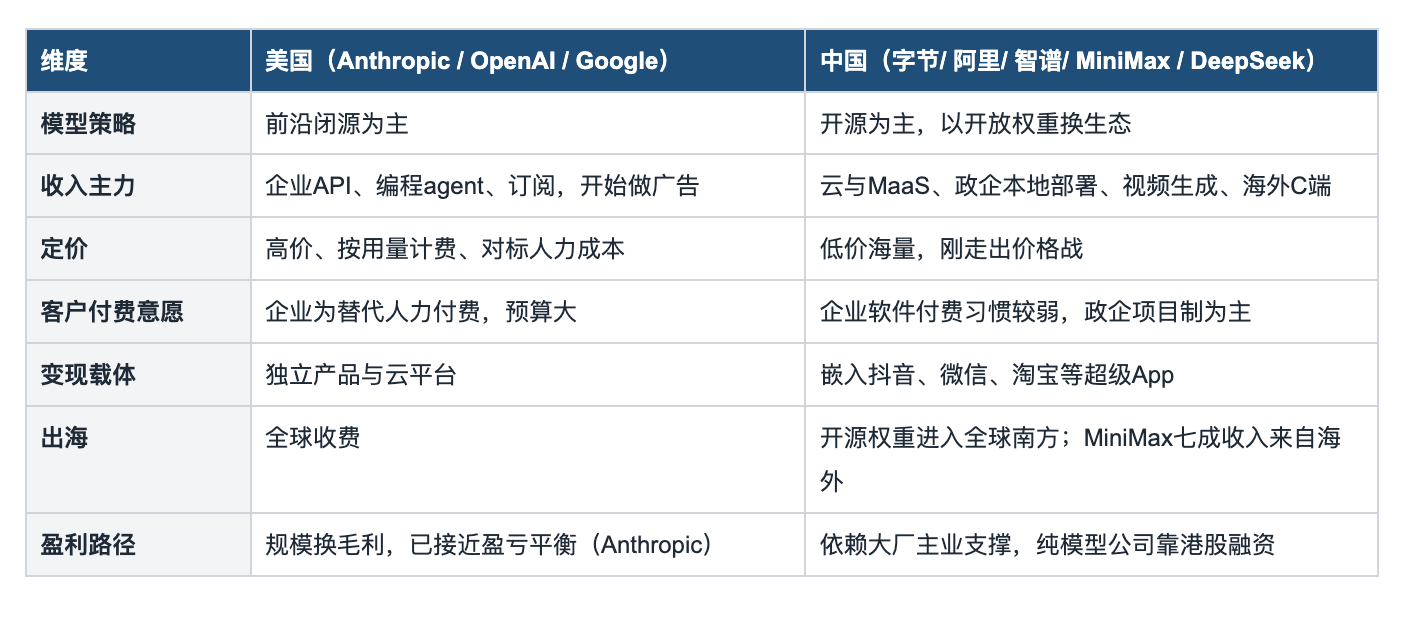
表2 中美大模型业务模式对比
六、结论与展望
第一,中美模型差距大概率维持在6—12个月。中国的算法效率、蒸馏能力与人才储备能够支撑持续追赶,但美国在2027—2028年将有多个GW级训练集群投运,20倍以上的算力差距可能在更大规模的训练上显现。关键变量是H200等进口政策、昇腾950/960的量产进度,以及国产HBM能否突破。
第二,商业差距不会很快收窄,但中国会走出自己的变现路径:低单价乘以巨量token、嵌入超级App做交易与广告、政企与国产化项目、借开源模型出海。价格战结束后智谱提价而调用量不降反升,说明国内企业开始为agent带来的实际产出付费。
第三,开源是中国最有效的战略杠杆。开源模型可通过第三方托管进入全球,不经过中国实验室的服务器,从而形成事实上的技术依赖;美国的应对主要是在政府和敏感行业限制使用中国模型。
第四,两边的风险性质不同。美国的风险在于杠杆:上万亿美元的算力承诺需要收入持续高速增长来兑现。中国的风险在于变现不足与估值偏高:港股纯模型公司的估值倍数远高于美国同行,一旦增长放缓或遇到解禁,调整会较为剧烈。
第五,对半导体产业链而言,中国AI的上限主要由国产算力——先进制程、HBM与先进封装——决定;美国AI的上限主要由电力与资本回报决定。后续值得持续跟踪的指标包括:Anthropic招股书(尤其是净额口径下的收入与毛利)、OpenAI新一轮融资估值、美国四大厂2027年资本开支指引、CoWoS与HBM扩产节奏、美国大负荷并网审批进展,以及国产AI芯片与HBM的量产进度。



