1.安谋科技深度解析Arm Cortex-M42,发布“星辰100e”AIoT原型平台,助力打造AI性能更强的嵌入式设计
2.洽道量子获新一轮融资,由深圳高新投领投
3.深微芯创累计获得近亿元融资,专注AI算力芯片与高带宽集成技术
4.全球超算500强新榜单发布 中国超算蝉联榜首
5.从“千万试水”到“十亿下注”:A股半导体公司扎堆做LP,76亿元资本回流产业链
1.安谋科技深度解析Arm Cortex-M42,发布“星辰100e”AIoT原型平台,助力打造AI性能更强的嵌入式设计
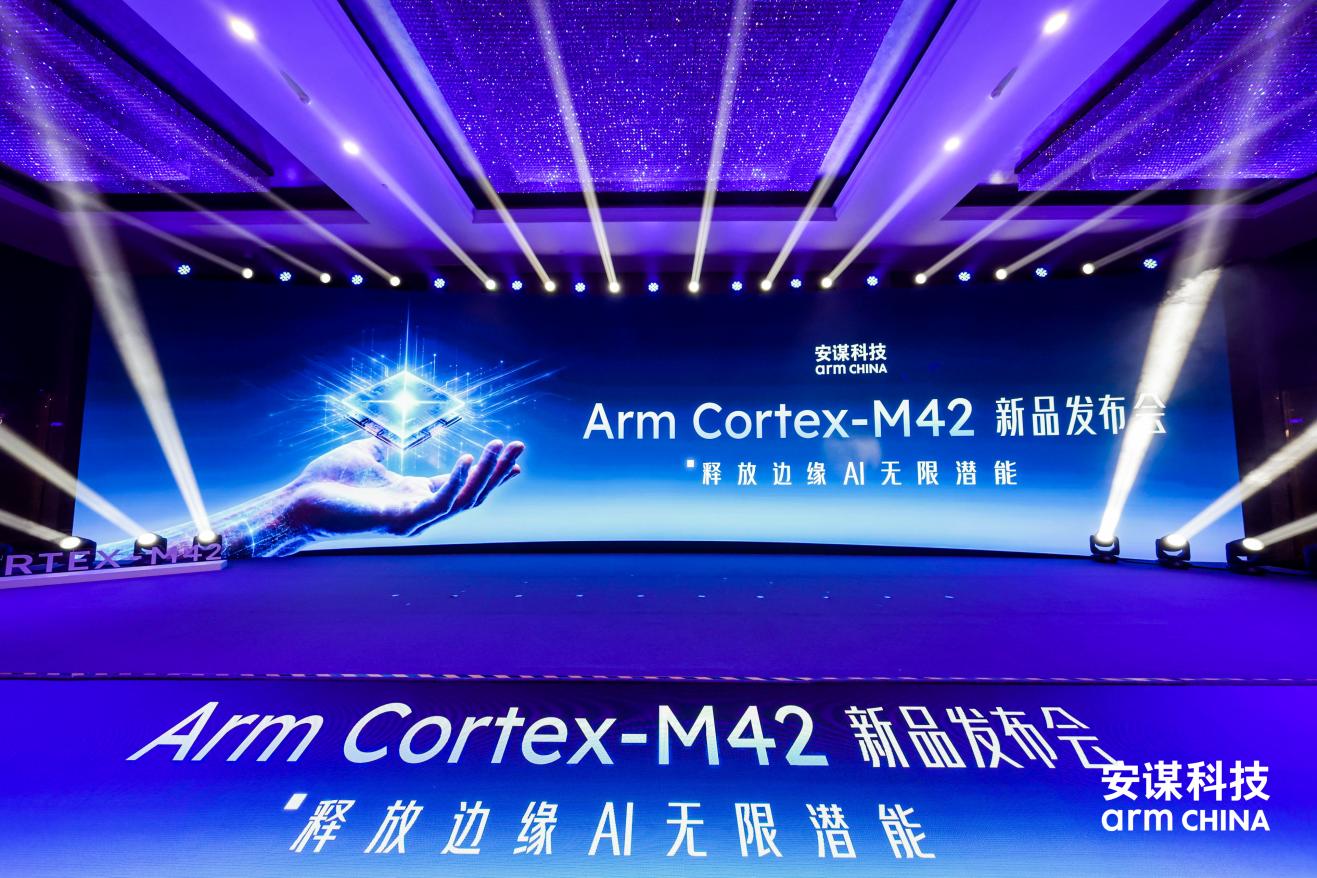
11月18日,安谋科技(中国)有限公司(以下简称“安谋科技”)举办Arm® Cortex®-M CPU新品发布会,深度解析Arm Cortex-M42 CPU,并正式推出基于该产品的“星辰100e”AIoT原型平台。
Cortex-M42处理器面向对成本和面积敏感的智能端点设备打造,基于Armv8.1-M架构,兼具三大核心能力:
Arm Helium™技术:加速向量处理,带来更强的机器学习(ML)和数字信号处理(DSP)性能。
Arm自定义指令(ACI):支持芯片合作伙伴实现专用指令,针对特定工作负载优化处理性能。
基于AHB的紧凑设计:沿用成熟的微控制器(MCU)系统架构,无需复杂的内存子系统,可高效集成至现有设计中。
这些能力共同为芯片合作伙伴提供了一条更简便的演进路径:使他们能够在现有Arm Cortex-M4和Arm Cortex-M33产品基础上轻松升级,同时保留在成熟MCU设计中的大部分既有投入。
该产品由安谋科技与Arm合作开发,在中国市场命名为“星辰”STAR-MC3,此次正式纳入Arm Cortex-M全球产品路线图,进一步扩展了Cortex-M产品组合。该技术同时纳入Arm Flexible Access和Arm Total Access技术授权订阅模式的产品组合,加速边缘AI创新,将AI能力下沉至更广的低功耗设备中。
“星辰100e”AIoT原型平台是Cortex-M42 CPU+Arm Ethos™-U55 NPU的异构计算平台,已在FPGA平台上跑通关键字检测、目标识别、自动语音识别等典型AI用例,可为客户提供参考设计,显著缩短研发周期,助力客户快速将AI能力部署到各类低功耗AIoT设备。
Arm Cortex-M42:兼顾效率与性能,将AI算力下沉至低功耗端侧设备
作为Cortex-M家族的最新成员,Cortex-M42基于业界应用广泛的32位架构,兼顾效率与性能,进一步拓展边缘AI应用场景,广泛适用于可穿戴设备、低功耗AI计算域、连接设备及通用MCU等领域。从可穿戴设备中的音频处理和关键词识别,到互联控制器和工业控制器中的传感器分析、状态监测与信号处理,再到物理AI场景中的感知、异常检测、预测性维护,Cortex-M42为广泛的低功耗智能端点提供高效计算能力。
Arm边缘AI产品管理高级总监Lionel Belnet表示,Cortex-M42基于AHB总线,具备实时响应、面积小、功耗低三大核心优势,Armv8.1-M架构内置的Helium矢量扩展技术,让CPU能更高效地处理向量计算,同时支持ACI,客户可根据应用场景扩展专属运算指令。Helium与ACI互为补充,既能覆盖通用AI场景,又能满足客户差异化需求,共同为低功耗边缘AI提供兼具性能与灵活性的算力底座。
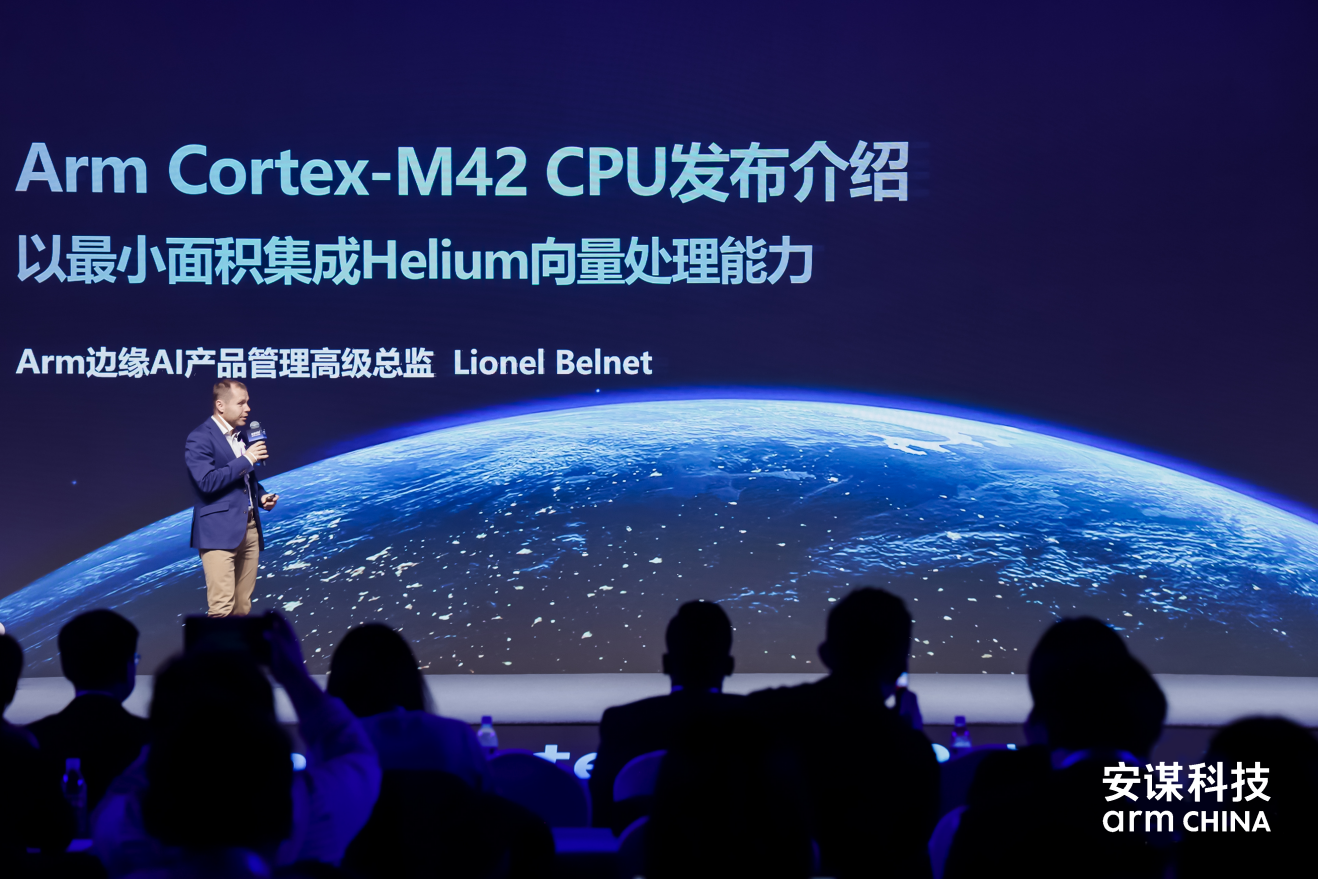
在AI计算性能方面,Helium技术为Cortex-M42带来了显著提升:与前代Cortex-M33处理器相比,向量计算能力提升至3倍,向量能效提升至2倍。系统性测试显示,Helium在DSP、神经网络(NN)、计算机视觉(CV)三大核心端侧计算场景中均有显著加速效果,其中,8位定点工作负载的提升幅度可达32位浮点的2倍以上,与端侧AI普遍采用低精度量化的趋势高度契合。
Cortex-M42为芯片合作伙伴提供了一种比Arm Cortex-M52面积更小、功耗更低的方案,适用于不需要丰富内存子系统(包括可选缓存和紧耦合内存TCM)的设计。在采用TSMC 22ULL工艺、150MHz频率的配置中,与Cortex-M52相比,Cortex-M42在提供相近的标量和向量性能的同时,硅片面积减少10%、功耗降低15%。
“星辰100e”AIoT原型平台:为低功耗端侧设备提供各种类型的高效算力
当前,端侧AI工作负载正在快速演进,从简单的关键词识别到实时语音处理、物体检测,乃至小语言模型推理,卷积神经网络(CNN)、张量计算等重负载场景对算力的需求,已经超出了CPU矢量扩展的最优范围。
Arm Ethos NPU系列产品以极致的功耗与面积效率著称,作为专用AI加速器与Cortex-M系列CPU协同工作,可为低功耗端侧设备提供全场景高效算力,尤其在卷积、全连接等重计算神经网络场景中,性能和能效优势更为突出。
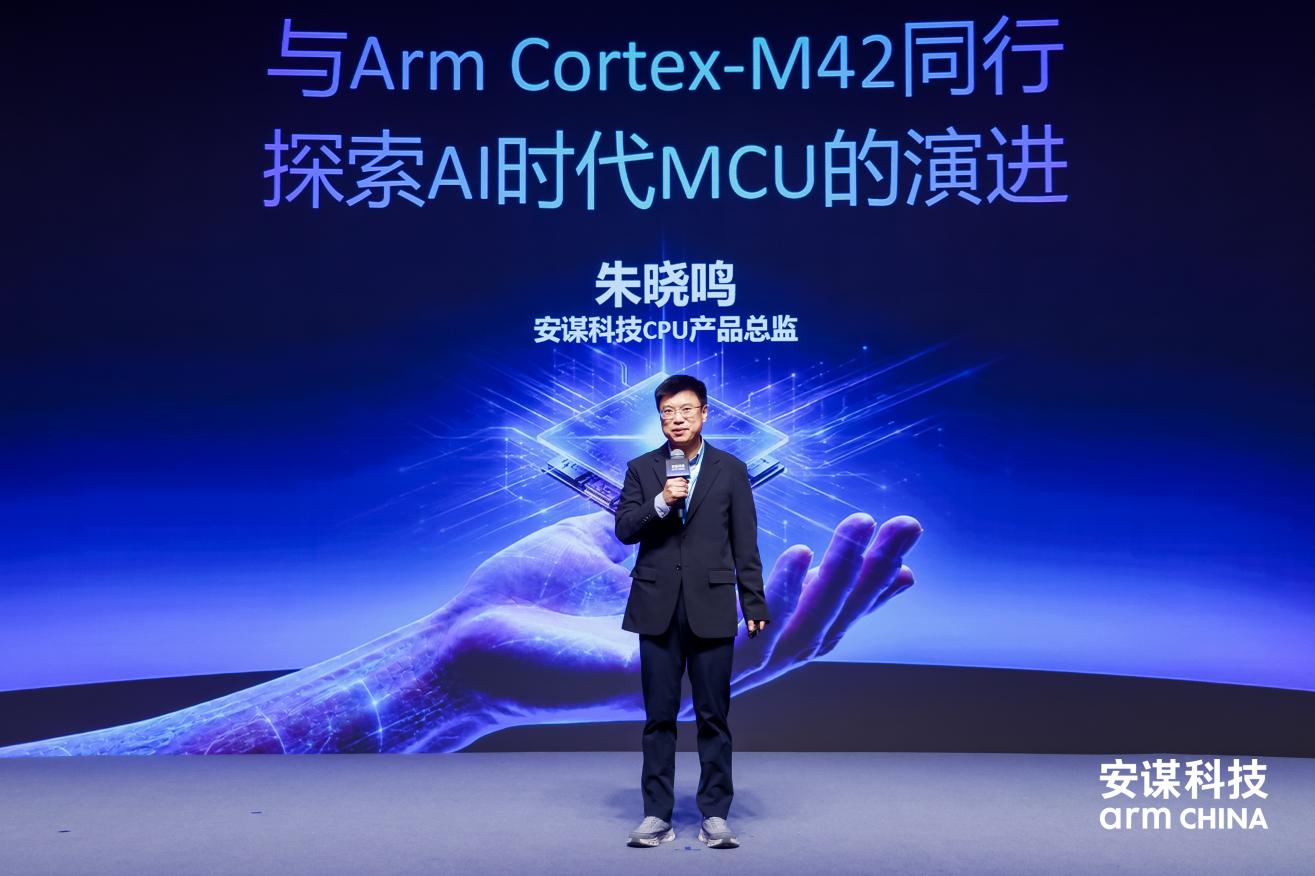
安谋科技CPU产品总监朱晓鸣表示,针对广泛的边缘AI场景,安谋科技构建了“星辰”CPU+Helium矢量扩展+Ethos NPU的AIoT原型平台。此次发布的新一代AIoT原型平台“星辰100e”,采用Cortex-M42+Ethos-U55,是安谋科技在边缘AI领域的又一次技术探索,致力于为低功耗端侧设备提供各种类型的高效算力。
目前,安谋科技在FPGA平台上搭建了“星辰100e”系统,已经跑通关键字检测、目标识别、语音识别等系列AI用例。实测数据显示,与单独使用Cortex-M42处理器相比,Cortex-M42搭配Ethos-U55后,关键字检测推理性能提升95倍;目标识别推理性能提升超过132倍;自动语音识别性能提升更是超340倍。
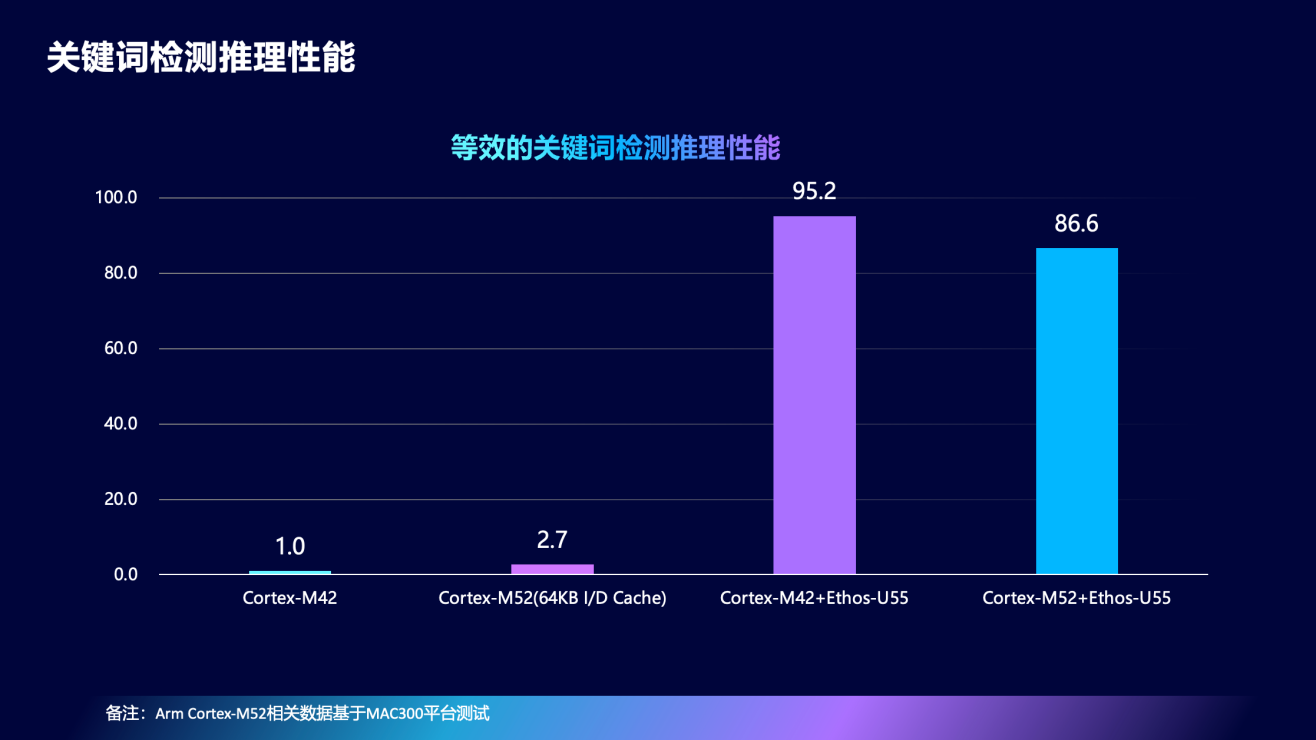
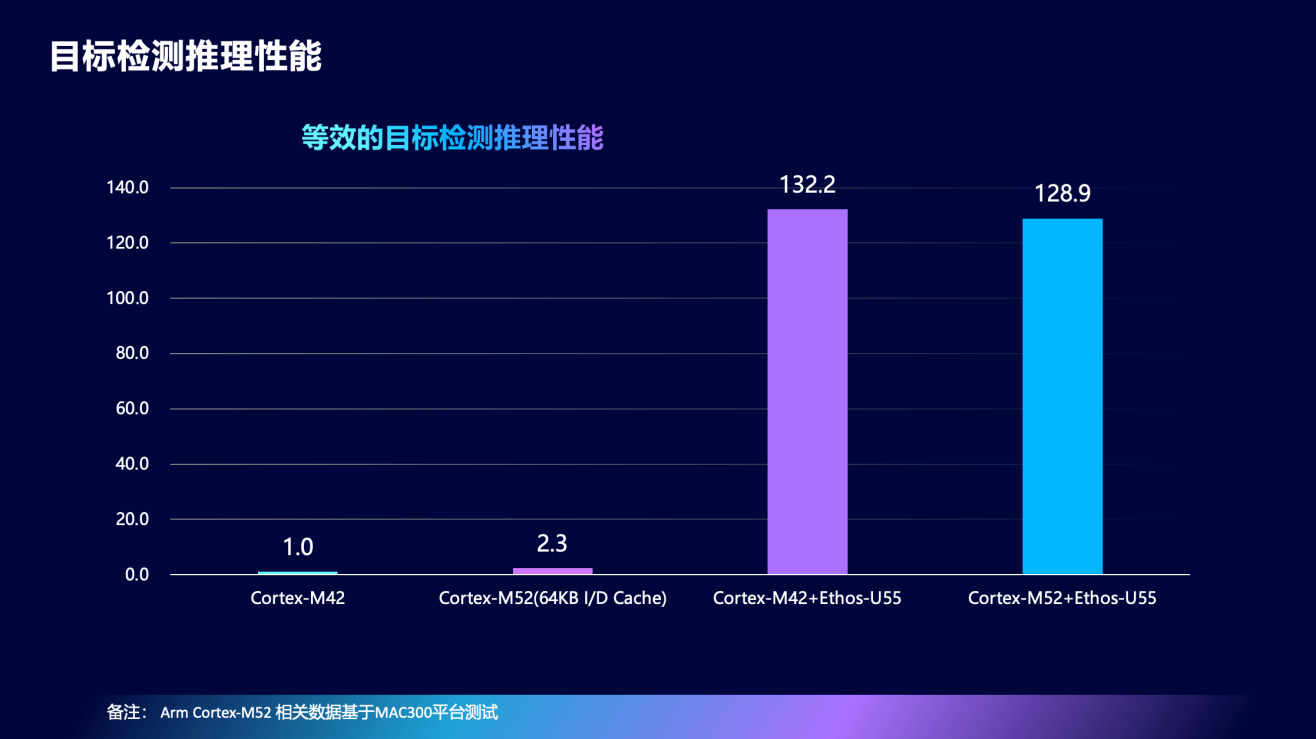
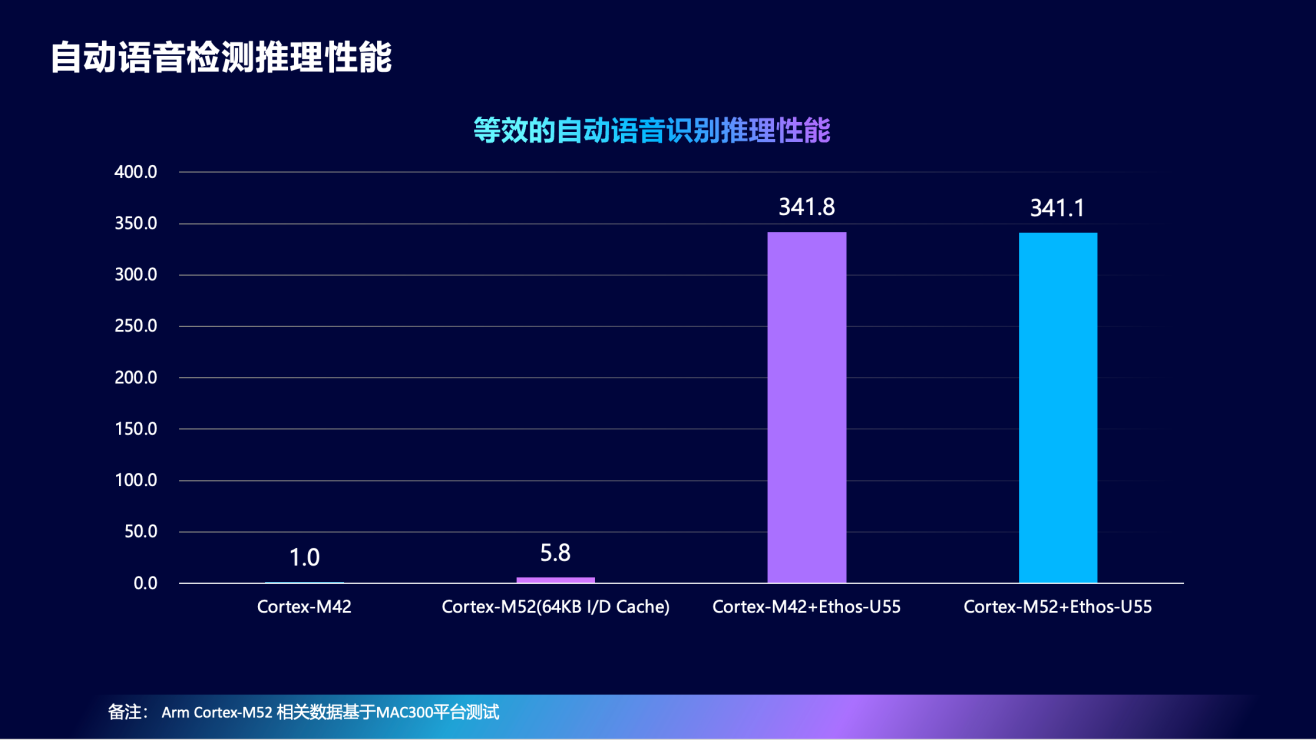
“星辰”AIoT原型平台持续演进,第一代平台“星辰300”选择Cortex-M52(“星辰”STAR-MC2)和Ethos-U55,已全面支持主流小模型;更高性能的下一代“星辰”原型平台将于2027年推出。
随着Cortex-M42加入Cortex-M产品家族,“星辰100e”AIoT原型平台的发布,安谋科技与Arm为开发智能嵌入式产品的芯片合作伙伴带来了更多创新选择。Cortex-M42提供了一条更简便的路径,让成熟的MCU设计也能轻松获得更强的ML与DSP能力;“星辰100e”则印证了CPU向量处理与专用NPU加速的结合,足以支持更高要求的AI工作负载。二者协同助力合作伙伴在严苛的功耗与面积约束下,持续演进现有产品、解锁全新能力。
2.洽道量子获新一轮融资,由深圳高新投领投
近日,AI+量子计算应用公司洽道量子完成新一轮融资,本轮融资由深圳高新投领投,雪域资本担任长期财务顾问。这是洽道量子继获得量旋科技战略投资后完成的又一笔融资。
洽道量子是一家AI+量子计算应用公司,通过科学问题建模、任务拆解和异构算力调度,将量子计算引入新材料与药物研发等领域,开发可交付、可复用的计算工具与应用方案。
3.深微芯创累计获得近亿元融资,专注AI算力芯片与高带宽集成技术
近日,深微芯创宣布连续完成三轮融资,累计金额近亿元。本次融资投资方包括深产投及老股东英诺基金等,其中英诺基金连投三轮,募集资金将主要用于核心装备研发、市场拓展及团队建设。
深微芯创是一家专注于AI算力芯片与高带宽集成技术的硬科技型企业,面向高性能芯片封装、光电共封装(CPO)及下一代数据中心互联需求,提供半导体先进封装制造装备、光电材料器件与成套工艺一体化解决方案。
公司围绕玻璃基板、TGV三维互连、光通信波导集成、光电调制材料制造等关键方向,布局装备研发、核心工艺开发、关键材料工程与智能控制系统,形成硬件、工艺、材料与算法协同发展的技术平台。
4.全球超算500强新榜单发布 中国超算蝉联榜首
新一期全球超级计算机500强榜单16日在美国芝加哥举行的2026年国际超级计算大会上发布,中国超算“灵晟”以每秒219.8亿亿次的实测运算速度蝉联榜首。这是“灵晟”继今年6月首次登顶全球超算500强榜单后,连续第二期位居全球第一。
部署在国家超级计算深圳中心的“灵晟”E级超算此次以每秒219.8亿亿次的Linpack双精度实测性能蝉联世界第一,领先排名第二的美国劳伦斯利弗莫尔国家实验室开发的超算“酋长岩”约21%。“灵晟”还在高性能共轭梯度(HPCG)测试中以每秒22000万亿次的运算速度位居第一。
位列第三至第五的超算分别是美国橡树岭国家实验室开发的“前沿”、美国阿尔贡国家实验室的“极光”以及德国超算“朱庇特”。本次榜单显示,中国共有18台超算上榜,数量位列第七;美国以163台位居第一。
全球超级计算机500强榜单由国际组织“TOP500”编制,约每半年发布一次,是给全球已安装的超级计算机排座次的知名榜单。(新华网)
5.从“千万试水”到“十亿下注”:A股半导体公司扎堆做LP,76亿元资本回流产业链
——21家上市公司、26只基金、合计认缴约76.1亿元,链主们正在用资本工具重写产业链协作方式
14.7亿元。这是中微公司今年7月为自己参与设立的一只产业基金给出的认缴上限——一只总规模30亿元的基金,它一家出资将近一半。而这并非个例,2026年,A股半导体上市公司正以罕见的密度出现在产业基金的出资人名单中。
据集微网统计,截至11月17日,年内已有21家A股半导体上市公司发起或参设26只产业基金及合伙企业,合计认缴出资约76.1亿元。参与者覆盖设备、材料、设计、封测、存储、制造全环节——中微公司、长鑫科技、澜起科技、兆易创新、华润微、长电科技等头部公司悉数在列。
这是一条产业链集体性的资本行动,半导体上市公司正在从产业链上的“被投者”,变成一级市场里的“出资人”,半导体公司把IPO募资和经营现金流,通过LP身份重新注入上下游,以股权纽带绑定设备、材料、零部件与算力生态。

单笔出资体量的跃升,是今年最直观的变化。
整体来看,单笔3亿元及以上的有11笔,合计66.6亿元,占全部认缴额的87.6%;单笔不足1亿元的有10笔,合计4.07亿元,只占5.3%,这意味着近九成的资金来自不到一半的交易。
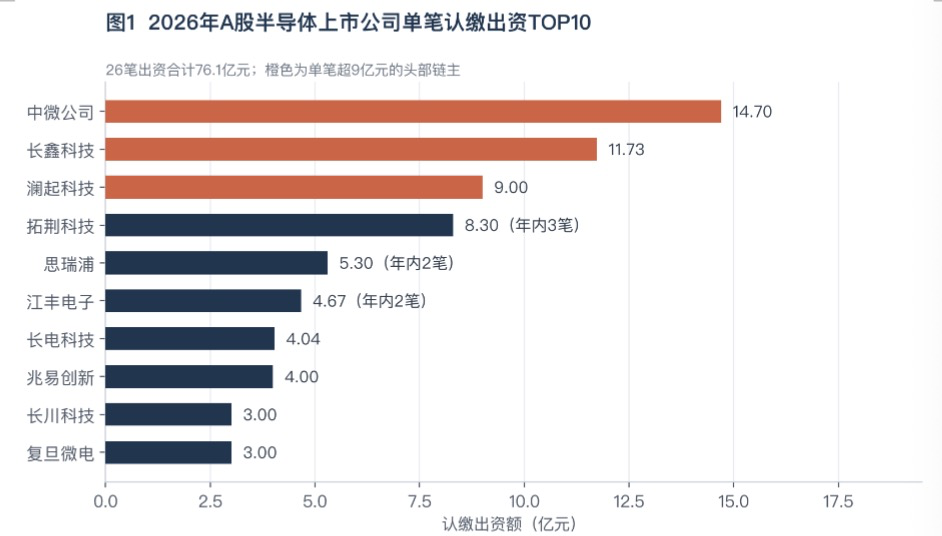
中微公司拟认缴不超过14.7亿元参设上海智微凌峰创业投资合伙企业,占不超过49%份额,该基金目标募集规模30亿元;长鑫科技在长智瀚海基金中认缴11.73亿元,对应这只总规模39.1亿元基金30%的份额;澜起科技通过全资平台认缴上海木澜和聚9亿元,约占35.8%;思瑞浦在苏州同信嘉远中出资5亿元、占比38.6%;长电科技认缴交融芯智4.038亿元、占30%。
单只基金出资逼近乃至超过10亿元,意味着头部公司的出资体量已接近专业母基金单只产品的配置规模。这与早年间半导体公司以数千万参投基金“试水”的形态已不可同日而语——拓荆科技年内三度出手、合计8.3亿元,江丰电子两度出手合计4.67亿元,均为佐证。
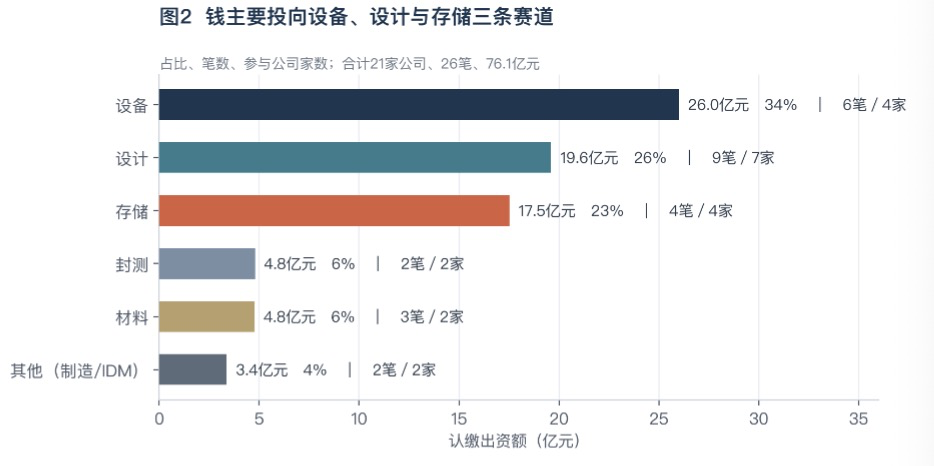
从赛道分布看,设备、设计、存储是今年半导体上市公司LP出资的三大主力。设备赛道4家公司、6笔出资,合计认缴26亿元,占全部认缴的34.17%;设计赛道7家公司、9笔出资,合计19.62亿元,占25.79%;存储赛道4家公司、4笔出资,合计17.53亿元,占23.04%。三者合计63.15亿元,占全部认缴金额的83.0%。
但三个赛道的“气质”并不相同。设备赛道金额集中度最高,中微公司一笔14.7亿元认缴上限,占设备赛道26亿元的56.5%;设计赛道参与家数最多,但除澜起科技9亿元、思瑞浦5亿元、复旦微电3亿元外,其余单笔多在0.1亿—0.5亿元;存储赛道单笔体量最大,长鑫科技11.73亿元一笔,占存储赛道17.53亿元的66.9%。
材料、封测则呈现“龙头主导、围绕自身产线做配套”的特征。材料赛道江丰电子两笔合计4.67亿元,占该赛道4.77亿元的97.9%;封测赛道长电科技4.038亿元,占封测赛道4.788亿元的84.3%。这说明当前半导体LP出资并非“撒胡椒面”,而是围绕链主企业的供应链安全、技术协同和产能配套展开。
资金流向揭示了更明确的产业意图。基金投向普遍脱离了“泛半导体”的笼统表述,精确锚定公司自身供应链的薄弱环节。
长电科技参设的交融芯智,明确投向封测产业链的倒装焊设备、测试治具、塑封材料——围绕自身产线做“设备+治具+材料”配套;佰维存储的络绎佰辰一号锁定“存储+先进封装”产业生态;华天科技参设的盛宇芯天专投境内半导体装备领域未上市股权;沐曦股份两只基金均投向GPU配套IP、芯片软硬件与AI算力应用;华润微的润科(重庆)基金聚焦核心设备、核心零部件、关键耗材与高端芯片设计。
这一变化背后,是半导体链主对“资本招商”和“供应链安全”的双重诉求。基金不再只是财务投资工具,而是成为链主企业锁定关键设备、零部件、材料产能,提前卡位先进封装、存储、AI算力等前沿方向的产业抓手。投资聚焦产业链关键环节,保障供应链安全和技术自主可控,正在成为半导体LP出资的共同逻辑。
在“出资人”这个统一身份之下,上市公司的参与深度正在分化。
多数公司选择参股式LP,华润微(16.2%)、兆易创新(25.9%)、铂科新材(4.8%)、佰维存储(20%)等以10%—30%乃至更低的份额参与,管理人多为外部专业机构——石溪清流、元禾璞华、华登高科、盛宇投资等。
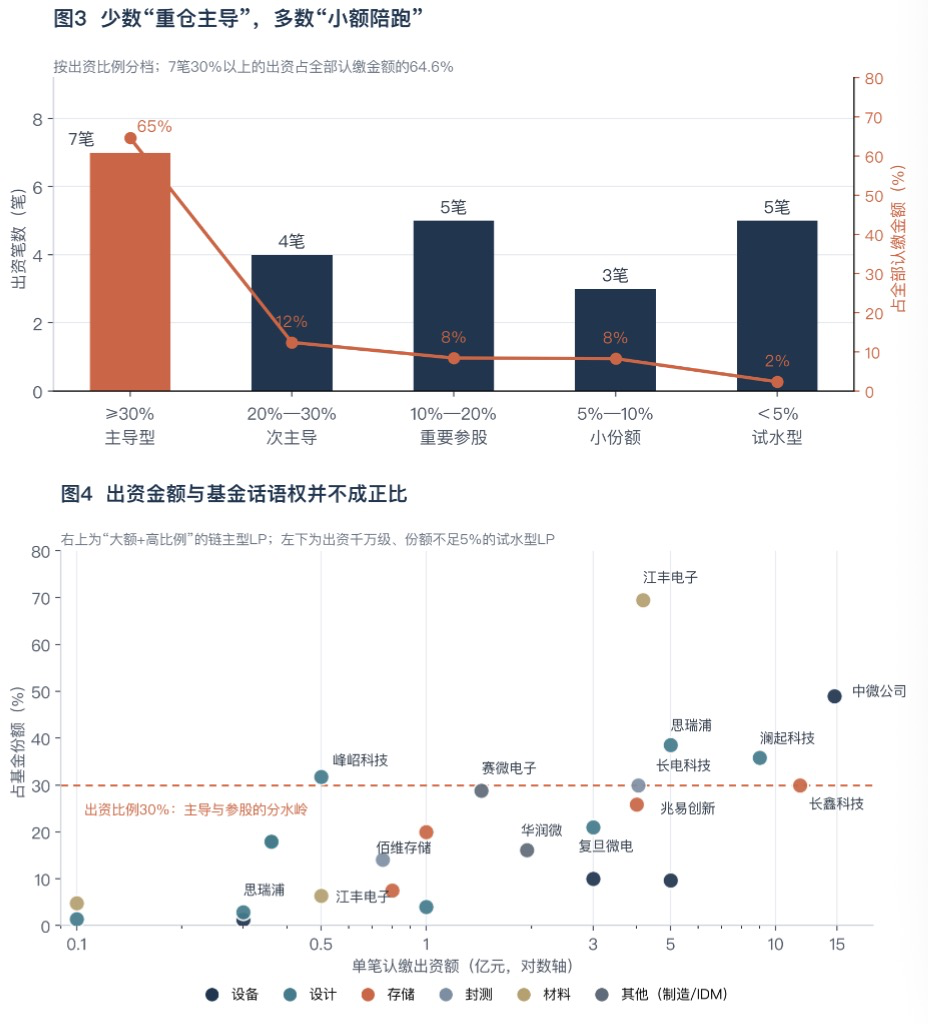
少数公司则接近主导,江丰电子在宁波涌光同行中持有69.5%份额(该企业为项目管理合伙企业,不属于基金业协会备案基金);中微公司在智微凌峰中认缴上限49%;思瑞浦在同信嘉远占38.6%;长鑫科技在长智瀚海占30%。这批基金的GP画像也随之上移——上海智微私募基金管理有限公司出自中微体系,澜起投资、长鑫芯聚分别为澜起科技与长鑫科技旗下平台,元禾璞华、交银资本、华登高科则是深度绑定半导体产业的机构力量。
换言之,头部公司不再满足于“跟随出资”,而是开始以自身产业信用为基金“组局”。
GP层面,多为自家投资平台或长期合作机构。今年活跃机构既包括产业系资本,如智微私募、澜起投资、长鑫芯聚、华润资本,也包括市场化专业机构,如元禾璞华同芯、华登高科、石溪清流、国盛资本、盛宇投资、华芯荣观,以及银行系资本背景的交银资本、工银资本。产业资本负责产业判断和项目导入,专业GP负责基金管理和市场化退出,二者分工合作的格局初步形成。
今年LP名单中最新的变化,来自一批上市尚不满一年的新面孔。
长鑫科技今年7月登陆科创板,6月初即以长鑫芯聚为平台认缴长智瀚海11.73亿元;沐曦股份2025年12月上市,2026年7月、10月连落两子——先后参设淮安沐腾晨曦与上海孚曦汇启,均投向GPU配套生态。
“被投者”转身成为“投资者”,是这一轮半导体资本循环的鲜明特征。背景是一级市场的钱变贵了,而有现金流、有订单、有明确技术需求的上市公司,成了GP最愿意争取的那一类LP;对上市公司自己而言,用基金份额换项目优先权、换供应链的确定性,比在公开市场并购便宜,也比自己建团队快。
这些公司上市前多是一级市场产业基金的被投标的,上市后随即转身以LP身份反哺产业链,借助资本工具加深上下游合作与战略协同——半导体产业的资本接力棒,正在一二级市场之间加速传递。从“被投者”到“投资者”,是半导体龙头发展到一定阶段的自然延伸:上市带来资本平台和资金实力,使企业能够更早触达上下游创新项目,为后续并购、供应链锁定和生态建设预留接口。对一级市场而言,半导体上市公司正成为继地方国资、市场化母基金之后,又一重要的“耐心资本”来源。
26笔出资落在22只基金上,平均每只基金只有1.2家上市LP。但其中4只基金出现了两家以上的上市LP,结构耐人寻味。合作模式的多元,是本轮出资潮的另一看点。
一是“产业龙头+地方国资”,例如长智瀚海的出资人名单中,除长鑫科技、中微公司、拓荆科技子公司外,还包括阿里巴巴旗下杭州灏月与上海国投先导等国资背景机构,产业资本、社会资本与地方国资共建一只39.1亿元的基金。
二是“产业资本+金融国家队”,长电科技的交融芯智由交银资本、工银资本两家银行系AIC机构担任GP,银行债转股资金首次以管理人身份深度嵌入封测产业链基金;复旦大学背景的国盛资本管理的融盛产业创新基金,则吸纳了复旦微电3亿元出资。
此外,“链主+链主”的交叉出资亦不鲜见:中微公司、日联科技子公司同列智微凌峰LP,拓荆科技与长鑫科技同参长智瀚海,江波龙与思瑞浦同投璞华宸光,产业链横向纵向的资本联结比以往更密集。
26笔出资、76亿元认缴,A股半导体公司正在用真金白银为产业链的“卡脖子”环节定价。当链主以LP身份进入供应链上游,产业协同从订单关系升级为股权关系,这既是供应链安全诉求的资本化表达,也是半导体公司市值管理叙事的延伸。
更值得关注的是结构分化。头部链主单笔出资已到数亿至十亿级,但多数公司仍以千万元级参股;设备、设计、存储三大赛道集中了83%的认缴金额,材料、封测、其他制造环节的LP参与度仍低。此外,多数基金投向早期硬科技资产,退出周期长、不确定性高,产业逻辑能否兑现为财务回报,仍需以基金完整的存续周期来检验。若缺乏市场化约束和专业化管理,容易出现“重设立、轻运作”“重返投、轻回报”的问题。
可以确定的是:半导体产业的资本配置权,正越来越多地回到产业手中。从“千万级试水”到“十亿级下注”,A股半导体上市公司正在完成从产业经营者向产业投资者的角色延伸。LP化不是目的,而是链主企业整合供应链、卡位关键技术、构建产业生态的手段。未来,随着更多新上市公司加入LP队伍,半导体产业基金的数量和规模仍可能继续扩容;但市场真正需要关注的,不是76亿元认缴数字本身,而是这些资金能否投到关键环节、能否形成技术协同、能否在长周期中实现产业与资本的双赢。
数据说明:本文数据统计区间2026年1月1日至2026年11月17日,口径为参与设立或认购产业基金/创投基金份额,不含直接股权投资、增资及认购存量海外基金份额;金额单位为亿元人民币,均为认缴口径。