11月17日,鸿海科技集团宣布与索尼半导体解决方案公司(Sony Semiconductor Solutions,简称SSS)签署协议,拟以72.4亿日元现金收购SSS旗下车载相机模组事业,交易涵盖相关业务、技术、客户关系及营运资源,在取得相关主管机关核准并满足先决条件后,预计2027年4月底前完成交割。交易金额不包括该事业位于海外的生产设备及存货。
单看金额,这是一笔小交易;放进产业链坐标系,它却是一次清晰的“分层切割”。卖方是全球CMOS图像传感器(CIS)的霸主,出手的是传感器下游的模组组装;买方是全球最大的电子代工厂,接过的恰是“离车厂最近”的一环。索尼做减法、鸿海做加法,传感器与模组、上游与中游之间的产业边界被重新划定。对这轮分工调整,可以归纳出四个核心判断:
1、索尼卖掉的是“非核心的下游”:2024年索尼以54%的营收份额稳居全球CIS市场首位,模组组装环节毛利薄、重运营,与传感器芯片高毛利、高壁垒的生意模式并不匹配,剥离之后索尼得以把资源进一步压回芯片一端。
2、减法有整体战略注脚:从与台积电合资探索Fablite轻晶圆厂模式,到出售车载模组,索尼半导体正系统性地把“重制造、重运营”的部分出让或外包,自身向研发与高附加值环节收缩。
3、鸿海买的是“进场的门票”:SSS车载相机模组事业长期服务日系车厂,车规级供应链的信任与认证需要十年量级的积累,鸿海以较小的对价买下绕过时间门槛的通道,再用自身的精密制造与全球供应链能力把这门生意的成本结构重做一遍。
4、产业链分工的剧本正在换页:上游传感器高度集中,中游模组让渡给效率型玩家,下游整车制造向代工与水平分工迁移,汽车电子正在复制PC与手机行业走过的路径。
传感器巨人的减法:把重心压回芯片一端
在车载影像这条链路上,索尼的身份有些特殊。看传感器,市场研究机构TSR数据显示,2024年全球CIS市场规模253亿美元、同比增长9%,索尼以54%的份额位居第一,豪威以13%超越三星的12.8%首次升至全球第二,安森美份额不足3%;看竞争格局,车载高附加值图像传感器市场由安森美、豪威与索尼半导体三家瓜分。这一格局的最新统计仍在延续:在占全球CIS应用六成以上的智能手机市场,市场研究公司Omdia的近期数据显示,截至2024年索尼以51.6%的份额居首,三星以15.4%位居第二,豪威则从2023年的10.9%升至11.9%。车载相机模组则是传感器再往下游的一环——把芯片与镜头、马达、结构件组装成可直接装车的部件,资产更重、运营更繁、毛利更薄。
索尼的减法,首先是一笔产品组合的账。其车载CIS业务本身仍在爬坡:2025年索尼车用CIS营收显著增长,市场估算其规模约38亿至42亿元、取中间值约40亿元,市场份额约19.2%,较2024年提升约1.6个百分点;打法是从5MP、8MP乃至17MP等高端产品切入ADAS平台,IMX490、IMX728等旗舰产品深度绑定Mobileye与英伟达方案。但模组环节并不分享传感器的溢价,真正决定索尼竞争位置的,是熊本、长崎工厂里那片硅。把模组出让,等于把资源从“组装的规模”腾挪到“芯片的技术”。
其次是一笔商业模式的账。索尼半导体的图像传感器长期在熊本县、长崎县等日本国内工厂生产,是典型的垂直整合模式;如今这一模式已现松动——索尼与台积电签约设立合资公司生产新一代CIS,社长十时裕树直言,合资只是追求Fablite战略的第一步。支撑这一转向的是更底层的现实:索尼集团近七成销售额来自游戏、音乐、电影等娱乐业务,娱乐与半导体在投资规模和回收周期上差异巨大,股东对半导体重资产投入的包容度日益敏感。出售车载模组事业与轻晶圆厂化,实为同一条主线的两个侧面:制造与组装环节变轻,研发与客户界面保持重仓。
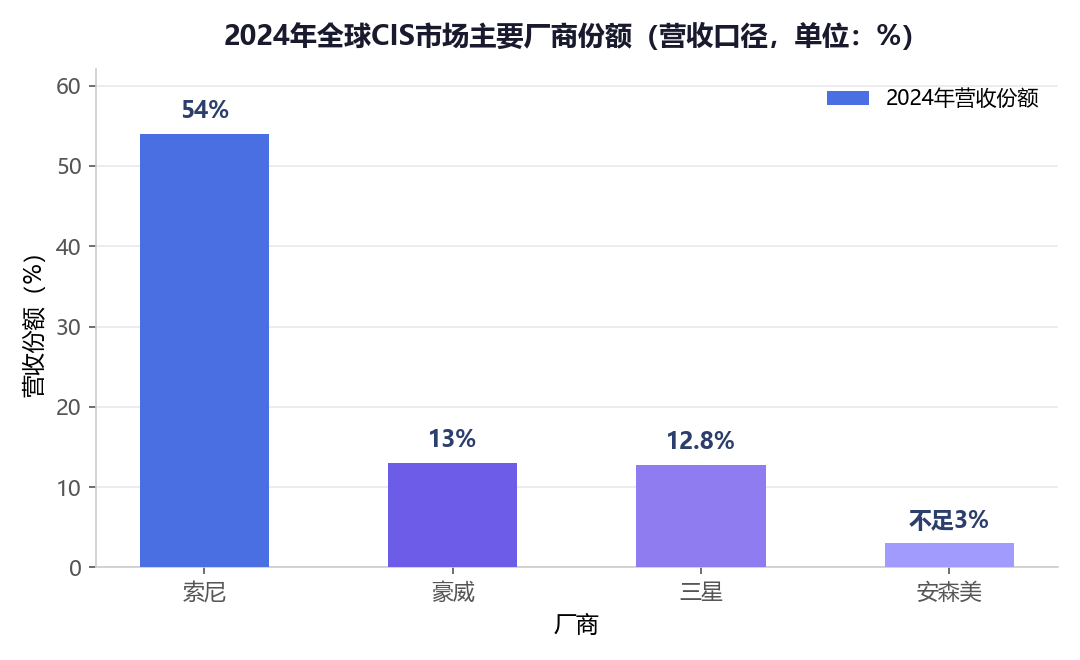
图中份额结构勾勒出索尼做减法的底气。54%的传感器份额意味着上游环节的技术主导权仍在手中,出让模组这样的下游环节,让渡的是低毛利的规模,换回的是聚焦高毛利环节的资源弹性。而对索尼半导体的车载野心来说,传感器的护城河并未削弱——2025年其在车载CIS市场19.2%的份额仍在爬坡,模组易主后,索尼反而可以把有限的产能与研发资源更集中地投放在高端ADAS传感器上。
鸿海的加法:买下绕过车规门槛的十年
再看鸿海这边。车载相机模组听起来是组装生意,车规级的组装生意却不好做:车载环境对可靠性与安全性的要求远苛于消费电子,产品需要稳定供应五年、十年,认证周期以年计;索尼半导体进入车载市场约十年,已与全球约二十家主要汽车制造商中的约九成建立交易关系。这些时间沉淀下来的客户关系、车规经验与量产纪录,正是这笔交易中最值钱的部分——72.4亿日元买到的,不是重置一套产线的成本,而是绕过车厂认证与信任门槛的十年。
鸿海的加法可以拆成两层。第一层是承接:SSS车载相机模组事业的既有技术、客户基础与直接服务汽车制造商的经历整体转移,交易初期双方以客户服务不中断与团队稳定为首要原则。第二层是改造:鸿海长期深耕ICT相机模组的设计、制造及集成,精密制造能力与全球供应链网络恰是模组环节最稀缺的成本利器——把日元成本结构与日本供应链半径,放进鸿海的全球采购与制造网络,模组的成本与交付效率存在明确的优化空间。交易采用“事业分割式”安排也耐人寻味:先承接业务、技术与营运资源,海外生产设备与存货暂不在本次范围内,为后续资产整合留出节奏。
放进鸿海的汽车版图,这一步的意图更清楚。鸿海以CDMS(委托设计与制造服务)模式切入汽车业,旗下鸿华先进已以7.876亿新台币全资收购纳智捷;董事长刘扬伟直言,日本前十车企均是EV代工合作候选,并以PC行业作比——随着竞争加剧,个人电脑行业逐步形成水平分工模式,汽车市场发生这种变化的时刻也已临近。车载相机模组恰好补上感知层的一块拼图:整车代工需要从电子电气架构到感知部件的完整集成能力,接下SSS模组事业后,鸿海“车载集成服务”的话语链条便齐了一环。此前鸿海曾暗中谋求参与日产经营,看中的正是与日系整车共建亚洲EV供应链的潜力,如今从整车代工到相机模组,其在汽车业的存在感正沿产业链逐层加密。
分工再调整:汽车电子走上消费电子的老路
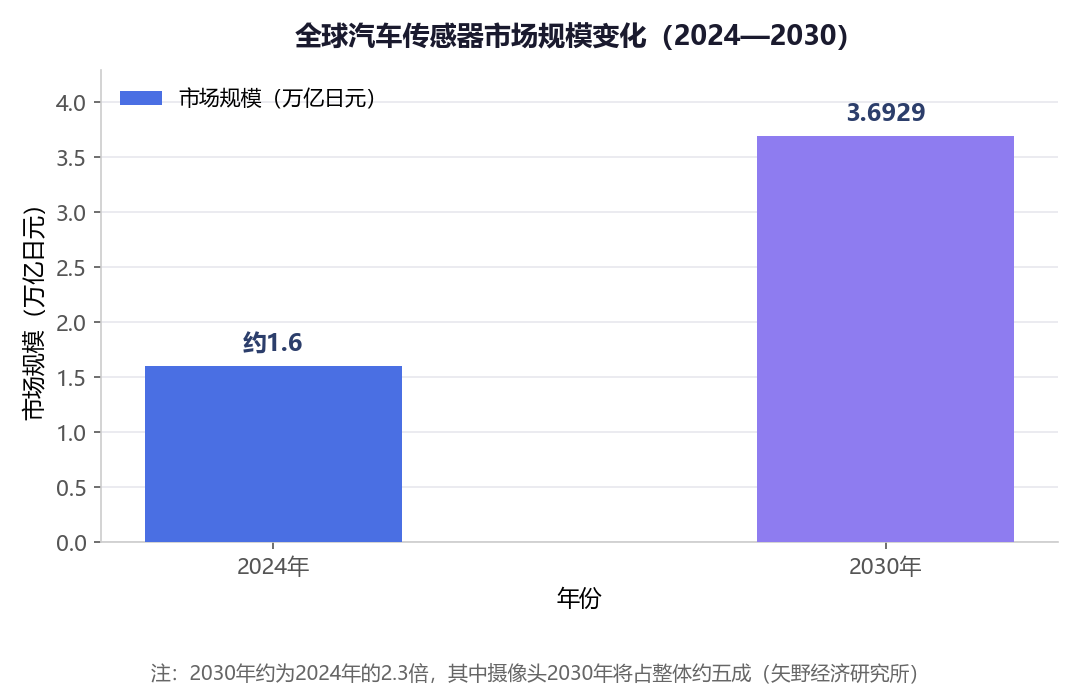
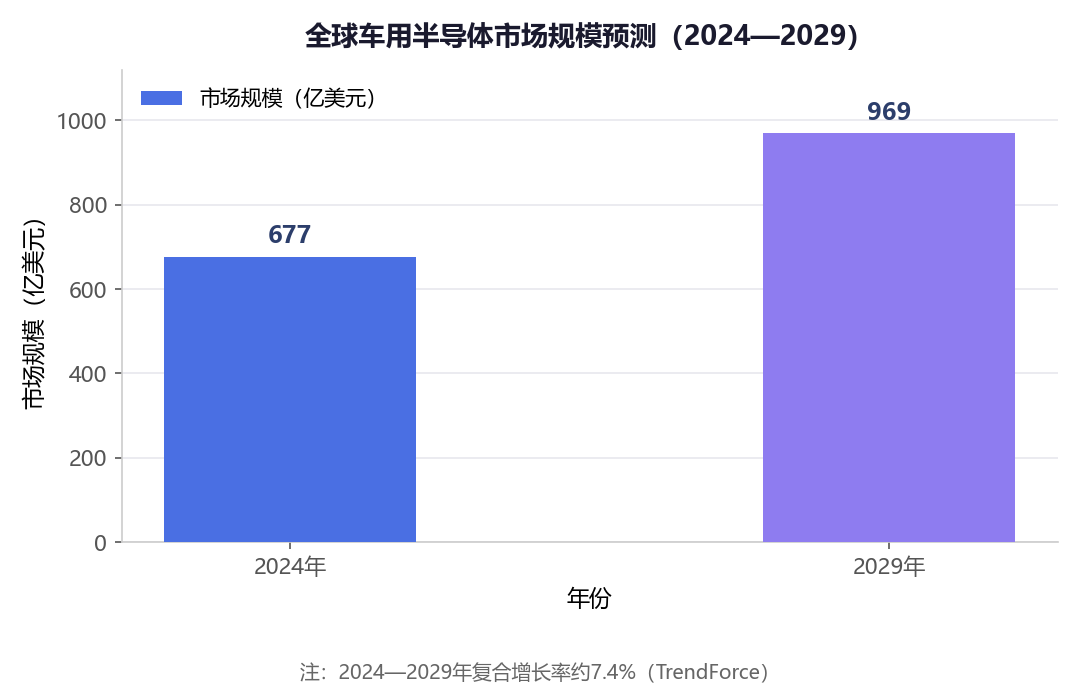
把镜头拉远,这笔交易折射的是汽车电子供应链分工逻辑之变。需求端的大盘仍在快速放大:日本矢野经济研究所测算,汽车传感器市场规模到2030年将达到3.6929万亿日元,约为2024年(约1.6万亿日元)的2.3倍,其中摄像头领域2030年将占整体的五成;单车感知配置同步加密,目前平均每车约搭载3.5个传感器,预估2030年度将增至6.5个。TrendForce则预估,全球车用半导体市场将从2024年的677亿美元增至2029年的近969亿美元,复合年增长率7.4%,电动车渗透率2025年升至29.5%。
蛋糕在变大,切法却在变。过去的汽车电子供应链以车厂为中心层层垂直:车厂主导,Tier 1集成,供应商供货。随着E/E架构走向域集中、ADAS算法与算力芯片成为核心,链条上的价值分布开始向两端倾斜——一端是高壁垒的上游器件(传感器、算力SoC),一端是大规模、高效率的制造与集成,中间的传统环节正在被重新议价。上游的传感器环节已然高度集中:2024年索尼一家独占54%;算力侧同样在向头部聚拢,全球汽车SoC市场预计将从2025年的108亿美元增至2035年的380亿美元。中游则出现明显让渡——索尼把模组交给鸿海,自己守住传感器;豪威以39款车用CIS型号构建全场景产品矩阵,在环视等出货量赛道与索尼错位竞争;佳能还计划以SPAD传感器最早2031年量产切入车载,赛道拥挤度继续上升。
这条水平分工的曲线,PC与手机行业都走过:芯片公司做芯片、代工厂做制造、品牌做集成。汽车业的不同在于车规门槛与安全冗余,进程会更慢、更谨慎,但方向已经清晰。对上游玩家,聚焦高毛利环节、出让重资产运营是理性选择;对效率型制造玩家,汽车电子的放量期是难得的进场窗口。索尼的减法与鸿海的加法,不过是同一枚硬币的两面。
交割预计在2027年4月底前完成,此前的观察点有三:各相关国家和地区监管审批的进度;索尼传感器与鸿海模组之间能否形成“芯片—模组”的协同绑定,而不止于一次客户名单的转移;以及鸿海能否在承接日系客户的同时稳住组织与交付的连续性。对车载相机产业链而言,上游更集中、中游更分工的格局已经落子——接下来的悬念,只是其他玩家何时跟上这一步。