单季营收首次突破20亿美元、美国商业收入历史性反超政府收入,但AI交易退潮期的极端估值让“历史最高增速”只换来及格线待遇。
一、事件全景:Q3营收23.13亿美元与96%增速的历史坐标
美东时间11月2日美股盘后,美国大数据分析软件公司Palantir(NASDAQ:PLTR)公布2026财年第三季度(截至2026年9月30日)财报:当季营收23.13亿美元,同比增长96%,环比增长20%,创公司上市以来最高单季同比与环比增速;这也是该公司季度营收历史上首次突破20亿美元大关。首席财务官戴维·格雷泽(David Glazer)称96%为公司史上最高同比增速。
这一增速大幅超越其自身历史坐标。去年同期(2025财年三季度),Palantir营收11.81亿美元,同比增速为63%;2025财年全年营收44.75亿美元、同比增长56.2%。从更长的时间轴看,2019年公司营收仅7.43亿美元,六年间复合增长率约34.9%,而真正的增长拐点出现在2024—2025年:2023年增速一度放缓至16.7%,随着2023年人工智能平台(AIP)推出及其“训练营”式市场打法铺开,增速自2025年起逐季抬升:2025年一至四季度营收分别为8.84亿、10.04亿、11.81亿、14.07亿美元,2026年一、二季度分别为16.33亿、19.35亿美元。
图1显示,从2025年一季度的8.84亿美元(同比+39%)到2026年三季度的23.13亿美元(同比+96%),Palantir连续七个季度实现营收与增速的同步抬升,这一在数百亿美元收入体量上的再加速,在公开上市的企业软件公司中没有明确先例。市场此前对本次财报的一致预期为营收约21.8亿美元、调整后每股收益0.41美元,实际业绩分别超出预期约6%和7%。
把镜头对准用户指定的对照区间——去年三季度至今年三季度,增速台阶清晰可见:63%、70%、85%、93%、96%(图2)。值得强调的是,96%这一数字的含金量还体现在基数上:去年同期11.81亿美元的收入体量已是2025年同期软件行业少有的规模,在基数抬升约一倍的情况下增速反而提高了33个百分点。
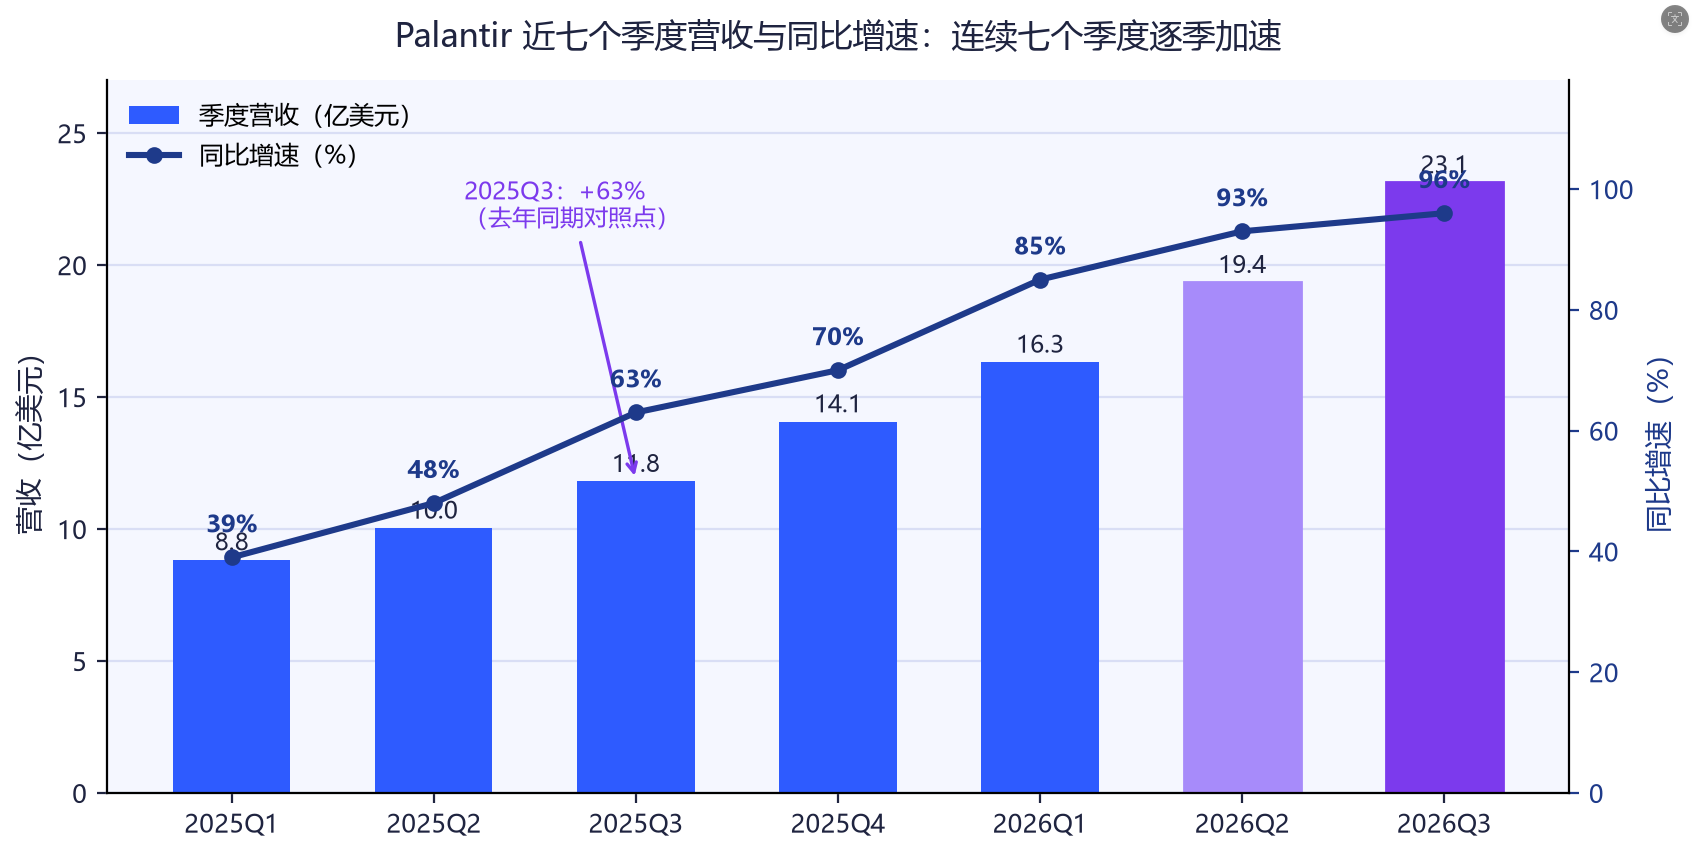
图1 Palantir近七个季度营收与同比增速
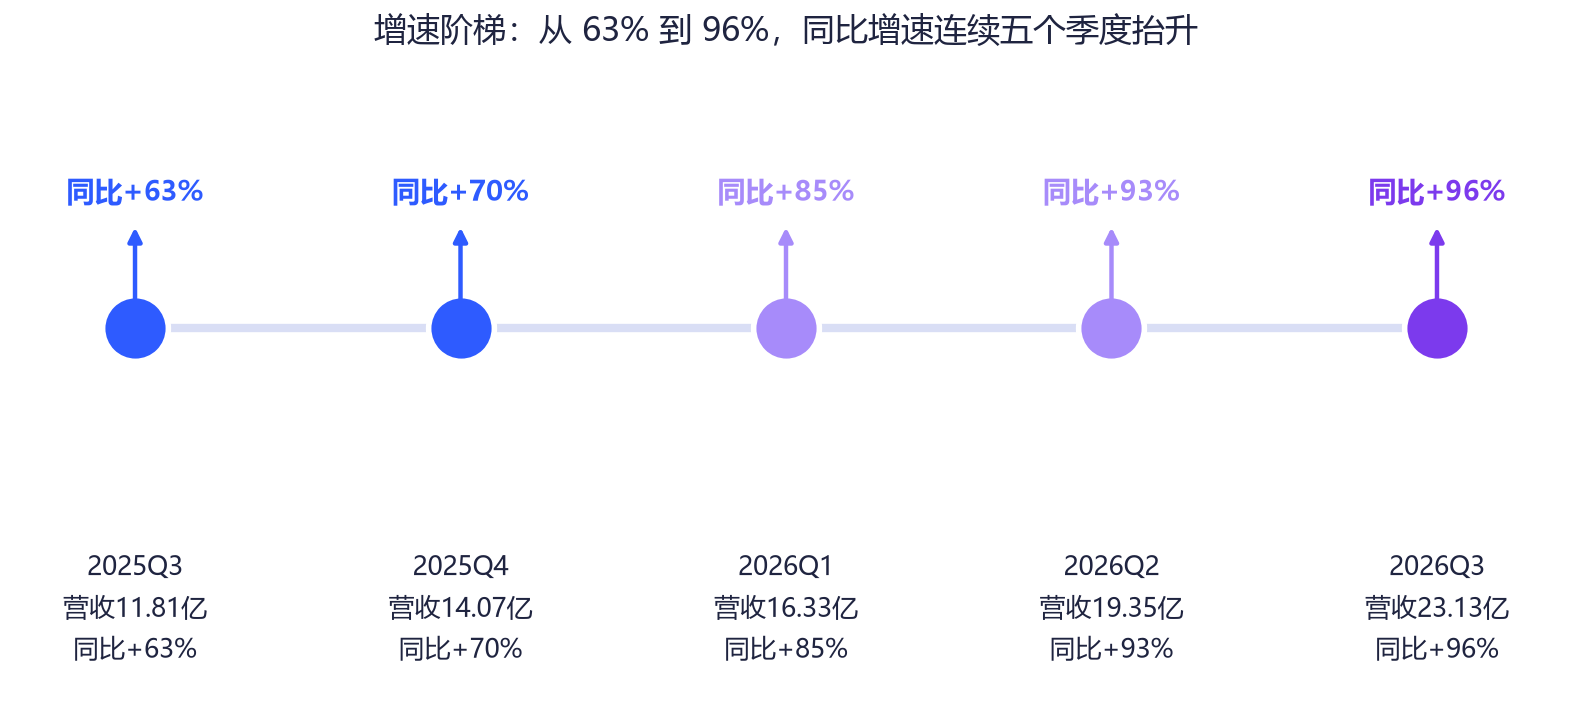
图2 增速阶梯时间轴:2025Q3至2026Q3同比增速
二、收入结构拆解:政府与商业、美国与海外的双轮引擎
本季财报最具结构性意义的信号,是美国商业收入首次超过美国政府收入。三季度,Palantir美国商业业务收入9.84亿美元,同比增长148%、环比增长29%;美国政府业务收入9.53亿美元,同比增长96%、环比增长18%。前者从上年同期的3.97亿美元增长至此,后者从4.86亿美元增长至此——美国商业收入在两年间增长至原来的5倍以上,并在本季度完成对政府业务的历史性反超。
从地域维度看,美国业务收入合计19.37亿美元,同比增长119%、环比增长23%,约占总营收的84%;美国以外的全球商业收入约11.7亿美元、同比增长113%,政府收入约11.5亿美元、同比增长81%。这意味着Palantir的收入引擎已从“政府合同为锚、商业为补充”切换为“美国商业为主引擎”(图3)。
客户与订单层面的数据揭示了增长的成色与隐忧。客户侧:截至三季度末,全球客户总数1090家,同比增长20%;商业客户904家、同比增长22%;美国商业客户686家、同比增长29%。留存与扩张侧:净美元留存率(NDR)达到165%,较上季度提升8个百分点,即同一批客户最近12个月的收入贡献相当于此前12个月的1.65倍;前20大客户过去12个月平均收入达每家1.46亿美元、同比增长76%。
订单侧则出现明显分化:本季度签约212笔金额至少100万美元的合同,其中107笔不低于500万美元、64笔不低于1000万美元;但季度总合同价值(TCV)为29.18亿美元,同比仅增长6%,美国商业TCV为14.63亿美元、同比增长11%,美国商业剩余交易价值(RDV)65.17亿美元、同比增长79%但环比仅增4%;期末剩余履约义务(RPO)48.8亿美元,高于上年同期的26亿美元,但略低于上季度的49亿美元。收入端全面加速与订单端显著降温并存,是本季财报最值得关注的反差信号。
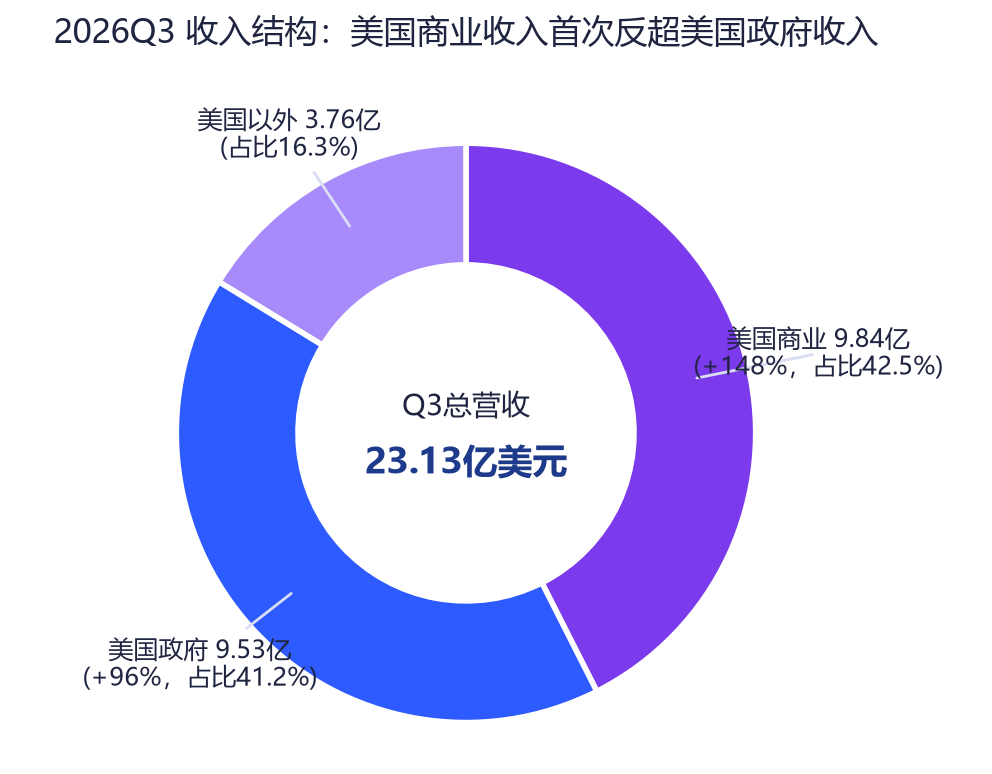
图3 2026Q3收入结构:美国商业/美国政府/美国以外
三、盈利与现金流成色:罕见的高增长高利润组合
盈利指标的改善速度快于收入。三季度,GAAP营业利润10.85亿美元,较上年同期的3.93亿美元增长约176%,营业利润率47%(同比提升14个百分点);剔除股权激励等项目后的调整后营业利润14.27亿美元,较上年同期的6.01亿美元增长约138%,调整后营业利润率62%,高于上年同期的51%,与上季度持平;GAAP净利润11.28亿美元,较上年同期的4.76亿美元增长约137%,净利润率49%;GAAP摊薄每股收益与调整后每股收益均为0.44美元,高于市场预期的0.41美元(上年同期分别为0.18美元与0.21美元)(图4)。
现金流与资产负债表同样处于罕见的健康状态:三季度经营活动现金流12.05亿美元、同比增长137%;调整后自由现金流12.16亿美元、利润率53%;期末现金、现金等价物及美国国债合计104亿美元,且无债务。衡量“增速与利润率之和”的规则40(Rule of 40)得分达到158%,环比提升3个百分点——作为对照,这一得分在2026年二季度为155%,已在前100大市值公司中位居前列、略高于英伟达。
利润增速显著快于营收增速的原因在于软件业务的成本结构:软件一旦开发完成,交付边际成本很低,新增收入的大部分直接转化为利润。财联社的分析指出,这正是Palantir利润“远远超过销售额增长”的机制。横向对照同业,2026年一季度Palantir营收增速85%,而同期Snowflake为33.5%、Datadog为32.2%,Salesforce、Adobe等成熟期SaaS公司增速已降至10%左右;10月末Palantir滚动市盈率约160倍,为其所在行业平均29倍的5倍以上——高增长与高利润并存使其成为美股软件板块中独一无二的估值存在。
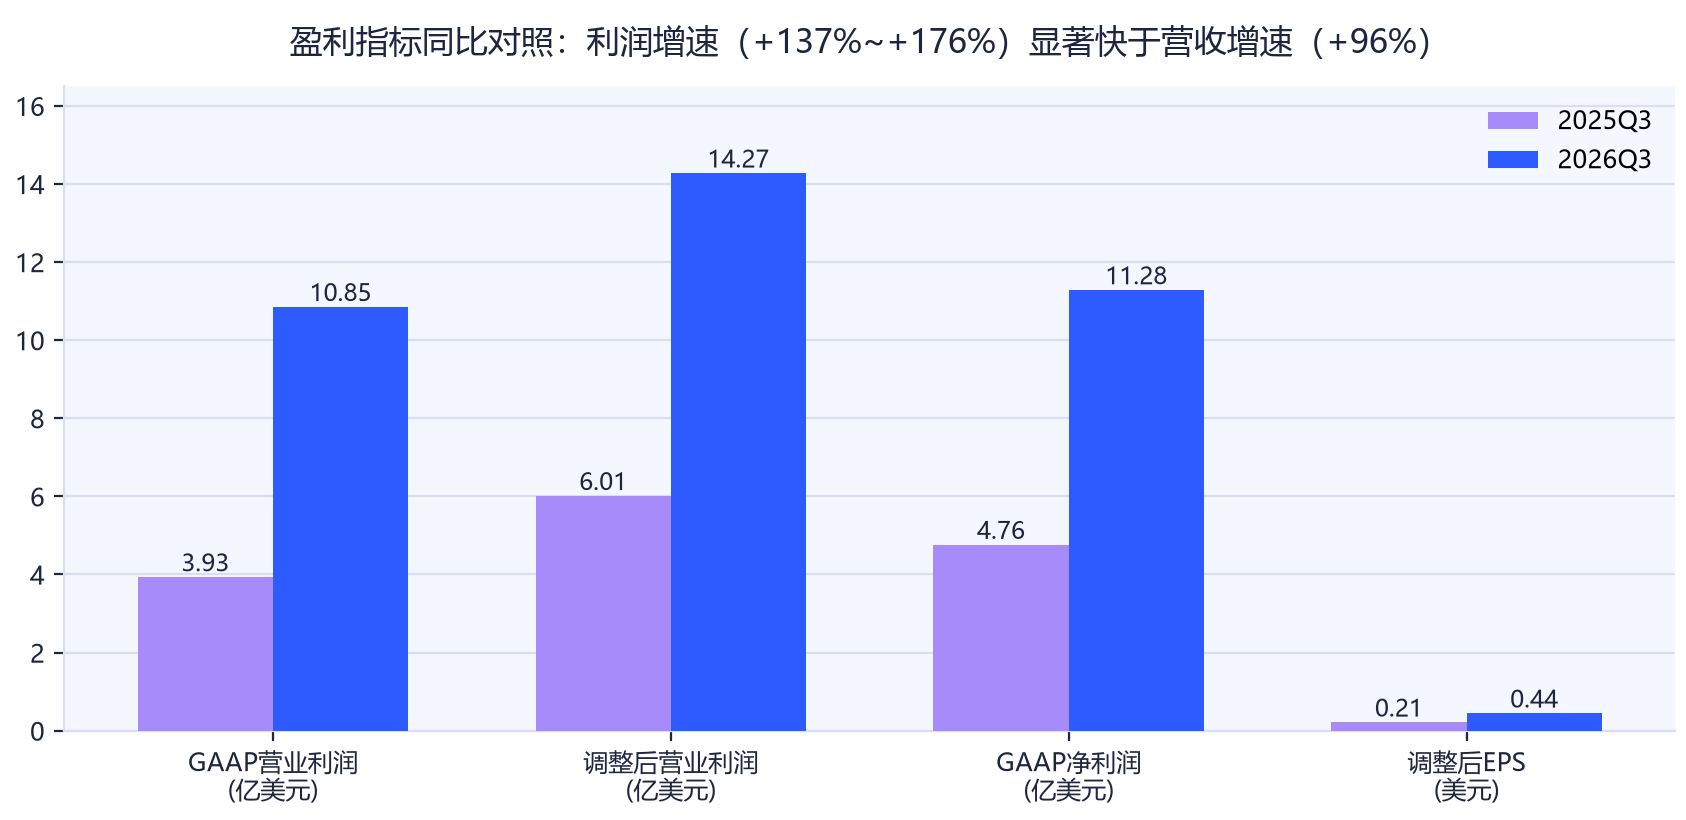
图4 盈利指标同比对照:2025Q3与2026Q3
四、AI引擎解剖:AIP与主权AI如何驱动增速从63%到96%
增速加速的业务动因,管理层归因于AIP(人工智能平台)与“主权AI”叙事的共振。所谓主权AI,是指企业要求数据、逻辑、行动与安全体系的完整控制权,拒绝将核心数据与工作流交给OpenAI、Anthropic等前沿模型实验室——首席执行官亚历克斯·卡普(Alex Karp)在致股东信中称,美国市场的需求“极其旺盛,而且远未得到满足”,全球机构正“远离AI实验室、寻求更全面掌控自身AI应用”,这一趋势“为Palantir量身定制”。
从技术路线看,Palantir并不自研大模型,而是通过本体(Ontology)数据平台将大模型能力接入企业实际业务流程。公司披露,将英伟达开源模型Nemotron接入AIP技术栈后,未经微调即在24小时内的5个生产任务上击败前沿大模型;本季度公司与英伟达深化合作,将Nemotron模型与Ontology结合应用于复杂供应链管理——英伟达自身供应链涉及数百万个零部件与数千家供应商。同时,公司推出AIP Evolve方案,根据准确率、成本与延迟为不同业务流程配置合适的模型与智能体。
商业化落地的证据链体现在“试点转大单”的节奏上。管理层在电话会上例举:一家工业材料公司近300万美元的试点转化为2900万美元年化合同;一家全球体育用品厂商160万美元试点扩展至约2100万美元年化;一家家电企业100万美元试点当季转为300万美元年化、三季度进一步放大至1500万美元。美国商业收入同比增速序列——2025年三季度的93%、四季度的121%、今年一季度的133%、二季度的149%、三季度维持148%——印证了AIP渗透的持续加速。
政府业务的AI化同样在提速:美国陆军已授予Palantir USG主承包协议,生产8套TITAN下一代人工智能地面站系统(4套先进型、4套基础型),标志着AI军事系统由原型验证进入生产阶段;美国联邦航空管理局(FAA)正使用AIP整合原本分散的航空安全管理系统。美国商业收入增速连续五个季度维持在93%—149%区间的同时,政府收入本季也实现96%的同比增速,双引擎同步运转。
五、估值与市场反应:历史最高增速为何仍遭抛售
资本市场的回应与基本面形成了鲜明反差。财报公布前,Palantir股价11月2日收跌3.13%至178.34美元,市值约4285.6亿美元;财报公布后,盘后股价先上涨约1.5%,随即转跌约3.6%,最终收窄至约3%的跌幅。而这份财报本身几乎无可挑剔:营收、利润、指引三项全部超出市场预期。
原因不在数字,而在数字被定价的方式。财报前,市场对Palantir的估值口径已达到滚动市盈率121—157倍、远期市盈率逾111倍、远期市销率约50倍的极端水平;在这样的锚点上,市场要求的不是“优秀”,而是“进一步惊艳”。有分析师向路透社表示,当前股价已经反映了完美预期。历史统计亦支持这一判断:Palantir此前12次财报营收全部超出预期,但其中4次财报公布后股价下跌——“超预期”在这一估值水平上只是及格线。
本季度财报恰逢AI交易的整体退潮期,进一步放大了抛售压力。此前一周,Alphabet创上市22年历史上最大单日跌幅、自发布三季度财报以来市值蒸发5050亿美元;英特尔上周跌约29%后11月2日再跌8.8%;甲骨文宣布发债与增发融资后重挫近9%。标普全球(S&P Global)研究估计,AI相关支出正以两年接近2万亿美元的规模推进,市场日益担忧这一投入的回报兑现在时间上显著滞后。11月2日当天,纳斯达克综合指数下跌1.07%、五日累计跌约4%、10月累计下跌5.3%。作为“AI软件兑现度”的风向标,Palantir的财报电话会被称为“全球观看人数最多的财报会”,其股价自然成为AI交易情绪的宣泄口。
卖方机构的态度呈现罕见的宽幅分歧:高盛10月将评级从“中性”上调至“买入”、目标价230美元;花旗维持“买入”、财报前将目标价从245美元上调至250美元;摩根大通首次覆盖给予“增持”、2027年12月目标价262美元;摩根士丹利则仅给予“持股观望”、目标价205美元。公司的应对之策是继续抬升指引:全年营收指引由81.50亿—81.58亿美元上调至85.30亿—85.34亿美元(对应约91%增速),全年美国商业收入指引由超过34.24亿美元上调至超过35.59亿美元(同比增长至少143%),全年调整后营业利润指引上调至52.45亿—52.49亿美元、调整后自由现金流指引上调至48亿—50亿美元。
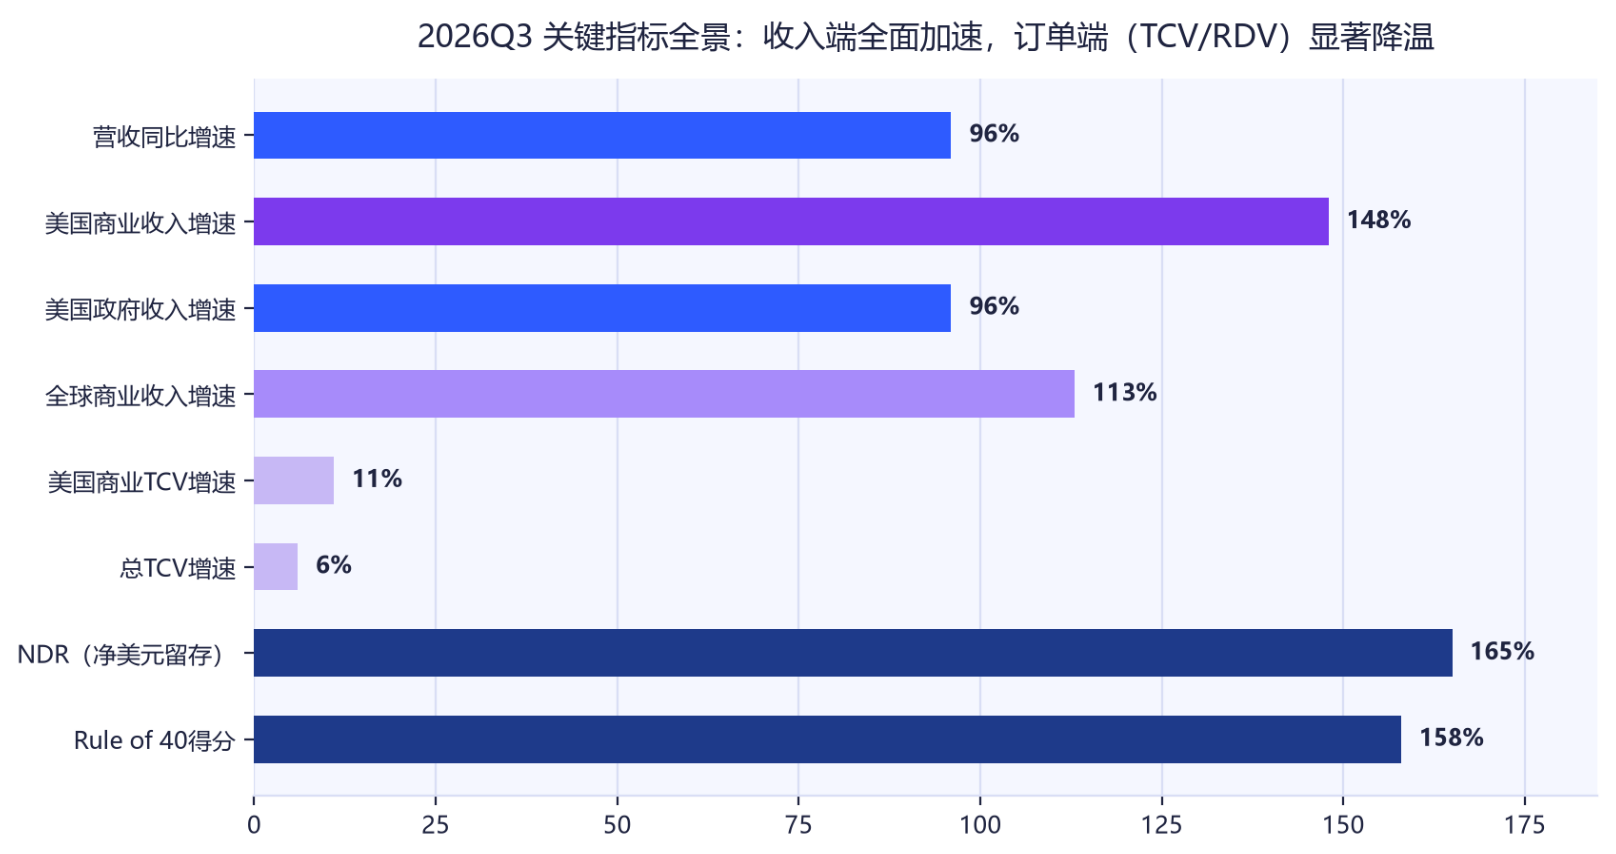
图5 2026Q3关键指标全景
结论
展望后续,增长可持续性的约束条件已经显性化(图5)。其一,订单领先指标明显降温:TCV同比仅增6%、美国商业RDV环比仅增4%、RPO环比微降,若签约节奏不提速,高增长难以长期维持;其二,Q4营收指引26.49亿—26.53亿美元,中值对应的环比增速约15%,低于本季的20%,指引口径本身隐含增速自然回落;其三,美国收入占比约84%的集中度、以及政府预算的周期属性,构成结构性风险敞口。此外,市场情绪面亦不乏反向信号:因成功预警次贷危机而知名的投资人迈克尔·伯里(Michael Burry)已买入名义价值超过9亿美元的Palantir看跌期权。
综合而言,Palantir三季报验证了“不自研大模型、把大模型嵌入企业工作流卖软件”这一路径的商业可行性:收入端在数倍于同业的规模上加速,盈利端呈现企业软件史上罕见的“158%规则40”组合。但96%的增速与50倍远期市销率之间,市场给出的容错空间正持续收窄——后续三个季度,订单签约节奏、国际商业业务的复制能力、以及主权AI落地能否接棒,将决定这条增长曲线是继续陡峭,还是在极端估值下迎来均值回归。对投资者而言,真正的考验不是Palantir能否继续超预期,而是其超预期的幅度能否追上估值的膨胀速度。