从Epic全面转向AI生产、Steam三成新游带AI标签,到410亿元AI虚拟偶像产业链——一场围绕“提效”与“内容”的路线分化正在成型。
2026年10月下旬,游戏与娱乐产业在不到一周时间里接连发生三件事:Epic Games被曝将迪士尼合作射击大作全面转入“AI优先”生产模式,谷歌DeepMind发布首个原生音画同步的实时世界模型Genie 4,环球音乐则与AI游戏音乐平台TYGER签下大厂牌层面的首个游戏场景音乐授权协议。与此同时,Steam上带AI披露的新游占比已达三成、销量却普遍跑输大盘,AI选秀综艺密集上线并催生出410亿元规模的虚拟偶像产业链,但仿韩娱模式运营的AI女团BABYQUEEN的一场“怀孕退团”闹剧,也把“能生成艺人”与“能经营艺人”之间的鸿沟暴露无遗。效率革命与内容困惑并行,成为当下AI渗透游戏与娱乐产业最真实的双面图景。
一、Epic全面转向“AI优先”:引擎巨头的豪赌与代价
据Bloomberg记者Jason Schreier报道,Epic Games管理层已要求开发团队在迪士尼合作项目——一款汇集漫威与星战角色的未公布射击游戏——上全面转向“AI优先”生产模式。一名游戏总监在内部指示中明确“不再接受手写代码”,要求员工改用Anthropic的Claude等模型生成代码,人类转为监督与纠错角色;该项目全部美术也将“由完整AI工作流生成”。由于Epic此前低估了项目所需的人力与工期,这款原定2027年3月发售的游戏已被无限期推迟。这也是迪士尼2024年向Epic投资15亿美元、达成多项目合作后的首个重量级产物。
消息在内部视频会议上公布后,据称部分Epic开发者“感到震惊”,有人调侃“要不要让Claude来修Claude自己写出的bug”。Epic传播总监Jake Jones并未否认这一转向,称公司正拥抱“由Epic开发者主导愿景与创作的AI加速开发”。CEO Tim Sweeney则在社交平台X上回应称,Epic正在进行一场“巨大转型”,将开发者重新配置以实现“最大程度的AI加速”,目标“不是用更少的人做同样的事,而是让每个人做出更多更好的东西”。据行业媒体报道援引其表态,Sweeney认为AI对用户界面等环节可带来约20%的效率提升,部分领域提升幅度最高可达5倍,并预计一年内绝大多数开发环节的效率将比2026年初提升两倍以上。
Epic对AI的信心很快接受了一次公开检验:公司近期以“氛围编程”(vibe coding)方式用AI辅助重建的Epic Games商城新启动器开启预览,官方援引自有测试称其打开商店页平均耗时5.47秒、快于Steam的10.07秒,但上线后用户随即报告按钮失灵、界面卡死、图标错位、安装路径被随机指定等一系列问题,黑曜石娱乐一位高级技术美术甚至公开建议用户解绑支付方式。上线即翻车的启动器,为“AI优先”叙事平添了一层现实注脚。
Epic还在加速把AI推向开发者生态。10月22日,Epic公布AI MegaJam游戏创作大赛:11月12日至15日在itch.io平台举行,参赛者须在四天内用虚幻引擎或UEFN做出游戏,每队至多5人、可不限量使用AI智能体,总奖金6.5万美元,另有每队最高5万美元的后续开发资助;11月14日至15日将在旧金山举办线下场,Anthropic、谷歌与OpenAI均将派代表参与。颇具讽刺意味的是,大赛规则最初要求参赛作品必须使用AI,遭到社区强烈批评后才修改为“可任意使用或不使用”。
在平台政策上,Sweeney公开反对Steam要求开发者披露AI内容的做法,认为当AI工具将参与几乎所有未来生产时,此类标签终将失去意义;与之相对,Epic游戏商城并未设置类似的强制披露要求。在Epic的叙事里,AI是生存问题——“更现实的目标是在AI浪潮中求生,并帮助其他开发者活下来”。
二、Steam上AI游戏近三分之一:数量井喷与销量冷遇
如果Epic代表的是供给侧的激进转向,Steam上的数据则呈现了需求的另一面。游戏行业人士、Mainframe Industries首席执行官Sulka Haro于2026年7月发布的独立统计《Three years of AI on Steam》,对2023年7月至2026年7月上线的53597款Steam游戏做了全量普查。结果显示:带“AI生成内容披露”的新游占比从2024年的10.9%升至2025年的19.9%,2026年已达30.8%,月均约530款,相当于每三款新游就有一款披露使用生成式AI;相比之下,非AI游戏的月度新品量仅从约1030款缓慢增至约1320款。有分析据此推算,若增长曲线延续,2027年至2028年间AI披露游戏将成为Steam新品的多数。
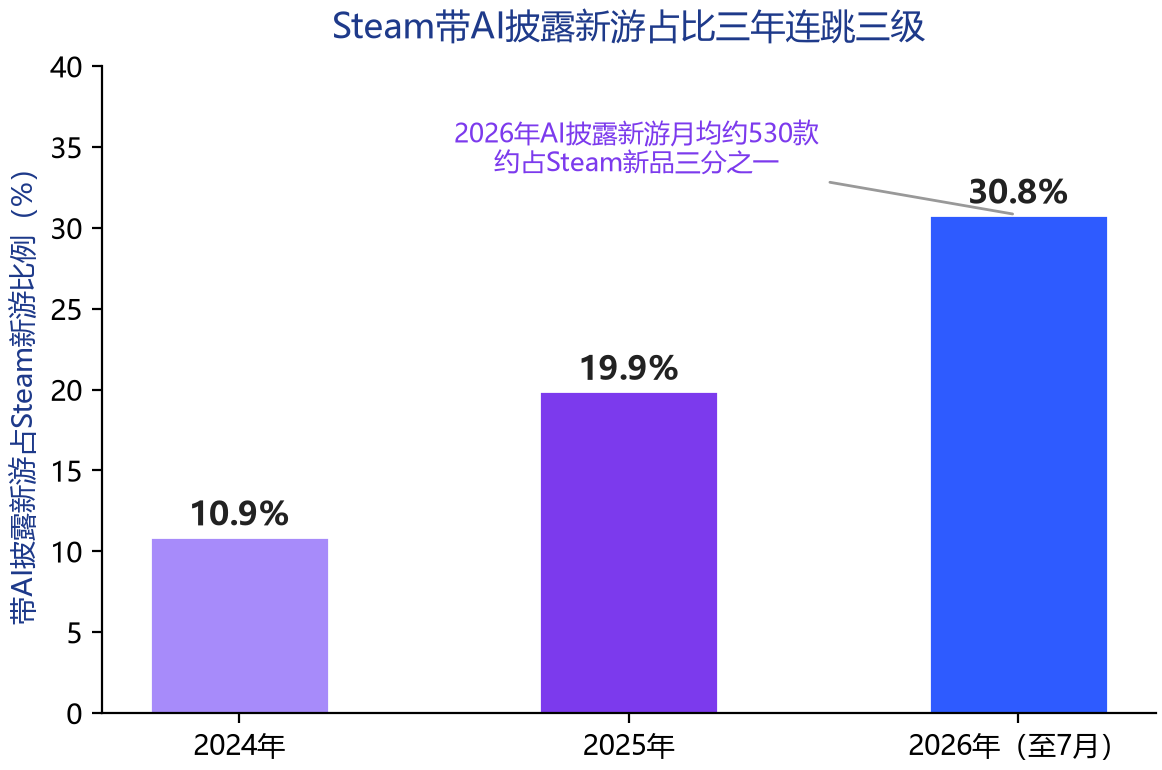
图1 Steam带AI披露新游占比变化
但数量的井喷并未换来商业上的对等回报。该统计显示,2026年第一季度AI披露游戏占新品量的28%,预计销量占比仅17%;第二季度新品占比33%、销量占比仅10%。绝大多数AI披露游戏是小团队的小制作,而无论是否使用AI,Steam整体都是“1%的头部游戏拿走约94%收入”的极端头部市场。值得注意的是,带AI披露的最大爆款《Arc Raiders》与《Crimson Desert》均为多年开发的大作——AI标签本身既不是死亡的判决书,也不是成功的保证书。
从业者情绪的分化更为尖锐。GDC《2026游戏行业现状》调查(样本约2300人)显示,36%的从业者在工作中使用生成式AI,但52%的受访者认为生成式AI正对游戏行业产生负面影响——这一比例在2024年调查中为18%,2025年为30%,两年间近乎翻了三倍;持正面看法者仅约7%。视觉与技术美术(64%)、游戏设计与叙事(63%)、程序(59%)是负面情绪最集中的岗位。
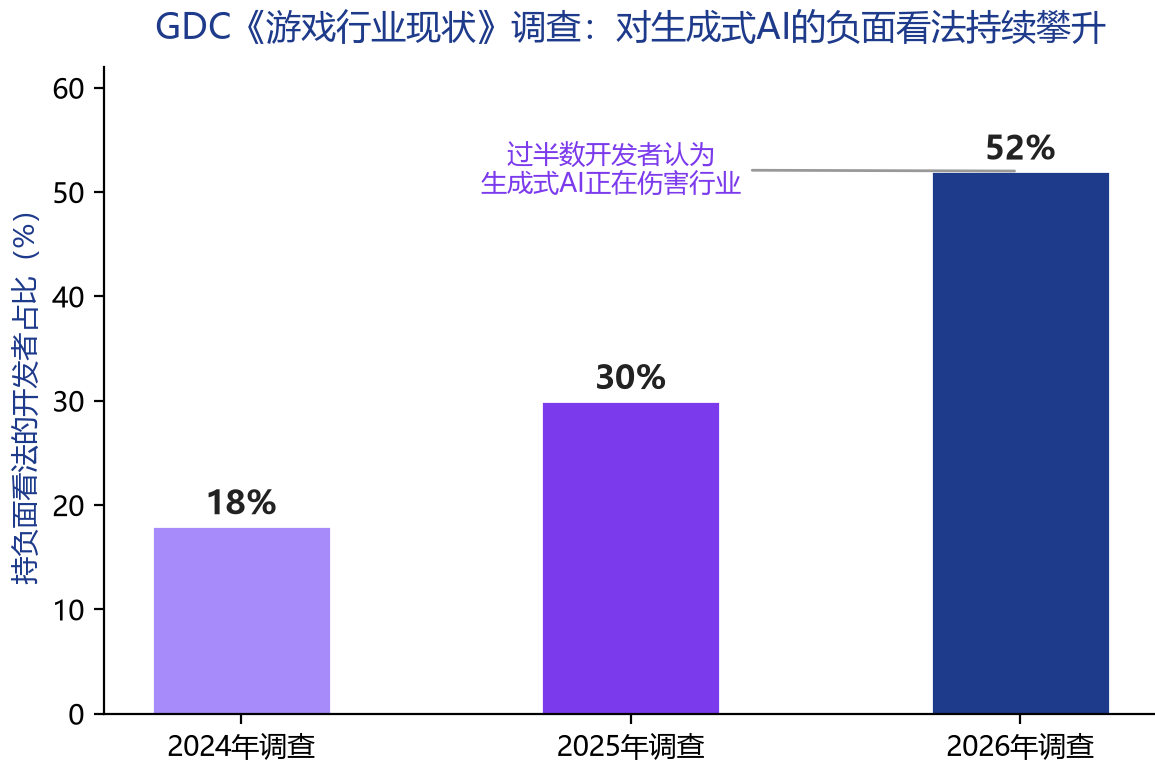
图2 认为生成式AI对行业有负面影响的游戏从业者比例
防御性动作随之出现。开源引擎Godot基金会于2026年6月30日修订贡献政策,正式禁止使用AI代理提交代码与“氛围编程”、禁止AI生成大段代码,要求所有代码由人类编写并在使用AI辅助时主动披露,理由是AI贡献激增令本已紧缺的维护者审查资源难以为继。而《PEAK》开发商Aggro Crab联合创始人Nick Kaman的抱怨,则道出了中小开发者的另一种焦虑:过去手工仿制一款游戏需要数周,如今AI把“照着爆款重做一遍”压缩到分钟级,廉价的AI仿品已经开始直接抢走原作的流量与收入。
大型厂商同样在用行动划线。米哈游2026年7月13日在Steam开启抢先体验的AI陪伴产品《BSide: Olivia Lin》(林离)一度获得“特别好评”,但上线仅29天后便于8月11日宣布停止在线服务、8月31日关闭服务器,算力成本高企与用户留存偏弱令这款消费级AI应用难以为继。另一边,游戏科学联合创始人、《黑神话》系列美术总监杨奇8月10日公开表示,《黑神话:钟馗》在设计及游戏资产制作阶段将全面避开AIGC工具、坚持纯人工创作——他并非抵触AI,而是认为手绘与手工建模是把控东方美学气质的核心壁垒。米哈游“产品化试错”与游戏科学“创作端隔离”的并存,恰好说明头部厂商普遍把“用AI提效”与“AI内容进创意”当作两条被严格区分的线。
三、世界模型冲进游戏业:“还要不要游戏引擎”成行业之问
10月27日,谷歌DeepMind发布新一代世界模型Genie 4研究预览版,面向受信测试者开放。这是DeepMind首个能原生生成音频的实时世界模型:用户输入文字提示即可生成可实时探索的虚拟环境,用键盘操控角色与镜头、用自然语言中途“改戏”——改变天气、添加人物与物体,模型同步生成环境音、音乐乃至角色间的交互式对话;可模拟空气动力学、碰撞等物理效果,一致场景最长维持约两分钟,为上一代Genie 3的两倍。其背后是Gemini家族的分工协作:Gemini Omni锚定场景外观与行为贴近真实,Gemini 3.8 Flash则作为“引导智能体”实时观察画面、拆解任务、逐帧验证执行结果。
游戏开发者是最早的测试者群体之一。按DeepMind披露的反馈,开发者正在用Genie 4在写下任何一行引擎代码之前,把初始创意快速变成可探索原型,测试视觉风格、材质与交互机制。但它与“做游戏”之间仍有清晰边界:DeepMind自陈Genie 4在长时间模拟中存在视觉漂移、物体一致性丢失、复杂物理交互不可靠、画面内文字难以辨认等问题,产出物是“可观看与体验的虚拟世界”,而非具备玩法规则、存档与可交付构建版本的游戏。
“模型会不会取代游戏引擎”,因此成为行业绕不开的问题。Unity中国CEO张俊波7月28日在团结引擎2.0发布会后接受第一财经采访时给出的判断是:不太相信“一句话生成游戏”。在他看来,过去依赖几十个工种协作的游戏生产线确实会被AI改造,但游戏是一项系统工程,不仅需要画面和场景,还需要玩法规则、数值系统、交互逻辑与长期运营能力;模型生成的更多是资产与可体验的虚拟世界,而游戏引擎将成为用户连接模型、资产、代码和发行流程的“总调度台”。团结引擎AI产品研发负责人顾申华补充称,世界模型的产出物可以导入引擎成为开发素材,AI公司与游戏引擎更像上下游——引擎负责把这些资产协同组织成产品。
行业层面的动向也在佐证“融合而非替代”的判断。2026年10月8日报道,谷歌已联手Unity上线实验性AI游戏平台Playground,支持一句话生成可玩游戏;其早前的GameNGen项目已能由扩散模型逐帧实时“预测”游戏画面;国内厂商昆仑万维旗下AI游戏《Club Koala》则配备零代码UGC编辑器并引入可自主执行任务的AI NPC。另有券商研究报告指出,生成式AI在游戏研发各环节的应用梯度已然清晰:程序与测试因验证机制成熟而优先级最高,3D生成可服务前期制作,平面美术与叙事因直接影响玩家体验而使用受限——AI在游戏研发中的价值,最终取决于生成能力与游戏工业流程的匹配程度。
对中小团队而言,世界模型改变的是“从想法到可玩”的距离;对引擎厂商而言,AI越强,组织与调度资产的价值越大。两条路线的交汇处,正是未来一至两年游戏工具链竞争的主战场。
四、音乐×游戏:版权正规军进场
10月22日,环球音乐集团(UMG)与面向游戏场景的自适应音乐平台TYGER宣布达成战略授权协议——这是主要唱片公司首次将曲库授权给此类AI驱动的游戏音乐服务。根据协议,UMG全球录音与音乐版权曲库中的部分作品将通过TYGER的付费订阅服务,在玩家进行游戏时以“实时适配玩法进程”的方式动态播放;部分作品亦将上线其免费广告支持档。TYGER的专利自适应技术可在无需游戏厂商集成的前提下,让授权曲目随玩家操作与游戏事件实时调整。
TYGER目前曲库超过40万首、以独立音乐人作品为主,平台处于封闭测试阶段,覆盖20余款游戏、合计月度玩家受众超过5.4亿;在引入UMG内容后,平台计划年内以更新的订阅与广告产品重新上线。UMG首席数字官Michael Nash表示,音乐理应在游戏中扮演更重要的角色,此次合作将让艺人的音乐“为个性化游戏体验配乐”,触达全球数以亿计的玩家。TYGER联合创始人兼CEO Nick Venti则称,“游戏是下一代人消磨时间、发现文化的地方,但音乐此前一直没有触达这些受众的原生通道”。
相较于AI生成音乐长期争议不休的版权泥潭,UMG选择的是另一条路径:不谈“AI替代创作”,而是让AI做自适应分发技术、让版权方坐收结构化授权收益。对行业而言,这桩交易的信号意义在于——当版权正规军进场,音乐×游戏的商业化第一次有了可复制的范式。
五、AI选秀元年:410亿元产业链与BABYQUEEN式翻车
娱乐侧的AI叙事在2026年迎来爆发。这一年被业内称作“AI选秀元年”:《12星练赛》《星光108》《AI偶像出道季》《MBTI人格出道战》等AI选秀综艺密集上线,B站、抖音、百度等平台相继下场。赛迪网10月刊文援引的行业统计显示,2026年国内AI虚拟偶像产业链整体规模已突破410亿元,其中核心市场规模182.6亿元、同比增长37.4%;35岁以上用户占比升至22.3%,一年内涌入该领域的MCN机构超过500家。中信建投10月下旬亦发布研报判断,AI艺人、AI综艺有望接棒AI短剧,成为“AI+影视”的下一个爆发点。
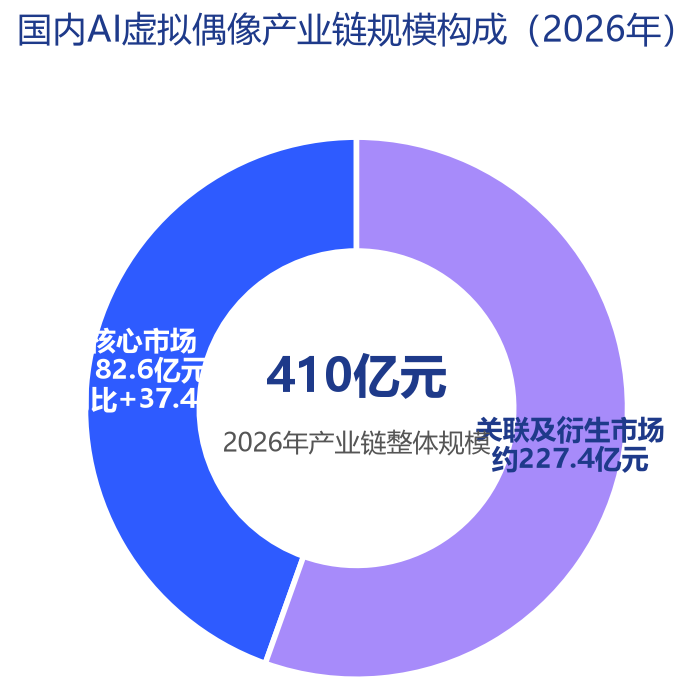
图4 2026年国内AI虚拟偶像产业链规模构成(核心市场182.6亿元、整体规模突破410亿元)
成本逻辑是这场涌入的直接推手:一支真人女团起步阶段的租棚、编舞、拍摄、后期投入以数万元计,而AI路线下,用生成式工具出图、再用视频生成工具合成内容,边际成本近乎为零。B站“AI偶像出道季”吸引上万名普通创作者投稿、话题累计浏览量达3.3亿次,平台配套200万元出道扶持资源;抖音侧由头部MCN操盘的《12星练赛》话题播放量突破2亿次。
但翻车来得同样快。10月中旬,一支以韩娱女团模式运营的AI女团BABYQUEEN——后经核验,其运营者为国内数名喜爱K-pop的学生爱好者,账号位于小红书平台——以成员Mity的口吻发布“怀孕、暂停全部演艺活动”的公告,文风完全复刻真实经纪公司通告,随后又发布近500字的“本人长信”与新歌回归预告。相关话题迅速冲上热搜、全网讨论量过亿,质疑声也随之引爆:“生的是机器人吗?”运营者随后道歉并删除内容,承认“怀孕”纯属虚构,原因是同时运营五个AI角色精力透支、想让其中一个体面下线。
这场闹剧撕开了AI偶像产业的软肋:生成艺人形象的成本趋近于零,但粉丝关系是按真人偶像的社会契约建立的——当“公告”与“剧情”的边界不被标注,情感反噬便由创作者与观众共同承担。2026年《直播电商监督管理办法》已将AI生成人物图像、视频纳入监管,要求AI形象直播必须持续标识、不得冒充真人。赛迪网文章同时提醒,AI女团长期运营所需的实时渲染算力、动捕设备与粉丝运营投入并不比真人低——“能生成艺人”不等于“能经营艺人”。
本稿核验注:BABYQUEEN并非韩国本土企划,多家国际媒体(Metro、NDTV、Korea Herald转引报道等)均指其为在小红书运营的中文创作者项目,仅视觉与人设风格仿照韩娱体系;部分网传材料称其为“韩国AI女团”,系以讹传讹。
六、AI艺人商业化:路径分化与PLAVE对照样本
AI艺人的商业化路径已经显形分化。据36氪等媒体梳理,目前最成熟的是“短剧衍生型”:AI短剧《被裁掉的女孩》女主角方桃子借剧集走红后开通个人账号,截至10月22日抖音粉丝达55.8万、累计获赞3590万;其星图挂牌报价一度达60秒25.8万元,超过大批真人百万粉网红。但需要厘清的是,运营方随后向南方都市报承认,最初报价为7万元、25.8万元系为拦截商务而主动抬高,并非真实成交价;其首条美瞳广告因“虚拟角色没有眼睛却说佩戴舒适”的争议于8月初下架,相关事项一度转交属地市场监管部门。报价与热度之外,AI艺人的真实收入远比表面数字单薄。
原生艺人型路线中,跑通的是AI歌手。汗青工作室旗下AI.TALK打造的Yuri尤栗是国内早期出圈的原生AI歌手,首支MV《SURREAL》全网播放量超1200万,先后与岚图、欧莱雅、自然堂等品牌达成共创合作;今年9月11日,她在2026外滩大会举办国内首场AI艺人线下音乐会——运营方将其定义为人机共创的现场实验而非售票商演,但线上内容进入线下演出市场的通路由此打开。华纳音乐中国推出的AI虚拟说唱歌手吴爱花主打复古武侠人设,首支MV播放量破千万,并与哈尔滨啤酒合作定制说唱MV。反例同样清晰:耀客传媒“先签约AI艺人、再定制短剧”的因果倒置路线,以及聿潇传媒基于真人授权的数字分身路线,均因争议或热度缺失未成气候。
对照样本来自韩国。虚拟男团PLAVE由真人成员实时动作捕捉驱动虚拟形象演出——严格意义上并非AI生成艺人,成员直接参与词曲、编舞与制作。10月13日发行的第五张迷你专辑《Hyperdrive》首周销量达132.3万张(Hanteo统计),刷新其自身纪录;音源发行次日零时起,专辑全部五首歌包揽Melon TOP100前五位,组合正在进行的首次世界巡演“KEEP IT MANIC”已排至洛杉矶站,并成为首个进入Billboard 200专辑榜的虚拟偶像组合。
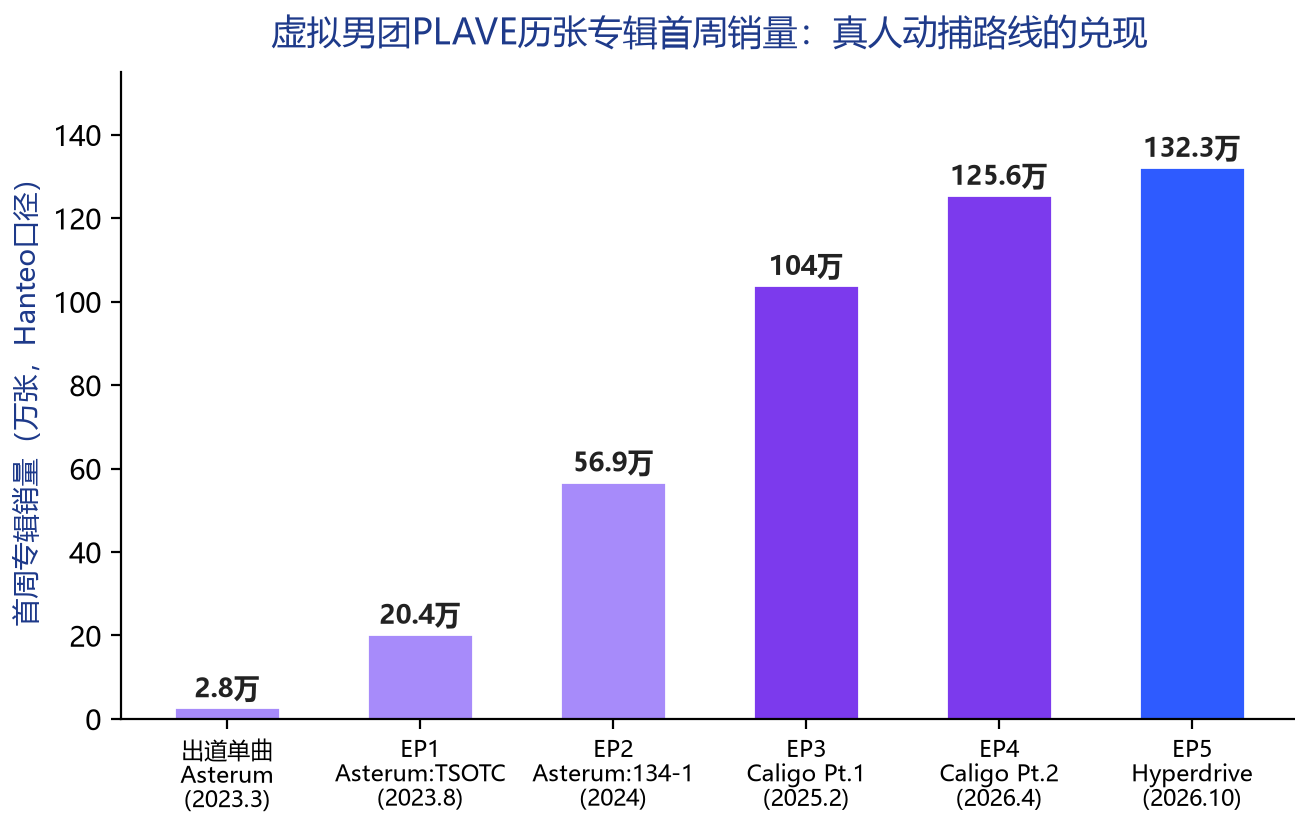
图5 PLAVE历张专辑首周销量轨迹
PLAVE的意义在于给出了一条已被市场验证的中间路线:观众要的未必是“纯AI”或“纯真人”,而是“好看好听、有人味、有参与感”。AI能生成形象,却难以凭空生成可共情的成长叙事——这恰是BABYQUEEN闹剧与PLAVE畅销之间最有价值的对照。
中信建投在研报中将AI综艺的商业闭环列为可参考案例:AI微综艺《十万个挑战》单期成本约3000至5000元、单条商单报价8万至15万元,已更新30期的商单率达100%,客户以游戏厂商为主。产能跑在人设前面、内容模板化、恐怖谷效应与版权合规风险,仍是悬在整个AI内容赛道头上的四道天花板。
表1 AI艺人商业化路径对照(截至2026年10月)
路径 | 代表案例 | 关键进展 | 主要瓶颈 |
短剧衍生型 | 方桃子、周以衡(《被裁掉的女孩》) | 方桃子抖音粉丝55.8万,商单报价最高25.8万元/60秒 | 报价非成交价;首单广告因真实性争议下架 |
原生艺人型(AI歌手) | Yuri尤栗、吴爱花 | MV播放1200万+/破千万;品牌共创;首场线下音乐会 | 影响力限于行业与媒体圈层,距稳定代言尚远 |
先签艺人再定制内容 | 耀客传媒秦凌岳、林汐颜 | 签约并定制AI短剧《秦岭青铜诡事录》 | 公众讨论集中于肖像权争议,剧集上线热度已散 |
真人数字分身 | 聿潇传媒六名AI演员 | 基于真人授权建模 | 引发舆论争议,未形成持续热度 |
真人动捕+虚拟形象(对照) | PLAVE(韩国VLAST) | 《Hyperdrive》首周132.3万张;五曲包揽Melon TOP100前五;世界巡演进行中 | 非AI生成路线;依赖真人成员长期投入 |
七、观察:AI提效派与AI内容派的分野
把游戏与娱乐两条线放在一起看,2026年的产业图景呈现出清晰的阵营分化:一边是“AI提效派”——Epic把生成式AI嵌入代码与美术工作流,昆仑万维把AI NPC和零代码编辑器做成产品卖点,AI综艺以3000元一期的成本跑通商单闭环,UMG用结构化授权把曲库变成游戏场景的“动态配乐供应商”。他们赚到的未必是AI本身的钱,而是AI压缩成本、放大供给之后,原有商业模式之上的增量。
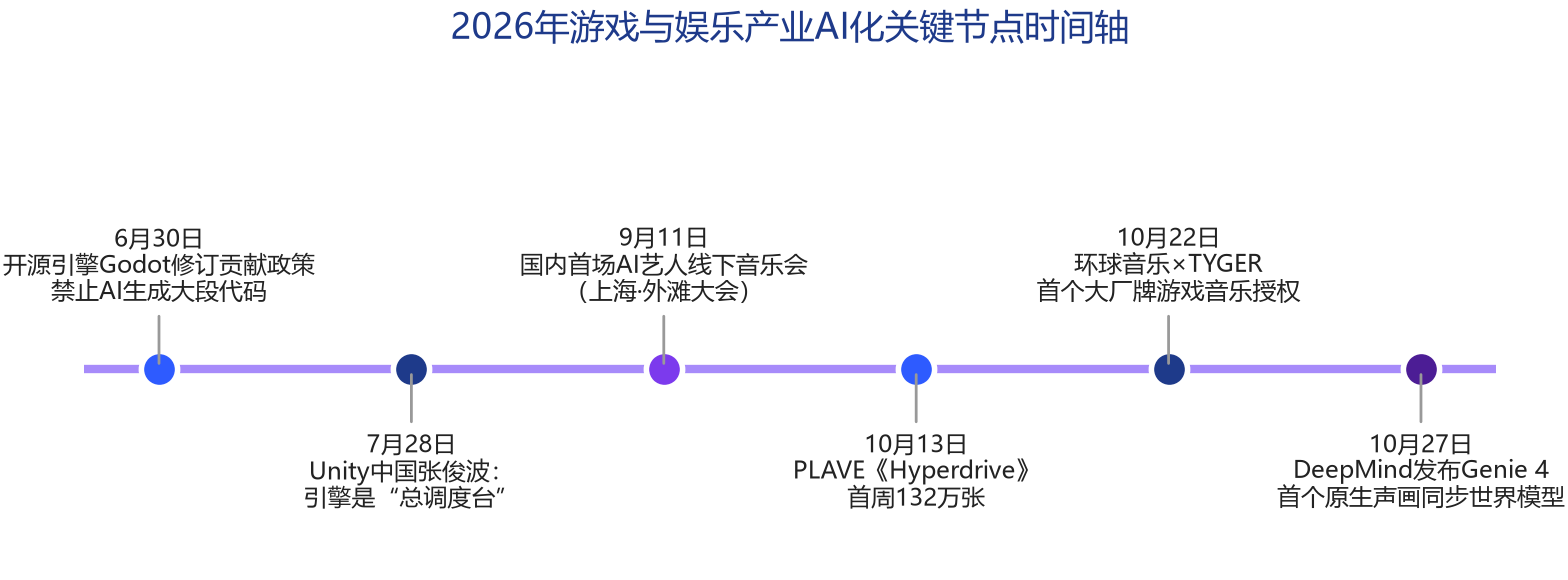
图3 2026年游戏与娱乐产业AI化关键节点时间轴
另一边是“AI内容派”——AI选秀、AI女团、AI艺人拥有天然的话题流量与近乎为零的边际成本,却始终没有跨过“被付费支持”的门槛:Steam上AI披露游戏销量占比远低于数量占比,AI偶像产业链410亿元规模中尚未跑出稳定的C端变现模型,BABYQUEEN的“怀孕退团”与方桃子美瞳广告的下架,共同指向同一个命题:流量可以生成,信任无法生成。
GDC调查里那句被广泛引用的判断——52%的开发者认为生成式AI在伤害行业——与其说是对技术的否定,不如说是对分配方式的追问。Epic的Sweeney与Unity的张俊波几乎同时给出各自的答案:前者押注“全面AI化”换取迭代速度,后者认定引擎将升级为连接模型、资产、代码与发行的总调度台。世界模型Genie 4的出现让“绕过引擎”的想象更进一步,但它两分钟的场景一致性、与现实工业流程的匹配差距,也再次印证:生成是瞬间的事,工程是长期的事。
对内容产业而言,AI目前最确定的价值在提效端,最不确定的价值在创意端。真正的分水岭不在“用不用AI”,而在用AI的人能否守住内容工业的两条底线——对观众的诚实标注,和对创作的责任归属。谁能先把这两条线画清楚,谁才能在效率狂奔与内容之辩之间,拿到下一阶段的入场券。