英伟达30亿、AMD 10亿官宣入场,博通意向参与;Meta 启动至多950亿美元股权融资,供应商与AI平台的资本绑定进入新阶段。
美东时间2026年10月26日(北京时间27日凌晨),英伟达宣布将向 Meta 的股权发行投资30亿美元,AMD 于27日跟进宣布投资10亿美元,博通亦作为基石投资者表达认购意向,三家芯片厂商合计认购意向至多50亿美元;同日,Meta 宣布启动合计至多950亿美元的股权融资计划,为 AI 基础设施与"个人超级智能"扩张备足弹药。与资本动作同步,英伟达与 Meta 宣布扩大在 Muse 及 Muse 系列模型上的合作,Meta 将扩大部署 Vera Rubin 系统与 Vera CPU。供应商入股大客户,是 AI 算力产业链资本结构的一次罕见重构,也是理解下一阶段 AI 竞争的关键样本。
一、导语事件:一笔结构罕见的"芯片厂商入股AI平台"交易
10月26日(周一),Meta 公告了一项合计至多950亿美元的股权融资计划:首期为约350亿美元的承销公开发行,其中包含约225亿美元的 A 类普通股和约125亿美元的代表 A 系列强制可转换优先股的存托凭证;后续还计划启动一项规模至多600亿美元的按市价发行(ATM)计划。同日,Meta 在监管文件中披露,英伟达、AMD 与博通已分别表示有意在本次 A 类普通股发行中,按与其他投资者相同的价格及条款,合计认购至多50亿美元股票,但该意向不构成具有约束力的认购承诺,三家公司最终可能认购更多、更少或不认购。
随后两家芯片厂商先后给出官方口径:英伟达于10月26日宣布将向 Meta 股权发行投资30亿美元,并在同一份新闻稿中宣布扩大 Muse 合作;AMD 于10月27日宣布将投资10亿美元,并披露 Helios 机架级系统已在 Meta 安装测试。至此,三家合计至多50亿美元的认购意向中,已有40亿美元由英伟达与 AMD 官方确认,博通的拟认购金额则未单独披露。
交易的另一条主线同样清晰:英伟达与 Meta 宣布扩大在 Muse 及 Muse 系列模型上的合作,以提升推理与训练性能、并通过优化降低总拥有成本;黄仁勋在公告中表示,"AI智能体代表一种新的计算范式"。资本纽带与算力合作在同一时间官宣,构成了本次事件"双公告"的独特结构——芯片厂商以真金白银入股自己最大的客户之一,而客户则以扩大部署回应。
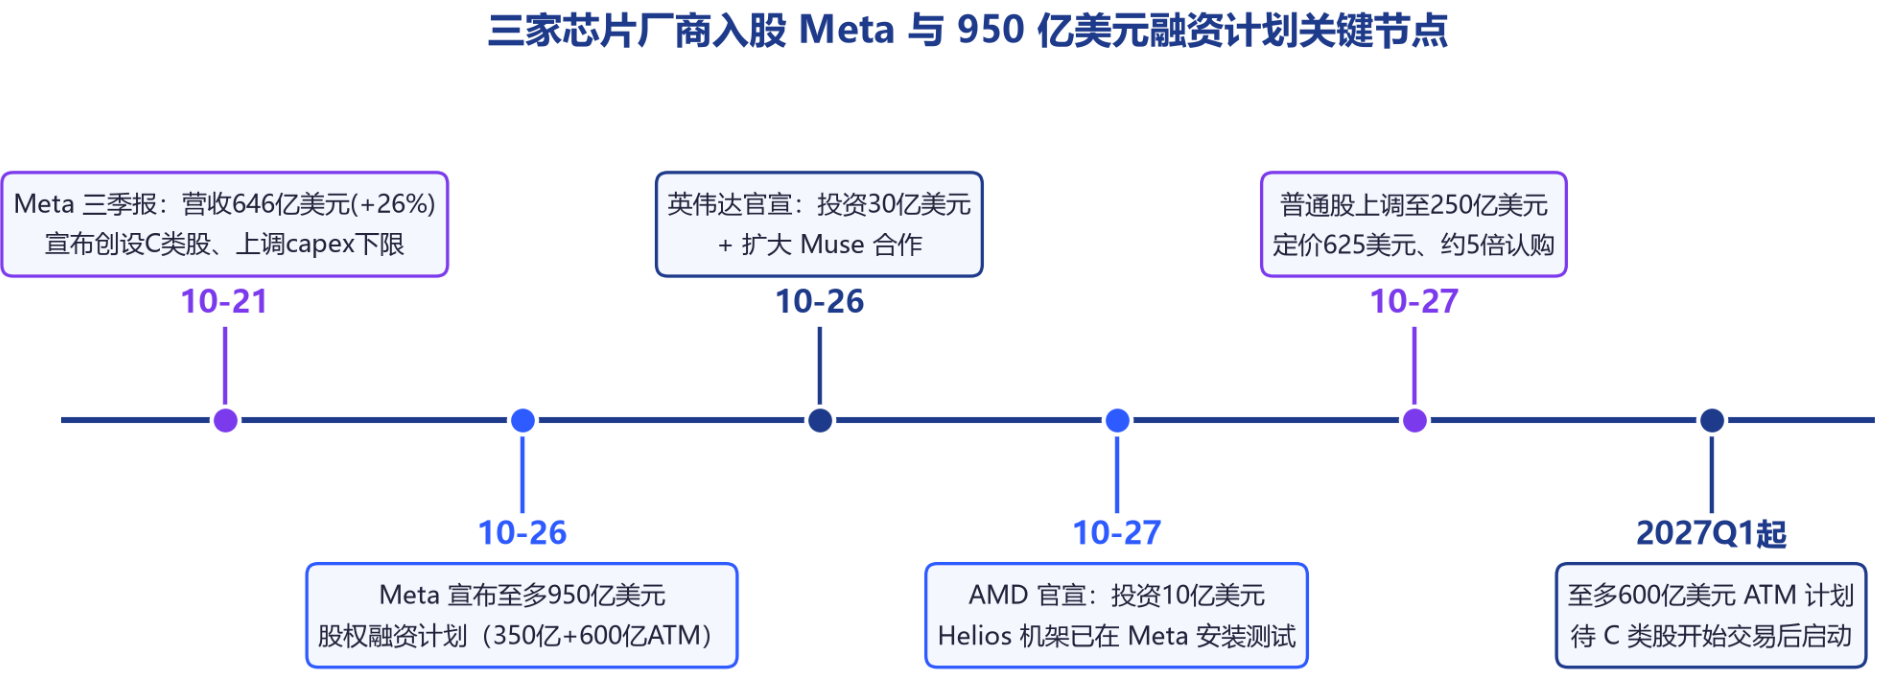
图1 本次事件关键节点时间轴(2026年10月21日—2027年)
市场对这笔交易的解读随即分化:一方面,250亿美元普通股发行最终获得约5倍超额认购,显示机构资金仍在追逐 AI 资产;另一方面,路透社等媒体提示,芯片供应商为其大客户的扩张提供资金,进一步引发了市场对 AI 行业"资本循环"的担忧。理解这笔交易,需要同时看清融资结构、合作内容与产业逻辑三条线索。
二、产业脉络:从供货到共建再到持股——三家与 Meta 的合作沿革
英伟达与 Meta 的合作是本次事件的主线。Meta 的 Muse 模型与智能体自发布起即依托英伟达基础设施运行,并在发布后取得了前沿级基准表现与消费者下载增长——这也是英伟达官方新闻稿对合作背景的表述。本次公告将合作推向整机架层面:Meta 将扩大部署 Vera Rubin 系统与 Vera CPU,并配套 Spectrum-X 以太网与 BlueField-4。
AMD 与 Meta 的关系则经历了更长的爬坡期。AMD 官方新闻稿称,双方的合作建立在多年协同设计之上,横跨 EPYC 处理器、Instinct GPU、Pensando 网络与 ROCm 软件;Meta 已跨多个世代部署数百万颗 EPYC 处理器,并成为基于 Zen 6 架构的第六代 EPYC("Venice")的首批且规模最大的客户,双方还在就下一代"Verano"处理器协作。Instinct GPU 此前已进入 Meta 训练、排序与推荐引擎的生产环境。
博通的角色在本次公告中着墨最少,但其产业位置并不模糊。据《金融时报》中文网报道,英伟达、AMD 和博通均向 Meta 供应芯片及其他计算基础设施,为其 AI 数据中心提供支持;此次三家以基石投资者身份集体出现,是博通与 Meta 供应关系首次以如此高调的资本形式公开化。不过,博通本次拟认购的具体金额未单独披露,任何具体数字均属第三方推断。
把三家放到同一条时间线上看,"供货—共建—持股"的演化路径清晰可辨:先是以芯片和系统进入 Meta 的采购清单,继而在机架级系统、定制芯片与软件栈上共建,最终以股权认购完成资本层面的绑定。这一路径此前多见于单点合作,而本次三家芯片厂商同时入股一家 AI 平台,在公开市场中尚属罕见结构。
三、交易结构拆解:950亿融资计划与三家认购意向的落位
按公告口径,Meta 的融资计划分为两笔。第一笔是已启动的约350亿美元承销公开发行:约225亿美元 A 类普通股以远期销售合同方式安排,约125亿美元为存托股发行(2.5亿股存托股,每股代表优先股1/20的权益、定价50美元,预计2029年8月转换为普通股);摩根士丹利与高盛担任主承销。第二笔是至多600亿美元的 ATM 计划,预计待无投票权 C 类普通股于2027年1月发行并开始交易后启动,具体时间、规模与条款尚未确定。
结构在两天内即发生变化:10月27日,普通股发行规模由约225亿美元上调至250亿美元,发行价定为每股625美元,较公布发行计划前上周五的收盘价折让约2.7%;知情人士称认购需求约为可供发行股票数量的五倍,超过一半的股份配售给只做多投资者及现有投资者,获得最大15笔配售的投资者合计获配约70%的股份;125亿美元优先股部分亦获数倍认购。上调后,融资计划合计至多约975亿美元(250亿+125亿+600亿)。
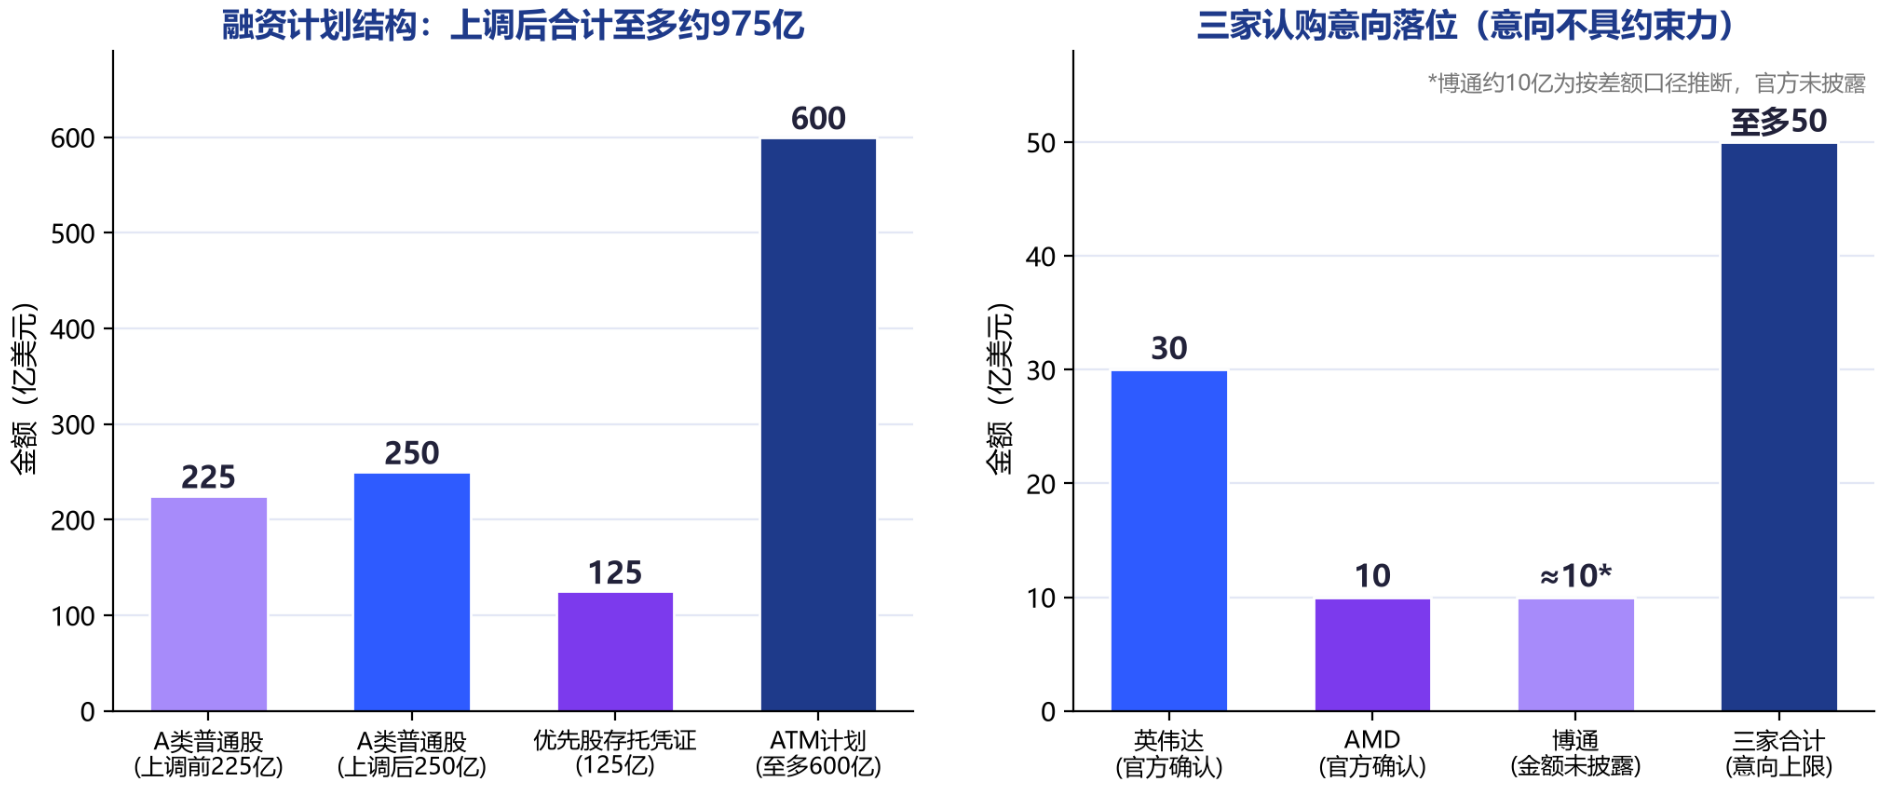
图2 Meta 股权融资计划结构与三家认购意向落位(单位:亿美元)
三家芯片厂商的认购意向落在第一笔 A 类普通股上:合计至多50亿美元,按与其他投资者相同的价格及条款执行,意向不具约束力。其中英伟达30亿美元、AMD 10亿美元已经两家公司官方公告确认;博通的份额未单独披露。若以"至多50亿"的公告上限减去已官宣的40亿美元计,剩余约10亿美元规模归属待披露,但这一拆分口径并非官方信息,仅用于理解总量结构。
值得注意的是认购安排的细节:三家按与其他投资者相同的价格及条款参与,即并未索取定价上的特殊安排;Meta 同时强调意向"不构成具有约束力的认购协议或承诺"。换言之,即便在官宣层面,这笔交易仍保留了充分的市场化弹性——最终认购金额可多可少,承销商也可以决定不向其出售股票。这一口径为后续交割保留了空间,也提示外界对"至多50亿"应按意向而非承诺来理解。
四、Muse 合作深化:性能与总拥有成本的双重抓手
英伟达与 Meta 宣布扩大在 Muse 及 Muse 系列模型上的合作,官方表述的目标有两个:一是提升推理与训练性能,二是通过跨工作流的协同优化最大化性能、改善总拥有成本(TCO)。前者对应 Muse 用户规模扩张带来的推理压力,后者则直指 AI 智能体商业化最敏感的成本命题——在 Meta 的口径里,Muse 是其"把个人超级智能带给每个人"的载体。
合作的范围不止于模型本身。双方还将考虑在英伟达 OpenShell 参考架构上探索更多合作,包括用于安全部署的 OpenShell 与用于监控智能体行为的 NVIDIA Sentry。智能体的安全部署与行为监控被写入联合公告,说明双方对 AI 智能体的规划已从"算得快"延伸到"用得安全",这与黄仁勋"优化端到端算力基础设施,让智能体具备能力、高效且安全"的表述一脉相承。
黄仁勋在公告中给出了本次合作的产业注脚:"AI智能体代表一种新的计算范式——理解我们的目标、进行推理、使用工具并代我们完成工作的软件。这改变了我们使用计算机的方式,从操作应用程序转向与智能智能体协作。"在英伟达的叙事里,Muse 所代表的智能体负载是继训练、推理之后的第三类核心算力场景,也是其新算力栈(Vera Rubin+Vera CPU+Spectrum-X+BlueField-4)的对位设计目标。
Muse 侧的用户数据为合作提供了注脚:Meta 披露,Muse 于2026年9月在美国和加拿大上线,约六周内吸引超1000万用户,约四分之一用户每日使用,购物是最主要用途;超过25%的周活跃用户参与购物,用户平均购买金额超过200美元。用户规模与计算密集度同步抬升,正是 Meta 在财报电话会上强调"效率与容量是扩大覆盖范围的重要限制因素"的原因。
五、英伟达供给线:Vera Rubin 系统、Vera CPU、Spectrum-X 与 BlueField-4
Meta 将扩大部署英伟达 Vera Rubin 系统与 Vera CPU,官方表述的定位是"为下一代 AI 智能体提供最大每瓦性能"。在英伟达的系统设计中,Rubin GPU 与 Vera CPU 通常搭配部署于 DGX Vera Rubin NVL72 整机架系统,每系统包含72块 GPU 与36颗 CPU。对以智能体负载为主的 Meta 而言,通用 CPU 与加速 GPU 的配比直接决定推理管线的吞吐效率,整机架交付因此成为本次扩容的基本单元。
网络侧的升级同样明确:Meta 将部署 Spectrum-X 以太网与 BlueField-4,官方口径是"提升网络效率与吞吐"。Spectrum-X 产品家族包含 SuperNIC 与交换机,前者负责服务器与数据中心网络的连接,后者统筹网络流量调度;BlueField-4 则面向网络、存储与安全任务的加速卸载。AI 集群的流量模式变化剧烈,互联瓶颈往往先于算力瓶颈出现,以太网与 DPU 的组合因此成为机架级扩容的标配。
值得对照的是,就在同一天(10月27日),英伟达与甲骨文宣布将 Vera Rubin NVL72 系统在 OCI 的部署扩展至多吉瓦规模,并将 Vera CPU 引入甲骨文云。Meta 与甲骨文在同一周内先后扩大 Vera Rubin 部署,显示 Vera Rubin 世代已进入头部平台的批量扩产周期;对英伟达而言,Meta 的本次部署扩大叠加30亿美元股权投资,意味着供给关系的双重加深。
从产业口径看,英伟达本次向 Meta 输出的并非单点产品,而是一套覆盖加速计算(Vera Rubin)、通用计算(Vera CPU)、网络互联(Spectrum-X 以太网)与安全卸载(BlueField-4)的完整算力栈,并以智能体负载为统一定位。这也是其与 AMD、博通在 Meta 算力栈内分工的基础:三家供给的是同一座 AI 工厂的不同层级,而非同一环节的替代品。
六、AMD 与博通落位:Helios 已在运行、EPYC 支撑 Muse 助手
AMD 的公告给出了更接近落地的部署事实:首批 Helios 机架级系统已安装于 Meta 数据中心并处于测试中,为近期更大规模部署铺路。苏姿丰表示:"Helios 现已在 Meta 运行,我们将这一合作推向超级智能时代的新规模。我们一起正在以吉瓦级规模建设和部署基础设施,塑造未来世代的芯片、软件与系统,支撑 Meta 最具雄心的超级智能模型与服务。"
在算力栈的通用计算层,AMD 官方披露 EPYC 处理器支撑着 Meta Muse 个人 AI 智能体背后的专用计算环境;Meta 已跨多个世代部署数百万颗 EPYC 处理器,是第六代 EPYC(基于 Zen 6 架构的"Venice")的首批且规模最大的客户,双方还在就下一代"Verano"处理器协作。在加速层,Meta 是 Instinct MI450 架构的早期定义客户,将部署针对自身负载优化的定制 Instinct GPU;AMD 还为 Muse Spark Open 模型(Instinct GPU)与 Muse Glimmer(Ryzen AI PC 与 Radeon GPU)提供了 Day-0 支持。
软件栈方面,AMD 与 Meta 经由 PyTorch 推进 ROCm 生态,使开发者可以开箱即用 AMD GPU;双方还在 Instinct MI350X 上合作优化大规模推荐模型训练,并向上游贡献 PyTorch、Triton 与 ROCm 改进。Helios 机架方案本身基于 Instinct GPU、EPYC CPU 与 Pensando DPU 的全栈组合——与英伟达"GPU+CPU+网络"的整机架思路同构,构成 Meta 算力栈内的第二条整机架供给线。
博通在本次事件中的公开信息最少:作为基石投资者表达认购意向,拟认购金额未单独披露。三家厂商由此形成清晰的三层落位——英伟达供给加速计算与网络的全栈主线,AMD 以整机架与定制加速器卡位第二供应商,博通则延续了其在定制加速芯片领域的产业角色。对 Meta 而言,多供应商并行既是议价筹码,也是算力规模扩张到吉瓦级之后的供应链风险管理策略。
表1 三家芯片厂商与 Meta 的合作落位(截至2026年10月27日公告口径)
厂商 | 股权认购意向 | 已披露部署与合作 |
英伟达 | 30亿美元(官方公告确认) | 扩大部署 Vera Rubin 系统与 Vera CPU(DGX Vera Rubin NVL72:72 GPU+36 CPU);部署 Spectrum-X 以太网与 BlueField-4;Muse 及 Muse 系列模型性能与 TCO 优化;OpenShell 参考架构与 Sentry(考虑中) |
AMD | 10亿美元(官方公告确认) | 首批 Helios 机架系统已安装测试;EPYC(数百万颗,第六代 Venice 首批最大客户)支撑 Muse 智能体;MI450 早期定义客户、定制 Instinct GPU;Muse Spark Open / Muse Glimmer Day-0 支持 |
博通 | 金额未单独披露(意向参与,三家合计至多50亿美元) | 向 Meta 供应芯片及计算基础设施(《金融时报》口径);本次以基石投资者身份参与 |
七、商业战略透视:芯片厂商"反向持股"AI平台的逻辑与风险
为什么芯片厂商开始"反向持股"AI 平台?直接的商业逻辑有三层。其一是订单绑定:英伟达的30亿美元投资与 Vera Rubin 部署扩大、AMD 的10亿美元投资与 Helios/EPYC/定制 Instinct 的既有卡位,在同一时间官宣,资本与采购的相互强化关系一目了然。其二是订单可见性:Meta 2026年资本支出指引为1350亿至1450亿美元,未来支出承诺约8250亿美元,是三家芯片厂商最重要的 mega-customer 之一。其三是生态叙事:黄仁勋"AI智能体代表一种新的计算范式"的定位,需要旗舰级平台示范来兑现,Muse 正是这一叙事的最佳载体。
Meta 侧的动因同样清楚。第三季度其自由现金流为-21.2亿美元,为2012年上市以来首次转负——第三季度349.1亿美元的资本开支已超过327.9亿美元的经营现金流。营收端仍在高增长:第三季度营收646亿美元、同比增长26%,高于分析师预期,第四季度营收指引为730亿至760亿美元。截至9月底,Meta 持有现金及有价证券824.5亿美元、长期债务809.2亿美元,未来支出承诺约8250亿美元、部分租约长达30年。算力版图上,Meta 在美国23个州拥有数据中心,正在建设四个容量均超过1吉瓦的 AI 超级集群,其中规模最大的路易斯安那州 Hyperion 园区设计容量达5吉瓦。在这样的资本开支强度下,950亿美元级别的股权融资与其说是选择,不如说是算力扩张的必然配套;而三家基石投资者的加入,客观上为发行提供了信用背书——事实也确实如此,普通股发行最终获约5倍认购。
产业背景放大了这一样本的意义。IDC 预测,2026年全球 AI 基础设施支出将达4970亿美元、同比增长约56%,2029年预计超过1万亿美元;《金融时报》援引的口径显示,超大规模云服务商今年在 AI 数据中心上的投入预计高达7000亿美元。Alphabet 等巨头此前亦已启动大规模股权融资。当 AI 基础设施投资普遍超出单一年度经营现金流的承载能力时,"资本市场直接供血"正在成为头部企业的标配选项,Meta 的975亿只是其中最新、也是最大的一笔之一。
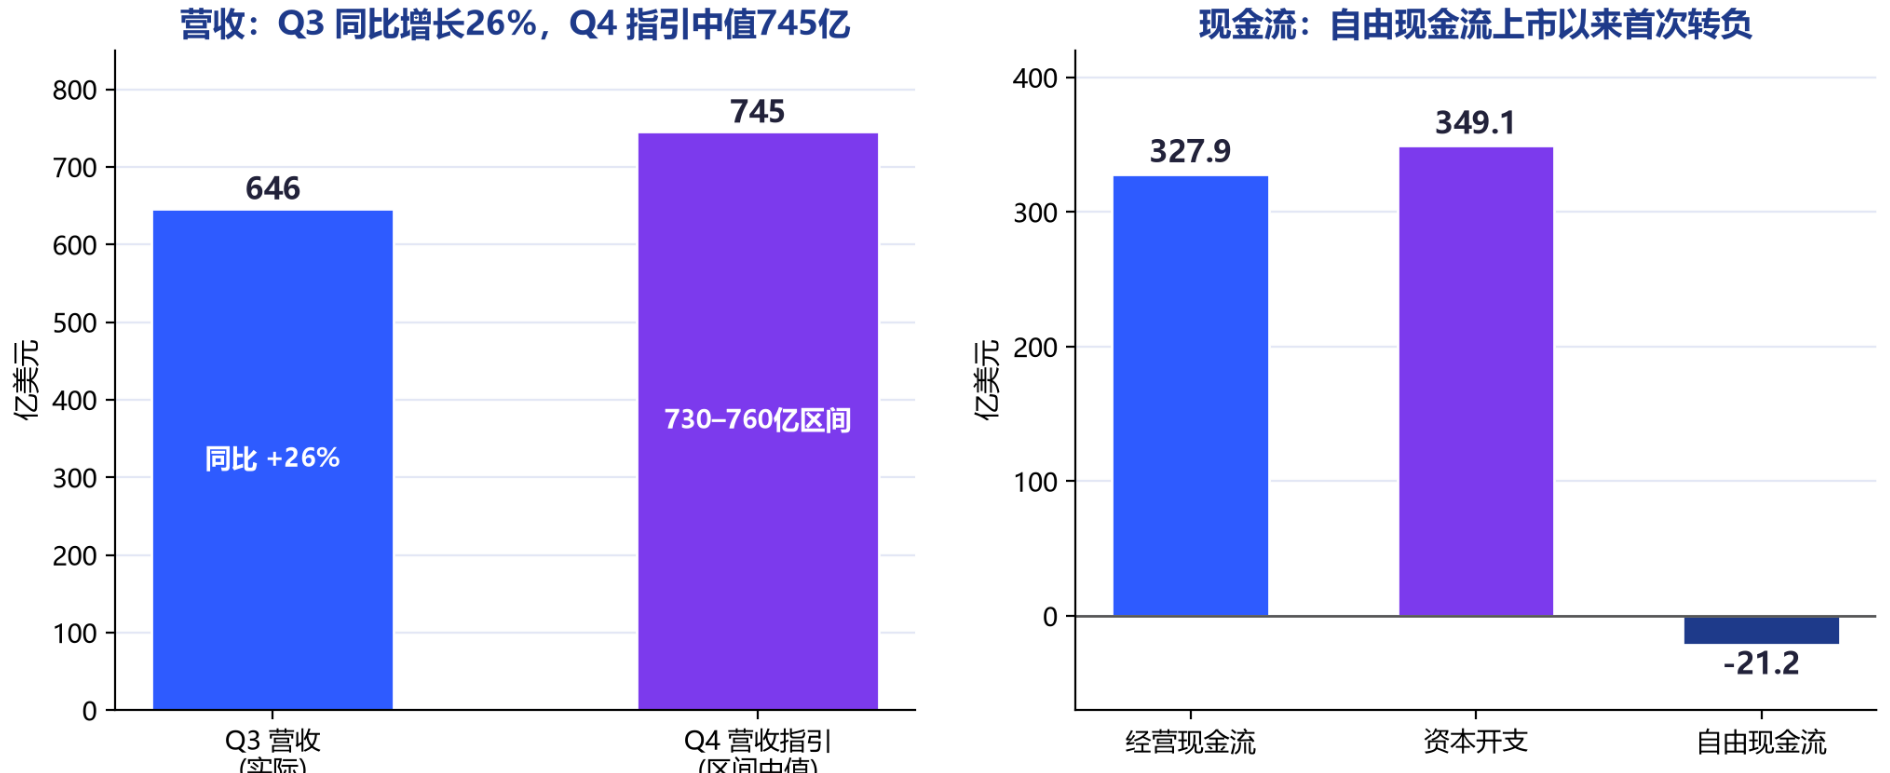
图3 Meta 2026财年第三季度财务概览(单位:亿美元)
风险变量同样不容回避。首先是执行不确定性:三家合计"至多50亿美元"是不具约束力的意向,最终金额可多可少甚至不认购。其次是"资本循环"争议:供应商出钱认购客户的股权、客户再用募得的资金采购供应商的设备,这一闭环正是路透社等媒体提示的核心担忧。再次是治理与监管审视:供应商持股大客户虽不必然触发反垄断问题,但其信息披露与竞争中性问题已进入公开讨论视野。最后是回报检验:Meta 需要证明巨额算力投入能够转化为 Muse 等产品的持续收入——财报电话会上"Muse 将较以往产品更早启动变现"的表态,正是对此的预先回应。
八、结语:认购意向之后,看定价、交割与交付
回望本次事件,最值得记录的不是某个单一数字,而是结构的转变:芯片厂商与 AI 平台的关系,正从"买卖"经"共建"走向"共担"——英伟达与 AMD 以合计40亿美元的已官宣投资,把自己写进了 Meta 近千亿美元融资计划的基石名单;博通的参与意向则让这一名单覆盖了 Meta 算力栈的三层供给。
对产业而言,这笔交易是一个可复制的模板,也是一面需要冷静观察的镜子:它一方面证明头部 AI 平台在资本市场仍具号召力(5倍超额认购),另一方面也把"供应商为客户的资本开支供血"这一循环推到了聚光灯下。当 IDC 预测 AI 基础设施支出将在2029年超过1万亿美元时,此类结构只会更多、而非更少。
接下来值得跟踪的节点有三个:其一,首期承销发行的实际交割与三家认购的最终金额落地;其二,2027年第一季度前后 ATM 计划的启动与执行节奏;其三,Vera Rubin 系统与 Helios 机架在 Meta 的部署交付进度,以及 Muse 合作的推理与训练性能承诺兑现。意向已经亮出,市场的检验才刚刚开始。