第四章 中国存储主力军团深度分析:长鑫科技、江波龙、德明利、佰维存储
4.1 长鑫科技(CXMT,688825.SH)
4.1.1 经营沿革
长鑫科技创立于2016年,总部位于安徽合肥,是中国大陆规模最大、技术最先进、布局最全的DRAM研发设计制造一体化企业,也是除三星电子、SK海力士、美光之外全球少数具备DRAM规模化量产能力的厂商。公司沿"研发—量产—扩产"路径快速迭代:月晶圆产能从2025年的约26万片提升至2026年规划的30万片,原定2028年投产的10万片新增产能有望提前至2027年下半年投产。
2026年7月27日,长鑫科技登陆上交所科创板(证券简称"长鑫科技"),创下科创板史上最大规模IPO:发行价8.66元/股,发行至少募资579.19亿元(约86亿美元,全额行使超额配售权后可达六百六十六点零七亿元),为今年亚洲最大IPO;上市首日开盘价49.5元(较发行价上涨465.8%),首日市值约3.3万亿元(约4870亿美元),超越工商银行成为A股市值最高的公司,上市后盘中市值一度冲上4万亿元关口、紧追腾讯控股,并一度超过英特尔市值。招股书显示,IPO前国有股东(合肥、安徽地方政府相关投资方及大基金)合计持股36.29%。高盛认为,尽管股价自上市以来累计上涨超过580%,其估值仍明显低于全球同行。
4.1.2 财务表现
2026年第一季度净利润330亿元(同比+719.13%)。后续披露数据呈台阶式跃升:
● 2026年上半年:营收1503.1亿元(同比+873.64%),归母净利润776.1亿元(上年同期亏损23.3亿元);营业利润1171.4亿元,对应营业利润率约77.9%;主营业务毛利率84.84%;上半年产能利用率维持高位
● 前三季度业绩预告(10月16日披露):净利润1310亿~1325亿元(约195.8亿~198亿美元,上年同期净亏损53亿元);营业收入2650亿~2700亿元(上年同期320.8亿元,同比+726%~742%)。以此推算,第三季度单季净利润约541亿元(预告中值1317.5亿元减上半年776.1亿元;媒体测算口径533.95亿~548.95亿元,环比Q2的528.43亿元增长约1%~3%),环比上半年有所回落但仍处历史高位区间。公司同日披露回购方案,回购资金总额不低于10亿元且不超过20亿元。
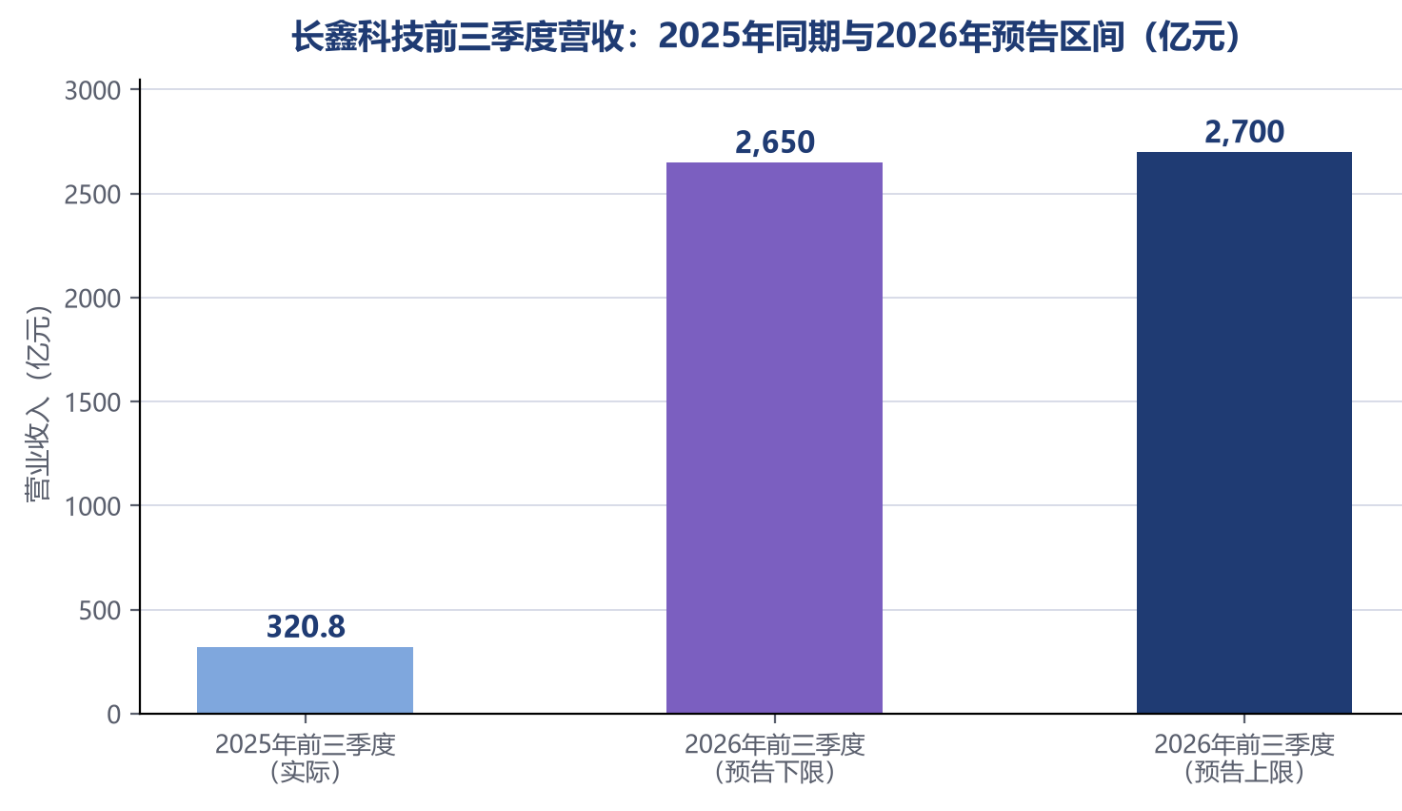
图3 长鑫科技2025年前三季度与2026年前三季度营收对比(亿元,预告区间)
数据说明:前三季度业绩预告区间取自公司公告,上半年数据为已披露实际值
● 资本开支:9月28日董事会审议通过两项投资——241亿元技术研发项目(30个月建设期,其中224亿元用于设备采购、占比约93%,落地合肥12英寸基地)与108亿元二期后端测试基地项目(37个月建设期,建设DRAM芯片测试与模组组装工厂)。
● 市场地位:TrendForce数据显示,2026年第二季度全球DRAM营收环比增长59.5%至1547.3亿美元,长鑫份额达9.5%,超越南亚科技位列全球第四(三星39.4%、SK海力士24.9%、美光23.3%);Counterpoint口径则为10%(一年前仅4%)。公司表示按出货量与销售额计算均已跻身全球DRAM第四位。
4.1.3 技术与技术路线
长鑫的技术路线呈现"紧跟主流制程、跳跃式切入新架构、补课HBM"的三层结构:
● 制程与产品:公司已实现第五代DRAM工艺与LPDDR6移动内存量产;LPDDR6设计速度最高达12800Mbps,已接近商业验证尾声,预计2026年下半年量产,并通过小米自研旗舰处理器玄戒O3(全球首款支持LPDDR6的手机SoC)进入旗舰手机平台商业验证。第三方测试显示,采用长鑫颗粒的DDR5内存可稳定运行在8000 MT/s,应用性能与SK海力士最新颗粒相差约1%。
● 4F²架构:总裁曹堪宇(Mark Cao)在10月10日第四届集成芯片与芯粒大会披露,公司在下一代4F²存储单元架构(较主流6F²同面积可多容纳约50%存储单元)上取得关键进展,核心是自主开发的垂直环绕栅极(VSG)晶体管,并配合晶圆级混合键合技术;计划2026年底前推出基于该架构的DDR5服务器内存产品。该消息一度引发三星、SK海力士、美光股价大幅下跌,成为全球存储板块最受关注的技术事件。
● HBM短板与差距:韩国半导体产业协会报告估计,中国厂商在HBM、DRAM、NAND领域分别落后约3年、2年和1年,而此前差距一度超过5年;HBM仍是长鑫的"大考"。美国出口管制限制其获取先进光刻、刻蚀与沉积设备,迫使公司主要依靠新建晶圆厂、增加投片数量来扩产。
● 进军NAND:公司正筹备跨入NAND闪存领域,计划在北京新厂建设NAND研发产线、研究院已将NAND开发立项,并与潜在客户接洽,将进入长江存储的核心市场腹地。
4.1.4 产品矩阵
产品矩阵覆盖DDR5/LPDDR5X/LPDDR6(移动)、服务器内存、消费级与嵌入式DRAM;下一站规划4F² DDR5服务器内存与HBM。与三大原厂相比,长鑫当前主战场是原厂让出的常规DRAM(消费、PC与中端服务器)市场——在HBM虹吸产能的背景下,这一"剩余市场"恰恰量价齐升;同时借LPDDR6与4F²向上渗透高端。
4.1.5 供应链
制造基地以合肥为核心(长鑫集电运营北京基地,三座晶圆厂对应三家子公司运营主体),扩产依循"合肥12英寸基地+北京基地+新测试基地"布局。上游设备受出口管制约束(先进光刻设备受限),供应链国产化与成熟设备挖潜是产能爬坡关键;下游以长约与战略客户绑定。IPO募资明确用于扩充产能、升级制造技术与研发。
4.1.6 客户结构
客户呈现"国产优先、国际谨慎渗透"的格局:公司相当一部分产能优先供应华为等中国客户;2026年年中,惠普、华硕、宏碁等主要PC厂商完成长鑫DRAM认证并开始将其用于少量笔记本电脑(主要面向美国以外市场),但出于对美光、三星、SK海力士关系的顾虑,采购规模有限且保持低调。公司被美国国防部列入涉嫌与中国军方联系的企业名单(长鑫否认相关指控,未被列入全面贸易黑名单),与苹果的合作谈判亦受美国限制因素影响。长鑫的崛起同时改变全球定价生态:其DDR5性能追近国际大厂的消息,已成为压低全球存储股估值预期的变量之一。
4.2 江波龙(301308.SZ/09976.HK)
4.2.1 经营沿革
江波龙成立于1999年,2022年登陆深交所创业板,是全球第二大、国内第一大独立存储器厂商。公司自身不生产存储晶圆,向上游原厂采购NAND Flash与DRAM晶圆,结合自研主控芯片、固件算法与封测工艺制成模组销售,业务覆盖嵌入式存储、SSD固态硬盘、内存条与移动存储;旗下拥有面向高端市场的Lexar(雷克沙)与行业类存储FORESEE双品牌体系。2026年公司完成"A+H"双资本平台布局:8月完成A股定增(募资净额36.68亿元),9月完成H股上市(09976.HK,发行价236港元、较A股折让44%,募资净额约68.03亿港元,上市后市值约1890亿港元,基石投资者含传音、中信证券资管、蓝思科技香港等,认购18.89%份额并锁定六个月)。
4.2.2 财务表现
2026年第一季度归母净利润38.62亿元(同比+2644.05%)。后续数据:
● 2026年上半年:营收240.88亿元(同比+136.26%),归母净利润105.77亿元(同比+71528.66%,仅一年前公司单季净利润尚不足1500万元),扣非净利润100.47亿元(同比+31096.33%);其中Q1为38.62亿元、Q2为67.15亿元。
● 前三季度预告(10月15日披露):营收380亿~400亿元(同比+127.08%~139.03%),归母净利润140亿~149亿元(同比+1864.55%~1990.84%),扣非138亿~148亿元;由此测算Q3单季归母净利润34.23亿~43.23亿元,环比Q2的67.15亿元下滑35.62%~49.02%。
● 周期信号与财务结构:市场将其Q3环比回落解读为"模组厂利润率向常态回归"的拐点信号——终端售价涨幅收窄、前期低价库存的超额价差红利消退。截至6月30日公司存货账面价值257.77亿元、占总资产60.12%,上半年经营现金流净额-31.51亿元;Q3经营性现金流净额转正、期末资产负债率降至50%以下(前期高价库存回款+定增与H股募资增厚净资产)。"高利润、高库存、低现金流"正是存储模组商业模式在周期顶部的典型财务画像。
4.2.3 技术与技术路线
江波龙的技术主轴是"自研主控+固件算法+先进封测"的模组垂直能力:基于自研5nm主控芯片,推出UFS4.1、mSSD、ePOP5x等高端产品并在众多知名大客户处实现规模化商业应用;自研主控带来成本优化与产品差异化,使公司在外购晶圆的"两头挤压"下守住毛利率。三条新增长曲线:企业级存储(上半年收入21.40亿元,同比+208.80%,IDC口径位列中国企业级SATA SSD行业第三、国产品牌第一,产品通过联想、京东云、哔哩哔哩等头部客户认证,完成鲲鹏、海光、飞腾等国产CPU平台兼容适配);端侧AI(10月21日公司在互动平台表示,HLC技术已与AMD、高通、紫光展锐等主芯片厂商完成联合调优;与AMD的深度联合调优实现端侧AI模型承载规模提升3.2倍、内存利用效率提升200%、终端DRAM使用量降低40%);车规级存储(面向"轮子上的数据中心"的智能汽车)。2026年7月公司还与全球存储晶圆供应商签署长期供货协议及合作备忘录以保障供应。
4.2.4 产品矩阵
嵌入式存储(eMMC/UFS/ePOP/UMCP)、SSD(消费级与企业级SATA/PCIe)、内存条(DDR4/DDR5、LPDDR5X)、移动存储(Lexar品牌存储卡、U盘)与SiP封测服务;2025年年报产品线进一步扩展至AI-Grade消费级产品与车规 Foresee 系列。
4.2.5 供应链
上游晶圆向三星、SK海力士、美光及长鑫、长江存储等多元采购,并通过长约与MOU锁定供应;自研主控降低对第三方主控的依赖;封测环节自持产能。存储模组厂商的存货周期是其利润的"杠杆":涨价周期低价库存贡献超额利润,跌价周期则反向放大亏损。
4.2.6 客户结构
客户覆盖全球智能手机、PC品牌与国内互联网/运营商/车企:消费与嵌入式业务绑定头部手机与PC厂商;企业级存储进入联想、京东云、哔哩哔哩等供应链;端侧AI与AMD、高通、紫光展锐联合调优;车规与国内主机厂合作。相比原厂,模组厂客户更分散、单客户议价力更弱,这也解释了其利润弹性大、但估值折价与股价高波动的特征。
4.3 德明利(001309.SZ)
4.3.1 经营沿革
德明利是深圳存储主控芯片与模组厂商,2022年在深交所主板上市(001309)。公司以存储主控芯片研发起家,逐步向闪存模组(存储卡、U盘、嵌入式、SSD)延伸,并于本轮周期完成向企业级存储的战略跃迁——2026年前三季度企业级存储销售收入达82.37亿元,收入规模与占比进一步提升。2025年公司尚处亏损(上年同期净亏2707.65万元),2026年借助AI驱动的企业级放量实现戏剧性扭亏。
4.3.2 财务表现
2026年第一季度净利润33.46亿元(扭亏为盈),即2026年第一季度归母净利润33.46亿元。后续节奏呈现"Q1冲高、Q2回落、Q3回升"的模组周期形态:
● 上半年:归母净利润57亿~65亿元(预告,同比+4932.74%~5611.02%,上年同期亏损1.18亿元);由此测算Q2归母净利润23.54亿~31.54亿元,环比Q1的33.46亿元下降约5.74%~29.65%,是当时A股主要存储公司中唯一预计Q2环比下滑的企业。
● 前三季度预告(10月16日披露):营收275亿~295亿元(同比+312.97%~343.00%),净利润86.5亿~89.5亿元(扭亏为盈);其中Q3营收105.89亿~125.89亿元、净利润26.33亿~29.33亿元,环比Q2(营收93.72亿元、净利26.71亿元)有望实现双增长。
● 三季报正报(10月25日披露):前三季度营业总收入285.55亿元(同比+328.81%,落于预告区间)、归母净利润87.46亿元(扭亏为盈,上年同期净亏损2707.65万元)、扣非净利润86.92亿元;Q3单季营收116.45亿元(同比+356.64%)、归母净利润27.29亿元(同比+2902.75%),环比Q2的26.71亿元重回增长,每股收益27.77元。截至三季度末公司存货约289.86亿元,较上年末增长310.66%,公司称主要系企业级存储业务规模及在手订单量快速增长、为相关业务备货所致。
● 盈利质量:2026年一季度公司毛利率高达57.42%、净利率44.4%——盈利本质是"外购颗粒+自研主控"模组生意在涨价周期释放的库存价差,公司采用月末一次加权平均法计价存货,成本变动天然滞后于现货价格。
● 股价过山车:股价自2025年下半年不足百元飙升至2026年6月26日盘中980元的历史高点(总市值一度突破2200亿元),随后在板块回调中最大回撤近六成,成为"周期信仰重新定价"的标本。
4.3.3 技术与技术路线
德明利是A股存储公司中少数具备企业级主控自研能力的厂商:自研Hima3361企业级双模主控将SATA与PCIe两种接口能力集成于统一芯片平台,衍生出TS3198、TS3398企业级SSD(覆盖U.2、M.2形态);同步展示DDR5 RDIMM与ECC SO-DIMM企业级内存。2026年9月云栖大会上,公司率先发布PCIe 6.0 SSD与新型存储介质PCM方案:Hima9560 CXL内存扩展主控通过CXL内存语义将PCM接入服务器内存体系;Hima8560 PCM桥接芯片已完成回片验证;基于该主控推出TP58N2 PCM缓存盘(E3.S形态、PCIe 5.0接口、150 DWPD高耐久、10μs级随机读时延),瞄准KV-Cache持久化等高频写入负载。PCIe 6.0与PCM布局使其在国内主控厂商中卡位领先。
4.3.4 产品矩阵
企业级SSD已形成全谱系产品矩阵并实现规模化交付(PCIe 4.0/5.0/6.0、SATA,U.2/M.2/E3.S,透明压缩TE5121E系列3.84TB~15.36TB);企业级内存(DDR5 RDIMM、ECC SO-DIMM);消费级与嵌入式存储(存储卡、U盘、eMMC等)构成基本盘。
4.3.5 供应链
上游向存储原厂采购NAND颗粒(与三星、SK海力士等保持多年合作),自研主控+外购颗粒组合;公司第二季度加强战略库存储备,现有库存规模可支撑未来半年以上业务需求;光明工厂已于二季度启用并进入量产交付;海外供应方面,通过与委外头部供应商合作快速布局越南生产线,服务海外企业级客户,计划年内启动量产交付。
4.3.6 客户结构
企业级客户为本轮增长核心:前三季度企业级存储收入82.37亿元,印证AI算力集群对企业级SSD的爆发需求;公司已与部分海外企业级客户达成合作意向。客户集中度与新客户导入节奏仍是其企业级业务能否穿越价格波动的关键观察点。
4.4 佰维存储(688525.SH)
4.4.1 经营沿革
佰维存储成立于2010年,2022年登陆科创板,2026年9月又完成H股上市(扩大规模的股份发售筹集约70.8亿港元,约合9.03亿美元)。公司定位"研发封测一体化"存储厂商,是全球少数具备独立晶圆级封测能力的存储企业,走出"技术自主、高端出海、本土替代"路径。差异化战略上,公司避开云端服务器存储的红海竞争,聚焦AI端侧存储赛道——弗若斯特沙利文统计(2024年营收口径)显示,佰维已是全球最大的AI新兴端侧半导体存储解决方案供应商,在AI眼镜、智能穿戴、AI学习机、具身智能机器人等细分市场份额居前。
4.4.2 财务表现
2026年第一季度净利润28.99亿元(扭亏为盈)。按公司披露数据测算,H1归母净利71.66亿元减Q2的42.67亿元恰为28.99亿元。后续数据:
● 2026年上半年:营收155.75亿元,归母净利润71.66亿元(此前预告70亿~75亿元、同比+3200%~3422%),扣非净利润66.33亿元。
● 股东回报与供应链绑定(10月中下旬更新):2026年以来已完成2025年年度及2026年半年度权益分派,累计派发现金红利约3亿元;10月19日完成约2.5亿元回购,全部用于注销并减少注册资本;10月15日董事长孙成思再次提议以2亿~2.5亿元回购公司股份并全部注销。供应链端,公司3月、6月分别披露与存储原厂签署长期原材料采购协议,累计承诺采购金额约33.61亿美元。
● 基数对照:2025年全年营收113.02亿元(同比+68.82%)、归母净利润8.53亿元(同比+429.07%,剔除股份支付后11.07亿元),全年综合毛利率21.4%——2026年上半年半年利润即达2025年全年的8倍以上,盈利完成从"修复"到"井喷"的跨越。
4.4.3 技术与技术路线
佰维的技术底座是"主控芯片研发+定制化方案设计+先进晶圆封测"三位一体:首款自研主控eMMC芯片(SP1800)已量产并批量交付,落地智能穿戴、手机、车规等场景,预计2026年自研主控出货量超过2500万颗;采用业界领先架构的UFS主控芯片已于2026年2月投片、下半年导入终端客户。先进封测能力针对AI端侧极致的体积、功耗与散热需求,自研先进堆叠封装技术适配AI眼镜等微型终端。企业级产品线上,SP50Y/SP51Y PCIe Gen5企业级SSD顺序读写高达14200/10600MB/s、4K随机读写3200K/1000K IOPS、时延低至60μs/6μs,提供1DWPD/3DWPD耐久规格;SX5012 CXL内存模组(CXL Type-3、E3.S 2T、单模块128GB、访问延迟低至226ns)支持内存池化。工业级TGE408宽温eMMC(-40℃~85℃、pSLC配置最高10万次P/E Cycle、满足16年电力国标)出货达百万颗级。2020—2025年公司累计研发投入16.20亿元(2025年研发费用6.32亿元、同比+41.34%)。
4.4.4 产品矩阵
嵌入式存储(eMMC/UFS/ePOP,AI手机、AI PC、AI眼镜主战场)、PC存储(SSD、DDR4/DDR5模组、BGA SSD、Mini SSD、LPCAMM2)、企业级存储(SATA SSD、PCIe Gen4/Gen5 SSD、CXL DRAM模组、RDIMM)、车规与工业级存储;消费端独家运营惠普、宏碁及掠夺者(Predator)授权品牌。
4.4.5 供应链
"自研主控+外购晶圆+自持封测"的组合:上游采购NAND/DRAM颗粒,封测环节自主可控(晶圆级封测能力),形成对端侧客户快速定制迭代的响应能力。研发封测一体化也是其承接工业与车规客户长周期供货承诺(5~10年)的关键。
4.4.6 客户结构
PC预装市场进入惠普、联想、宏碁、华硕、小米等全球领先PC厂商供应链并通过生态AVL认证;后装市场独家运营惠普、宏碁及Predator授权品牌,与宏碁自2020年起长期合作并于2026年10月续签战略合作协议(掠夺者冰刃DDR5旗舰内存连续三年位居京东同品类销量前列);车载存储切入20余家主流主机厂供应链并批量交付;工业级覆盖轨道交通、数据通信、医疗设备与电力(十余家一线配电终端客户)。公司同时是深圳市存储器行业协会会长单位,生态位突出。
第五章 主控与利基芯片企业深度分析:群联电子、慧荣科技、华邦电子、兆易创新、北京君正、东芯股份
本章覆盖六家"非原厂"存储芯片企业:主控双雄群联电子与慧荣科技、利基型存储IDM华邦电子、国内存储设计龙头兆易创新,以及车规利基存储厂商北京君正与中小容量存储厂商东芯股份。它们的共同背景,是在三大原厂将产能与研发资源向HBM、企业级NAND倾斜后,让出的利基型DRAM、NOR Flash、SLC NAND与主控芯片市场出现结构性缺口,这批企业成为本轮"超级周期"中弹性最大的群体;不同之处在于,有的以IDM身份吃"利基涨价"红利(华邦),有的以"原厂退出主控赛道"为红利(群联、慧荣),有的以"设计+参股制造"获得双重弹性(兆易),有的则以车规与细分市场的高壁垒换取确定性(君正、东芯)。
5.1 群联电子(Phison Electronics)
5.1.1 经营沿革
群联电子成立于2000年,在中国台湾上市,由创始人暨执行长潘健成(K.S. Pua)带领,是全球主要的NAND闪存控制芯片与存储解决方案供应商。2024年公司实现营业收入约589.4亿元新台币(同比+22.22%)、净利润79.53亿元新台币(同比+119.43%)。2026年,公司正推进"Phison 3.0"转型战略——不再将自身定位为单纯的芯片供应商,而是"AI运算与储存融合的平台服务商",AI Data Platform业务已从概念验证进入商业转化阶段。
5.1.2 财务表现
2026年第一季度净利润151.75亿元新台币(约33.39亿元,同比+1230%)。第二季度业绩进一步爆发:合并营收冲至678.88亿元新台币(环比+65.7%、同比+279.5%),毛利率较去年同期飙升36.2个百分点至65.3%,营业利润263.70亿元新台币(同比暴增超过10倍),净利润262.19亿元新台币(同比+3419.3%),折合每股收益118.57元新台币——而去年同期EPS仅3.6元新台币。月度轨迹延续高斜率:8月合并营收282.8亿元新台币(约9亿美元,环比+4%、同比+377%),前8个月累计1642.9亿元新台币(同比+279%),双双续创新高;9月合并营收306.39亿元新台币(约9.59亿美元,环比+8%、同比+370%)再创单月历史新高,其中AI相关应用已贡献超过一半的销售额。
资产负债与研发投入方面,第二季度营业费用达179.65亿元新台币,其中研发投入超150亿元新台币、占营收22.2%,主要投向先进制程、掩膜、AI平台开发及高端人才引进;季末现金及流动资产近338亿元新台币、占总资产17.4%,较上季末增加逾百亿;存货周转天数从315天降至297天;董事会决议每股配发60元新台币现金股利,配发率约32%,远低于过去55%左右的水平——潘健成解释称公司正值高速扩张期,需要囤积NAND库存、投资新业务,若下半年现金流良好不排除提高股息。
5.1.3 技术与技术路线
群联的技术路线围绕"主控芯片+AI存储融合平台"展开:8月控制芯片总出货量环比增长10%,其中PCIe SSD控制芯片出货环比跳增77%,反映AI服务器、企业存储与高速PCIe SSD市场持续扩张。在端侧与推理侧,其aiDAPTIV路线代表"SSD产品+中间件+系统集成支持"的方案形态:aiDAPTIVLink在GPU显存与aiDAPTIVCache SSD之间管理模型权重,将模型切片并流式交换,优先让活跃权重驻留VRAM、把非活跃权重放入SSD,新版本还可保存被逐出的KV Cache、减少长上下文被淘汰后的重算;公司向系统集成商提供AI100E/aiDAPTIVCache SSD、中间件库授权和部署支持。终端合作方面,群联与联发科在天玑9500平台上实现了全球首款手机端单机运行20B大语言模型,通过UFS 4与aiDAPTIV Hybrid UFS将AI推理所需的LPDDR从24GB砍半至12GB,目标2027年底前商用;与英特尔合作的AI PC方案也已展示运行1200亿参数模型的能力。内部运营上,公司以自研AI方案在六个月内分阶段部署11台AI服务器,超过72%的员工日常工作中使用AI,内部统计相当于增加逾210人月的产出。
5.1.4 产品矩阵
产品矩阵涵盖NAND主控芯片(消费级到PCIe企业级)、嵌入式与模组解决方案、以及AI Data Platform等系统级业务。第二季度AI相关营收占比已攀升至38%,其中企业级SSD(eSSD)贡献超过三成,且产品结构持续向企业级与AI定制化迁移;至9月,AI相关应用占销售额的比重已超过一半,标志着业务结构从消费性存储向AI级存储的实质性转移。
5.1.5 供应链
作为"设计+渠道"双向布局的主控厂,群联本身不制造晶圆,上游依赖NAND原厂与代工资源;在涨价预期下,公司于6、7月趁机扫货超过4.5亿元新台币的wafer。潘健成对供给端的判断明确:下半年NAND价格仍有上行空间,2027年缺货程度将比今年更严重;现货市场短暂走弱只是中国大陆部分模组厂的短期抛售行为,不代表原厂价格松动。他同时坦承,65.3%的超高毛利率不可能永远维持,随着高价库存逐步计入成本,毛利率将向正常水平回归,公司策略是持续提升企业级、AI定制化等高附加值业务的占比。值得注意的是,产业链内部对景气读数已现分歧:宏碁董事长陈俊圣认为主流DDR4/DDR5供给已不再普遍吃紧、预计2027年中国大陆产能释放将拉低内存成本,而潘健成坚持随着AI从云端走向终端与边缘,DRAM仍是产业最大的供给约束之一。
5.1.6 客户结构
群联的客户覆盖欧美、日本及中国台湾等地的全球知名品牌厂商及系统集成商;与传统单一IC设计企业相比,其凭借设计与渠道的双向布局获得更高附加值与毛利水平。新兴的平台业务客户同样在扩容:AI Data Platform已在中国台湾超过10家银行落地,医疗和中小企业客户分别累计30余个和20余个商业案例,全年目标突破100家,预计次年将看到显著营收贡献。
5.2 慧荣科技(Silicon Motion)
5.2.1 经营沿革
慧荣科技是全球最大的独立NAND闪存主控芯片厂商,战略选择异常清晰:只卖主控芯片,绝不下场与客户竞争,同时赋能模组厂与工具厂商切入云端与互联网市场。其企业级转型历时十年:"进入企业级市场,门槛很多,跟消费性完全不一样"——需要NAND原厂或超大规模数据中心客户带着调测、暴露工作负载,"我们交了10年学费,跌跌撞撞,做了很多错误决定,慢慢收敛聚焦",总经理苟嘉章如此总结。当前公司战略重心正从消费级向企业级迁移。
5.2.2 财务表现
2026年第一季度净利润6680万美元(约4.54亿元,同比+243.27%)。季度营收逐级抬升:第一季度营收3.42亿美元创下当时新高,第二季度营收4.51亿美元(环比+31.9%)再创历史新高。需求侧的持续性亦有佐证:研报数据显示,全球独立SSD主控芯片市场CR3达85.78%,慧荣以56.17%的市占率稳居第一。
5.2.3 技术与技术路线
慧荣的技术积累呈"消费级厚利基+企业级高投入"双线:企业级主控单代项目投入在6000万到1亿美元之间,公司基于MonTitan架构持续投入接近十年,有设计落地订单支撑Gen6、Gen7产品持续迭代。面向AI多智能体场景,企业级主控SM8466已在硬件深度上为多代理(Multi-Agent)环境做好设计,通过划分独立高速分区、搭配专属指令,将AI智能体的KV Cache读写渠道和普通数据渠道完全隔离,杜绝多任务运行造成的数据损坏与丢失;其PerformaShape技术则解决企业级大容量SSD多租户并发访问的IO争抢问题。消费与移动侧,第二代PCIe 5.0主控SM2524XT、双通道SM2755(带宽4.3GB/s)与计划次年推出的UFS 5.0主控SM2757(四通道、最高带宽10GB/s)构成新品梯队。车规侧,Ferri系列拿下全球首个ISO 21434车载网络安全认证;针对车企最头疼的连续涨价问题,慧荣推出"稳定价格协议",由自己承担NAND价格波动,换取车企长期稳定订单。
5.2.4 产品矩阵
企业级产品矩阵覆盖近GPU存储、计算型存储、近线存储、BMC、边缘服务器与启动盘,SM8366、SM8466、SM8388、SM8008等主控各就各位。企业级SATA主控去年出货接近200万颗,今年目标超过500万颗,市场份额远高于50%。消费级基本盘稳固:今年PC SSD主控市场份额预计约35%,手机主控(若计入苹果)份额约25%。启动盘业务是原厂让渡的典型样本——容量已从32GB/64GB增长至约512GB/1TB,并承担数据日志记录功能,需求范围从CPU扩展至DPU、NVLink系统、智能网卡和以太网交换平台。
5.2.5 供应链
慧荣吃到的最结构性红利,是"NAND原厂系统性退出主控赛道":原厂将研发资源移去HBM,消费性主控基本停做,慧荣成为最大受益者,甚至替两家NAND原厂开发企业级主控,充当"原厂研发的延伸"。对供给周期的判断上,总裁兼CEO Wallace Kou(苟嘉章)预计全球存储芯片短缺将在2027年进一步加剧,可能要到2028年下半年才开始缓解——新增产能从拿地、建设洁净室到安装验证设备最长需要四年;AI相关应用对NAND闪存的需求占比将从2025年的18%上升至2027年的41%。他还提示了一个存储之外的危险信号:逻辑晶圆代工明年也将大幅缺货,三星与台积电先进制程的需求与供给之比已达2:1;低价时代"两三年甚至4年都回不来",亚马逊平台上的存储产品已减少约七成,资源正被北美云端大厂抽走。
5.2.6 客户结构
慧荣下游横跨PC OEM、手机品牌、模组厂、云厂商与车企:消费级绑定全球主流PC与手机客户(手机主控计入苹果),企业级依赖与NAND原厂及超大规模数据中心的联合调测关系,车规则以Ferri系列服务车企长周期订单。公司长期深度参与中国国内存储产业链建设,与上下游大量合作伙伴协同,在存储主控国产替代进程中扮演特殊角色。
5.3 华邦电子(Winbond,2344.TW)
5.3.1 经营沿革
华邦电子创立于1987年,长期专注利基型内存(Specialty DRAM、Mobile DRAM)与闪存(NOR Flash、SLC NAND),拥有中科及高雄两座12英寸晶圆厂,并曾获选"全球百大创新机构"。华邦管理层在访谈中将存储行业概括为"强者恒强"、竞争围绕产能与制程展开的行业,并强调公司成立四十年来一直依托自有晶圆厂和自主开发的制程技术,专注于中小容量利基型产品,"这是华邦与头部厂商不同的发展路径"——选择深耕成熟制程和中小容量利基型DRAM,并非对先进工艺的回避,而是基于端侧AI市场需求、成本结构与长期供货能力的战略选择。2026年,华邦旗下另外两个重要动作改变了其长期格局:一是启动高雄路竹厂扩产,二是以11.2亿美元收购英飞凌NOR Flash与F-RAM业务(详见5.3.5)。
5.3.2 财务表现
2026年第一季度净利润101.18亿元新台币(约22.26亿元)。第二季度持续放量:合并营收598.43亿元新台币(环比+56.4%、同比+184.7%),其中DRAM价格环比增长约100%、Flash上涨约43%,合并毛利率升至66.2%,每股收益5.40元新台币。第三季度利基型DRAM与SLC NAND均供不应求,价格环比涨幅预计约50%;NOR Flash受益于云服务供应商大客户积极备货,价格环比涨幅预计约30%;第四季度存储价格涨幅虽预计收窄至2~5%,但受益于DRAM产能增加及出货量增长,分析人士预计营收及利润仍可维持环比增长。9月合并营收已连续第10个月创下单月历史新高。
5.3.3 技术与技术路线
华邦的技术路线强调"成熟制程上的经济性与供应稳定性":端侧AI、工业控制等应用对DRAM的容量需求大多集中在几百兆至数Gb区间,采用先进制程制造这类中小容量产品,掩模成本、晶圆成本与整体制造成本都会显著提升,不符合多数工业客户对性价比的要求;而在成熟制程节点上通过架构优化和产品设计实现性能提升,经济性更好,产能也更可控。扩产节奏上,公司提前启动高雄路竹厂Module B计划,将原定二、三期合并为Module B同步推进,预计2027年动工兴建无尘室、最快2029年初开始装机,并依据客户需求预测及长期协议分阶段导入设备——目前已有客户提前洽谈2029年、2030年产能。同时公司正扩充20纳米以下产能、冲刺新客户。
5.3.4 产品矩阵
产品线覆盖利基型DRAM(含消费性与移动DRAM)、NOR Flash、SLC NAND三大类,并通过子公司新唐科技(Nuvoton)延伸至微控制器(MCU)领域;收购英飞凌业务后,还将纳入面向车用、工业与基础设施客户的NOR Flash与F-RAM产品组合。服务器NOR是增长最快的新战场:下一代服务器机柜外接元件(交换器、网卡等)增多带动高端NOR用量上升,AI服务器NOR用量为传统服务器的3至5倍,2026年下半年量产的Vera Rubin平台单机柜预计需超过600颗NOR芯片。
5.3.5 供应链与并购
2026年9月16日,华邦宣布与英飞凌签署股份购买协议,以11.2亿美元现金(现金与债务无关的基础对价)收购其NOR Flash与F-RAM业务100%股权,交易预计2027年下半年完成交割;该业务将以加州圣何塞为总部、复名Spansion独立运营——Spansion 2003年由AMD与富士通合资创立,英飞凌2020年收购Cypress时接手其NOR产品线。交易的战略意义在于:英飞凌虽仅占全球NOR市场约11%,但长期领跑车用NOR(份额曾超30%、一度逼近40%),交割完成后华邦将直接跃居车用NOR市场首位,并强化AI数据中心与服务器NOR供应地位——在美系芯片大厂竞相锁定供给之际,华邦服务器NOR份额有望逼近70%。2025年华邦在NOR Flash市场份额约23%,合并英飞凌后将超过30%,进一步拉开与兆易创新、旺宏电子(各约17%)的差距。供应链消息亦指出,英飞凌没有自有制造产能、主要依赖既有晶圆代工,此次交易更多是业务归属和品牌的变化,不会凭空增加市场产能。需求端还有一则标志性消息:韩国媒体The Bell援引业内消息称,三星电子计划从2027年起向华邦采购电视用DRAM,并考虑应用于约半数电视产品——若落实,将是中国台湾利基型存储厂切入韩系大厂供应链的标志性案例(该消息未经官方确认)。
5.3.6 客户结构
华邦的客户横跨消费、通信、工业、车用与云端:传统NOR业务主要依托个人电脑供应链、聚焦BIOS启动应用;收购英飞凌业务后,将直接获得欧美汽车客户与工业、基础设施客户——华邦此前曾尝试进入汽车市场,但产品认证和战略布局耗时较长,收购可直接扩大汽车NOR业务规模,并帮助新唐科技加快汽车及工业MCU的拓展。NOR涨价动力亦来自云服务供应商大客户的积极备货。
5.4 兆易创新(GigaDevice,603986.SH)
5.4.1 经营沿革
兆易创新由朱一明创办,是A股存储设计龙头。其最重要的制度资产,是与长鑫体系形成的"双平台"架构:以兆易创新为市场化设计、产品定义、全球渠道平台,以长鑫体系为重资产制造、工艺迭代、产能落地平台,构成"设计+制造"分离联动的虚拟IDM模式——长鑫DRAM项目内部代号"506工程",最早可追溯到2016年5月6日朱一明与合肥地方主管部门的专项磋商。朱一明此后受访时明确表态:"兆易创新任何的投资,都不会是财务投资,兆易做的投资都是战略投资"。资本层面的回报也已兑现:兆易创新持有长鑫科技10.86亿股,投资成本23.00亿元,2026年三季度末公允价值达100.62亿元、增值77.62亿元。
5.4.2 财务表现
2026年第一季度净利润14.61亿元(同比+522.79%)。第二季度归母净利润推算约53.96亿元(=上半年68.57亿元−第一季度14.61亿元),环比第一季度大幅跃升。2026年上半年公司实现营收115.66亿元(同比+178.67%)、归母净利润68.57亿元(同比+1091.5%)。结构上,上半年存储业务营收同比增长245.44%,主要受益于需求增长、供应收紧及产品涨价;存储芯片贡献约85%的营收;MCU业务营收同比增长49.07%,工业市场已成为MCU第一大收入来源。资本运作上,公司7月31日审议通过10亿~20亿元股份回购方案,截至10月13日累计回购10.35亿元,回购股份将全部注销以减少注册资本。截至本报告更新时点(10月27日),公司三季报尚未披露。
5.4.3 技术与技术路线
兆易创新的产品技术呈"存储为体、MCU与模拟为翼"的多元结构:利基型DRAM方面,DDR4产品在各利基应用领域全面量产,自研LPDDR4X稳步推进;SLC NAND Flash受益供给缺口实现量价双增;同时积极拥抱AI,有序推进定制化存储、更大容量的MLC NAND Flash等新业务。MCU方面已实现79个系列、超过800款产品量产,向伺服控制、变频驱动、数字电源和汽车电子延伸;模拟芯片GD30系列拥有超过700款型号,覆盖电源管理、电机驱动、电池管理及信号链,并拓展车规级系统基础芯片;指纹芯片业务则受智能手机市场影响下滑。
5.4.4 产品矩阵
五大产品线为NOR Flash、利基型DRAM(DDR4/DDR3/LPDDR4X)、SLC NAND(已形成1Gb—8Gb全覆盖)、MCU与模拟芯片、传感器。NOR Flash全球格局层面,兆易创新市占约17%、与旺宏电子相当,仅次于华邦电子(约23%)。华邦收购英飞凌NOR业务后,双方竞争将"不再主要局限于中国市场"——华邦还将获得英飞凌既有的汽车、工业和基础设施客户,而兆易创新近年正持续拓展车规级NOR业务和海外市场,竞争压力或加大。
5.4.5 供应链
兆易创新采用无晶圆厂模式,长鑫集团是其关键本土晶圆供应方,DRAM采购代工金额逐年跃升——2025年实际发生约11.8亿元,2026年预计额度由57.11亿元上调至78.54亿元(截至8月底实际交易已达36亿元),2027年1—4月预计额度达44.11亿元,仅这四个月的额度就超过公司2026年一季度营收(41.88亿元),凸显利基型DRAM供给紧缩下"设计+制造"深度绑定的协同逻辑。
5.4.6 客户结构与市场信号
下游以头部消费电子、模组厂商为主,合作多采用现款现货或极短账期模式,应收账款周转率45.49次在A股八家存储设计上市公司中遥遥领先。二级市场层面,6月29日兆易创新股价首次突破800元、收报840元,全天成交额431.5亿元创上市以来历史天量,滚动市盈率达200.17倍;就在创出历史新高的当晚,公司发布了风险提示公告。7月1日公司进一步公告提示四大风险——股价短期快速回落、估值较高、存储行业周期波动("目前产品价格已处于历史高位,大幅上涨的趋势不可持续")与经营研发风险;该公告当天即拖累产品高度重叠的华邦电、南亚科、旺宏股价齐跌逾半根停板,成为本轮周期中罕见的"中国厂商给全球供应链提示风险"的信号。
5.5 北京君正(Ingenic,300223.SZ)
5.5.1 经营沿革
北京君正成立于2005年,基于创始团队的CPU设计技术,率先在消费电子市场实现SoC芯片产业化,此后在处理器、多媒体和AI等计算技术领域持续投入。2020年,公司完成对美国ISSI及其下属子品牌Lumissil的收购——ISSI面向汽车、工业和医疗等领域提供SRAM、DRAM、NOR Flash、2D NAND Flash和eMMC等高可靠存储器产品,Lumissil则提供LED驱动、微处理器、电源管理和互联等芯片,由此确立"存储+计算+模拟"三线格局。资本动态方面:5月26日公司重新向港交所递交上市申请,6月获中国证监会备案通知书,8月9日通过港交所聆讯,拟发行不超过6165.8万股H股,募资用于加强存储芯片、计算芯片和模拟芯片三条核心产品线及战略投资。
5.5.2 财务表现
2026年第一季度净利润3.19亿元(同比+331.61%)。第二季度归母净利润8.79亿元(=上半年11.98亿元−第一季度3.19亿元,环比+175.55%,与媒体披露的Q2快讯口径吻合)。2026年上半年实现营收39.57亿元(同比+75.95%)、归母净利11.98亿元;业绩预告口径为归母净利10.79亿~12.82亿元、同比增长超过4倍,利润增速远高于营收增速,核心原因是存储产品涨价带来的毛利率直接扩张。截至本报告更新时点(10月27日),公司三季报尚未披露,其H股上市进程亦在推进(10月下旬媒体报道其H股破发)。基本盘方面,2025年公司存储芯片业务营收29.11亿元、占总营收比重61.40%。
5.5.3 技术与技术路线
根据弗若斯特沙利文资料(以2025年收入计),北京君正的市场地位为:利基型DRAM全球第七、中国大陆厂商中第二、全球车规级供应商中第五;SRAM全球第二、中国大陆厂商中第一、全球车规级供应商中第一;NOR Flash全球第七、中国大陆厂商中第三、全球车规级供应商中第四;IP-Cam SoC全球第二、全球电池类IP-Cam SoC供应商中第一。制程上,工艺节点已覆盖20nm、18nm及16nm,DDR4、LPDDR4等新制程产品2026年销售占比预计将超过传统DDR3产品。前瞻布局上,公司此前表示因HBM存在对华禁运风险、3D DRAM能更有效提供带宽和功耗,将向客户提供3D DRAM样品并期望在2026年形成收入贡献。
5.5.4 产品矩阵
存储产品覆盖利基型DRAM、SRAM、NOR Flash等品类,其中车规级SRAM出货量居全球首位;计算芯片涵盖智能视频监控、AIoT、工业和消费、生物识别及教育电子等领域的SoC;模拟芯片来自Lumissil的LED驱动、电源管理与互联产品线。
5.5.5 供应链
公司采用无晶圆厂模式,已与全球18家优质晶圆厂、32家封测代工厂建立长期合作关系,存储产品在中国大陆和中国台湾均有生产;DRAM供应合作方包括力积电及三家未公开代工厂,与力积电"一直保持着很好的合作"。面对全球DRAM产能持续紧张(新产能释放周期至少需一年半),公司自2024年起提前加大存储产品备货,2025年底存货规模接近30亿元(其中大部分为存储产品),叠加代工深度合作,可支撑今明两年销量稳定增长;针对供不应求现状,存储芯片采用季度分货机制,优先保障汽车、工业等高毛利核心客户。公司同时坦承,目前"没法满足所有客户的全部需求"。
5.5.6 客户结构
产品广泛应用于汽车电子、工业医疗、AIoT及智能安防设备。下游聚焦汽车电子优质车企客户,信用体系完善、回款稳定——其应收账款周转率(8.73次)在八家对标企业中相对更高,而存货周转整体偏慢,主要因中小存储企业需常备通用晶圆与主流型号库存以应对行业周期波动。
5.6 东芯股份(688110.SH)
5.6.1 经营沿革
东芯半导体是Fabless模式的存储芯片设计公司,拥有独立自主知识产权,聚焦中小容量NAND/NOR/DRAM芯片的研发、设计和销售,是中国大陆少数可同时提供NAND Flash、NOR Flash及DRAM等存储芯片完整解决方案的厂商之一。公司体系内拥有东芯南京、东芯香港等全资子公司,控股韩国Fidelix、全资持有Nemostech,并参股GPU设计公司上海砺算。2026年10月,公司以"六大存储产品线×五大应用场景"为核心,同期亮相深圳湾芯展与上海工博会。
5.6.2 财务表现
2026年第一季度净利润1.38亿元,扭亏为盈。第二季度归母净利润5.21亿元(=上半年6.59亿元−第一季度1.38亿元)。2026年上半年实现营收14.97亿元(同比+336.44%)、归母净利6.59亿元。三季报正报(10月26日披露,多源快讯互证):前三季度营收32.92亿元(同比+475.03%)、归母净利润14.89亿元(上年同期亏损1.46亿元,扭亏为盈)、扣非净利润14.5亿元(上年同期亏损1.67亿元);Q3单季营收17.95亿元(同比+682.12%)、归母净利润8.30亿元(环比Q2增长约59%)、销售毛利率79.31%(同比+52.67个百分点)。反转前的基线清晰可见:2025年报期公司营收仅5.73亿元、净亏损1.65亿元,研发投入占营收比重高达28.4%,当时"存储芯片价格下跌导致营收增长不增收利";招商证券2026年中期策略亦指出,东芯等厂商毛利率、净利率自2026年以来逐季改善,亏损幅度进一步收窄。2026年前三季度的量价齐升使公司完成从亏损到单季8亿元级盈利的跨越。
5.6.3 技术与产品矩阵
产品矩阵覆盖SLC NAND Flash(SPI NAND容量512Mb—8Gb)、PPI NAND(1Gb—16Gb)、NOR Flash与DRAM等中小容量全品类,拥有覆盖主流应用的完整存储产品线,形成"六大存储产品线"面向网络通信、安防监控、消费电子、工业与车用等应用场景。
5.6.4 供应链与客户结构
公司为无晶圆厂模式,晶圆制造与封测环节依赖代工合作。运营效率指标显示其仍处成长阶段:存货周转率0.52次、应收账款周转率4.51次均偏慢,客户以中小型电子厂商居多、结算账期波动较大。随着存储涨价周期中利基产品价格上行,公司正从"细分赛道成长初期的盈利承压"转入收获阶段。
综合来看,本章六家企业勾勒出"非原厂"阵营的三种生存样本:群联与慧荣以主控芯片卡位,吃下原厂让出的主控赛道并借AI重构产品定义;华邦以自有产能与并购双轮驱动,在利基DRAM与NOR市场同时扩表;兆易创新以"设计+参股制造"的虚拟IDM尽享量价齐升与股权增值双重弹性;北京君正与东芯股份则以车规壁垒与中小容量细分市场为根据地,在周期反转中率先扭亏。它们共同印证了本轮行情的一个基本判断:当原厂将资源集中投向HBM与企业级存储时,"剩下的市场"并未萎缩,反而因供给收缩而量价齐升,为中小存储企业提供了罕见的盈利窗口。