1.逸飞激光拟收购光模块封装与设备公司100%股权;
2.纳芯微Q3营收同比增100.25%至16.86亿元,单季扣非净利润转正;
3.思瑞浦2026年第三季度营收10.86亿元、净利润3.03亿元,单季营收及净利润创历史新高;
4.紫光国微2026年Q3净利降逾56%,瑞能半导体收购推进中;
5.星宸科技2026年前三季度净利增逾673%,量价齐升驱动业绩爆发式增长;
6.瑞芯微2026年前三季度净利增逾70%,端侧AI芯片矩阵加速成型
1.逸飞激光拟收购光模块封装与设备公司100%股权
逸飞激光(688646.SH)公告称,公司拟以现金4亿元收购深圳市兴启航自动化设备有限公司100%股权。
兴启航深耕光模块封装与自动化耦合设备领域十余载,产品覆盖TO-CAN、COB、BOX(Lens)、FA光纤阵列等全品类耦合设备,覆盖激光焊接、UV紫外胶固化、热固化等全工艺路径,并向CPO共封装设备、1.6T以上高速耦合设备等前沿领域延伸,为全球头部光模块客户提供专业解决方案。

2.纳芯微Q3营收同比增100.25%至16.86亿元,单季扣非净利润转正
2026年10月27日,苏州纳芯微电子股份有限公司发布《2026年第三季度报告》。本次披露的第三季度财务报表未经审计,公司董事会及全体董事保证公告内容真实、准确、完整,不存在虚假记载、误导性陈述或重大遗漏。
报告期核心财务数据方面,2026年第三季度(本报告期)公司实现营业收入16.86亿元,同比增长100.25%;实现归属于上市公司股东的净利润1606.37万元,归属于上市公司股东的扣除非经常性损益的净利润1256.34万元,单季扣非净利润转正。年初至报告期末,公司累计实现营业收入42.26亿元,同比增长78.66%;累计实现归属于上市公司股东的净利润8365.55万元,归属于上市公司股东的扣除非经常性损益的净利润为-3532.54万元;基本每股收益0.52元/股,加权平均净资产收益率1.09%,较上年同期增加3.47个百分点。
研发投入方面,本报告期公司研发投入2.92亿元,同比增长45.70%,研发投入占营业收入比例为17.32%;年初至报告期末累计研发投入7.38亿元,同比增长31.44%,研发投入占营业收入比例为17.47%。研发费用增长主要系公司为把握汽车电子、泛能源等市场窗口,扩充研发团队、提升研发人员薪酬以及实施股权激励增加股份支付费用所致。
营业收入增长主要得益于三方面因素:需求端受益于国内需求回暖、光储/汽车出海加速、AI算力基建需求爆发,下游汽车电子、服务器电源、光伏与储能、工业自动化等领域客户需求快速增长,相关产品出货量大幅提升;产品端持续围绕下游应用场景布局研发,半导体产品及解决方案矩阵不断丰富,可供销售的产品型号持续增加;市场端海外业务战略拓展持续推进,海外客户收入贡献稳步提升。
盈利改善方面,一方面收入端增长叠加公司深化精益管理与组织提效,整体费用占营业收入比例下降,推动盈利能力改善;另一方面公司通过私募基金间接参与股权投资产生的较大金额公允价值变动收益属于非经常性收益,因此前三季度扣非净利润仍为负,但单季度已实现转正。
股东信息方面,截至2026年9月30日,公司普通股股东总数为11320户。前十大股东中,HKSCC NOMINEES LIMITED持股2009.49万股,占比12.29%;王升杨持股1548.79万股,占比9.47%;盛云持股1443.20万股,占比8.83%。王升杨、盛云、王一峰为一致行动人,且三人均为苏州瑞矽信息咨询合伙企业(有限合伙)的合伙人,与该合伙企业构成一致行动关系。
3.思瑞浦2026年第三季度营收10.86亿元、净利润3.03亿元,单季营收及净利润创历史新高
2026年10月27日,思瑞浦微电子科技(苏州)股份有限公司发布2026年第三季度报告。公司董事会及全体董事保证公告内容不存在虚假记载、误导性陈述或者重大遗漏,并对其内容的真实性、准确性和完整性依法承担法律责任,本次披露的第三季度财务报表未经审计。
2026年第三季度,公司实现营业收入10.86亿元,同比增长86.77%,环比增长20.23%;实现归属于上市公司股东的净利润3.03亿元,同比增长401.54%,环比增长49.51%,单季度营收、净利润规模创历史新高。其中信号链芯片产品实现收入7.53亿元,环比增长22.49%;电源管理芯片产品实现收入3.32亿元,环比增长15.13%。
2026年前三季度,公司累计实现营业收入26.92亿元,同比增长75.87%;实现归属于上市公司股东的净利润6.10亿元,同比增长384.33%;实现归属于上市公司股东的扣除非经常性损益的净利润为5.55亿元,同比增长568.89%。信号链芯片产品累计实现收入18.52亿元,同比增长82.99%;电源管理芯片产品累计实现收入8.38亿元,同比增长61.93%,前三季度公司综合毛利率为50.34%。
核心财务数据方面,公司第三季度基本每股收益2.20元,同比增长388.89%;稀释每股收益2.19元,同比增长397.73%;加权平均净资产收益率4.46%,同比增加3.42个百分点;研发投入2.04亿元,同比增长34.51%,研发投入占营业收入比例18.75%,同比减少7.29个百分点。前三季度累计研发投入5.59亿元,同比增长33.07%,研发投入占营业收入比例20.76%,同比减少6.67个百分点。
报告期末,公司普通股股东总数为15298户,表决权恢复的优先股股东总数为0。前十大股东中,上海华芯创业投资合伙企业持股比例16.02%,为第一大股东;境外自然人ZHIXU ZHOU、FENG YING分别持股6.85%、6.24%;苏州金樱创业投资合伙企业持股5.97%。此外,股东苏州安固创业投资有限公司通过普通账户持有公司股份1399301股,通过信用账户持有公司股份914291股,合计持有2313592股,占比1.68%。
公告披露,本次报告期内营业收入增长主要系公司在光模块、汽车、工业等下游市场业务持续拓展,订单与交货规模稳步提升;利润规模大幅增长主要系营业收入显著增加、毛利增长,同时公司持续精细化管控研发、销售、管理等期间费用,费用增速得到有效控制,未随营业收入同步大幅攀升。
4.紫光国微2026年Q3净利降逾56%,瑞能半导体收购推进中
10月26日,紫光国微披露2026年第三季度报告。报告期,公司集成电路业务销售量同比减少、产品结构变化造成毛利率下行,单季营收、利润同比下滑;公司持续推进瑞能半导体收购项目,同步完成股份注销、董事会换届、股权激励调整等多项重大事项。
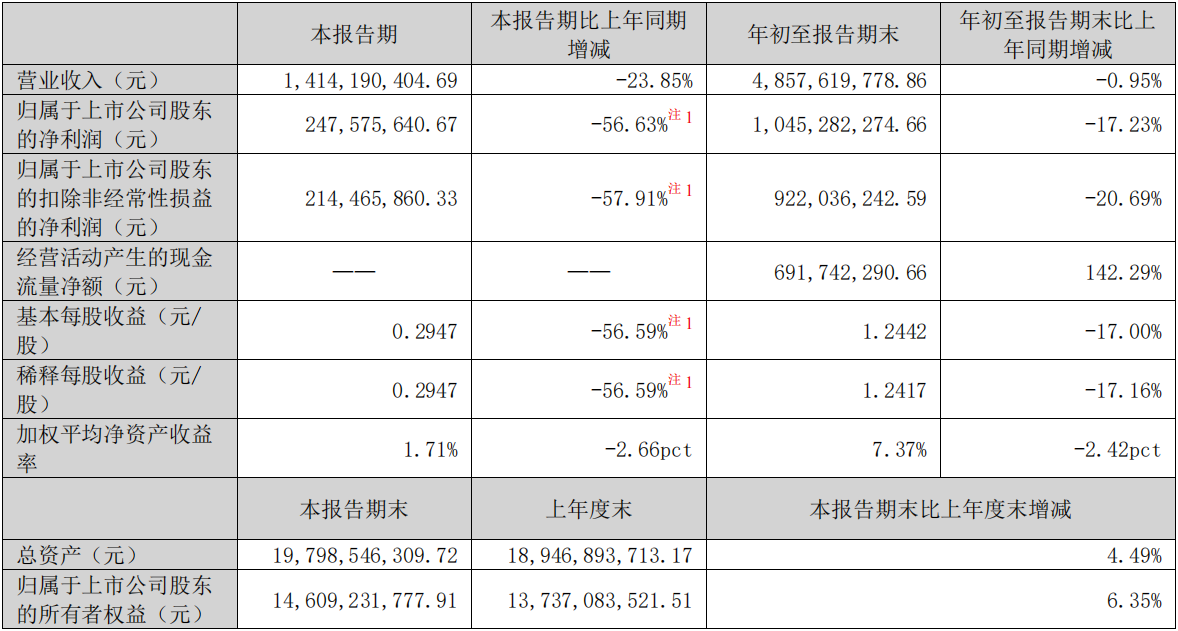
2026年第三季度,公司实现营业收入14.14亿元,同比下降23.85%;归属于上市公司股东净利润2.48亿元,同比下降56.63%;扣除非经常性损益后归属于上市公司股东净利润2.14亿元,同比下降57.91%;基本每股收益0.2947元,稀释每股收益0.2947元,加权平均净资产收益率1.71%。
2026年1-9月,公司实现营业收入48.58亿元,同比下降0.95%;归属于上市公司股东净利润10.45亿元,同比下降17.23%;扣除非经常性损益归属于上市公司股东净利润9.22亿元,同比下降20.69%;经营活动产生的现金流量净额6.92亿元,同比增长142.29%;基本每股收益1.2442元,稀释每股收益1.2417元,加权平均净资产收益率7.37%。前三季度非经常性损益合计1.23亿元。
业绩变动主要原因:本报告期集成电路业务销售量同比减少带来营业收入下降,叠加产品结构变化,毛利率下降,毛利额减少。经营活动现金流同比大幅增长,源于特种集成电路业务销售回款现金流入同比增加。
截至2026年9月30日,公司总资产197.99亿元,较上年度末增长4.49%;归属于上市公司股东所有者权益146.09亿元,较上年度末增长6.35%。
资产端,货币资金14.72亿元,因购买大额存单及银行理财产品同比减少;应收账款58.66亿元,特种集成电路业务年末集中结算特点导致余额上升;其他非流动资产增加,主要系一年以上大额存单增加。负债端,原应付债券重分类至一年内到期的非流动负债;完成部分回购股份注销,库存股、盈余公积相应变动;紫光同芯少数股东出资带来少数股东权益大幅增加。
报告期多项重要事项有序推进:公司发行股份及支付现金购买瑞能半导体100%股权并募集配套资金项目,已经股东大会审议通过、深交所受理,更新加期审计资料,尚需深交所审核、证监会注册,各中介机构正在推进相关工作;完成639.6万股回购股份注销,办理工商变更及章程备案;完成董事会换届,选举第九届董事会董事并聘任高管;公司董事、高管及间接控股股东相关方分别实施股份增持;完成"国微转债"第五年付息;触发可转债有条件回售条款,回售有效申报仅7张;完成2025年度权益分派;调整2025年股票期权激励计划行权价格并授予预留股票期权。
5.星宸科技2026年前三季度净利增逾673%,量价齐升驱动业绩爆发式增长
10月26日,星宸科技披露2026年第三季度报告。报告期,依托视觉与AI技术积累、绑定头部品牌客户、完备产品矩阵以及供应链保障,公司产品出货量、销售均价同步提升,营收及盈利实现大幅增长;同时公司实施股权激励、推进海内外子公司布局,多项内部管理事项落地。
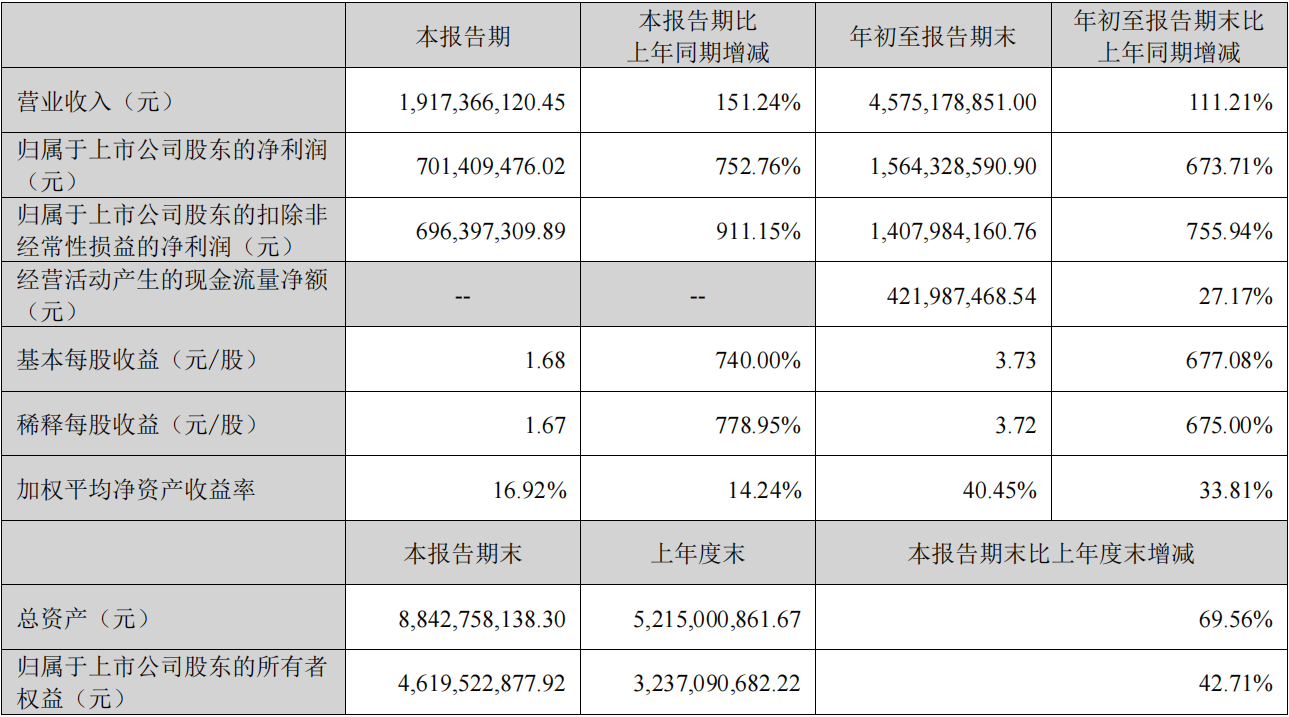
2026年第三季度,公司实现营业收入19.17亿元,同比增长151.24%;归属于上市公司股东净利润7.01亿元,同比增长752.76%;扣除非经常性损益后归属于上市公司股东净利润6.96亿元,同比增长911.15%;基本每股收益1.68元,稀释每股收益1.67元,加权平均净资产收益率16.92%。
2026年1-9月,公司实现营业收入45.75亿元,同比增长111.21%;归属于上市公司股东净利润15.64亿元,同比增长673.71%;扣除非经常性损益归属于上市公司股东净利润14.08亿元,同比增长755.94%;经营活动产生的现金流量净额4.22亿元,同比增长27.17%;基本每股收益3.73元,稀释每股收益3.72元,加权平均净资产收益率40.45%。前三季度非经常性损益合计1.56亿元。
业绩增长主要原因:依托深厚的视觉与AI技术积淀、头部品牌客户深度绑定协同、完备的产品矩阵、稳定可靠的品质管控与供应链保障,产品出货量与销售均价同步提升,经营规模与盈利水平抬升。
截至2026年9月30日,公司总资产88.43亿元,较上年度末增长69.56%;归属于上市公司股东所有者权益46.20亿元,较上年度末增长42.71%。资产端,存货31.82亿元,增幅较高,主要为前瞻战略备货,保障订单交付;货币资金、应收账款随业务规模扩大同步增加;公司优化投资结构,增持理财及权益类投资。所有者权益增长主要来自净利润大幅增加,叠加现金分红的净影响。
报告期内,公司完成保荐代表人变更;对2024、2025年限制性股票激励计划调整授予价格、作废部分股票并办理归属,股本相应增加;完成组织架构调整;2026年半年度利润分配预案获股东会通过,拟每10股派发现金红利6元(含税)。对外投资方面,参与投资的基金完成终关募集;以500万美元在香港设立全资子公司;向全资子公司上海颉晨科技增资1.5亿元;上海颉晨科技购置办公房产;完成上海分公司经营场所变更。
6.瑞芯微2026年前三季度净利增逾70%,端侧AI芯片矩阵加速成型
10月26日,瑞芯微披露2026年第三季度报告,本季度财务报告未经审计。报告期,受市场需求增长带动芯片销售收入提升,公司营收、利润实现大幅增长;公司AIoT(端侧AI)芯片平台持续迭代,多款新产品进入量产阶段,同时三季度受PCB供应紧缺影响,部分芯片订单出现滞后顺延,预计四季度恢复。
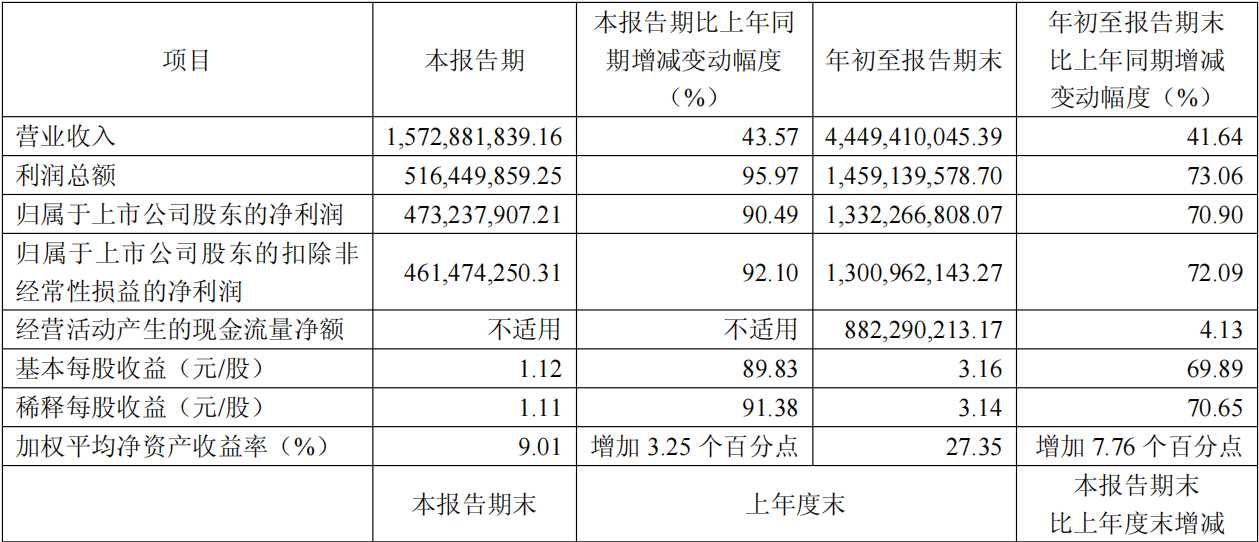
2026年第三季度,公司实现营业收入15.73亿元,同比增长43.57%;归属于上市公司股东净利润4.73亿元,同比增长90.49%;扣除非经常性损益后归属于上市公司股东净利润4.61亿元,同比增长92.10%;基本每股收益1.12元,稀释每股收益1.11元,加权平均净资产收益率9.01%。
2026年1-9月,公司实现营业收入44.49亿元,同比增长41.64%;归属于上市公司股东净利润13.32亿元,同比增长70.90%;扣除非经常性损益归属于上市公司股东净利润13.01亿元,同比增长72.09%;经营活动产生的现金流量净额8.82亿元,同比增长4.13%;基本每股收益3.16元,稀释每股收益3.14元,加权平均净资产收益率27.35%,综合毛利率46.37%。前三季度非经常性损益合计3130.47万元。
业绩增长主要源于市场需求增长,芯片销售收入增加。经营层面,协处理器RK182X多产品线进入发布、项目量产,RK3572于三季度实现量产;三季度受PCB原材料供应短缺、交期拉长影响,叠加AIoT品类碎片化特点,终端产品生产受阻,芯片订单滞后、顺延,预计四季度恢复。展望后续,RK182X四季度放量,RK3572四季度大规模出货,新一代协处理器年内发布,RK3668即将投产、RK3688后续推出,端侧AI主控+协处理器双轨制芯片矩阵逐步成型。同时提示风险,上游原材料后续或轮番短缺,公司将拓展供应链渠道积极应对。
截至2026年9月30日,公司总资产65.46亿元,较上年度末增长17.22%;归属于上市公司股东所有者权益54.69亿元,较上年度末增长24.79%。