【导语】据Bloomberg 10月23日报道,OpenAI寻求约300亿美元的新一轮融资谈判已进入敲定阶段:投前估值目标1.25万亿美元,由阿联酋投资方与对冲基金Coatue共同领投,公司目标在下周结束前(约10月30日)完成签署。与此前市场预期不同,OpenAI决定暂缓直接推进IPO,将本轮融资定位为潜在上市前的'机会主义'过桥融资,多种渠道报道其IPO目标推迟至2027年。此次融资谈判的估值较10月初传出的1.4万亿美元已下调1500亿美元,条款变化本身,正在成为观察AI头部资产定价的温度计。
一、条款全景:规模、估值、领投方与签署期限
本轮交易的核心条款已经清晰。Bloomberg 10月23日援引知情人士报道称,OpenAI寻求的新一轮融资规模约为300亿美元,谈判进入最后阶段,目标估值为1.25万亿美元;该报道同时说明,谈判仍在进行、细节可能变化。这一口径与CNBC 10月22日的首发报道一致:OpenAI接近敲定一轮最高300亿美元的融资,1.25万亿美元为投前估值,不含新募资金。Dealroom、TipRanks及新浪财经等多家机构与媒体在10月23日相继跟进,核心数字口径一致。
领投方结构方面,阿联酋投资者将与投资机构Coatue共同领投本轮融资。参与方阵容在此前一个月内逐步扩展:据Bloomberg 10月6日报道,OpenAI当时正与包括阿布扎比MGX在内的多家阿联酋基金洽谈,这些基金拟组建财团参与、合计出资最高达100亿美元,贝莱德亦在洽谈之列。路透社10月20日报道则显示,软银集团、MGX及其他现有投资者正洽谈参与,OpenAI希望赶在竞争对手Anthropic预计11月中旬上市前锁定投资者承诺。
时间表方面,OpenAI已于周四(10月22日)告知投资者,目标是下周结束前完成签署,但最终融资规模仍在确定之中。Bloomberg报道称,公司预计投资承诺将在下周末前敲定。签署的原定目标为10月30日前完成。值得注意的是,10月初OpenAI曾以1.4万亿美元的固定投前估值向包括贝莱德与MGX在内的投资方报价,而本轮谈判估值已下调至1.25万亿美元,降幅达1500亿美元——若以当前条款完成签约,OpenAI将成为有史以来估值最高的私营公司。
二、估值形成机制:1.25万亿美元投前估值的定价逻辑
把1.25万亿美元放回OpenAI自身的估值阶梯,才能看清这一定价的量级。2024年10月,Thrive Capital领投66亿美元融资,OpenAI估值1570亿美元(微软、英伟达、软银、Khosla、Altimeter、Fidelity、MGX等参投);2026年3月,公司完成规模创纪录的1220亿美元融资,投后估值8520亿美元,Dealroom载明投资方包括亚马逊、软银与英伟达。以本轮1.25万亿美元投前估值计,OpenAI估值在约两年内升至2024年10月的约8倍。
支撑这一估值中枢的,是可核验的资本投入承诺与产业位置。OpenAI今年2月已告知投资者,公司目标到2030年投入约6000亿美元总算力支出;Gartner 2026年9月的最新预测显示,2026年全球AI支出将达2.7万亿美元、同比增长49.5%,其中AI基础设施是最大的单一支出领域。OpenAI同时在与阿联酋单独谈判获取更多算力的商业协议——资本与算力在本轮交易中被作为一揽子条件协商。需要说明的是,上述投入承诺与行业预测是估值形成的背景依据,OpenAI官方未就估值依据置评。
同样值得关注的,是估值形成过程中的下修信号。谈判估值从10月初报价的1.4万亿美元降至1.25万亿美元;Dealroom分析认为,若最终交割规模缩水或拖入11月,则说明估值下修幅度尚不足以出清认购簿记。这一变化发生的宏观背景是:本周Meta、特斯拉等公司财报喜忧参半,科技股整体下跌,投资者对AI支出是否过度的担忧升温;市场评论亦观察到,'OpenAI估值打折,AI还在吸金,投资人没那么上头了'。估值目标的下修,正是巨额资本需求与市场定价约束相互磨合的结果。
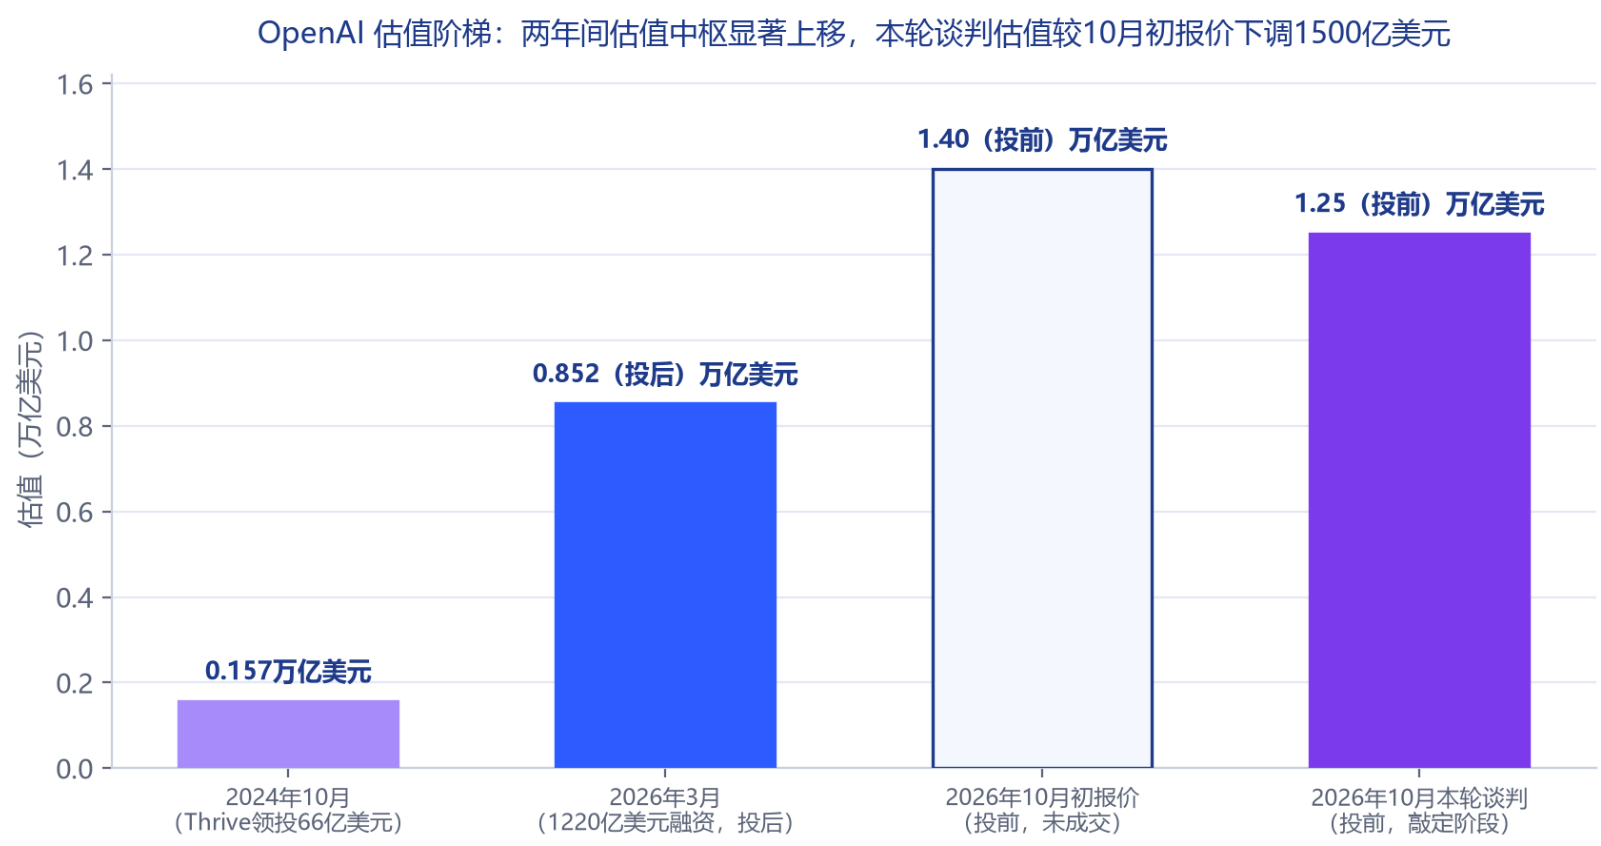
图1 OpenAI 估值阶梯
三、领投方画像:对冲基金Coatue与阿联酋资本的双引擎
Coatue在本轮交易中的角色是对冲基金参与AI头部私募资产的代表性样本。Bloomberg报道称,Coatue Management正洽谈在本轮融资中共同领投(co-lead),截至报道发出,Coatue未立即回应置评请求,OpenAI亦拒绝置评。对冲基金深度介入晚期巨型轮次,与近半年私募市场AI资产定价快速攀升的趋势互为印证。
阿联酋资本的介入则更具结构性特征。时间线上,阿联酋投资方于9月首次主动接洽OpenAI并提出投资方案,由此启动了本轮融资讨论。资金结构上,10月初MGX牵头的多家阿联酋基金拟组建财团参与、合计出资最高达100亿美元;Dealroom的观察是,海湾主权基金正在把算力接入作为锚定投资的定价条件,'资本与基础设施如今被作为一个整体来谈判'。
'资本+算力'的捆绑在本轮交易中体现得最为直接:除股权投资外,OpenAI同时在谈判一项从阿联酋获取更多算力的商业协议。对公司而言,这与其到2030年约6000亿美元的算力支出目标直接相关;对投资方而言,主权资本以产业协同放大财务出资的杠杆。两类领投方——追求回报弹性的对冲基金与追求战略配置的主权资本——在本轮条款中形成了互补的双引擎结构。
四、IPO替代分析:私募过渡的收益与代价
OpenAI的上市轨道并非不存在,而是被主动延后。事实链是完整的:今年6月,公司向美国证券交易委员会秘密递交了招股书(OpenAI于6月9日发布公告予以确认),但未披露具体上市时间;8月,CFO Sarah Friar告诉员工,公司'将在2027年成为上市公司';9月,CEO奥特曼表示'现在上市是不明智的时机';10月23日,Bloomberg报道称OpenAI已将IPO计划推迟至明年,理由是专注于AI安全工作;《财富》杂志10月24日刊发的采访中,奥特曼重申2026年不会上市、上市计划最快推迟至2027年。
以私募过渡替代立即IPO,在融资工具属性上有其逻辑。相对IPO,私募轮在定价上可以协商确定、无需面对公开市场簿记的不确定性,在信息披露义务、股权稀释节奏与公司治理自主性上也更为宽松——这是公司融资工具的一般属性。就本轮交易而言,'机会主义'过桥的定位说明其首要功能是在上市前补足资本与算力资源;路透社10月20日报道的时间竞争考量——赶在Anthropic预计11月中旬上市前锁定投资者承诺——则提示了窗口选择的现实约束。市场环境亦不宽松:本周科技股因AI支出担忧下跌,公开上市窗口并不友好。
代价同样清晰。其一,私募过桥延后了退出时点,把不确定性留给了2027年的IPO窗口;其二,1.25万亿美元投前估值一旦落定,将为未来的IPO设定更高的估值门槛;其三,交易尚未交割,最终规模仍在确定中,Dealroom提示若交割缩水或拖入11月,将对后续定价形成负反馈。对OpenAI而言,私募过渡是以时间换空间的安排,而空间的最终兑现,取决于2027年上市窗口的实际状态。
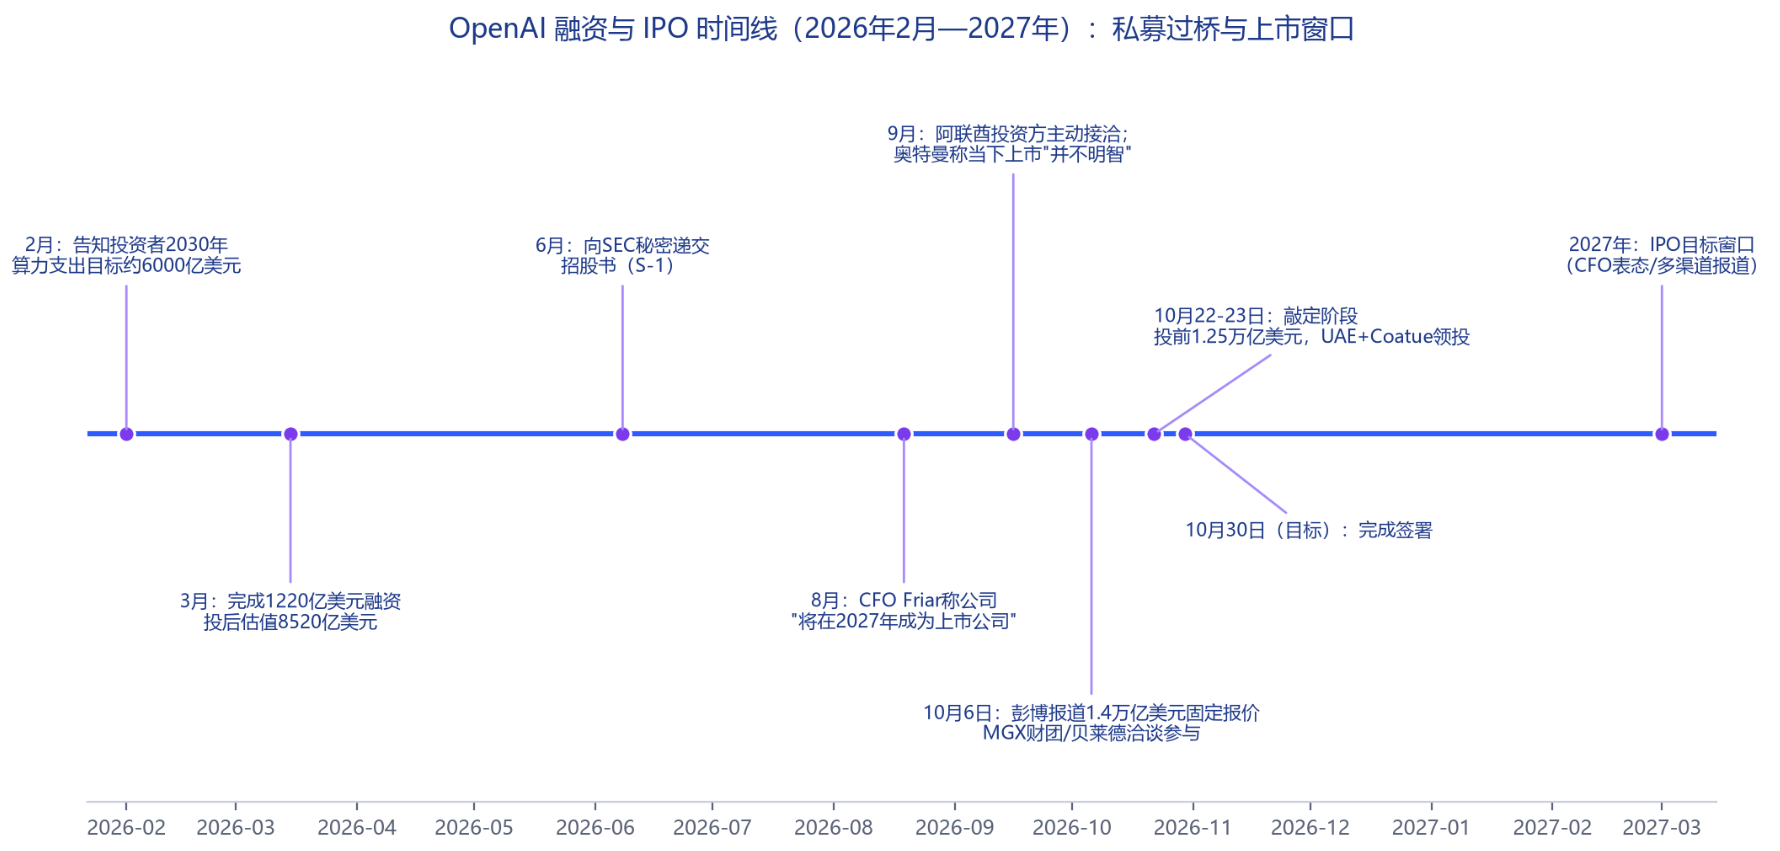
图2 OpenAI 融资与 IPO 时间线
五、结构启示:巨型私募轮对AI行业资本市场的重塑
本轮交易的单轮量级在私募市场历史上极为罕见:约300亿美元的本轮融资与3月1220亿美元的上一轮接连刷新纪录。若以超过1万亿美元的投前估值完成交割,OpenAI将创下史上估值最高私营公司纪录。巨型轮次频出的背后,是AI头部资产对资本规模的吸附能力:仅OpenAI一家到2030年的算力支出目标即约6000亿美元。
从行业视角看,本轮定价正在为后续AI公司融资设立新的锚。Gartner 2026年9月预测,全球AI支出将由2025年的1.787万亿美元增至2026年的2.67万亿美元(2.7万亿美元量级,同比+49.5%),2027年进一步升至3.64万亿美元;其中AI基础设施为最大细分市场,2025年0.98万亿美元、2026年1.48万亿美元、2027年1.98万亿美元。其杰出副总裁分析师John-David Lovelock称,'AI数据中心产能建设是人类有史以来最大的基础设施项目'。该预测较Gartner同年5月的上一版(2.59万亿美元、+47%)有所上调。与OpenAI估值下修并行的,是Anthropic拟以1.5万亿至2万亿美元估值上市的市场预期——头部资产定价体系整体上移,但波动区间亦在放大。
风险与变量同样需要列明。其一,交易尚未签署,OpenAI已明确条款仍可能变化;其二,签署若拖入11月或规模缩水,将被市场解读为估值出清不充分;其三,IPO推迟至2027年意味着公司需在私募市场维持足额流动性,而本周科技股的调整说明公开市场对AI支出的容忍度正在被重新定价。后续观察点有三:10月30日前签署是否如期完成、最终条款与规模披露、以及2027年上市窗口开启时的市场条件。
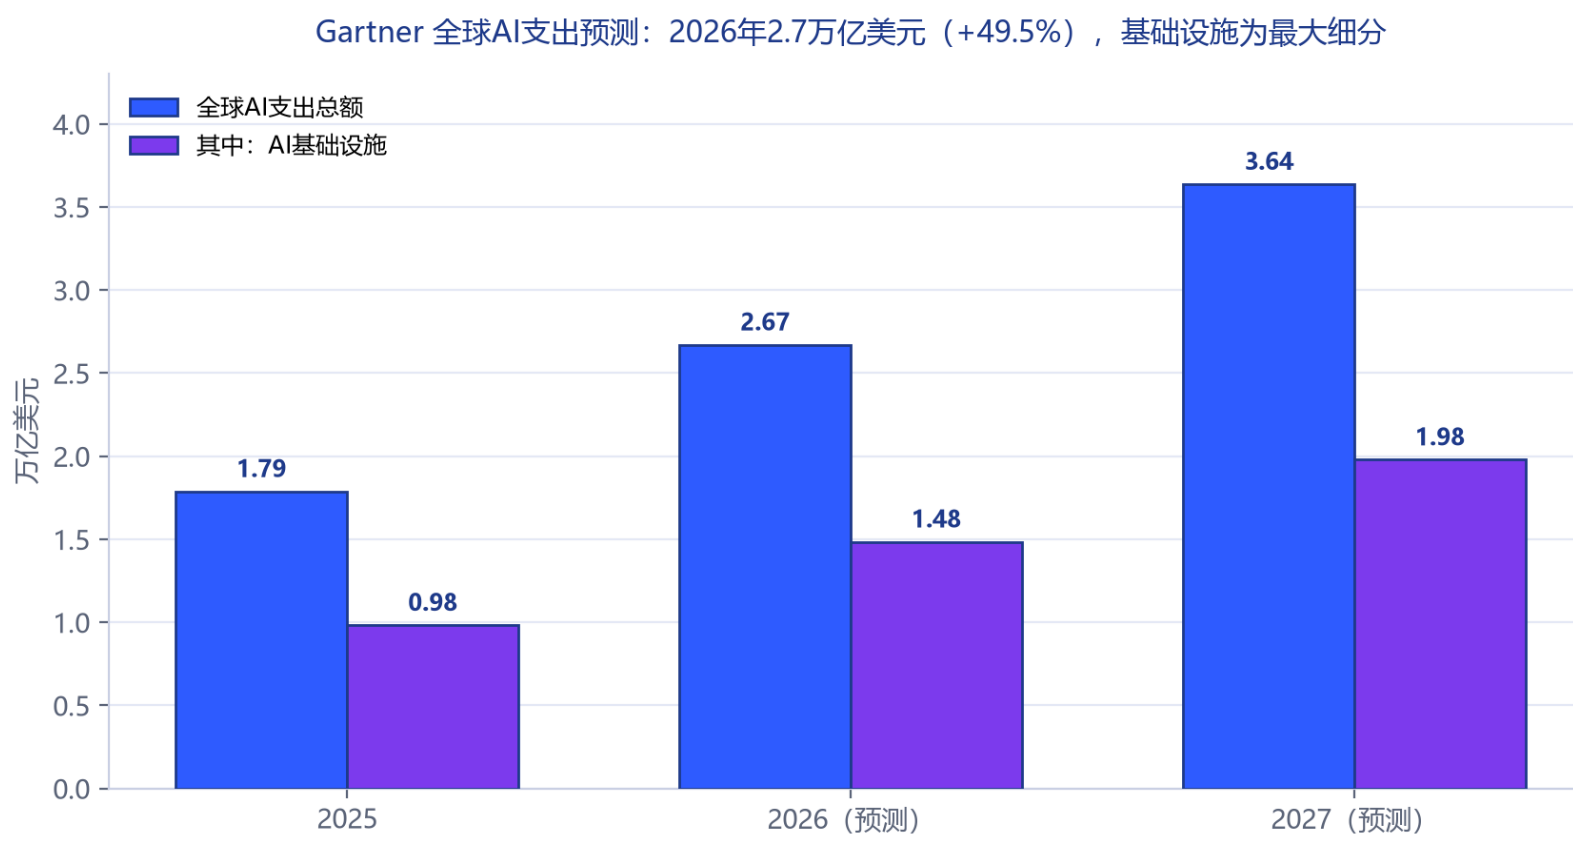
图3 Gartner 全球AI支出预测