当地时间10月21日,英伟达在柏林GTC大会上宣布与安靠(Amkor)、揖斐电(IBIDEN)、京元电子(KYEC)、三星电机(Samsung Electro-Mechanics)、矽品(SPIL)、欣兴电子(Unimicron)六家制造伙伴扩大合作,覆盖基板、先进封装、芯片测试与光引擎四大关键制造环节,并以数十亿美元级产能预留预付款锁定2027年至2028年的新增产能。同场发布的DSX POD完整Vera Rubin AI工厂参考设计,将现场部署周期从约六个月压缩至最快14天。本文按供应链环节逐一拆解这轮扩产棋局的规模、节奏与产业含义。
一、链条总览:六大伙伴覆盖的供应链环节图谱
此轮合作的基本盘由一份NVIDIA官方通稿给出:英伟达与安靠科技、揖斐电、京元电子、三星电机、矽品精密、欣兴电子六家伙伴合作,扩充基板(substrates)、先进封装(advanced packaging)、半导体测试(testing)与光引擎(optical engines)四类制造能力,目标是在满足其加速计算与全栈AI工厂平台需求的同时,强化全球供应链的韧性与冗余。英伟达创始人兼CEO黄仁勋在通稿中的表述相当直接:"我们正身处人类历史上规模最大的基础设施建设浪潮之中。需求极为庞大,产能才是瓶颈。"
从签约结构看,六家伙伴对应三种不同的绑定方式:揖斐电获得的是数十亿美元级产能预留预付款;三星电机以"新加入供应商+产能分配"方式进入英伟达基板供应链;欣兴电子签署的是产能预留协议;京元电子获得11亿美元产能预留预付款用于美国建厂;安靠以战略合作叠加韩国新厂扩产;矽品则以CPO光引擎产能扩张切入。半导体行业媒体指出,"客户出钱帮供应商扩产"此前多见于头部芯片公司与台积电的合作框架内,而此次英伟达以链主身份一次性与六家封装、测试、载板环节厂商签约,标志着预付款锁产能从个案做法转向标准化动作。
预付款模式确有先例可循。2026年7月23日,安靠科技即宣布与英伟达达成价值15亿美元的多年期战略合作协议,由英伟达提供预付款支持其美国亚利桑那州先进封装产能扩建。两个月后,这一模式以更大规模、更宽环节的方式在柏林被集中官宣。三星电机此前已宣布规模约50亿美元的ABF载板扩产投资计划,其部分资金即来自英伟达等客户预付款。
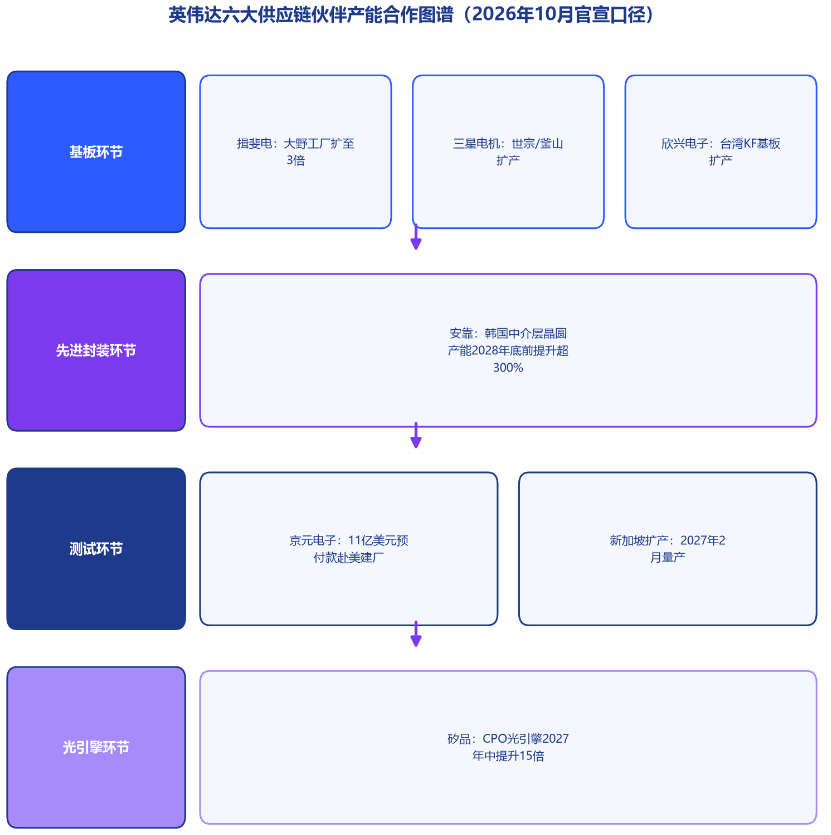
图1 英伟达六大供应链伙伴产能合作图谱(2026年10月官宣口径)
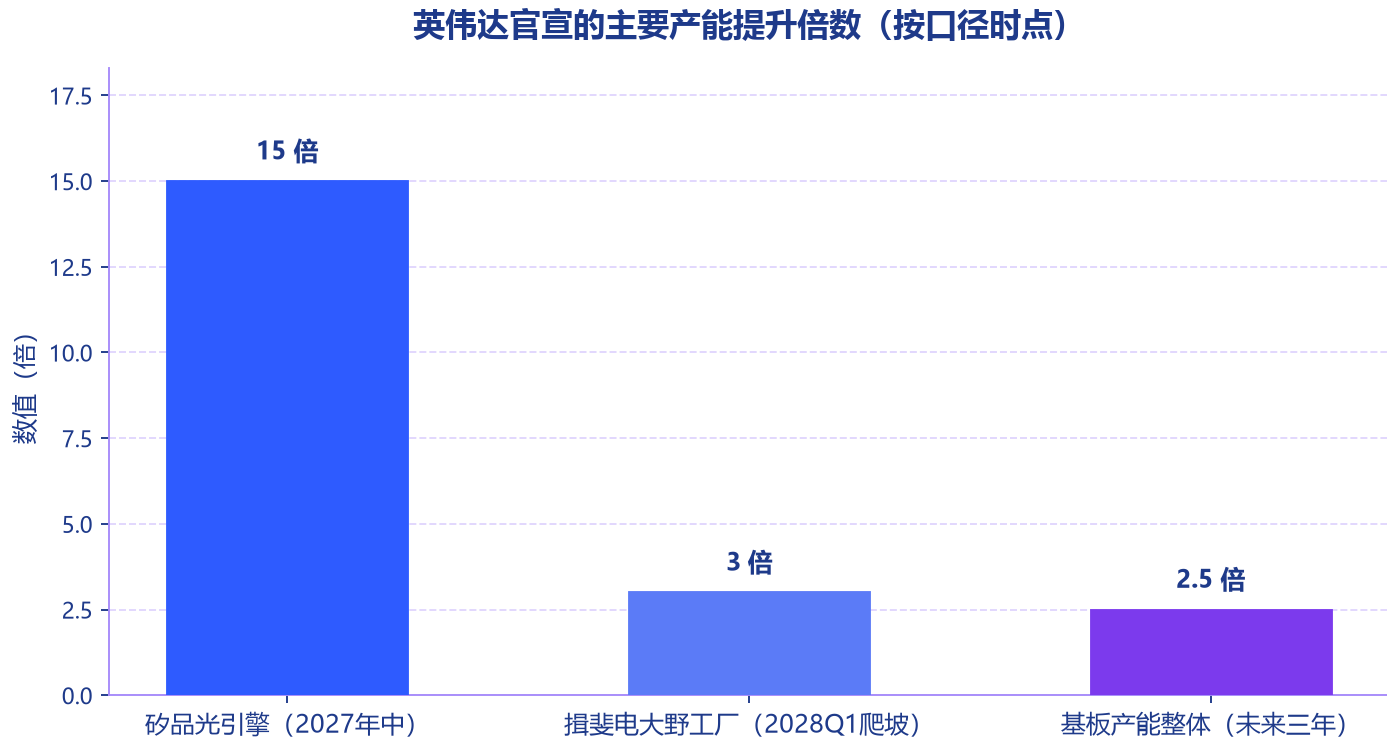
图2 英伟达官宣的主要产能提升倍数(按口径时点)
二、基板环:揖斐电大野工厂3倍产能与三年2.5倍承诺
基板是本轮扩产计划的核心环节。英伟达计划在未来三年内将其产品所需基板产能提升至目前的2.5倍,已披露的揖斐电、三星电机、欣兴电子三份协议将共同支撑该目标,且官方明确"更多协议正在推进中"。
揖斐电是其中获得资金支持最明确的一家。根据其于今年早些时候签署并宣布的协议,英伟达向这家日本载板厂商提供数十亿美元级产能预留预付款,支持其位于日本的大野(Ono)工厂扩建,目标将该厂产能提升至现有水平的3倍,新增产能预计自2028年第一季度开始爬坡。补充日本侧财务背景:揖斐电2026年3月期有价证券报告书显示,英伟达当期向其采购1224亿日元、占其营收29.4%,首次超越连续十余年的第一大客户英特尔;2026年2月,揖斐电宣布2026至2028年度三年投资约5000亿日元扩产高阶载板,其中旧厂区河间约2200亿日元、大野约2800亿日元。大野新厂已于2025年10月启动AI服务器载板量产,并获日本经济产业省"供给确保计划"认定,补助上限405亿日元。
三星电机的进入方式是"即战力+新产能":作为新加入英伟达基板供应链的厂商,其韩国现有产线可即时提供产能;合作同时覆盖世宗与釜山的工厂升级及新厂建设,到2028年分配给英伟达的产量预计将占其年度封装基板总产能的相当大比例。欣兴电子则通过产能预留协议扩充台湾KF基板制造产能,新增产能预计2027年第二季度开始释放、2028年年中达到满产。
供给格局决定了这三份协议的分量。据WaferChem数据,全球高端ABF载板供给高度集中:欣兴电子约占24%、南亚电路约20%、揖斐电约20%、AT&S约11%、新光电气约11%、三星电机约9%、景硕科技约5%。行业研究同时显示,2026年主要ABF基板供应商的产能已基本被预订完毕,整体交期拉长至12至14个月,较2025年初的约6至8个月接近翻倍。在此背景下,英伟达以预付款方式将稀缺载板产能与其产品路线图绑定,实际上是对2027年至2028年放量窗口的提前占位。
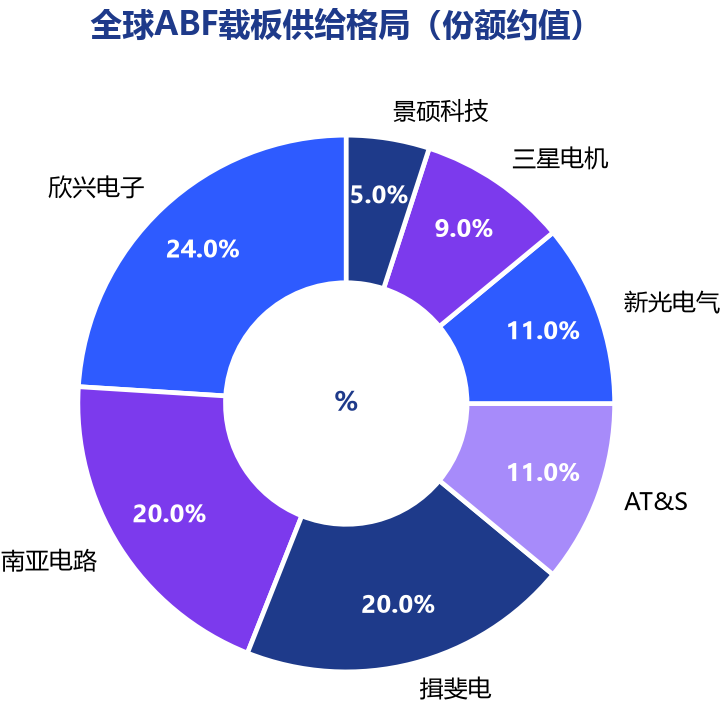
图3 全球ABF载板供给格局(份额约值)
三、测试环:京元电子11亿美元预留款与全球测试版图
测试环节首次与载板、封装并列出现在英伟达的集中官宣中。官方口径为:英伟达半导体测试总产能将在2026日历年至2027年间实现翻倍,由美国、中国台湾、新加坡三地的产能建设共同支撑。
资金安排上,英伟达向京元电子提供11亿美元产能预留预付款,支持其在美国新建测试设施及采购设备,目标2027年4月进入大规模量产。澎湃新闻报道进一步披露了协议结构:在京元电子最高14亿美元的投资金额中,11亿美元为预付款项,京元电子及其美国全资子公司AeternZ将为英伟达保留专属产能并提供测试服务(京元电子宣布在美投资至多14亿美元建厂)。中央社报道同时给出新台币口径:11亿美元约合新台币357亿元。
新加坡是测试扩产的最早点火节点:当地扩建的测试运营预计2027年2月开始大规模量产,比美国新设施的量产目标(2027年4月)早两个月。
测试环节被单列签约,折射出瓶颈位置的移动。AI芯片测试流程较上一代产品明显拉长,需要连续经过多道测试工序,行业媒体据此判断:后道测试与光互连的紧张程度,已经与载板、先进封装并列。对京元电子而言,全球最大集成电路专业测试企业的卡位叠加专属产能协议,使其在英伟达测试版图中的地位进一步固化。
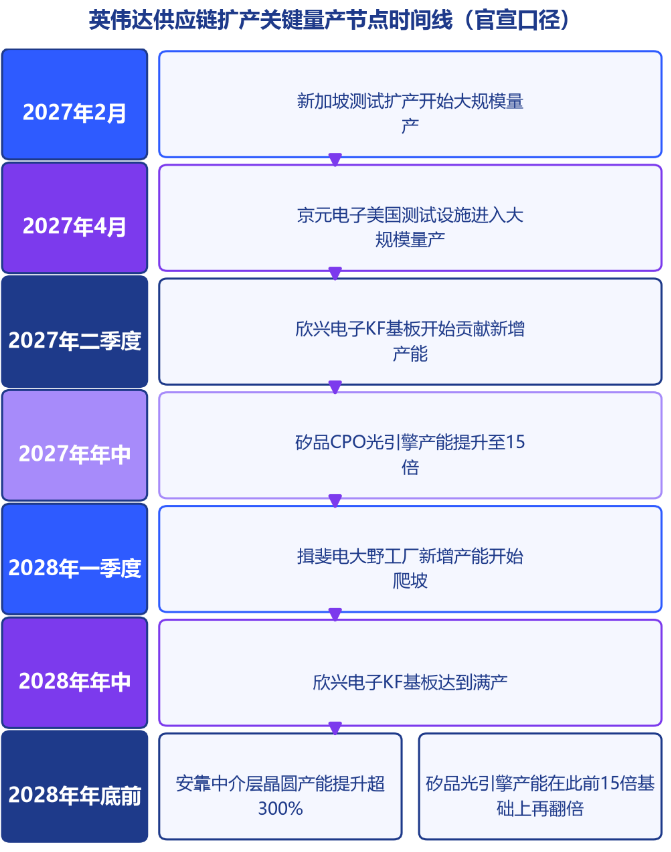
图4 英伟达供应链扩产关键量产节点时间线(官宣口径)
四、封装环:安靠300%先进封装扩产与矽品、欣兴的卡位
先进封装环节的扩产主力是安靠。英伟达与安靠计划在韩国扩大先进封装产能,目标是2028年底前将中介层晶圆(interposer wafer)产能提升超过300%,扩产计划将与安靠在韩国新建的制造设施相结合,支撑英伟达现有及下一代平台更高的产量需求。
这一承诺建立在既有合作之上:如前所述,双方于2026年7月已签署15亿美元多年期协议,英伟达以预付款支持安靠亚利桑那州先进封装产能扩建,并围绕高密度互连、下一代异构集成对齐长期技术路线图。先进封装仍是当前产业链的关键瓶颈,AI加速器客户群的扩大使中介层、载板产能消耗持续增加。
光引擎环节由矽品承担。英伟达与矽品精密计划在中国台湾扩大用于共封装光学(CPO)的光引擎制造产能,以支撑大规模计算基础设施的连接需求,目标2027年年中将产能提升至目前15倍,并力求2028年底前再翻倍。矽品隶属日月光投控。其CPO卡位有产业基础:英伟达Spectrum-X以太网硅光子交换机已宣布进入全面量产,矽品承担该产品的晶圆级与芯片级封装测试。欣兴电子在本轮合作中同时承担载板扩产与AI-PCB供应双重角色,构成"基板+板级"的复合卡位。
需要指出的是,上述产能承诺的口径差异值得关注:安靠的"300%"限定于韩国中介层晶圆产能,矽品的"15倍"限定于CPO光引擎产能,均非公司整体产能指标;官方通稿亦未披露英伟达在六家伙伴处的预付款总额,已确认的两笔资金承诺为揖斐电的"数十亿美元级"与京元电子的11亿美元。
五、链条展望:DSX POD与产能扩张的闭环验证
与供应链扩产宣言互为表里的,是英伟达在部署侧的标准化动作。同日发布的DSX POD是完整Vera Rubin AI工厂的参考设计:计算、网络、布线、机架级供电与液冷在工厂内的模块化集装箱中完成集成与验证,到场后仅需连接已备妥的电力、冷却与网络设施。英伟达称,在场地就绪前提下,部署时间将从约六个月缩短至最快14天;Bull、戴尔、HPE、联想、施耐德电气、纬颖等生态伙伴将自2027年初起在全球交付DSX POD AI工厂。DSX AI工厂平台可将冷却用水量降至近零,并在相同AI产出下减少最多30%的能耗。
部署提速与产能扩张构成供需两侧的闭环。黄仁勋在主题演讲中介绍:新一代Vera Rubin系统实现100%液冷、单机架通过NVLink连接72个GPU;演讲全程约90分钟。需求侧的数据同样支撑扩产逻辑:TrendForce预计2026年全球九大云服务商资本开支同比增长约90%,AI服务器出货量同比增长接近31%。
欧洲是此轮发布的语境坐标。黄仁勋在结束巴黎、伦敦、斯德哥尔摩、都柏林巡访后于柏林收官,英伟达称已向欧洲技术生态系统投入近100亿美元,与超过1.2万家合作伙伴协作。DSX POD以"加速欧洲基础设施部署"为标题发布,指向欧洲市场AI工厂建设的提速诉求。
风险与观察点同样清晰。其一,产能兑现节奏:全部关键量产节点集中于2027年二季度至2028年底,揖斐电大野工厂2028年一季度的爬坡与安靠2028年底的300%承诺是两个硬性验证窗口;其二,需求波动:扩产承诺以AI资本开支持续为前提,若需求增速回落,预付款模式下的沉没成本与产能消化压力将显性化;其三,排他效应:获得专属产能锁定后,公开市场可流通的载板、测试与光引擎份额进一步收窄,未进入名单的客户与竞争芯片阵营的获取成本上升。