AI需求的红利正沿着半导体产业链向下渗透。继先进制程供不应求之后,成熟制程晶圆代工迎来久违的量价共振:联电、世界先进产能利用率升破九成,力积电大幅上调存储与逻辑代工报价,涨价潮延续,且机构预期将贯穿至明年。本文沿“需求源头—供给侧—价格信号—下游传导—周期展望”的传导链条,对这一轮成熟制程景气周期作全景解析。
一、需求源头:AI红利从先进制程外溢到成熟制程
人工智能基础设施建设的持续扩张,正在把晶圆代工行业的景气从先进制程扩散至成熟制程。财联社《科创板日报》10月20日讯,业界指出AI红利不仅带旺台积电先进制程接单,也促使成熟制程晶圆代工涨价潮延续,联电、世界先进、力积电持续迎来价量齐扬。
增长动力扩散得到第三方数据佐证。Counterpoint Research最新发布的晶圆代工供应追踪报告显示,今年第二季度全球晶圆代工2.0市场营收达966亿美元,同比增长25%;其中纯晶圆代工板块同比增长29%,非台积电纯晶圆代工厂营收同比增长18%。台积电仍是最大受益者,但成熟制程代工厂、非存储IDM与封测厂商正迎来更多增长机会。
与以往消费电子补库存驱动的景气回升不同,本轮成熟制程景气源于AI基础设施带来的结构性需求:每颗高效能运算芯片背后,都需要大量电源管理、控制、感测及功率元件配套;AI服务器功耗与电压持续提高,相关芯片不仅用量增加,规格也同步升级,八吋及十二吋成熟制程产能由先前的供过于求快速转向吃紧。
供给端同步收敛,进一步放大了需求外溢的效果。TrendForce集邦咨询调查显示,台积电已自去年起逐步减少八吋产能,目标在2027年让部分厂区全面停产;三星电子亦同步启动八吋减产。受两大厂收缩影响,全球八吋产能去年缩减约0.3%,今年缩减幅度预计扩大至2.4%,正式进入负成长区间。产能配置向AI相关产品倾斜、高压制程转产功率订单等变化,正在重塑成熟制程的供需结构。
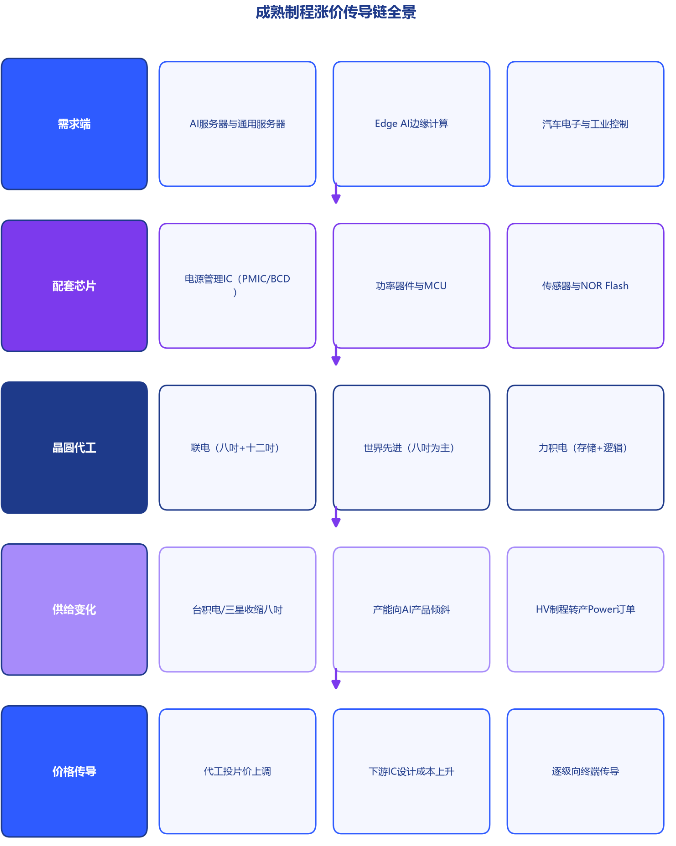
图一 成熟制程涨价传导链全景
二、供给侧:产能利用率攀升与产能结构
联电对市况展望正向,看好22纳米与28纳米需求持续复苏。公司此前预估,第三季晶圆出货量季增7%至9%(中值约8%),平均售价持稳,产能利用率向上突破90%,毛利率约35%(指引区间34%至36%)。最新业绩印证了指引:联电9月合并营收达253.5亿新台币,改写单月历史新高;第三季合并营收742.39亿新台币,季增8.01%、年增25.56%。
世界先进受益于AI服务器电源管理需求增温,第三季产能利用率达90%,订单能见度约四个月,第四季仍有向上空间;公司预估第三季出货量季增1%至3%、平均售价季增2%至4%,毛利率介于32.5%至34.5%。第二季度毛利率为32.3%、晶圆出货71.3万片、季增11%。
力积电的产能回补同样明显:八吋晶圆产能利用率已由去年下半年的五成多大幅提升至75%以上,第三季订单投片比达1.4倍,产能供不应求;出售铜锣P5厂后,公司折旧与固定成本压力减轻,资源聚焦新竹厂区与高附加价值产品。
行业面上,研调机构Sigmaintell报告指出,本季全球成熟制程晶圆代工产能利用率已冲上91%高档;TrendForce预估今年全球前十大晶圆代工厂八吋平均产能利用率回升至近90%,明显高于去年的约80%。
新增产能方面,世界先进与恩智浦合资的VSMC新加坡十二吋厂已于9月28日开幕,首批晶圆今年6月产出、良率超过99%,预计2027年第一季量产;世界先进今年资本支出维持600亿至700亿新台币,约85%投入VSMC。联电亦将今年资本支出上调至20亿美元,加速新加坡与台南新厂布局,力拼AI相关营收三年内突破10亿美元。
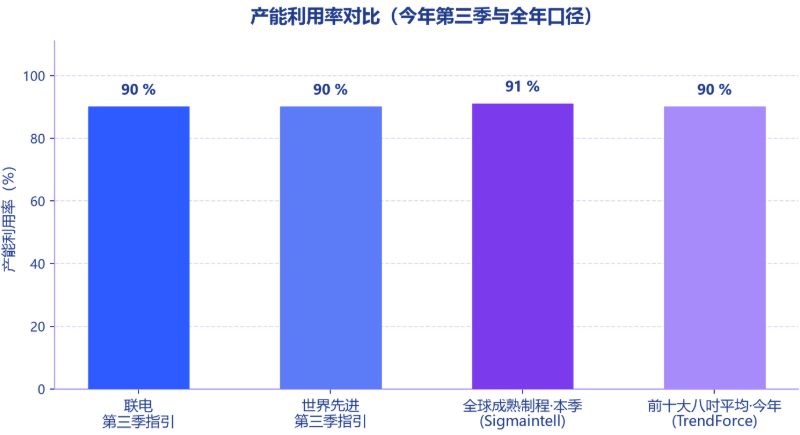
图二 产能利用率对比(今年第三季与全年口径)
三、价格信号:投片价上调的幅度与节奏
力积电的调价动作最为直接。公司已于今年7月将DRAM投片价结构性调涨约45%,八吋与十二吋逻辑代工投片价同步上调10%至15%;因投片到产出存在生产周期,涨价效益预计自11月起陆续反映在营收与获利上,公司研判DRAM供给缺口将延续至2027年。
世界先进的涨价节奏更为渐进。市场传出其自今年4月起调涨部分产品代工报价,公司对此不予评论;董事长方略在法说会上明确表示,持续调涨价格已无可避免,公司已与客户协调2027年价格调整,明年涨幅应不会比今年小。
联电的价格策略侧重于“稳步反映”。执行长王石表示,AI及非AI应用市场需求同步成长,整体价格环境改善,今年售价走势将优于原先预期,并看好明年将有更明显的调升空间;公司AI相关业务今年营收贡献估近3亿美元,目标三年内突破10亿美元。
行业报价层面,Sigmaintell报告显示,90纳米本季报价已季增4%、明年首季预计再涨8%;28纳米与40纳米明年首季报价预计分别上涨6%、5%,八吋与十二吋成熟制程整体明年首季将季增4%至8%。
涨价效应已在财报端兑现:力积电今年第二季毛利率回升至28%,单季营收172.91亿新台币、季增27%,顺利摆脱去年同期亏损。随着调价逐季反映,三厂下半年获利弹性有望进一步释放。
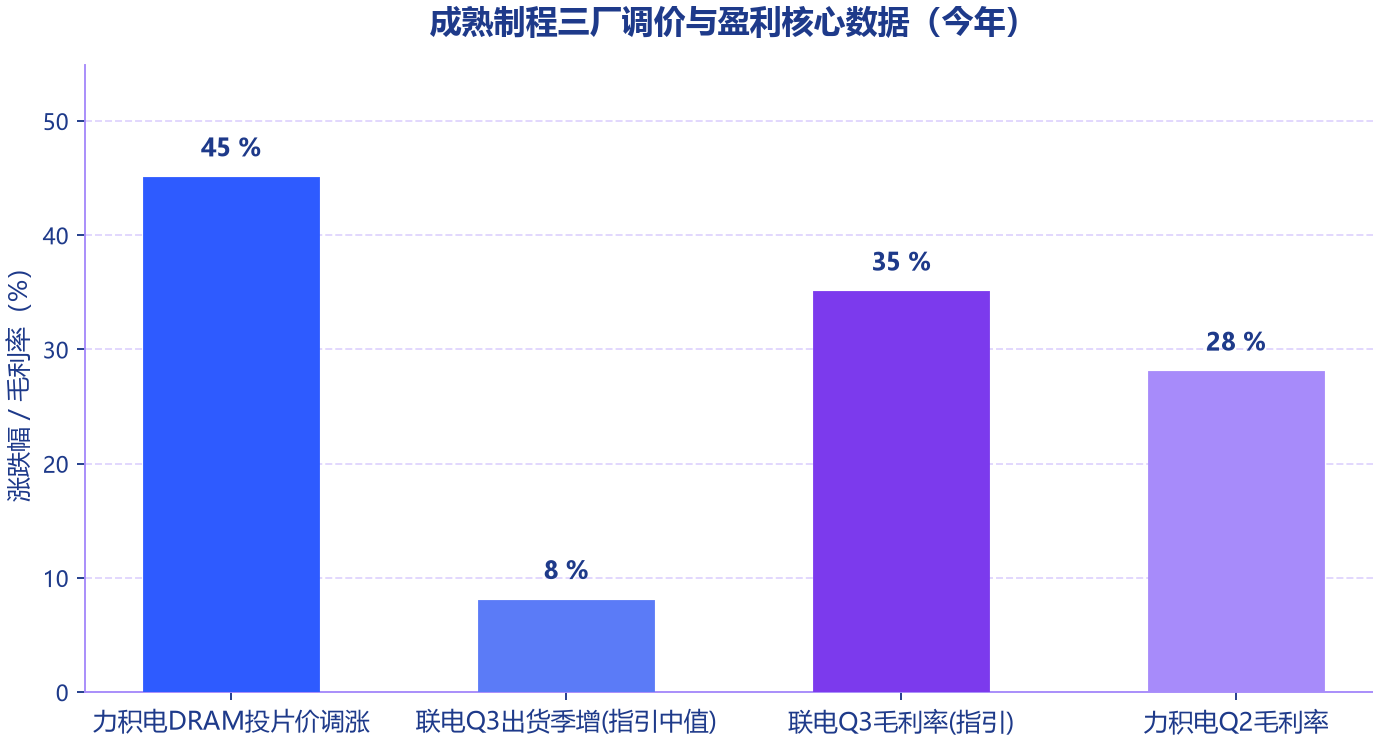
图三 成熟制程三厂调价与盈利核心数据(今年)
四、下游传导:IC设计客户与终端市场影响
涨价正在向下游传导。成熟制程承载的电源管理IC、显示驱动IC、MCU与功率器件等品类,是消费电子、通信、汽车与工业设备的基础芯片;代工投片价上调叠加物料成本上升,直接抬升IC设计公司的制造成本。力积电指出,近期多家电源管理IC与被动元件厂商已宣布下半年调涨产品价格,成本压力沿产业链向终端逐级传导。
提前备货放大了短期缺口。TrendForce指出,消费产品担忧下半年IC成本提高、产能遭AI相关订单排挤,PC与笔电供应链已提前启动电源管理IC乃至非功率类零组件备货,使八吋产能压力进一步增大。
终端需求的分化制约了传导能力。Sigmaintell指出,成熟制程需求呈现分化:AI基础设施扩建推升NOR Flash、高效能MCU与电源管理芯片需求,带动55纳米、90纳米产能吃紧;而智能手机、笔电等消费性电子买气仍偏弱,部分二线代工厂虽以低价争取订单,但对整体价格影响有限。
IC设计端的业绩表现亦随之分化。DIGITIMES分析指出,台湾中小型IC设计公司今年上半年合并营收同比大增24.9%,但增长主要来自售价上调与客户提前拉货,而非真实终端需求;随着拉动因素消退,下半年增长动能恐难延续,涨价向终端转嫁的能力将成为关键变量。
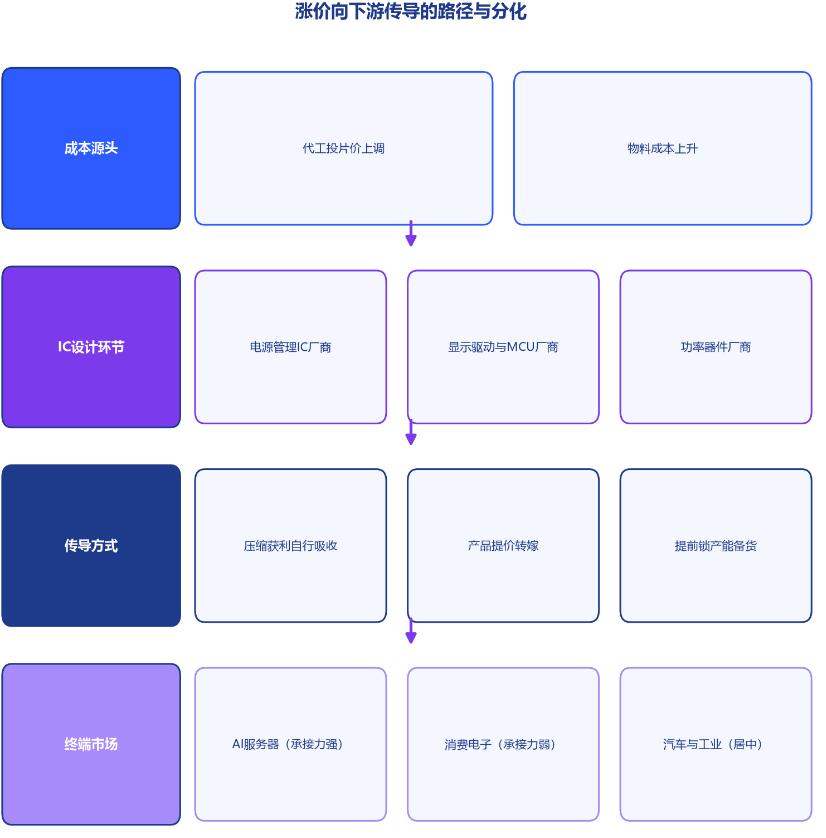
图四 涨价向下游传导的路径与分化
五、展望:涨价周期可持续性研判
TrendForce集邦咨询研判,本轮成熟制程涨价效应将延伸至2027年。八吋代工价今年一、二季度已陆续全面调涨,平均涨幅落在5%至15%之间,业者正酝酿今年下半年至明年的第三波涨价;十二吋成熟制程部分供给较紧张制程的价格,已在今年二、三季度间出现5%至10%的调涨意向,并意图在明年酝酿全面调涨。
Sigmaintell的判断同样偏向乐观:八吋成熟制程供需更趋紧绷,AI服务器所需高压电源管理芯片需求持续扩增,业者普遍握有约半年的订单能见度,明年首季八吋报价可望上涨约4%,涨势有望延续至明年全年。
厂商表态亦指向同一方向。世界先进董事长方略称2027年涨价幅度应不会比今年小;力积电董事长黄崇仁预期,在产能满载与调价效益带动下,公司今年底将达营运最高峰,且明年代工产业毛利率有机会超过40%,联电、世界先进等同业也将受惠。联电则预告,若市场供需趋势延续,明年晶圆代工价格调整的幅度与全面性都将比今年下半年更加明显。
风险因素同样清晰:其一,智能手机、笔电等终端消费需求疲弱,若AI以外应用持续低迷,涨价向下游的传导将受阻;其二,重复下单风险值得警惕,方略提醒中间难免存在重复下单现象,公司会小心应对;其三,VSMC等新厂自2027年起量产,若届时需求增速放缓,供需可能重新平衡;其四,部分二线厂商低价抢单,对价格体系仍有扰动。
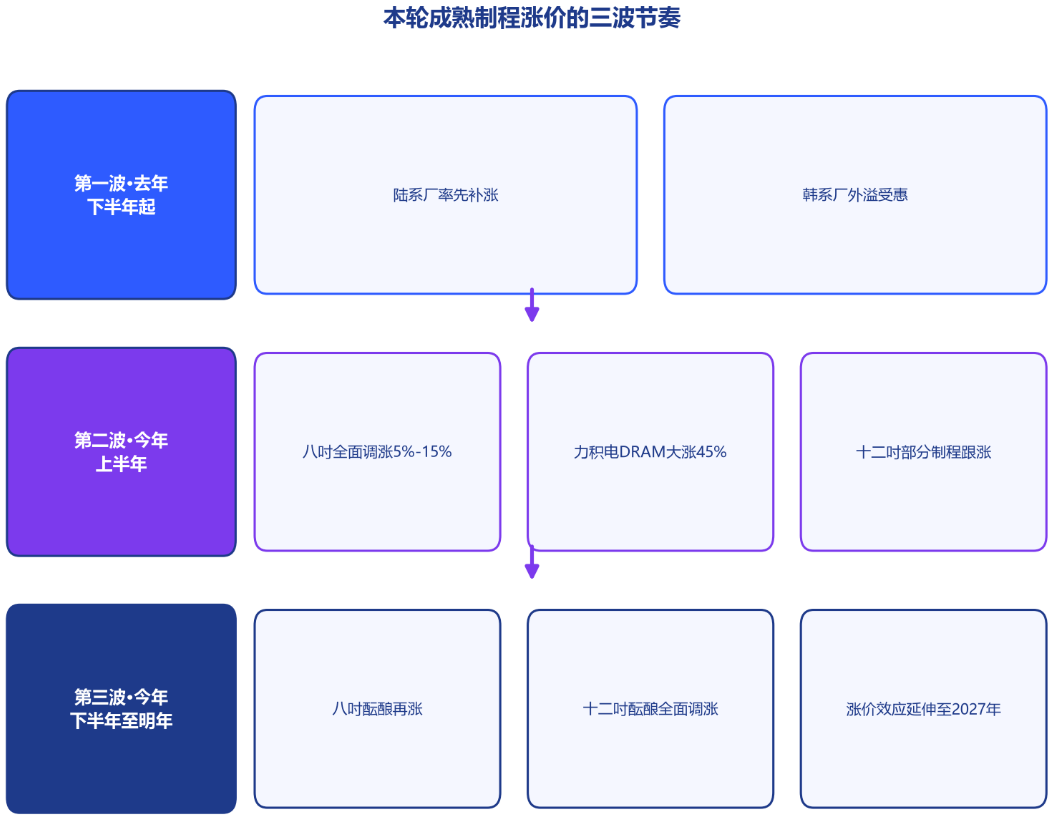
图五 本轮成熟制程涨价的三波节奏
结论
本轮成熟制程晶圆代工的量价齐扬,是“AI需求外溢+大厂供给收缩”双重作用的结构性结果,而非单纯的库存回补行情。需求端,AI服务器电源管理、功率与周边芯片需求持续升温;供给端,台积电、三星收缩八吋产能并转移成熟制程资源,使联电、世界先进、力积电的产能利用率与议价能力同步回升。
对产业链而言,涨价信号已从投片价传导至IC设计成本端,并将在未来数个季度继续向终端逐级传导;消费电子的疲弱需求与IC设计公司的转嫁能力,将决定各环节承受涨价压力的先后与幅度。
展望后市,TrendForce与Sigmaintell均预计涨价效应将延伸至2027年,厂商端亦有明确的续涨表态;但终端需求修复节奏、重复下单风险与新增产能投放进度,仍是研判本轮周期高度与长度的关键变量,值得持续跟踪。