目前海外FPGA大厂交期拉长至约52周、主力产品提价10%—20%之际,A股四家FPGA及相关上市公司2026年上半年交出“营收普增、利润分化”的半年报答卷,国产替代按下加速键。
Mordor Intelligence数据显示,2026年全球FPGA市场规模预计达110.2亿美元、较2025年增长约11%;中国市场增速更快,同期PLD/FPGA市场规模预计达397.8亿元人民币、同比增长约19.75%,成为全球增长核心引擎。两大海外巨头在华合计份额已从2021年的78%降至2025年的约57%,国产厂商逼近29%。
近日,集微咨询(JW Insights)正式发布《2026年上半年中国FPGA行业上市公司研究报告》(以下简称《报告》),覆盖行业概述、财务数据分析、关键发现与风险提示,逐一透视紫光国微、复旦微电、安路科技、新恒汇四家A股上市公司。
以下为内容精选:
整体业绩:营收普增、利润分化
四家公司2026年上半年呈明显梯队:紫光国微以34.43亿元营收居首,归母净利润7.98亿元(+15.29%);复旦微电营收22.25亿元(+21.03%)、净利润8.49亿元(+338.58%),盈利能力反超紫光国微;新恒汇营收5.98亿元(+25.96%)、净利润却下滑61.98%;安路科技营收4.32亿元(+93.31%),亏损大幅收窄。
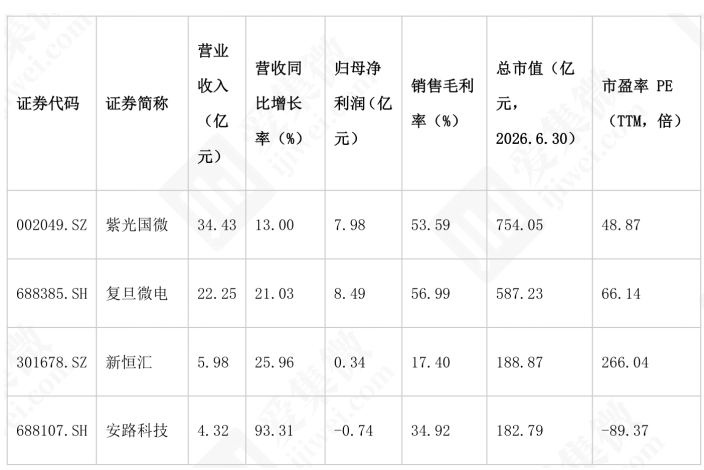
图1 A股四家FPGA及相关上市公司2026年上半年整体财务表现(资料来源:公司半年报,集微咨询)
研发投入:高壁垒行业的"军备竞赛"
FPGA研发堪称"烧钱竞赛":单款高端FPGA研发投入超5亿元,EDA工具开发超10亿元。上半年,紫光国微以6.85亿元研发投入居首,复旦微电投入5.89亿元;安路科技研发费用率达38.12%、研发人员占比81.80%,强度为四家之最;新恒汇研发费用率仅4.56%,匹配其封测制造属性。高强度投入正支撑国产厂商从28nm量产向14nm/16nm制程攻坚。
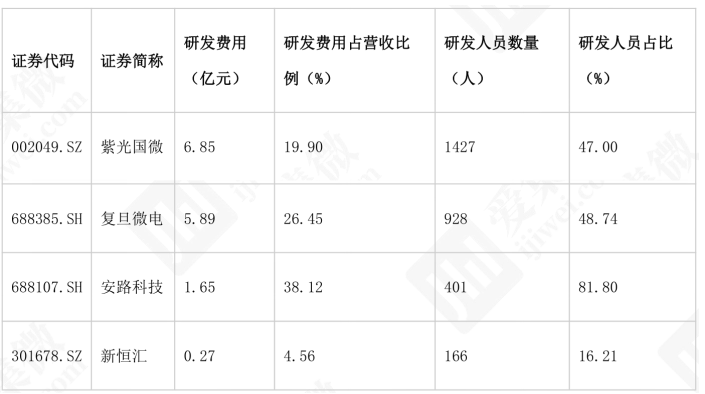
图2 2026年上半年四家公司研发投入对比(资料来源:公司半年报,集微咨询)
营运效率:业务模式决定周转速度
营运指标分化鲜明:新恒汇存货周转率约2.25次、周转天数约99天,尽显制造优势;安路科技总资产周转率0.39次居首,同比提升126.39%;复旦微电存货周转天数约486天,反映多产品线、长备货周期;紫光国微总资产周转天数约1000天,与特种业务重资产属性相关。分化的本质,是四种业务模式的镜像。
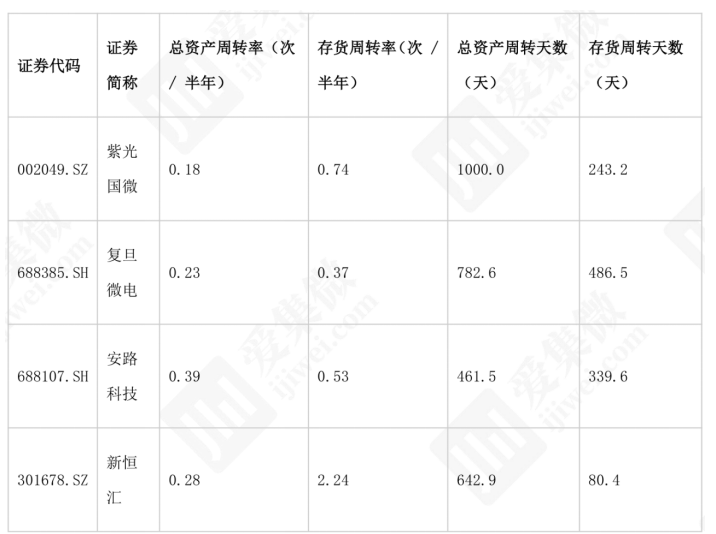
图3 2026年上半年四家公司营运能力对比(资料来源:公司半年报,集微咨询)
营收轨迹:五年梯队稳中有变
拉长至2022—2026年上半年,四家梯队基本稳定:紫光国微2025年营收回升至61.46亿元,龙头稳固;复旦微电增至39.82亿元;新恒汇从6.84亿元稳步增至9.23亿元,是唯一连续四年正增长的公司;安路科技从10.42亿元回落至5.20亿元后触底反弹,上半年增速攀升至93.31%。"一强、一稳、一升、一降"的格局正被重塑。
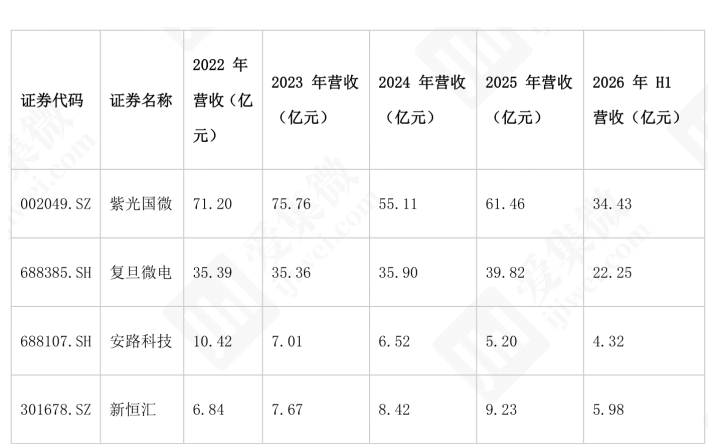
图4 2022年—2026年上半年四家公司营业收入(资料来源:公司半年报,集微咨询)
存货策略:周期拐点下的四种答卷
上半年末,四家公司存货合计约54.25亿元:紫光国微"以销定产"精准备货,跌价准备计提比例仅3.42%;复旦微电主动去库存,存货较2024年末累计下降约19.1%;安路科技温和补库存,匹配营收高增长;新恒汇存货同比大增78.32%、远超营收增速,叠加蚀刻引线框架业务毛利率转负,值得警惕。
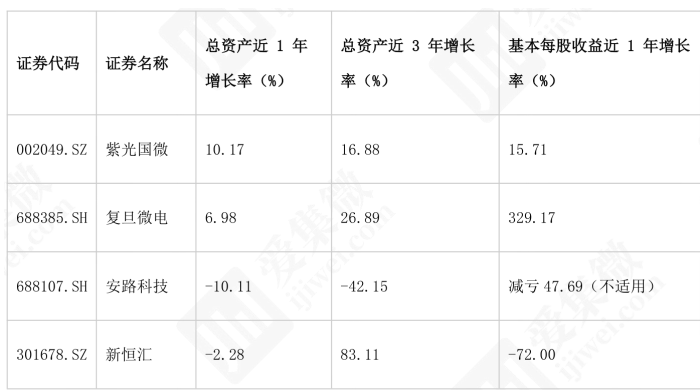
图5 2024年末—2026年上半年末四家公司存货情况(资料来源:公司半年报,集微咨询)
盈利质量:复旦微电EPS增长逾3倍
复旦微电基本每股收益从0.24元跃升至1.03元、增长329.17%,利润弹性最突出;紫光国微经营现金流净额8.27亿元、同比大增73.14%,盈利质量均衡;新恒汇EPS同比下滑72.00%、经营现金流-1.06亿元,"增收不增利"矛盾突出;安路科技亏损收窄47.69%,资产效率改善方向明确。
图6 2026年上半年四家公司资产收益指标(资料来源:公司半年报,集微咨询)
全球FPGA市场CR3超75%,双寡头垄断高端短期难改,但国产厂商已在中低端实现主导——军工特种领域国产化率超80%,2026年国产化率预计提升至25%左右。随着国产厂商在先进制程、智算供应链与宇航方案上接连突破,国产FPGA正从军工特种向AI推理、数据中心、汽车电子等高附加值市场加速渗透。
目前,《2026年上半年中国FPGA行业上市公司研究报告》已在爱集微官网与APP正式上线,欢迎登录爱集微官网或集微APP,在首页点击"集微报告"栏目,即可进行订购。