导语 |
当淘宝、京东、抖音、拼多多、美团、快手六大平台在2026年9月全部上线或更新AI购物能力、行业进入“AI导购百团大战”之时,一向低调的唯品会也有了动作——近期上线自研AI助手“AI小唯”,以灰度试水的方式切入大模型导购赛道。一边是净营收同比下滑4.3%的特卖基本盘,一边是高薪招募大模型核心团队的坚定投入,唯品会的这一步棋,恰好为我们提供了一个观察中国电商AI化浪潮的最佳切片:当AI从平台间的“锦上添花”变成“必答题”,处于不同身位、拥有不同禀赋的玩家,各自选择了怎样的应答方式? |
一、唯品会事件回顾:一次低调的灰度试水
据新浪科技独家报道,唯品会近期上线自研AI助手“AI小唯”,由其大模型团队开发,支持文字与语音两种交互方式,核心能力围绕找商品、查活动、问优惠三大导购场景展开;目前以灰度方式试水、低调推进,尚未大规模推广。
事实上,这并非唯品会第一次在导购环节试水AI。此前其已在“AI商品对比”功能上迭代多轮:早期用户在搜索运动鞋等品类时,商品详情页会直接弹出AI生成的商品PK对比模块;近期改版后,商品页内嵌入口已下线,改为两条路径——一是在购物车勾选商品后点击“对比”,二是进入“AI小唯”后选择商品对比。唯品会官方客服已向新浪科技确认上述变化。从“详情页强弹”到“入口内嵌”,功能并未消失,而是被收拢进了“AI小唯”的对话体系——这个细节透露出唯品会AI导购的组织逻辑:以对话式助手为统一入口,逐步收编分散的AI能力。
为何选择此时发力?财报或许给出了答案。唯品会2026Q2财报显示:净营收247亿元,较上年同期258亿元同比下滑4.3%;GMV 506亿元,上年同期为514亿元;订单量1.824亿单;活跃客户4230万;归属股东净利润43亿元,其中包含商业REIT上市带来的一次性投资收益57.9亿元;Non-GAAP净利润3.922亿元。值得注意的是,SVIP用户已突破1000万,贡献超50%的线上销售额,公司同时宣布新增24个月内不超过10亿美元的回购计划。
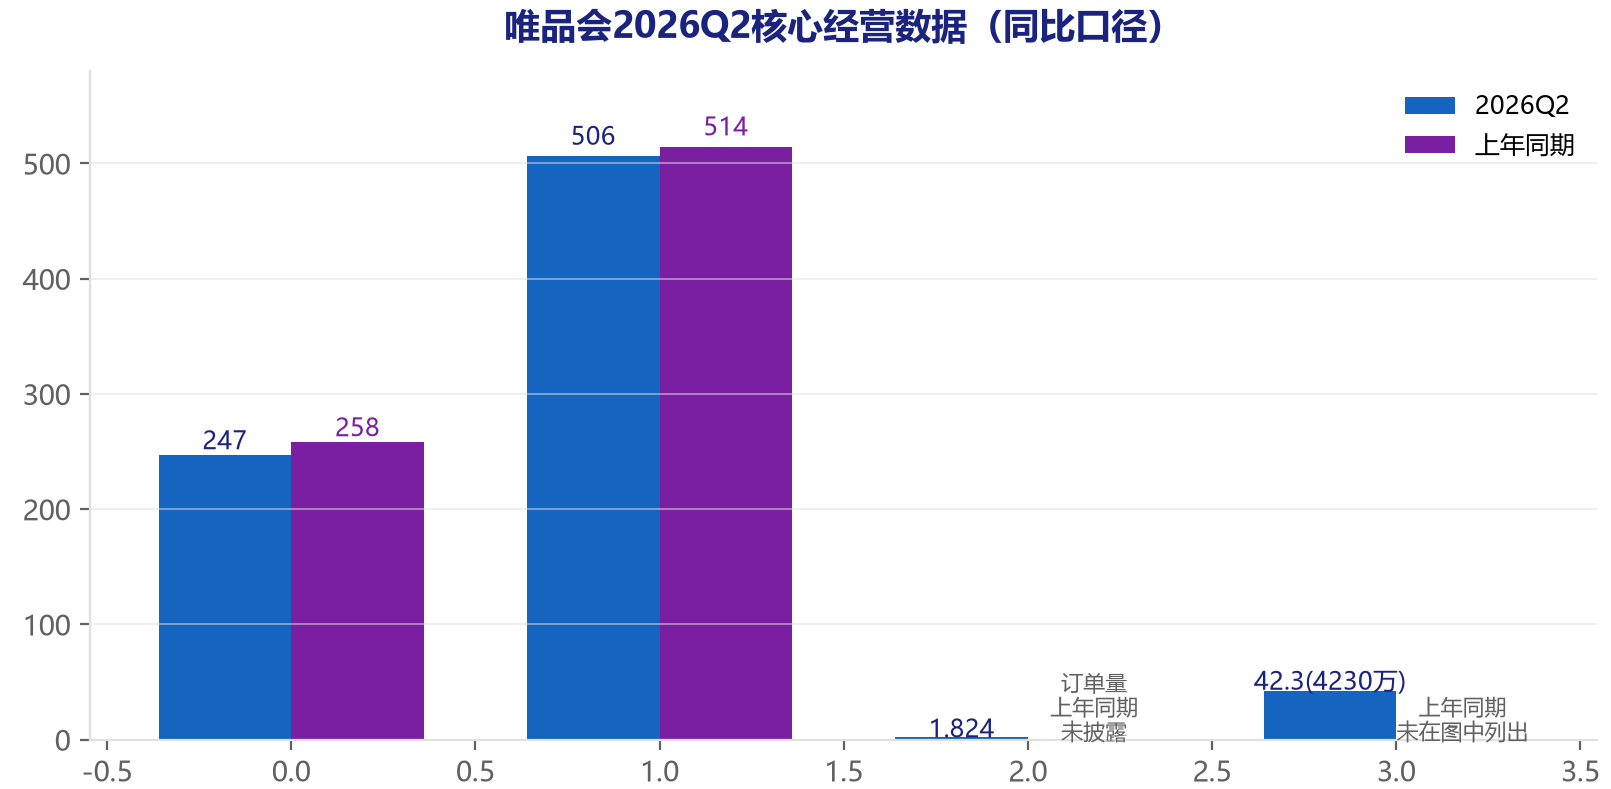
图表1|唯品会2026Q2核心经营数据(同比口径)。
在营收承压的背景下,管理层对AI的表态颇显分量。董事长兼CEO沈亚表示:“平台在商品供给、运营体系等核心环节的变革已落地见效,AI技术正成为驱动增长与效率升级的关键引擎。”英文财报原文则写得更直白:“we are actively strengthening our competitive moat by sharpening merchandising, elevating customer experience, and scaling AI across our operations.”
用户端之外,唯品会的AI布局早已两端延伸:用户体验端已上线虚拟试衣、智能客服等AI服务;管理运营端正将AI从个体工具升级为覆盖主要业务体系的智能平台。2026年9月23日,唯品会又与宁波海关技术中心达成战略合作,将“AI质检”落地电商仓库,升级正品保障体系。从导购、试衣、客服到质检,唯品会的AI版图正在从“点”连成“线”。
二、电商行业AI化演进脉络:从单点试水到百团大战
唯品会的动作并非孤立事件。把时间轴拉长,一场围绕AI导购的行业竞赛,早已从星星之火烧成了燎原之势。
这条时间线上的关键节点清晰可辨:2023年,京东基于自研言犀大模型的“京言”上线,是最早一批AI导购实践;2025年10月,字节跳动豆包接入抖音商城;2025年12月底,京东上线独立App“京东AI购”;2026年3月,豆包在抖音内测放量、支持App内直接下单。真正的分水岭出现在2026年5月——阿里宣布千问与淘宝全面打通,用户在千问App对话即可完成40亿商品池的挑选、比价、下单与支付宝支付,淘宝App内嵌“千问AI购物助手”提供AI试穿、AI算优惠、AI低价帮抢,被称为全球首个超大规模电商平台与顶级大模型的深度融合。同月,拼多多上线“AI搜索”购物功能,支持以自然语言描述需求;支付宝“AI付”发布“AI低价帮抢”,截至2026年5月21日的最近一周完成支付超1.2亿笔。
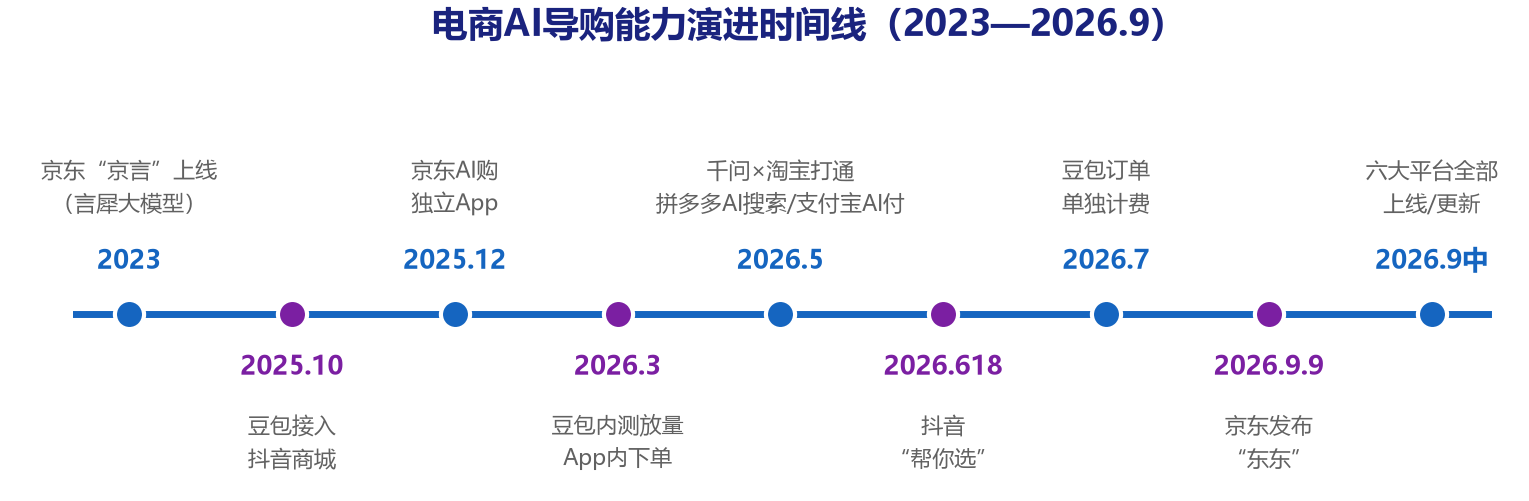
图表2|电商AI导购能力演进时间线(2023—2026.9)。
2026年成为加速之年:618期间抖音上线“帮你选”;7月,抖音电商修订技术服务费规则,把豆包写进结算体系——豆包渠道订单单独识别、单独计费,这意味着AI流量开始被平台正式“计价”。到2026年9月中旬,淘宝、京东、抖音、拼多多、美团、快手六大平台全部上线或更新AI购物能力,竞争从“抢流量”转向“拼智能”:京东9月9日发布“东东”,主打GUI+CUI双轮驱动的交互形态;美团7月将“小团”升级至2.0;快手则把加购物车搬进了对话框。
支撑这场竞赛的是真金白银的投入。阿里2027财年Q1(2026年4—6月)收入2689.5亿元,同比增长8.6%;净利润104.4亿元,同比大幅下滑75%,主因正是AI基建投入——当季资本开支达677亿元,同比增长75%;3800亿元三年AI计划已投入1900亿元;9月22日,阿里发布镇武V900自研AI芯片,并承诺未来三年超530亿美元投入为电商核心业务增加AI能力。
从单点试水到入口革命,再到结算体系重构与百亿级基建投入,AI导购已经完成了从“功能”到“战略”的升维。
三、导购场景为何成为大模型落地首选
为什么是导购?为什么是现在?这需要回到技术逻辑与商业逻辑的交汇点。
从技术侧看,消费入口正在经历从关键词搜索向自然语言对话式交互的迁移,用户可以通过文字、语音、图片、视频等多模态方式描述需求,智能导购入口正在改变平台的推荐逻辑、降低消费的认知门槛。相较于传统推荐,AI推荐在五个维度上发生了质变:意图理解从关键词匹配升级为语义级意图解析;上下文从单次会话升级为跨会话历史融合;交互模式从被动浏览筛选转向主动对话引导;决策支持从信息展示升级为推理、比较与建议;结果呈现从孤立罗列转向决策导向的综合建议。
从商业侧看,答案更为残酷:流量红利见顶、获客成本高企、存量时长争夺白热化。AI导购的兴起,本质上是“AI广告”叙事——谷歌AI Overviews、Meta以AI驱动广告变现——在电商领域的复刻。当对话框成为新入口,谁先占据它,谁就可能重写流量分配规则。
但用户的真实体验给出了另一组冷峻的数字。上海市消保委2026年6月26日发布的《2026年618网购体验消费者调查报告》(有效问卷4308份)显示:84.56%的消费者尝试过AI选购,但仅16.06%认为AI能精准匹配商品;38.79%的受访者反馈AI“完全不贴合低价筛选需求,优先推送高价商品”;29.71%反映高低价混杂、手动筛选成本高。与此同时,超85%的消费者对AI一站式购物抱有期待——38.65%非常期待一键式Agent购物,46.87%表示关注并愿意尝试;但也有44.5%担心AI被商业利益裹挟。
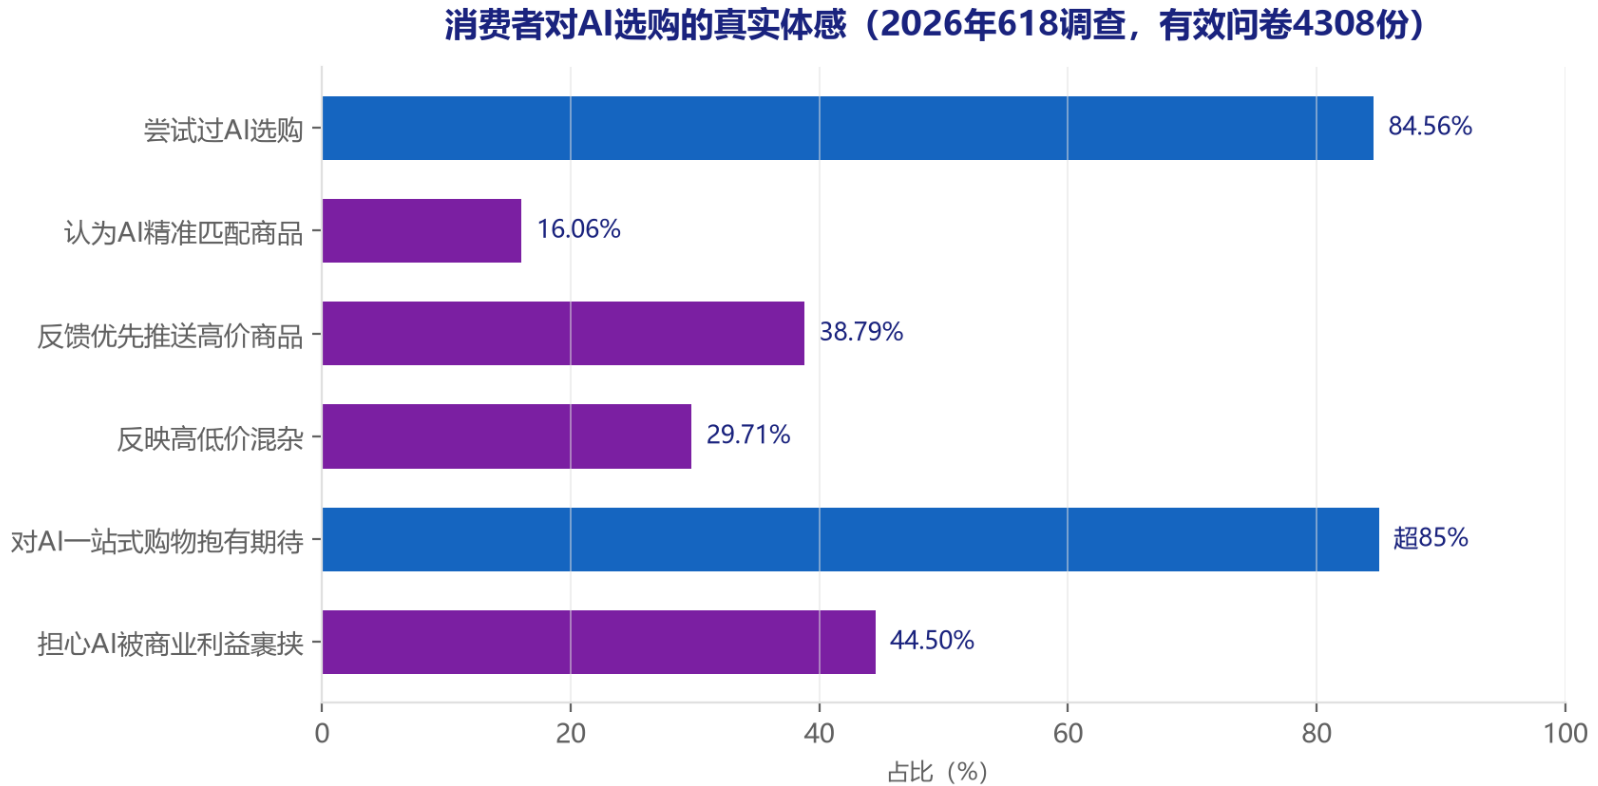
图表3|消费者对AI选购的真实体感(2026年618调查)。
高尝试率与低满意度并存、高期待与高担忧同在——这正是AI导购场景的“双面性”,也恰恰是它成为大模型落地首选的原因:这里有最丰富的交互数据、最明确的商业闭环,也有最迫切的体验改进空间。实践端也确有正向证据:京东AI试穿已覆盖千万级商品、数万家店铺,试穿后停留时长、人均试穿次数、提袋意愿均呈正向变化。
由此引出更深一层的行业之问:AI答案背后是纯粹的商品理解,还是掺入了平台的商业利益?商业推荐是否应当标注、归因是否透明、信源权重是否应向真实口碑倾斜?业界已有声音呼吁,监管应将AI商业推荐纳入算法推荐与互联网广告监管框架,并探索第三方算法审计。谁能率先解决信任问题,谁才能真正赢得AI导购的下半场。
四、平台自研 vs 采购第三方之辩:唯品会为何选择“重”路径
回到唯品会。在千问与淘宝“深度打通”的行业语境下,自研大模型似乎是一条成本高昂的“重”路径。但唯品会的选择有其明确的组织支撑:新浪科技独家获悉,唯品会正高薪招募大模型核心岗位,包括大模型后训练负责人、LLM数据合版负责人、大模型SFT文本数据负责人,月薪5万—8万元,对应年薪60万—96万元。
这组高薪岗位的指向高度聚焦——全部围绕“AI小唯”的能力建设而设:覆盖导购意图识别、商品理解、推荐生成、多轮对话四大模块,并为每项能力定义数据需求、搭建配套数据集、持续诊断模型短板、迭代优化。换言之,唯品会押注的不是“通用大模型”,而是“导购场景的后训练能力”。
这一选择背后有清晰的技术逻辑:大模型能力的提升越来越依赖SFT、RLFT等“后训练”环节,DeepSeek创始人梁文锋曾有论断——“数据应该几乎就等于模型的一半”,大模型数据服务已成为战略性资源。而后训练恰恰是最吃垂直数据与场景理解的环节——这正是一家电商平台相对通用大模型公司的比较优势所在。
把唯品会放到行业坐标系中看,“自研建团队”远非孤例:DeepSeek于2026年6月26日发文宣布各部门扩编至少一倍,9月8日公布的约150个职位几乎全部集中在工程和基础设施方向;腾讯引入DeepMind研究人员出任混元多模态负责人——人才竞争正围绕预训练、后训练、数据工程、强化学习全面展开。唯品会的高薪招聘,不过是这轮全行业AI人才军备竞赛中的最新一员。
更值得玩味的是路径之辩的核心论点所在:在头部平台纷纷选择“自研+外采”混合路线的当下,唯品会坚持自研的底气,或许并不在于模型能力本身。正如业内观察所言:“看似在AI时代掉队的平台,模型能力或许还在追赶,但交易基础设施优势太大了,后续不管是自研AI,还是和大模型公司合作,如何避免过度干扰AI的推荐”才是核心问题;而“对话框变成新货架之后,用什么方式在对话框里收租”,将决定行业下一次扩张的方向。自研还是采购,归根结底不是技术问题,而是商业模式问题——谁掌握对话框中的推荐权与收益分配权,谁就掌握下一个时代的货架。
五、产业趋势观察:从入口革命到规模兑现
把唯品会的个案放回产业全景,可以提炼出几条清晰的趋势线。
第一,AI电商的盘子正在以肉眼可见的速度扩大。IDC《全球人工智能和生成式人工智能支出指南》2025年V2版(2025年9月25日发布)预测:全球AI IT总投资将从2024年的3159亿美元(真实值)增长至2029年的12619亿美元(预测值),五年复合增长率31.9%;其中生成式AI 2029年将达6071亿美元,占比48.1%,CAGR高达56.3%;中国市场方面,2029年AI总投资预计达1114亿美元(CAGR 25.7%),生成式AI将超450亿美元(CAGR 48.0%)。
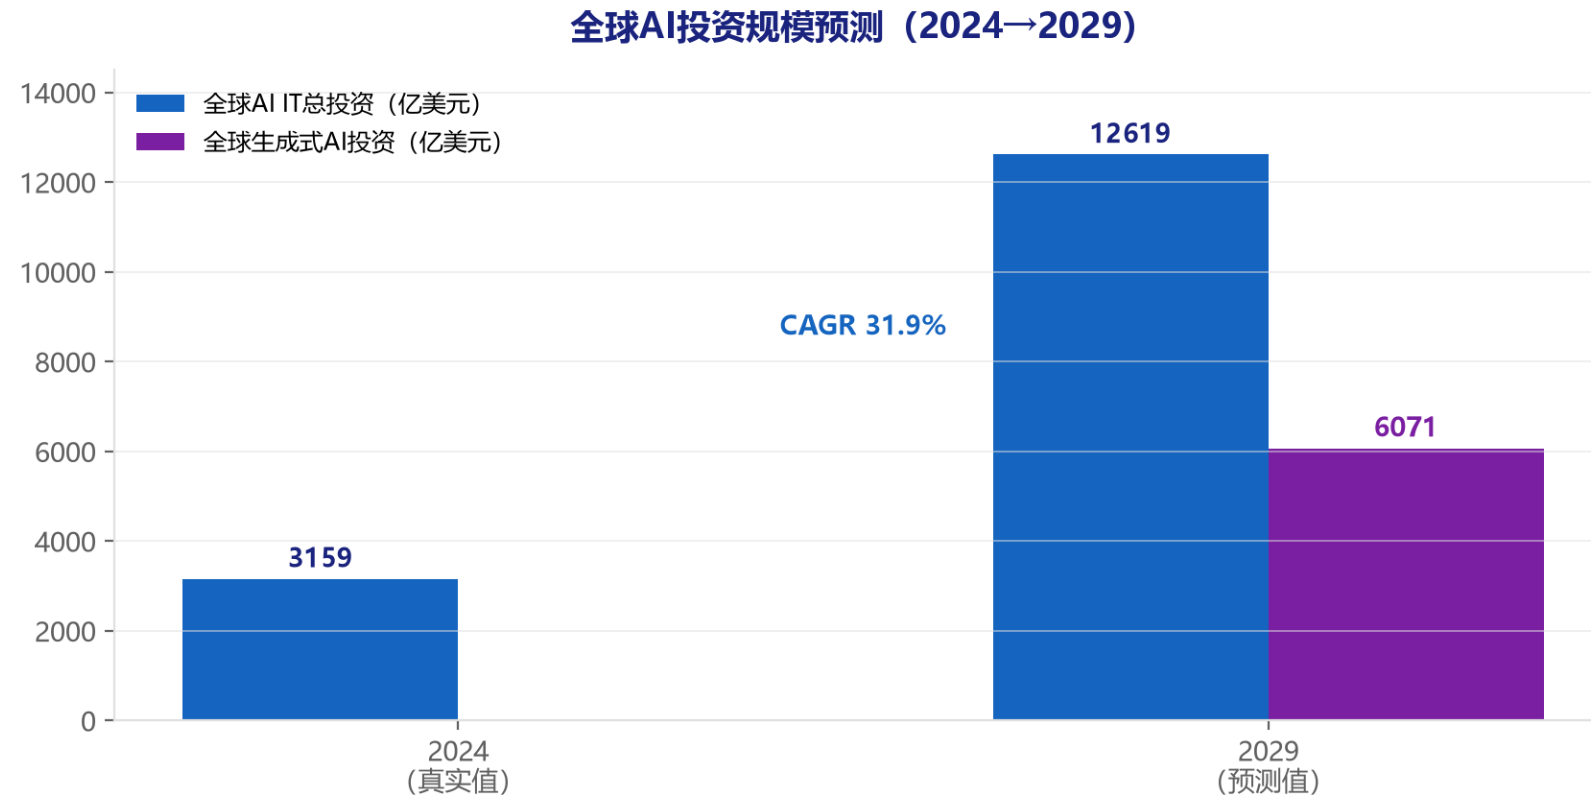
图表4|全球AI投资规模预测(2024→2029)。
聚焦到AI电商细分赛道,据The Business Research Company《Artificial Intelligence in E-commerce Market Report 2026》测算:全球AI电商市场2025年为91.2亿美元,2026年达105亿美元(CAGR 15.1%),2030年预计达191.2亿美元。
第二,竞争重心正在迁移。2026年618标志着电商迈入“全域、即时、AI”三位一体的新阶段;AI电商从“概念验证”进入“规模兑现”;整个行业正由关键词搜索推荐,向对话交互、任务型智能体交易的范式转型;竞争重心从模型参数比拼,转向垂直数据资产、全流程业务嵌入与合规治理能力。
第三,AI的效率红利已在商家侧显性兑现。2026年618周期:京东数字人JoyStreamer开播前4小时,使用商家数同比增长6倍,带货成交额突破7000万元;JoyMarketing交互总量突破2200万人次;AI客服“京小智”服务超百万商家,大模型服务量同比增长14倍;京东数字人直播免费开放后累计服务超8万家商家,Q2开播账号数同比增长3倍;阿里AI店小蜜(2026年5月11日发布)使商家平均转人工率下降45%。当AI从C端导购延伸到B端经营,其价值兑现的链条才算真正闭环。
第四,对唯品会们而言,答案仍要回归基本盘。唯品会杉杉奥莱门店已从2019年收购时的5家增至22家,成为国内已开业门店数量最多的奥莱集团,2026年上半年整体销售增长超20%。线下奥莱的稳健扩张与线上SVIP超1000万、贡献超50%线上销售额的高质量用户结构,构成了这家特卖平台押注AI的底气——AI不是用来再造一个平台,而是用来深挖既有交易基础设施的价值。
结语
从“AI小唯”的灰度试水,到六大平台的百团大战,再到IDC口径下五年31.9%复合增长的投资洪流,中国电商的AI化已经不可逆转。但对唯品会这样的“追赶者”而言,胜负手或许不在模型参数,而在那个终极之问:当对话框变成新货架,如何在对话里既赢得信任、又找到收租的方式?这个问题的答案,将决定下一个五年电商行业的座次。