导语:美国东部时间 2026 年 10 月 8 日,英国《金融时报》(FT)独家披露,OpenAI 的年化营收运行率接近 500 亿美元——这一数字显著低于此前市场流传的 680 亿乃至 700 亿美元口径,差异根源在于收入确认方式:此前流传的 680 亿口径为便于与 Anthropic 直接比较,计入了英伟达等合作伙伴的总收入,而 500 亿仅计 OpenAI 自身获得的分成。消息一出,投资者围绕"AI 建设潮最终回报"的焦虑被瞬间点燃:当日费城半导体指数大跌 3.39%,甲骨文、ARM、英特尔、美光等算力链核心标的集体重挫,唯苹果逆势收涨。但硬币的另一面同样醒目——OpenAI 三季度(7—9 月)整体收入运行率增长 77%(公司披露口径),企业业务增速更高达 107%。一场由"口径"引发的暴跌,正迫使市场重新审视这场算力军备竞赛的真实成色与脆弱环节。
一、事件还原:FT 披露 500 亿 vs 传闻 680 亿——口径差异全解析
本次风波的核心不是"OpenAI 收入缩水",而是"统计口径对齐"。
据 FT 2026 年 10 月 8 日首发、CNBC 随后确认的报道,OpenAI 的年化营收运行率(Annualized Run-Rate)接近 500 亿美元,统计截止时点为 2026 年 9 月 30 日。需要特别强调两点技术细节:其一,这是"运行率"指标,即以最近单月收入乘以 12 推算得出,并非过去 12 个月的实际累计营收;其二,500 亿之所以低于此前流传的 680 亿,是因为 680 亿口径为便于与 Anthropic 直接比较,计入了英伟达等合作伙伴的总收入;而 500 亿仅计 OpenAI 自身获得的分成。Anthropic 的披露口径同样将 AWS、谷歌云等云伙伴销售收入全额计入,两家口径并不对称,这正是落差的技术根源。
在此之前的两个并行口径是:680 亿美元(CNBC/智通财经引用,该口径将英伟达等合作伙伴的总收入计入,目的是与 Anthropic 进行直接比较)与 700 亿美元(路透/Axios 于 2026 年 9 月 29 日引用的口径)。需要说明的是,Anthropic 的披露口径同样将 AWS、谷歌云等云合作伙伴渠道产生的销售收入全额计入自身营收,与 OpenAI 仅计自身分成的口径并不对称,这正是落差的技术根源。换言之,从 700 亿到 500 亿的"缩水",很大程度上是同一门生意的两种记账方式的落差,而非基本面在 9 月末短短数日内恶化。
值得注意的是,9 月 29 日"ARR 逼近 700 亿"的传闻当日曾点燃市场——甲骨文单日上涨 5.3%,D.A. Davidson 分析师直言"OpenAI 与甲骨文前景密切相关"。七个交易日后,同一家公司的收入消息却引发算力链普跌,市场情绪的"正负传导对称性"由此可见一斑。
表 1|OpenAI 营收三种口径对照
口径 | 数值 | 性质 | 引用方 |
FT 新口径 | 接近 500 亿美元 | 运行率(单月 ×12 ),截至 2026-09-30 ,仅计自身分成 | FT ( 2026-10-08 ) |
合作伙伴合并口径 | 680 亿美元 | 含英伟达等合作伙伴总收入,用于与 Anthropic 直接对比 | CNBC/ 智通财经 |
路透 /Axios 口径 | 700 亿美元 | 2026-09-29 披露的旧口径 ARR | 路透 /Axios ( 2026-09-29 ) |
事件的时间背景同样关键:OpenAI 于 2026 年 3 月完成 1220 亿美元融资、投后估值达 8520 亿美元;同年 6 月秘密递交 S-1 上市申请;但 Altman 随后表态 2026 年不会上市、正在考虑 2027 年。目前新一轮融资已进入早期磋商阶段,拟募资约 300 亿美元、目标估值约 1.4 万亿美元,但尚无条款清单;CFO Sarah Friar 上周刚表示公司"资本非常充足"。在这一敏感时点,一个"缩水"的营收数字,无疑给即将到来的巨额融资与潜在 IPO 定价蒙上了阴影。
二、增长成色拆解:Q3 内增 77%、企业业务增 107% 的结构性解读
口径争议归争议,OpenAI 的增长斜率本身依然陡峭得惊人。
据 OpenAI 投资者演示材料(经 CNBC 核实),公司 2026 年三季度(7—9 月)整体收入运行率增长 77%(公司披露口径),其中企业业务收入运行率增长 107%。这意味着即便采用更保守的 500 亿新口径,公司的收入引擎仍在高速运转,且高价值的企业级收入正成为主要增量——这与其向企业服务、API 与 Agent 商业化转型的战略方向一致。
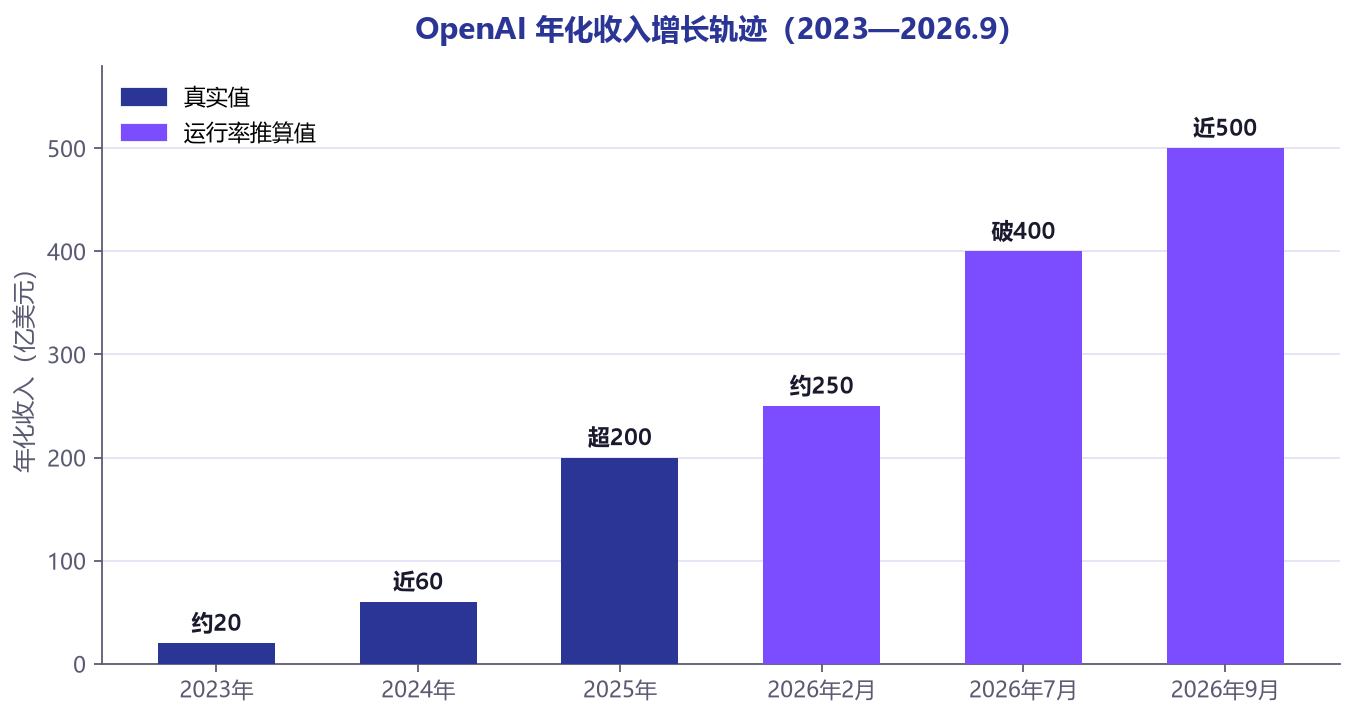
拉长周期看,其增长轨迹为:2023 年营收约 20 亿美元 → 2024 年 60 亿美元 → 2025 年超 200 亿美元→ 2026 年 2 月底超 250 亿美元 → 2026 年 7 月破 400 亿美元→ 2026 年 9 月运行率接近 500 亿美元。
图 1|OpenAI 年化收入增长轨迹(2023—2026.9)
竞争对手的对照进一步说明这场竞赛的胶着:Anthropic 截至 2026 年 7 月 31 日年化营收已超 650 亿美元,而其 2025 年底约 90 亿美元、2026 年 5 月才突破 470 亿——半年多增长逾 6 倍。第三方路由平台 OpenRouter 的 9 月数据显示,两家在企业端支出中的份额已大致持平,而年初 Anthropic 还占据约四分之三。这一组数据有两层含义:其一,OpenAI 的"企业化"转型正在侵蚀 Anthropic 的传统腹地,107% 的企业业务增速就是佐证;其二,两家头部模型的收入差距以肉眼可见的速度收窄,这恰恰解释了投资者为何要求两家公司的口径可直接比较——剔除合作伙伴收入后,500 亿口径虽然数字变小,但增长质量(尤其企业业务)反而更经得起检验。
三、产业链传导与崩盘现场:从 OpenAI 订单到云厂商/芯片厂/存储厂,谁最脆弱、谁最抗跌
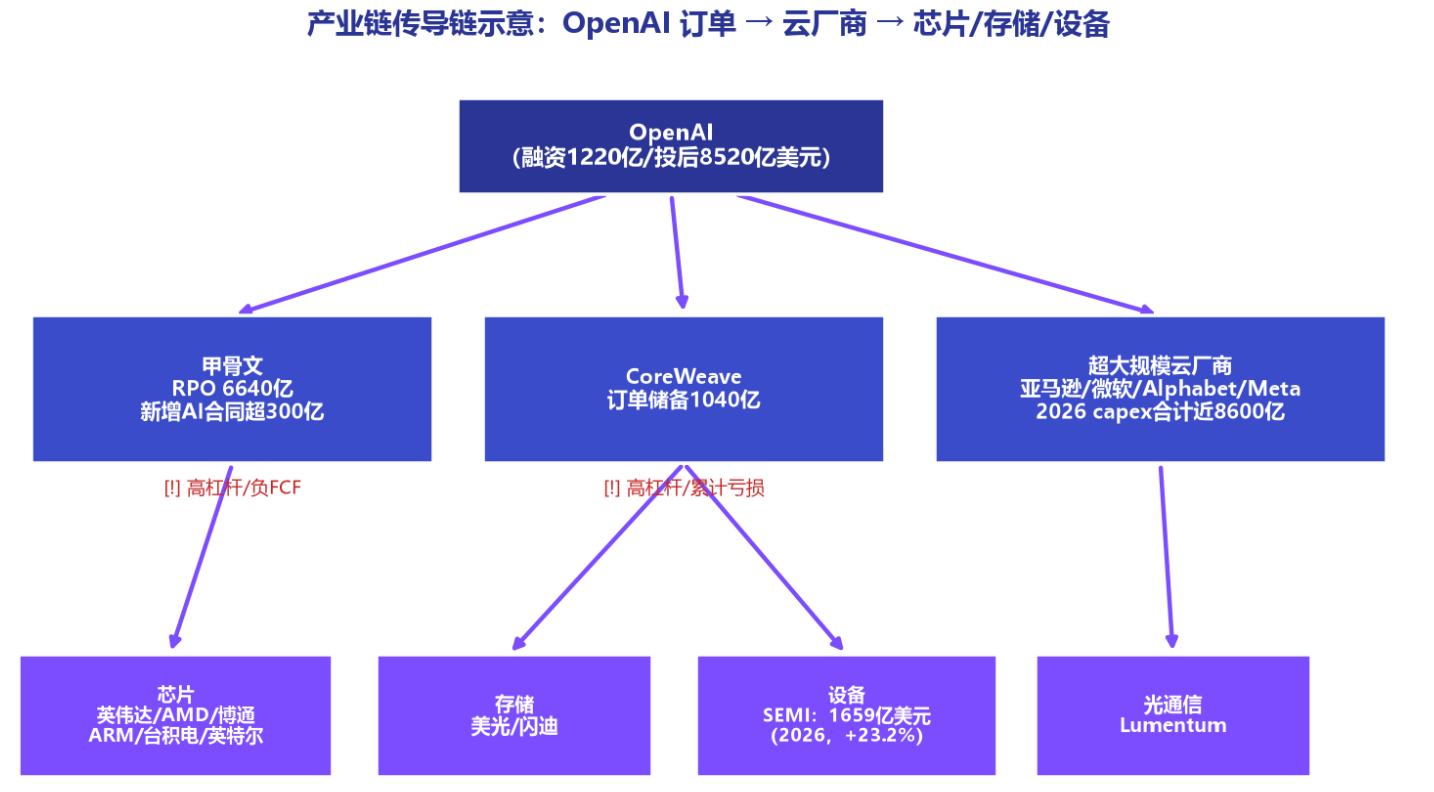
图 2|产业链传导链示意(OpenAI 订单 → 云厂商 → 芯片/存储/设备)
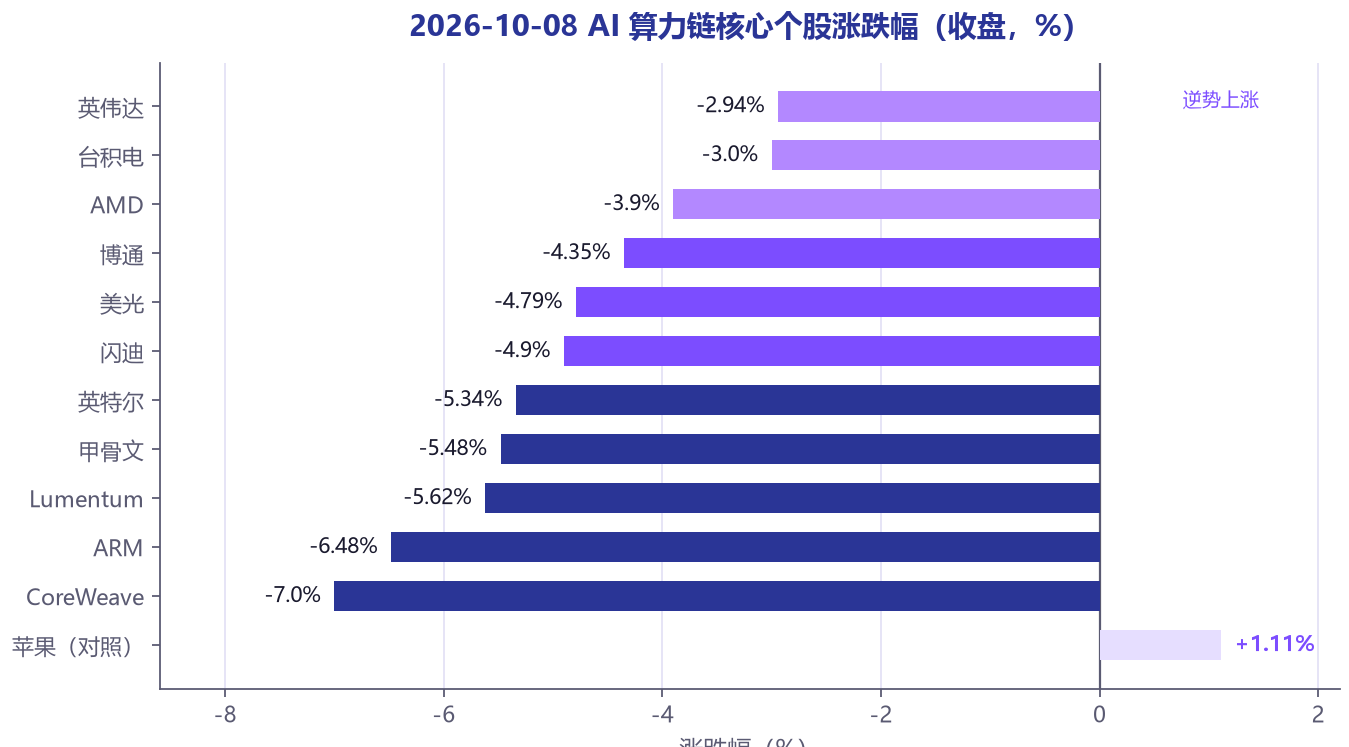
10 月 8 日收盘,崩跌全景一目了然。指数层面:纳斯达克指数跌 1.25%(报 27193.34 点),标普 500 跌 0.47%(报 7765.36 点),道琼斯指数微涨 0.10%(报 51231.64 点),费城半导体指数大跌 3.39%,成为当日最弱主流指数。
图 3|2026-10-08 算力链核心个股跌幅(收盘,%)
个股层面的结构信息比跌幅本身更有价值:
最脆弱的一环:给 OpenAI"输血"算力的云厂商。甲骨文大跌 5.48%,收于 135.69 美元——这家 FY2027Q1 营收 193 亿美元(+30%)、OCI 收入 74 亿美元(+121%)、剩余履约义务(RPO)高达 6640 亿美元、全年毛资本开支指引 900~950 亿美元的公司,自由现金流已为负 54 亿美元。当 OpenAI 收入口径"缩水"的消息传来,市场首先质疑的正是甲骨文 RPO 中巨额 OpenAI 合同的兑现质量。AI 算力租赁商 CoreWeave 收跌超 7%、盘中一度跌近 8%,其"订单储备 1040 亿美元但累计净亏损约 23 亿美元"的资产负债表结构,使其成为情绪放大的第一落点。
中游重挫:芯片与存储。ARM 跌 6.48%、英特尔跌 5.34%、美光跌 4.79%、闪迪跌 4.9%、博通跌 4.35%、AMD 跌 3.90%、台积电跌 3.00%、英伟达跌 2.94%;光通信环节的 Lumentum 大跌 5.62%。存储双雄(美光、闪迪)的跌幅大于英伟达,提示市场开始担心:一旦 AI 订单节奏放缓,HBM 与 NAND 这类"为 AI 而生的产能"将最先面临过剩风险。
抗跌与避风港。苹果逆势上涨 1.11%,是"七巨头"中唯一收涨的标的——其收入几乎不依赖 AI 基建订单的结构,恰好反证了本轮抛售的"OpenAI 依赖症"属性。能源股则全线收涨,布伦特原油大涨 4.07% 报 104.28 美元。
对于下跌的定性,两家机构的表态颇具代表性。瑞银财富管理认为,在收益率抬升、资本成本上行的背景下,回报问题、AI 安全性疑虑、融资与执行风险可能引发阶段性波动;T·Rowe Price 则直指要害——风险敞口集中在同一个 AI 投资周期,存在显著的相关性风险。路透的定调更为精辟:FT 报道引发了对 AI 建设潮盈利能力的担忧;OpenAI 与 Anthropic 的收入确认方式差异可以解释部分落差,但报道"更触及核心忧虑——举债建设、表外债务、循环融资与最终回报";在"数万亿美元筹码叠加创纪录股价与高度集中"的市场里,投资者对此类消息"极度脆弱"。
四、深层研判:算力供需、"营收-资本开支"剪刀差与单一客户叙事的结构性风险
图 4|权威机构 2026 年 AI 支出/半导体/设备预测对比
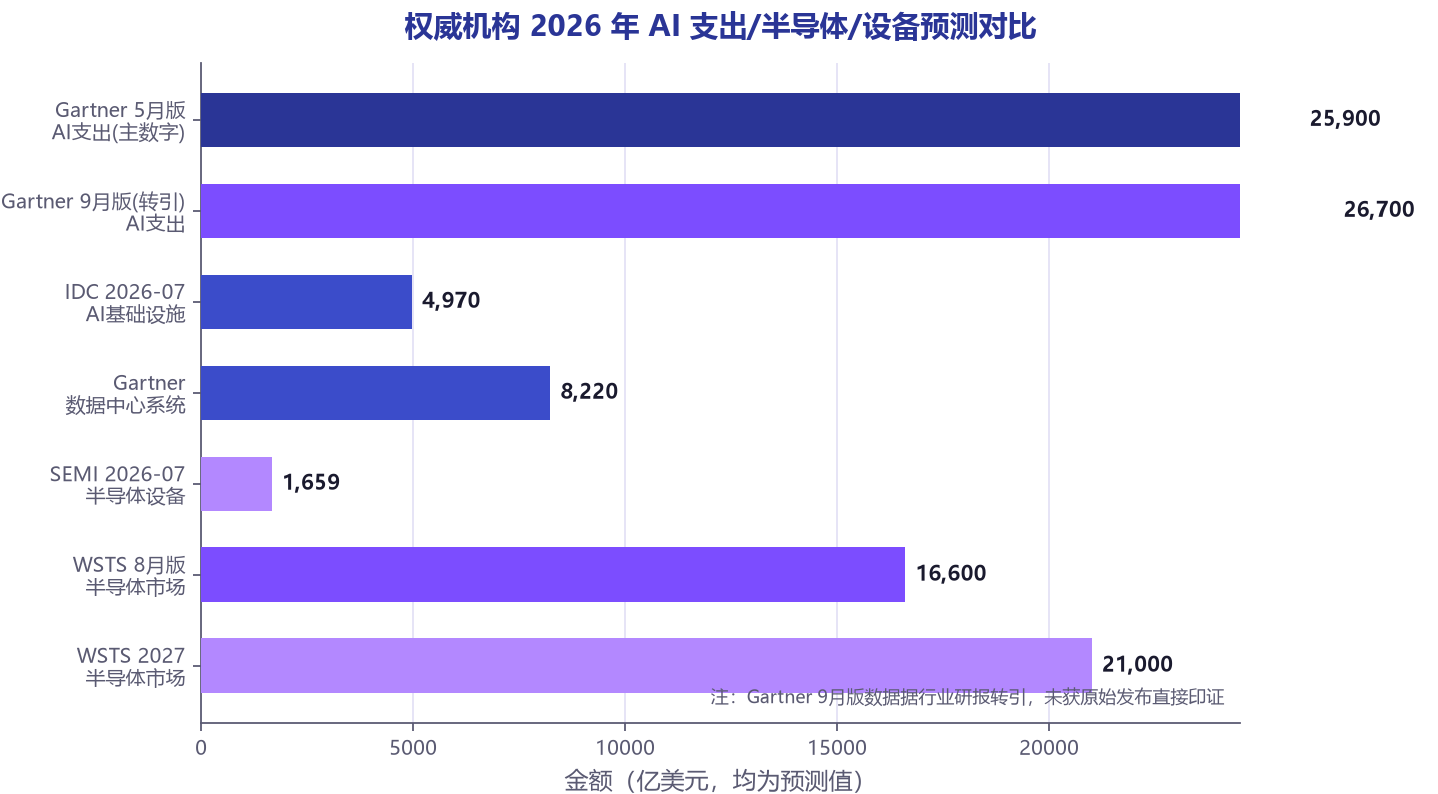
(一)需求侧:机构的预测不仅没有收缩,反而在上修。2026 年全球 AI 支出,Gartner 5 月版预测为 2.59 万亿美元(+47%)——此为本文主数字;另有行业研报转引的 9 月上修版称进一步升至 2.67 万亿美元(+49.5%),其中 AI 基础设施 1.48 万亿美元。IDC 预测 2026 年全球 AI 基础设施支出 4970 亿美元(约 +56%),并延伸至 2029 年 1.08 万亿、2030 年 1.21 万亿美元。设备与半导体环节同样火热:SEMI 预计 2026 年半导体制造设备销售额达创纪录的 1659 亿美元(+23.2%),其中 DRAM 设备投资 +39% 至 388 亿美元、由 HBM 驱动;WSTS 的 2026 年半导体市场预测从春季的 1.51 万亿美元(+90%)一路上修至 8 月的约 1.66 万亿美元(+108%),2027 年更看至 2.1 万亿美元。供给瓶颈的持续性也有佐证:TrendForce 预计 HBM 出货量 2026 年 +60%、2027 年再 +60%,2027 年前供不应求、2028 年趋于均衡;DRAM 服务器应用占比已达 60-65%。
(二)资本开支侧:云厂商的投入仍在陡峭爬坡。2026 年(预测值)超大规模云厂商资本开支分别为:亚马逊约 2200 亿美元、微软约 1750~1900 亿美元、Alphabet 1950~2050 亿美元、Meta 1300~1450 亿美元;美银汇总口径 2026 年或近 8600 亿美元(+80%)、2027 年或达 1.2 万亿美元;UBS 口径(统计范围不同)则为 2026 年 1.009 万亿、2028 年 1.619 万亿美元。
图 5|超大规模云厂商 2026 年资本开支对比(预测值)
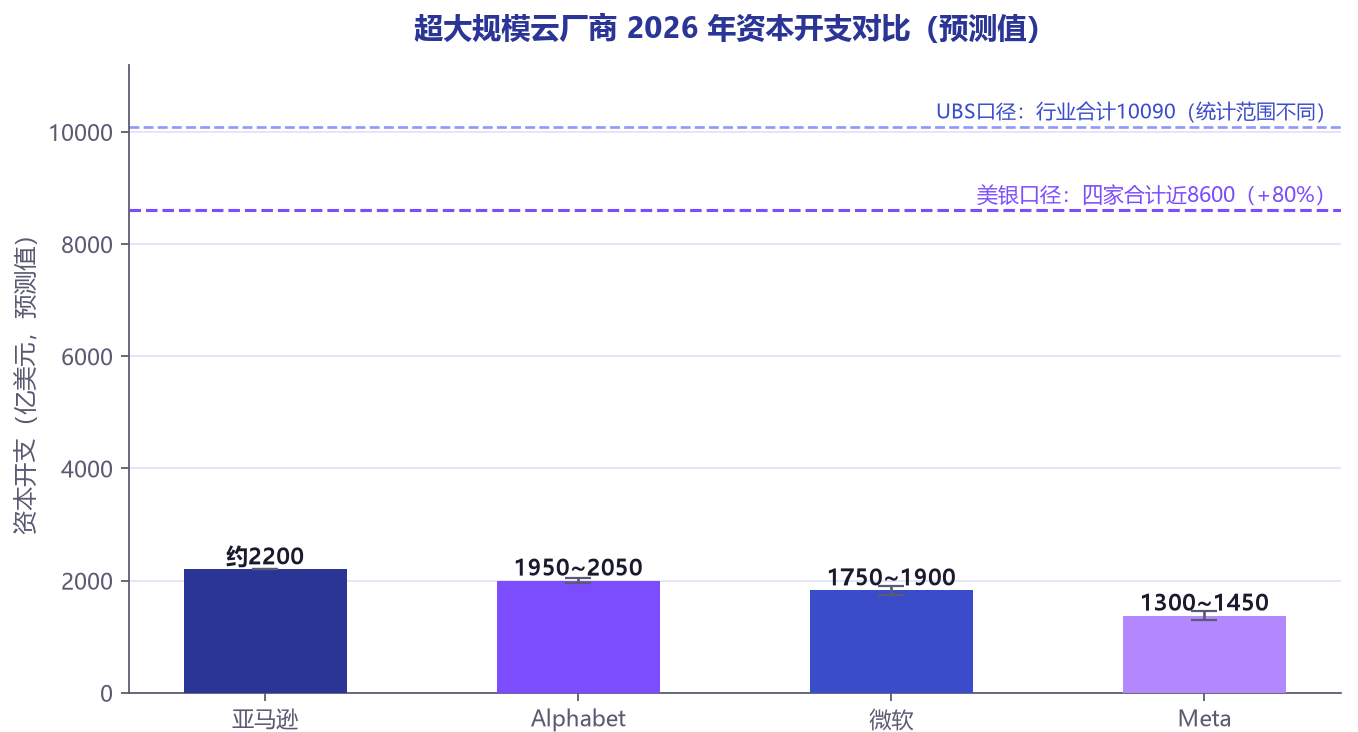
(三)剪刀差:需求预测与现金流现实的裂缝。把图 4、图 5 与微观财务放在一起,裂缝立刻显形:一边是 Gartner/IDC/WSTS 层层上修的万亿级支出预测,另一边是甲骨文 FY2027Q1 自由现金流为负 54 亿美元、全年毛 capex 指引高达 900~950 亿美元;CoreWeave 坐拥 1040 亿美元订单储备却累计净亏损约 23 亿美元。为填补缺口,债务融资正在成为行业标配:摩根大通估算,至 2030 年 AI 基建的债务融资需求累计约 4.1 万亿美元;博通已为 OpenAI 定制芯片(代号 Nexus)安排逾 500 亿美元融资;甲骨文正与 Apollo/高盛洽谈芯片采购融资;SpaceX 拟筹资 400 亿美元购买英伟达芯片。利率环境又在此时火上浇油:本周 10 年期美债收益率一度突破 5%,30 年期国债标售收益率 5.618% 创 2000 年以来最高,10 年期收于约 5.23%、30 年期约 5.60%。"举债建设 + 高利率"的组合,正是路透所称"核心忧虑"的财务注脚。
(四)单一客户叙事:正负传导的对称性风险。9 月 29 日 OpenAI ARR 传闻当日甲骨文涨 5.3%,10 月 8 日口径调整消息当日甲骨文跌 5.48%——D.A. Davidson 所言"OpenAI 与甲骨文前景密切相关",在两个方向上都得到了验证。当一家尚未上市、仍处巨额融资磋商中的公司,能够单日撬动费城半导体指数 3.39% 的跌幅时,整个算力链的定价实际上已被单一客户的融资能力与收入确认方式"绑架"。这就是"OpenAI 依赖症"的结构性本质。
五、风险与展望:去"OpenAI 中心化"、订单能见度与商业化拐点
风险一:收入验证压力与融资窗口的赛跑。8520 亿美元的投后估值(2026 年 3 月)如今直接面临 500 亿运行率口径下的收入验证压力;拟募约 300 亿美元、目标估值 1.4 万亿美元的新一轮融资"尚无条款清单",IPO 亦被推迟至 2027 年前后——在 10 年期美债收益率站上 5% 的环境中,任何估值溢价都需要用收入兑现来证明。
风险二:物理世界的供给瓶颈可能反噬需求兑现。极端案例已经出现:甲骨文为给供 OpenAI 的沙克尔福德数据中心保供,甚至动用卡车运输天然气。电力、土地与环评正成为新增约束——2026 年 6 月的民调显示 69% 的受访者反对在居住地附近建设 AI 数据中心,得州已暂停数据中心环评。需求侧的万亿预测,最终要穿越这些物理与社会的瓶颈才能兑现。
风险三:订单能见度的"纸面繁荣"。甲骨文 RPO 6640 亿美元、本季新增 AI 合同超 300 亿美元;CoreWeave 订单储备 1040 亿美元。这些数字的能见度极高,但其兑现前提是 OpenAI 等终端客户持续融资、持续付费。在"循环融资"(供应商为客户的采购提供融资)模式下,订单储备与收入之间隔着一整条信用链条。
展望:去"OpenAI 中心化"已在发生。需求端正呈现多元化迹象:Anthropic 年化营收超 650 亿美元且拟于 11 月上市、传寻求 2 万亿美元估值;OpenRouter 数据显示两家在企业支出中份额已大致持平。当 AI 收入从"一家独供"演变为"双寡头乃至多寡头",算力链对单一客户的敏感度将逐步下降。商业化拐点的判断标准也应随之校准:与其紧盯 OpenAI 单月的运行率数字,不如跟踪三个更硬的指标——企业业务占比能否持续提升(本季 +107% 是积极信号)、云厂商资本开支是否随收入上修(2027 年美银看至 1.2 万亿美元)、以及高利率环境下债务融资链条是否保持通畅(摩根大通估算至 2030 年累计需求约 4.1 万亿美元)。
结语
500 亿与 700 亿之间近 200 亿美元的"缺口",本质上是会计口径的落差,但它像一根探针,精准刺入了本轮 AI 行情最柔软的部位:当资本开支以 2026 年同比 +80% 的速度膨胀、债务融资需求以万亿计、而头部客户的收入仍需靠"运行率"来推算时,市场对任何一个数字的瑕疵都失去了容忍度。10 月 8 日的崩跌不是对 OpenAI 基本面的否决——77% 与 107% 的增速依然是全球科技行业最陡峭的增长曲线之一——而是对"单一客户叙事 + 举债建设 + 高利率"三重结构的一次压力测试。算力链的下一程,将取决于收入兑现能否追上资本开支的步伐;在此之前,任何风吹草动,都可能再度引爆这条被"OpenAI 依赖症"捆绑的产业链。