据《首尔经济日报》报道,英伟达正在评估玻璃基板方案,并与德国设备商SCHMID等企业开展合作,希望韩国、日本等地基板厂商在两年内完成开发,最快于2028年前落地。继与台积电合作面板级封装、与康宁合作光互连产品后,英伟达开始向半导体产业链更上游延伸。
英伟达全产业链布局,设备端成关键卡点
SCHMID在上半年财报说明会上表示,公司正与英特尔、英伟达、AMD等的核心供应商合作,共同开发玻璃基板设备。当前,玻璃通孔(TGV)的金属化环节仍存在技术难点,客户认证尚未完成。这意味着英伟达正着手从设备端解决玻璃基板“卡点”。
此前,英伟达CEO黄仁勋与韩国SK集团会长崔泰源会面,探讨的半导体合作之一即是玻璃基板。今年5月,英伟达还与玻璃基板大厂康宁达成多年期合作,将向康宁投资最高27亿美元并获配认股权证,康宁将在美国新建3座制造厂。此外,英伟达持续与台积电联合定义CoPoS玻璃面板封装,目标2028年至2029年量产落地。
三大应用场景驱动,终极动力是AI算力
英特尔早在2013年就开始预研玻璃基板,2023年正式发布玻璃芯基板路线图,但至今仍未全面量产。全球半导体巨头纷纷入局,背后存在三大应用场景:
其一,先进封装基板触及物理极限。 ABF/BT有机材料受热膨胀、翘曲等问题已逼近极限。玻璃CTE可调整到3–9 ppm/℃,与硅接近,大尺寸封装下可减少应力、提升良率。
其二,面板级封装的玻璃中介层机遇。 英伟达下一代Rubin Ultra封装面积预计达7470平方毫米,采用300毫米圆形晶圆边缘浪费严重,而510×515毫米矩形玻璃面板利用率可超75%,显著降低成本。
其三,高速光互连的玻璃光平台需求。 在CPO中,玻璃介电损耗比有机材料低一个数量级,串扰小、通道更长。ECTC 2025大会上,研究人员已展示直径6微米、纵横比超15:1的TGV;佐治亚理工学院实现220GHz、插损仅0.3dB的堆叠玻璃器件。
国内产业链加速布局
京东方董事长陈炎顺在IPC 2026开幕式上表示,公司正准备投资半导体玻璃基板载板量产线。沃格光电披露,公司在TGV玻璃基线路板业务领域深耕多年,正积极推进相关产品开发和送样验证。
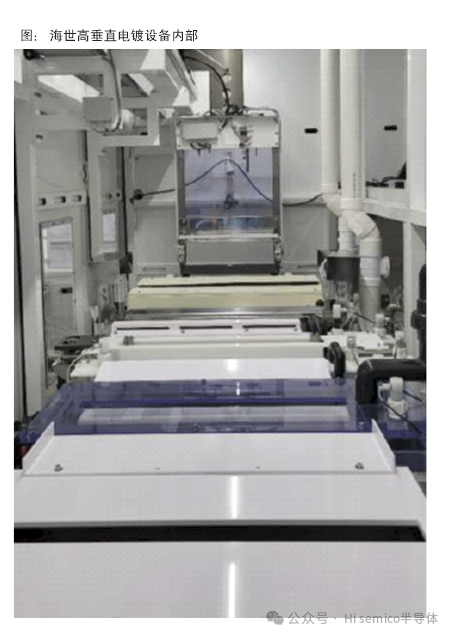
在电镀设备方面,盛美上海已可支持310×310毫米、510×515毫米及600×600毫米等面板尺寸,今年收获国内先进封装客户首台510×515毫米面板级水平式电镀量产设备订单,计划2027年第一季度交付。
结语
从英伟达联手SCHMID攻克设备卡点,到康宁、台积电、京东方、沃格光电、盛美上海等企业加速布局,玻璃基板正从实验室走向量产前夜。在AI算力竞赛推动下,2028年或将成为玻璃基板量产落地的关键节点。