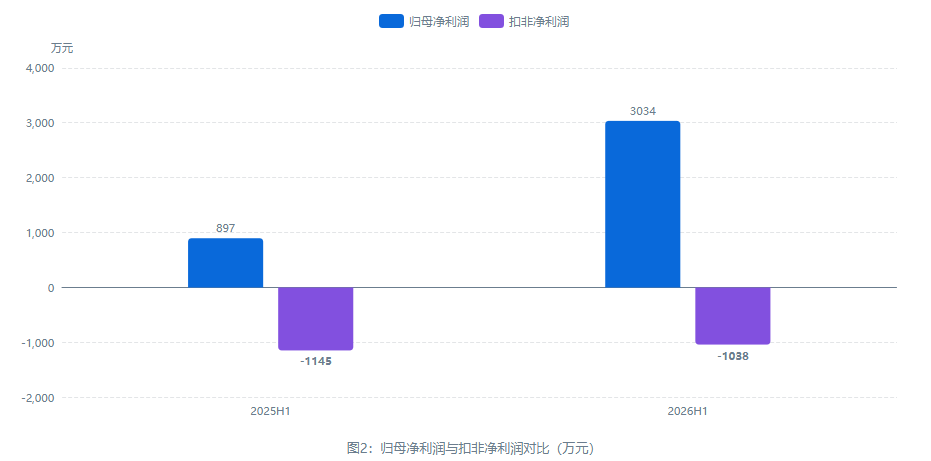
长光华芯(688048.SH)2026年上半年实现营业收入3.91亿元,同比增长82.67%;归母净利润3033.78万元,同比增长238.04%。光通信芯片收入1.66亿元、占比42.5%,首次超越成为第一大增长引擎,公司收入结构从工业激光单极驱动切换为"高功率+光通信"双轮驱动。但扣非净利润仍亏损1038.44万元,经营现金流净流出1.57亿元,盈利质量与备货扩张的平衡是下半年关键看点。
营收分析:光通信接棒,收入结构切换
营收增长82.67%的背后,是公司收入结构的根本性切换。光通信芯片系列收入1.66亿元,占总营收比重42.5%,一跃成为第一大收入来源,彻底改变了过去单一依赖工业激光的收入结构。作为对比,2025年上半年VCSEL及光通讯芯片系列合计收入仅2454.34万元,光通信业务在一年内实现了数量级跃升。
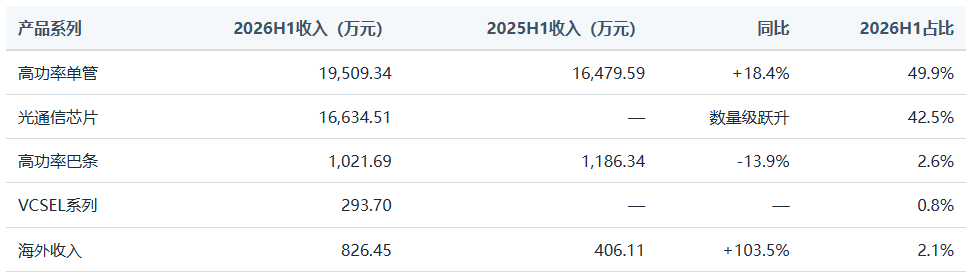
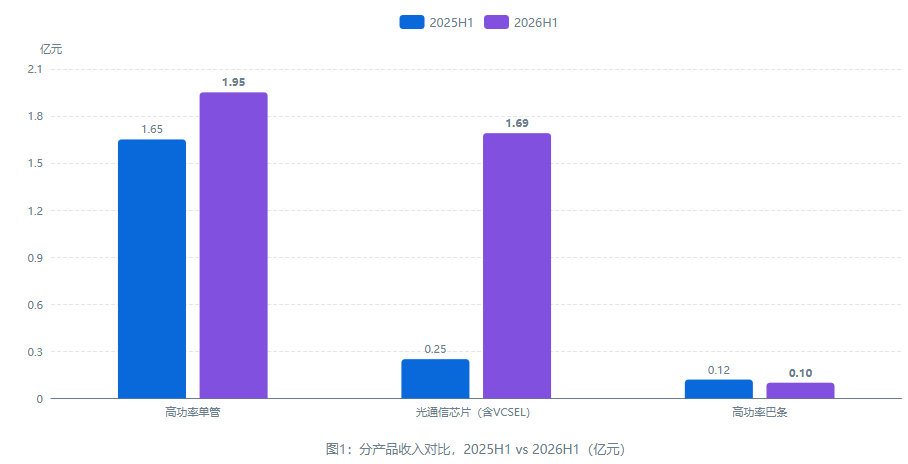
AI算力需求爆发带动全球光芯片产能短缺,公司对光通信领域的前瞻布局进入收获期:已形成VCSEL、DFB、EML、PIN四大类产品矩阵,100G PAM4 VCSEL稳定供货数据中心短距传输场景,200G PAM4 EML芯片适配硅光模块并切入头部光模块厂商供应链。100G EML芯片自2025年二季度起批量交付,200G EML进入客户验证阶段。传统基本盘高功率单管收入1.95亿元,同比增长18.4%,保持稳健。海外收入826.45万元,同比增长103.5%,出海初见成效。
盈利分析:归母高增与扣非亏损并存
归母净利润3033.78万元(+238.04%)与扣非净利润-1038.44万元的分化,是本次中报最需要关注的盈利质量信号。公司利润来源包括经营业绩提升及投资的光子基金估值增加带来的收益,即非经常性损益仍是利润的主要贡献方,主营业务尚未实现盈利。所幸扣非亏损同比收窄约107万元,且二季度单季扣非已环比扭亏(详见下节),主业盈利拐点初现端倪。
毛利率端承压明显:营业成本2.93亿元,同比增长105.01%,显著高于收入增速82.67%。据此计算,2026年上半年毛利率约25.1%,较上年同期的约33.3%下滑约8.2个百分点。主因是新产品(光通信芯片)毛利水平较低——2025年年报口径下,VCSEL及光通讯芯片系列毛利率仅12.81%,拉低整体毛利率;而高功率单管系列毛利率31.56%,同比提升20.63个百分点。随着光通信产品放量与良率爬坡,毛利率有望逐步修复,但短期仍将被低毛利新品稀释。
单季度拆分:Q2环比显著加速
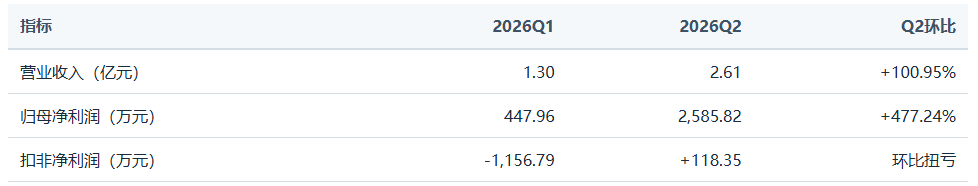
分季度看,Q1营收1.30亿元(+37.81%),归母净利润447.96万元,扣非净利润-1156.79万元;Q2营收2.61亿元,环比增长100.95%,归母净利润2585.82万元,环比增长477.24%,扣非归母净利润118.35万元,环比扭亏。二季度单季收入已接近一季度两倍,主业单季转正意味着光通信放量正在越过盈亏平衡点,业绩弹性开始释放。
上半年研发费用5753.85万元,同比微增0.20%;因收入高增,研发费用率从26.82%降至14.71%。研发人员162人,占总人数32.99%,博士27人,平均薪酬提升21.7%。在研项目合计预计总投资3.08亿元,重点投向下一代AI数据中心高速光通信芯片(预计总投资1.13亿元)、光纤耦合泵浦源模块(9210万元)等方向。研发投入总量保持稳定,收入放量带来费用率自然摊薄,这是IDM平台进入收获期的典型财务特征。
经营活动现金流净额-1.57亿元,较上年同期的-2805.95万元大幅流出,主因光通信业务收入大增、存货备货增加,购买商品支付的现金相应上升。投资活动现金流净额2.17亿元,由负转正。上半年对外股权投资1.58亿元,同比增长220.93%,主要投向太湖光子产业投资基金(4500万元)、星钥光子(尾款1.05亿元)等。
公司正处"以现金换增长"阶段:为承接光通信订单而大规模备货,同时加码硅光产能布局。星钥光子定位中国首家专业硅光集成芯片量产工厂,项目总投资50亿元、一期12亿元,基于8英寸90nm制程,计划2026年底通线、2027年初投产。经营现金流的回正节奏,取决于收入放量能否覆盖备货资金占用,是观察商业模式跑通的核心指标。
技术与产品进展
高功率芯片持续刷新纪录:双结单管芯片实现132W室温连续输出(500μm条宽,效率62%),打破此前100W的行业最高水平;780nm宽条DFB激光器输出功率超10W,创该波段纪录;9XXnm 50W芯片为目前市场量产功率最高的半导体激光芯片,已大批量出货。
光通信产品矩阵成型:100G PAM4 VCSEL供货数据中心短距互联,200G PAM4 EML适配硅光模块并进入头部光模块厂商,780nm高功率DFB刷新行业功率纪录、填补国内高端外置光源空白。VCSEL多点开花:车载激光雷达芯片通过车规认证,功率覆盖30-1000W,进入国内主流激光雷达厂商供应链,"工业+通信+车载传感"三大业务格局形成。
总结
长光华芯的2026年中报确认了战略切换的落地:光通信芯片收入1.66亿元、占比42.5%,从"高功率单管单极驱动"转向"高功率+光通信"双轮驱动,AI算力浪潮下国产光芯片的卡位价值得到验证。积极信号有三:Q2单季扣非扭亏、收入环比翻倍、海外收入翻倍。待验证的命题同样清晰:主业盈利的持续性、毛利率随良率与规模的修复、经营现金流转正时点,以及星钥光子硅光产线2026年底通线的兑现。若四项验证顺利,公司将从"主题标的"过渡为"业绩驱动标的"。