摘要:营收2.32亿元,同比增长27.11%;归母净利润7551万元,增长50.43%;扣非净利润5633万元,增长88.30%。表面上,这是本系列截至目前最"健康"的一份财报:量利齐升、毛利率企稳、经营现金流转正。但拆开利润构成你会发现另一组数字:委托理财收益2098.72万元,占利润总额的25.42%;总资产的82.03%——19.43亿元——躺在交易性金融资产里。一家功率半导体公司,利润的四分之一来自理财,八成资产在生息。这份中报真正的问题不是"涨得好不好",而是:这份利润,和你买的这家公司,到底有多大关系。
先给不熟悉的读者补个背景。芯导科技2021年12月登陆科创板,主营功率器件——说得更直白些,主要就是TVS/ESD保护器件和小信号MOSFET这类贴在手机快充、TWS耳机、电视电源板上的"小器件"。客户名单是小米、TCL、传音,加上华勤、龙旗、立讯智通这些ODM厂。它的营收体量是2.32亿——作为对比,本系列前面写过的捷捷微电是21.14亿,斯达半导是19.28亿。这是一家"迷你型"功率半导体公司,而迷你,恰恰是理解这份中报所有关键词的前提。
2026年上半年,公司交出了一份增速亮眼的成绩单:营收+27.11%,归母净利+50.43%,扣非净利+88.30%,毛利率33.46%止跌回升。管理层将其归因于"SCR ESD、SGT MOS等差异化优势产品持续放量"。但如果只看增速就下结论,会漏掉这份财报里最值得玩味的三组张力:利润与理财的张力、研发强度与行业景气的张力、并购叙事与主业体量的张力。下文逐一拆解。
88%增速的成色检验:先算清楚7551万的构成
归母净利润7551万,是这份财报的"门面"。但把利润表摊开,它的构成是这样的:扣非净利润5633万,非经常性损益合计1918万。而在非经常性损益里面,最大的单项是委托他人投资或管理资产的收益——2098.72万元,这一笔就占利润总额的25.42%。也就是说,每4块钱利润里,有1块钱来自把钱交给银行理财、券商资管躺出来的收益,与功率半导体一毛钱关系没有。
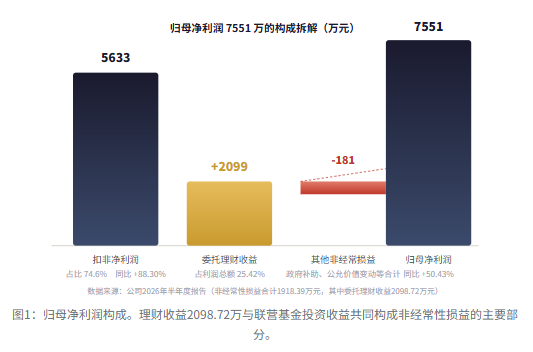
必须说句公道话:扣非的88.30%是真实的高增长,不是数字游戏。2025年上半年扣非基数只有2991万——那是消费电子最疲软的时段——2026年上半年干到5633万,接近翻倍,弹性是真实的。而且2025年全年扣非也才6889万,今年一个半年就干到了去年全年的82%,环比趋势同样健康。毛利率33.46%,高于2025年全年(32.84%)和去年同期(33.24%),"技术迭代优化产品结构"的说法有数据背书。
但现金流会说话。上半年经营活动现金流净额3143.95万,同比+18.26%——增速不错,可对照7551万的归母净利润,净现比只有0.42。原因不复杂:理财收益不进经营现金流,利润表上的25%左右本来就不产生经营性现金。把这一层剔除,主业的利润与现金的匹配度其实没有表面增速那么漂亮。
主业看点:TVS独大在松动,GaN/SiC进入收货期
芯导的基本盘是TVS/ESD保护器件。2025年年报口径,TVS收入2.22亿、占主营业务收入的56.29%——超过一半的鸡蛋在一个篮子里,篮子里装的还是消费电子。这份中报的第一个积极信号是:TVS占比降到了53.98%,下降了2.31个百分点;前五大客户销售占比从51.39%降到46.79%。结构在多元化,客户在分散化,两个集中度指标同向改善。
增长引擎切到了哪里?答案是SCR ESD和SGT MOS。中报明确把收入增长归因于这两类差异化产品放量,上半年发布的114款新产品中,MOSFET、GaN HEMT、SiC MOS、SiC SBD占22款。更有看点的是第三代半导体的"收货期":40V双向GaN产品已在客户端量产出货;650V GaN HEMT初步形成50-3000mΩ系列,高压GaN进入头部电源客户250W大功率项目并进入量产环节;SiC SBD的650V产品已在PD快充客户端出货,SiC MOSFET 650V通过客户方案验证陆续出货。对一家2.32亿体量的公司来说,GaN/SiC从PPT走到BOM清单,是从"故事"到"订单"的质变。
产品线切换(2025年报 → 2026中报)
TVS/ESD:占主营收入56.29% → 53.98%,仍是基本盘,但依赖度首次实质下降
SGT MOS:2025年增速20.84%、毛利率34.85%(高于公司均值),40V极低导通阻抗系列将覆盖0.5-1.2mΩ,指向服务器电源、无人机
GaN:40V双向GaN量产,650V进入250W大功率项目量产环节,新增AI服务器电源场景
SiC:SBD覆盖650V/1200V/1700V,650V已出货PD快充;MOSFET 650V通过方案验证
功率IC:2025年全年-9.41%,上半年仅发布5款新品——收缩最明显的一条线
把这套产品叙事放到下游看:公司客户仍是手机和ODM为主,AI服务器电源、车载充电、激光雷达是中报风险因素章节新增的拓展方向——注意,是"新增的拓展方向",不是"已有的收入来源"。半导体行业景气的上行判断叠加AI需求叙事,给了GaN/SiC足够高的期待值,但这些产品当前对2.32亿营收的贡献还很小。主业向上的判断成立,但斜率不宜外推。
三条暗线:研发三连降、应收超速、境外萎缩
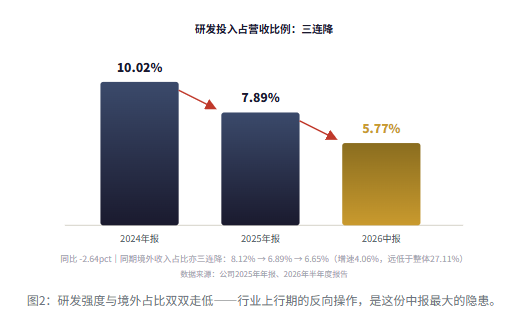
这份中报最扎眼的数字,藏在"研发投入"那一栏:1338.47万元,同比再降12.73%,占营收比例5.77%。把时间轴拉长:2024年研发占比10.02%,2025年7.89%,2026年上半年5.77%——在半导体景气上行、AI需求爆发的2026年,一家科创板功率半导体公司的研发强度,连续第三年下滑。管理层把原因解释为不再确认股份支付费用,账面上说得通;但扣掉会计口径的因素,在手的研发项目从17项缩到10项、累计知识产权当期仅新增4项(2025年全年新增25项),趋势性的收缩是掩不住的。
第二条暗线是应收账款。期末3944.87万元,同比+52.06%,接近营收增速(27.11%)的两倍。管理层的解释是"部分客户适度放宽信用结算周期"——翻译一下:为了把货卖出去,账期松了。同期应付账款+54.56%、存货跌价准备占比从7.06%升到7.53%,采购与备货都在扩张。景气上行期加杠杆铺货本身是合理动作,但消费电子客户的话语权摆在那里,一旦景气拐头,这批应收就是减值的原料。
第三条暗线是境外。境外收入1541.27万元,占比从2025年半年报的8.12%、2025年报的6.89%,降到6.65%;金额同比只增4.06%,被整体27.11%的增速远远甩开。中报风险因素里依然写着"跟随终端品牌客户境外拓展"——仍然是被动跟随,没有主动出海的动作。国产替代逻辑吃的是国内份额,但一家公司真正的成长天花板,往往由它能否出海决定。
19.43亿理财池的宿命:收购瞬雷,Fab-lite豪赌
回到那个最大的异常值:期末交易性金融资产194,308.36万元,占总资产的82.03%。这家2021年上市的公司,IPO超募了一大笔钱,四年过去,主业用不掉,就全趴在理财池里吃利息——于是有了"利润的25%来自理财"的中报奇观。这笔钱是负担也是弹药,而2026年,弹药终于有了去处。
收购瞬雷科技100%股权:
时间线与关键节点
2025年8月 · 抛出预案 拟发行可转债及支付现金收购瞬雷科技100%股权,交易对方为盛锋、李晖、黄松、王青松及瞬雷优才合伙企业。
2026年2月 · 披露草案 交易方案明确:瞬雷拥有自主晶圆制造与封测工厂,芯导借此从Fabless转向Fab-lite,补上制造环节。
2026年7月16日 · 上交所过会 并购重组审核委员会审议通过,科创板并购重组提速的标志性案例。
2026年8月7日 · 证监会注册批复 发行可转债购买资产获同意注册,8月11日公告动用部分超募资金支付现金对价。
待观察 · 整合成色 消费级小器件的芯导,如何消化瞬雷的车规、工控渠道与制造资产;可转债发行节奏与摊薄,均待落地验证。
这笔交易的战略逻辑是清晰的:瞬雷的Fab-lite模式(自主晶圆制造+封测)补上芯导"纯设计、无产能"的短板;瞬雷在汽车电子、安防仪表、工业领域的客户渠道,恰好是芯导"从消费级向车规级、工业级跃迁"最缺的门票。说白了,芯导用理财池里的钱,买的是一张从消费电子红海跳到车规工控蓝海的船票。
但并购是A股最容易毁价值的动作之一,尤其是"设计公司收购制造资产"这种重资产转型:晶圆厂的折旧刚性,会立刻拉低芯导33.46%的毛利率;消费电子的设计团队与车规工控的制造体系,文化与管理半径完全不同;可转债+现金对价的支付结构,还叠加了未来的摊薄。另外值得提醒的是,这份中报的合并报表尚未包含瞬雷——交易8月7日才拿到批文,并购对报表的影响要到后续报告期才能看到。当前69.6亿市值里,其实已经预付了相当一部分"并表预期"。
估值:你在为什么付钱?
截至2026年9月16日,芯导科技市值69.62亿元,PE(TTM)约53倍,PB约3.03倍。先看分母:TTM归母净利约1.3亿——注意,这里面有相当比例是理财收益。再看资产负债表:净资产约23亿,其中19.4亿是理财,真正的主业经营性资产只有3.5亿上下。粗略地说:你花69.6亿,买到的是19.4亿的理财池+3.5亿的经营资产+约46亿的"预期溢价"——溢价对应的是GaN/SiC放量、车规工控跃迁和瞬雷并表这三层期权。
横向对比本系列公司:捷捷微电258亿市值对应48.9倍PE,背后是21.14亿营收、6亿经营现金流的实体业务;斯达半导197亿对应101.8倍,背后是IGBT龙头的产能与出海;芯导的53倍,背后是2.32亿营收、0.42净现比的迷你主业。同样53倍,含金量天差地别。这不是说芯导贵得离谱——小市值+三层期权+19亿理财兜底,账面下行风险确实有限——而是说,它的估值对"期权兑现"的敏感度极高:GaN进大客户、瞬雷并表超预期,市值还能往上走;反之,46亿溢价没有任何报表可以兜底。