2026年上半年,AI算力浪潮继续席卷光通信产业链。源杰科技作为国内半导体激光器芯片领域的领军企业,交出了一份堪称"爆发式"的中报——营收同比增长351.40%至9.25亿元,归母净利润同比暴增1212.20%至6.07亿元,毛利率飙升至80.42%。公司从一家以电信市场为主的光芯片供应商,完成了向以数据中心为核心增长引擎的华丽转身。然而,高毛利的可持续性、应收账款的快速膨胀、非经常性损益的贡献以及研发强度的下降,构成了这份亮眼答卷背后需要深入审视的议题。
营收净利双双爆发,利润弹性远超收入
2026年上半年,源杰科技实现营业收入9.25亿元,同比增长351.40%;归属于上市公司股东的净利润6.07亿元,同比增长1212.20%;扣非归母净利润5.14亿元,同比增长1033.70%。利润增速远超收入增速,展现了极强的利润弹性,这背后是产品结构升级带来的毛利率大幅提升。
从单季度来看,第二季度表现尤为强劲。Q2实现营业收入5.70亿元,同比增长372.73%,环比增长60.7%;归母净利润4.28亿元,同比增长1238.70%,环比增长140.4%。Q2净利润环比增速大幅超越营收环比增速,表明毛利率在季度内可能进一步攀升。半年9.25亿元的营收已远超2025年全年6.01亿元的水平,半年6.07亿元的净利润也已是2025年全年1.91亿元的3.18倍,全年业绩有望实现跨越式增长。
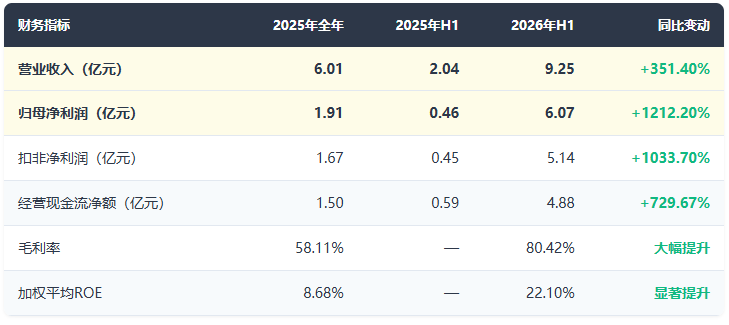
利润暴增的核心逻辑在于两点:一是数据中心高毛利产品(大功率CW激光器芯片)收入占比大幅提升,推动综合毛利率从58.11%飙升至80.42%;二是运营规模快速扩大摊薄了期间费用,三费合计占营收比仅7.62%,同比下降13.24个百分点,规模效应显著释放。
业务结构巨变:数据中心从"新增长点"到"业绩基本盘"
源杰科技的主营业务为半导体激光器芯片,应用于电信市场和数据中心市场两大领域。2026年上半年,公司的收入结构发生了根本性的迁移——数据中心业务从2025年年报中的"新增长点"跃升为绝对主导的"业绩基本盘"。
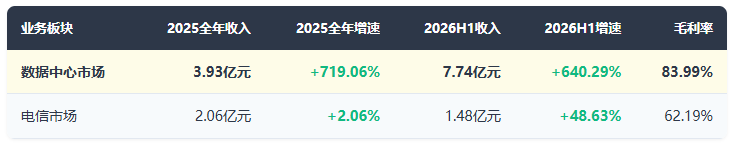
数据中心业务上半年收入7.74亿元,已接近2025年全年3.93亿元的两倍,占总收入比重达83.69%,贡献了87.39%的利润,毛利率高达83.99%。增长的核心驱动来自AI算力需求爆发带动硅光方案所需的大功率CW激光器芯片放量,1.6T光模块在2026年上半年实现了大规模商业化放量,验证了管理层此前在2025年年报中的预判。
在地域分布上,公司目前仍以境内销售为主。2026年上半年境内收入8.03亿元(占比86.83%),境外收入1.22亿元(占比13.17%),但境外毛利率略高于境内,达到82.30%。新加坡子公司上半年实现营收1.20亿元、净利润441万元,而YST SEMICONDUCTOR(美国子公司)仍处于净亏损1,170万元的投入爬坡期,国际化布局尚在初期阶段。
毛利率飙升至80.42%:高光背后的可持续性拷问
80.42%的综合毛利率是这份中报最引人注目的数字之一。这一水平较2025年全年的58.11%大幅提升22.31个百分点,在A股半导体和光通信板块中均属罕见的高水平。毛利率飙升至80%以上主要得益于产品结构的根本性变化——高毛利的数据中心产品(毛利率83.99%)占比从2025年的约65%升至83.69%。
值得注意的是,管理层在半年报中将80.42%的毛利率水平本身列为风险讨论对象,提示"若下游需求放缓、供应竞争加剧或技术路径改变,公司当前毛利率水平的可持续性也将受到影响"。高毛利的另一面是均值回归的引力——随着更多厂商切入大功率CW激光器和高速EML芯片赛道,竞争加剧可能对毛利率形成下行压力。
现金流同步高增:经营质量优于多数同业
与仕佳光子等部分同业经营现金流大幅转负不同,源杰科技在现金流方面表现优异。2026年上半年经营活动现金流量净额为4.88亿元,同比增长729.67%,与净利润的增长基本同步,经营现金流/净利润比率为0.80(健康标准为接近或大于1),表明利润增长有较好的现金支撑。
管理层将现金流改善归因于"客户回款顺畅及客户预付款结算金额提升"。合同负债从期初的186万元大增至1.54亿元,增幅高达8187.91%,表明预收货款大幅增加,在手订单充裕,未来收入可见度极高。每股经营性现金流为3.92元,同比增472.76%。这些指标共同指向一个积极的信号:公司的收入增长是"真金白银"式的增长,而非纸面利润。
资产负债快速扩张,扩产资本开支持续加大
截至2026年6月30日,公司账面货币资金7.39亿元,较期初下降10.17%;应收账款5.46亿元,同比上升235.94%;存货2.07亿元,较期初增长55.06%,系原材料备货增加。有息负债为2.22亿元,其中新增短期借款0.40亿元、长期借款1.69亿元(主要用于设备款),扩产资金需求开始动用财务杠杆。
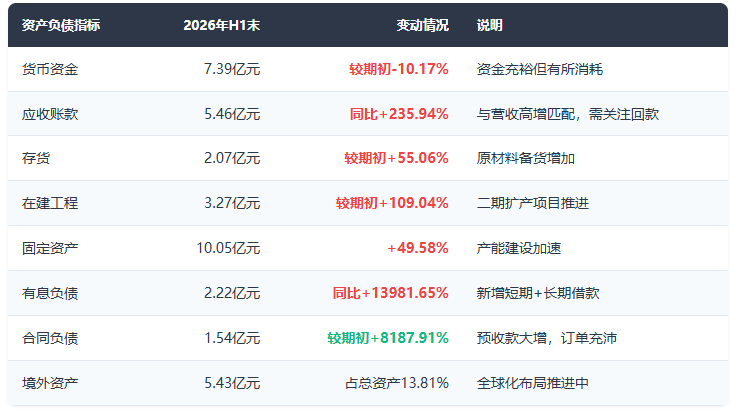
投资活动现金流量净流出7.07亿元(上年同期仅净流出0.91亿元),扩产资本开支强度显著抬升。在建工程较期初增长109.04%至3.27亿元,固定资产增长49.58%至10.05亿元。公司正以"设备升级+制程优化+人力扩充"多管齐下保障产能发挥,管理层同时披露联合设备厂商开展自动化定制开发。整体来看,公司资产负债率仍处于可控水平,但杠杆从零起步快速上升的趋势需要关注。
高速大功率产品量产兑现,研发强度有所下降
2026年上半年,公司在产品开发方面取得了多项关键进展,2025年年报中的多项规划在半年报中得到兑现:
CW 70mW大功率硅光光源:从"大批量交付"升级为"持续大批量交付",是当前数据中心收入的核心贡献产品
CW 100mW大功率光源:延续批量交付,产能持续释放
100G PAM4 EML激光器:从2025年的"完成客户验证"推进至"开始批量出货",未来逐步提升出货量
200G PAM4 EML激光器:仍在客户验证推进中,尚未进入量产阶段
面向CPO/NPO的更高功率光源:120mW/300mW/400mW多款产品结合客户需求推进产品验证与研发
50G PON EML激光器:面向下一代光纤接入市场,持续推进研发
管理层在半年报中对100G/200G PAM4 EML的技术定位表述为"打破海外领先光芯片企业垄断的局面,达到国际先进水平",大功率激光器芯片则称"全球仅少数头部光芯片厂商具备该类产品的量产供应能力"。护城河论证从"国内领先"升级为"全球少数厂商具备量产能力",体现了公司在高端光芯片领域的技术自信。
研发投入方面,2026年上半年研发费用4,257.90万元,同比增长59.28%,但占营业收入比例降至4.60%,较上年同期的13.04%减少8.44个百分点。这与仕佳光子类似,属于"营收增速远快于研发投入增速"导致的被动稀释,而非研发投入绝对额下降。研发人员从96人增至118人,累计知识产权增至56项(其中发明专利25项)。在研项目从14个收敛至9个,集中资源聚焦100G/200G EML、工业级大功率硅光光源、50G PON EML与CW Laser for OIO等高速大功率方向。非经常性损益贡献13.27%需关注
6.07亿元的归母净利润中,包含非经常性损益0.93亿元,扣非后净利润为5.14亿元。非经常性损益中,通过私募基金间接股权投资产生的公允价值变动收益达9,222.11万元,占利润总额的13.27%。公司明确标注该部分"不具可持续性"。
虽然扣非后5.14亿元依然是极为亮眼的数字(同比+1033.70%),但投资者在评估公司盈利能力时,应将投资收益部分与核心经营利润区分看待。若剔除公允价值变动影响,公司核心经营利润的增速和盈利能力依然强劲,但非经常性损益对利润总额的贡献比例值得纳入考量。
行业对比:光芯片环节的"盈利王者"
将源杰科技置于光通信行业整体格局中,其在盈利能力上的优势极为突出:
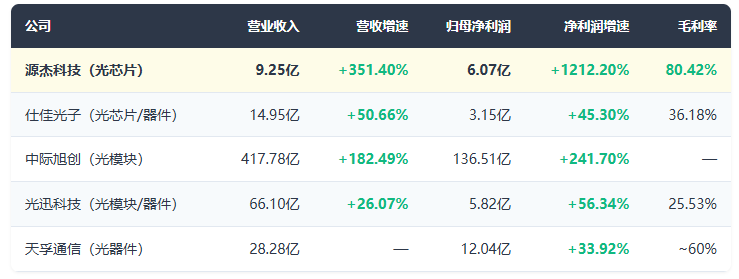
源杰科技80.42%的毛利率在行业中独占鳌头,显著高于天孚通信(约60%)、仕佳光子(36.18%)和光迅科技(25.53%),充分体现了上游半导体激光器芯片在光通信产业链中的高附加值属性和技术壁垒。净利润增速1212.20%同样冠绝全行业,反映了高毛利产品放量的极强利润杠杆效应。